智通財經APP獲悉,日本兩大證券集團——野村控股與大和證券集團——的掌門人罕見地在同一天發出了一致的聲音:日本股市的強勁漲勢有望延續至2027年甚至更遠,但人工智能(AI)投資情緒的潛在逆轉,構成了當前市場面臨的首要威脅。
「當前市場、股價與企業盈利,都受到AI相關投資的強力驅動,」野村控股首席執行官奧田健太郎周四在東京舉行的一場活動上表示,「一旦市場對AI的情緒發生轉向、這股趨勢出現逆轉,將會帶來顯著風險。」
規模較小的競爭對手大和證券集團首席執行官荻野明彥在同一場討論中表達了類似看法。
兩位日本券商掌門人還特別指出,美國等國家近期出現的公衆對AI和數據中心的反對聲浪,可能導致該領域投資下滑。在歐洲和美國多個地區,數據中心的大規模建設已引發關於電力消耗、水資源使用和社區影響的廣泛爭議,部分地方政府開始對數據中心項目施加更嚴格的審批條件。這種民意層面的抵制,可能通過政策傳導機制對科技巨頭的資本支出計劃形成實質性約束。
「最需要警惕的是市場參與者的反應,」荻野明彥表示,「市場情緒可能在極短時間內劇烈反轉,引發資產價格大幅震盪。這類市場波動會放大風險,其影響程度將遠超實體經濟本身的變化。我認為這是最大的挑戰。」
這一警示與全球其他大型機構投資者的判斷高度一致。新加坡國有投資巨頭淡馬錫首席投資官羅希特·西帕希馬拉尼本周表示,AI交易的逆轉是市場面臨的最大風險,「我們認為這不是迫在眉睫的事情,但2027年會不會出現顛簸?會,有可能。」
他指出,儘管美國國債收益率大幅攀升,AI仍是支撐美股維持在紀錄高位附近的關鍵力量,但指數層面的強勢掩蓋了表象之下的疲弱——羅素3000指數中約有一半成分股較其6月高點下跌至少20%,凸顯市場韌性在多大程度上依賴少數贏家。
四年牛市的多重驅動力
儘管如此,在AI情緒逆轉之前,兩位高管仍預測日經225指數最終將觸及80,000點大關,但對達成路徑的判斷存在顯著分歧。荻野明彥預計該目標將在今年實現,並進一步預計日經指數將在2027年底前後攀升至88,000點。奧田健太郎持相對審慎的態度,預計該指數在年底將處於約75,000點水平,並在2027年底突破80,000點。
日經225指數周四收盤報69,042.11點,意味着即便以奧田健太郎的保守預測計算,仍有超過8%的上漲空間,而荻野明彥的目標則隱含約16%的上行潛力。
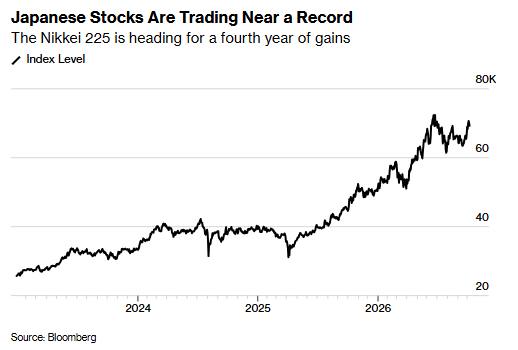
兩位高管對日股的堅定看多,建立在一場已持續近四年的歷史性牛市基礎之上。當前,日本股市正逼近歷史高位,其上漲受到三股力量的有力驅動:AI投資浪潮、企業治理改革以及通脹迴歸帶來的投資吸引力提升。
外資的持續湧入成為這輪行情最重要的資金面支撐。據日本財務省數據,2026年上半年海外投資者對日本現貨股票的淨買入額超過10萬億日元,達到上年同期的五倍,按半年計算創出歷史新高。
企業治理改革則為日股的估值重估提供了制度性支撐。2026年7月,日本金融廳與東京證券交易所時隔五年聯合發布了《公司治理準則》修訂版,要求董事會對現金儲備的運用和資本效率進行更積極的管理與披露。這一改革延續了東證自2023年以來推動的「破淨股」治理運動,持續引導日本企業提升股東回報水平。
與此同時,日本經濟正經歷數十年來最強勁的薪資增長周期。2026年「春鬥」薪資談判的平均漲幅達到5.01%,連續第三年超過5%的目標,創下自1989至1991年以來首次「三連勝」的紀錄。薪資的持續上漲為日本央行退出超寬鬆貨幣政策提供了基本面依據,也為消費驅動的經濟增長注入了動力。
而奧田健太郎和荻野明彥所警示的AI投資逆轉風險,其背景是全球範圍內一場規模空前的資本支出浪潮。高盛預計,2026年至2031年間,全球圍繞計算、數據中心和電力的AI資本開支將達到約7.6萬億美元,年度投入將從2026年的7650億美元攀升至2031年的1.64萬億美元。僅微軟(MSFT.US)、Alphabet(GOOGL.US)、亞馬遜(AMZN.US)、Meta(META.US)和甲骨文(ORCL.US)五家超大規模雲廠商,2026年的資本支出預計就將達到約7950億美元,2027年更將逼近1.08萬億美元。
這輪資本市場繁榮也直接轉化為這兩大券商的業績爆發,二者利潤在上一財年均創下紀錄。
日元走勢
在對日元匯率的判斷上,兩位高管的預測同樣呈現分歧。荻野明彥預計,在直至2027年底的整個預測區間內,美元兌日元匯率將在160附近交投。奧田健太郎則預測美元兌日元匯率年底將在156附近,此後隨着地緣政治擔憂緩解而逐步走強。
荻野明彥將日元近期從過度疲軟中的回升歸因於聯合干預、美國財政部長貝森特呼籲日本央行加息,以及央行9月加息。他還將加息形容為反映經濟增長的「積極信號」。
奧田健太郎表示,海外投資者對日本仍保持濃厚興趣,加息迄今帶來的負面影響並不顯著。他補充道,中東和俄烏衝突可能長期化,或推高能源價格並擾亂供應鏈。