在 美光科技發布又一份創紀錄業績後,投行DA Davidson將其目標價從2100美元大幅上調至3000美元,成為華爾街最高預期。這一目標價隱含約176%的上行空間,背後是對存儲超級周期延續至2028年、以及需求方結構變化將改寫存儲行業周期性的極端樂觀判斷。
DA Davidson科技研究主管Gil Luria的核心論點直截了當:人工智能基礎設施需要的內存比以往任何技術周期都要多,供應無法跟上,而2027年和2028年內存需求都將超過供給。他特別指出,這一次的需求來自亞馬遜、微軟、谷歌、英偉達和蘋果等全美最大的公司,而非以往周期中經常違約的中小客戶。
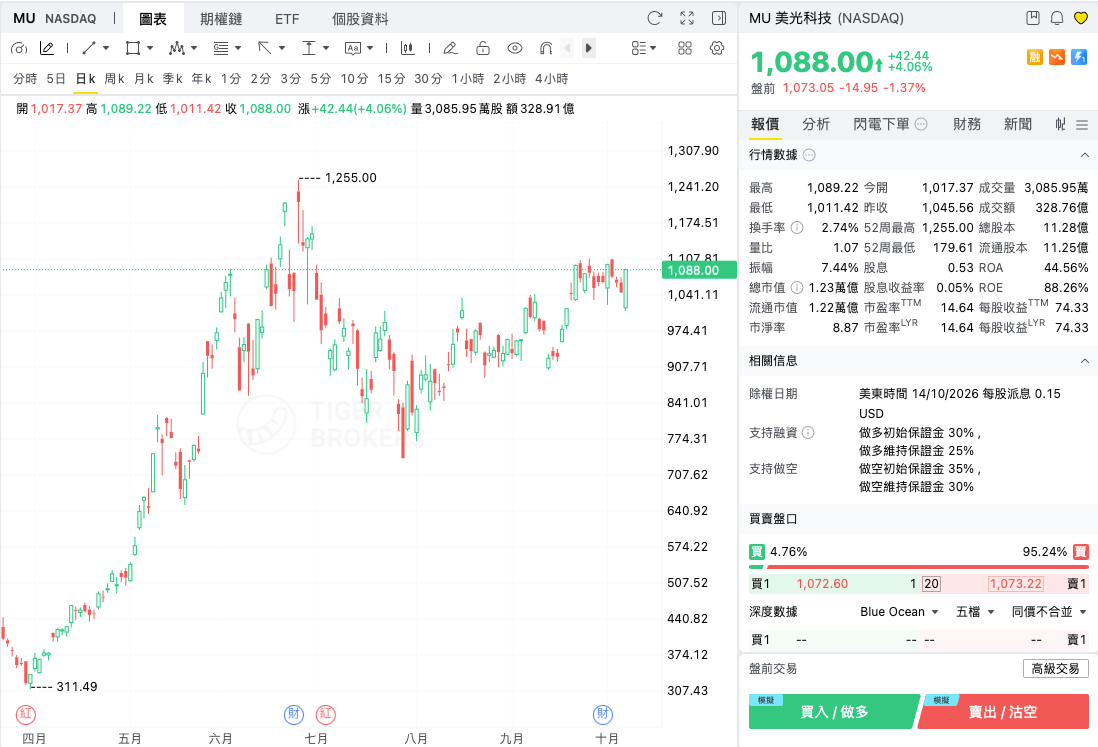
自去年4月以來,美光股價已上漲約1500%,3000美元目標價約為其2027財年盈利預期的19倍。相比之下,摩根士丹利對美光的目標價僅1200美元、維持「增持」評級,尚不足DA Davidson目標價的一半——投行之間的巨大分歧,構成了當前市場對存儲超級周期「長度與高度」的顯著預期差。
在Luria看來,隨着存儲器行業的競爭對手也轉向長期合同,傳統存儲周期的結構性波動性正在全面降低。這一判斷的潛台詞是:市場此前以「周期股」邏輯給美光定價的框架,可能面臨系統性重估。
3000美元背後的供需判斷
Luria的看多建立在一個技術事實之上:內存對AI系統性能的重要性正在快速上升。他在報告中寫道:
「內存是提升人工智能性能的關鍵因素。人工智能模型擁有更多內存,就能產生更好的結果,運行速度更快,並且擁有更長的上下文窗口。」
DA Davidson據此斷言2027年和2028年內存需求都將超過供給,並強調這是一種結構性轉變,而非周期性上升。
美光自身的業績與表態與這一判斷相互印證。公司管理層預計到2028年銷量和價格都將上漲,並稱「美光正處在未來3-5年的增長軌道上,而這正是市場尚未認可的部分」。
在最近一季財報中,美光單季營收達542億美元、按年增長379%,毛利率攀升至87%;公司CEO Sanjay Mehrotra此前透露,數據中心客戶採購意願約為可承諾供應量的150%,供需緊張將延續至2027年之後。
需求方換血:從違約客戶到科技巨頭
Luria報告中最具顛覆性的論點是需求方結構的變化。他寫道:
「與以往的周期不同,這一次的需求來自全美最大的那些公司——亞馬遜、微軟、谷歌、英偉達和蘋果——而不是那些經常違約的公司。」
這一變化直接指向存儲行業估值長期受壓的根源。傳統上,存儲芯片被視為典型周期股,盈利與股價隨供需周期劇烈波動,市場只願給予較低估值倍數。
若需求方從分散的中小客戶轉向信用極強、資本開支計劃明確的科技巨頭,且行業普遍轉向長期供貨協議,盈利的可預測性將顯著提升。美光已簽署26份戰略客戶協議(SCA),剩餘履約義務約1500億美元,2027年超過75%的產出已獲客戶承諾。
預期差與風險:投行分歧與「降規格」之爭
DA Davidson的3000美元與摩根士丹利的1200美元之間,是華爾街當前對美光最直觀的分歧。若Luria對供需失衡的判斷成立,美光股價仍有上行空間;若供給端資本開支競賽導致產能提前釋放,當前股價則可能透支了大部分利好。三星、SK海力士、美光及長鑫科技等廠商均在加速擴產,新增產能集中釋放的時點將是驗證超級周期成色的關鍵。
Luria在報告中專門駁斥了「降規格」論——即英偉達等芯片製造商在每個AI處理器上減少內存用量,被部分投資者解讀為看跌信號。他以汽車行業作比喻:
若特斯拉因需求激增而將單車電池容量減半但銷量翻倍,最終賺得更多。在其框架下,減少內存用量會因性能下降而在未來產品周期中催生更多積壓需求。
此外,三星、SK海力士與美光在美國面臨的DRAM價格操縱集體訴訟,也為行業供給行為增添了不確定性。後續可關注美光新增產能的爬坡進度,以及明年HBM4E的量產進展。