作者:陳通/F3012946、Z0013383/
一德期貨能源化工分析師
要點速覽版
-
瀝青
供應:來自中東和委內瑞拉的原油到港量有望回升,國內原料緊缺情況部分緩解;
需求:伴隨傳統淡季來臨和瀝青價格高企,預計按月回落,公路投資規模繼續收縮抑制需求;
關注點:瀝青月差和裂解價差走弱的機會。
-
燃料油
供應:高低硫均偏緊,運費抑制套利,中東+俄羅斯流出缺失;
需求:低硫迎旺季(船燃+日韓冬電),高硫發電需求季節性走弱;
關注點:低硫強於高硫,低高硫價差走擴機會。
-
內容摘要
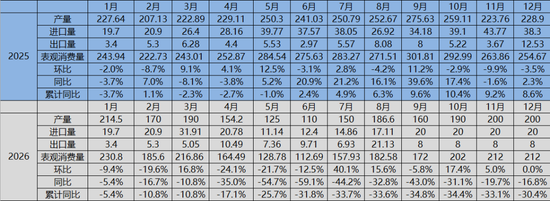
展望四季度,來自中東和委內瑞拉的原油到港量有望回升,國內瀝青原料緊缺情況部分緩解。我們預計四季度國內產量達到590萬噸,按月增加95萬噸或19%,按年仍減少121萬噸或17%。伴隨傳統淡季的來臨和瀝青價格的高企,瀝青需求預計按月回落,公路投資規模繼續收縮抑制需求,預計四季度瀝青需求按年減少25%。我們推算四季度瀝青市場供需先緊後松,總庫存拐點將出現在11月,關注瀝青月差和裂解價差走弱的機會。
展望四季度,供應端來看,持續高企的運費繼續抑制來自歐洲的套利船貨流入量,雖然部分中硫組分將從巴西和地中海地區流入亞洲低硫燃料油市場,但市場中合規的成品船用燃料油供應仍將有限。中東緊張局勢持續抑制高硫燃料油的流出,此外,俄羅斯流入量也持續缺失,高硫燃料油市場供應依舊緊張。需求端來看,聖誕前全球海運出貨維持高位,船燃加註量將迎來高峯。日韓冬電備貨啓動,東北亞發電需求逐步走強,低硫燃料油需求迎來旺季。隨着區域煉油廠採購原油受限,高硫燃料油的進料需求將會增加。不過,隨着氣溫的降低,中東和南亞對於高硫燃料油發電需求將大幅減少。綜合來看,四季度低硫燃料油基本面相較高硫燃料油更為強勁,關注低高硫價差走擴的機會。
-
核心觀點
四季度瀝青產量按年減少17%;
四季度瀝青需求按年減少25%;
四季度瀝青生產成本或維持高位;
四季度瀝青供需先緊後松;
四季度關注低高硫價差走擴的機會。
01
瀝青供應端分析
2026年前三季度國內瀝青產量共計約1460萬噸,按年減少697萬噸或32.3%。從各集團瀝青供應量來看,中石化和地煉產量損失最為明顯,中石化主要受制於中東原料緊缺和成品油保供等因素,地煉則遭受了伊朗和委內瑞拉原料雙重斷供的壓力。
圖 1.1:瀝青裝置開工率
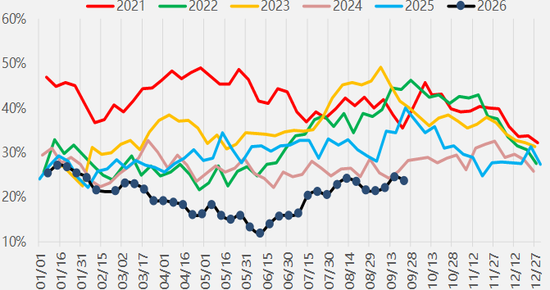
圖 1.2:地方煉廠瀝青產量(萬噸)

7月中旬以來,霍爾木茲海峽通航再度受阻,中東和伊朗原油出口大幅減少。不過,阿聯酋利用富查伊拉等港口,阿曼灣出現更多船對船轉運,紅海出口也承擔了更大的作用,中東原油出口量逐漸擺脫低谷。2026年美國在委內瑞拉的行動重塑了該國石油出口格局,委內瑞拉出口量較去年幾乎翻倍,但迄今未運往中國。不過,隨着國際局勢的變化,地方煉廠可能再度獲准進口委內瑞拉原油。四季度瀝青生產原料緊缺情況或得到改善,瀝青產量存在提升預期。
展望四季度,來自中東和委內瑞拉的原油到港量有望回升,國內瀝青原料緊缺情況部分緩解。我們預計四季度國內產量達到590萬噸,按月增加95萬噸或19%,按年仍減少121萬噸或17%。
圖 1.3:中東海運原油出口統計(萬桶/日)

圖 1.4:中國瀝青表觀消費量及預測(萬噸)
02
瀝青需求端分析
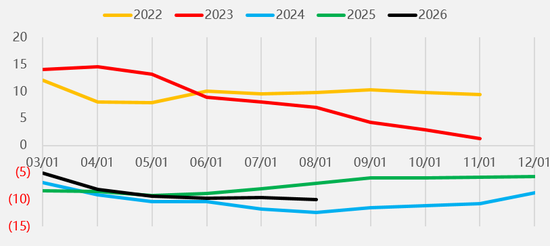
瀝青需求與公路建設投資進度及階段性項目開工有直接關聯。2026年受前期高基數、地方化債壓力及路網趨於完善影響,全國公路固定資產投資延續負增長態勢,截至8月累計按年減少9.9%。行業已從「大規模新建」全面轉入存量提質階段。
2026年前三季度瀝青需求按年減少約669萬噸或28.9%。與2025年相比,2026年公路投資規模繼續收縮,存量提質和智慧化、綠色化領域投資佔比提升,傳統新建項目佔比下降。市場需求動力主要來自於對現有道路的質量提升與養護需求,全新的公路建設項目帶來的增量預計有限。
伴隨傳統淡季的來臨和瀝青價格的高企,瀝青需求預計按月回落,公路投資規模繼續收縮抑制需求,預計四季度瀝青需求按年減少25%。
圖 2.1:中國瀝青周度隱含需求(萬噸)
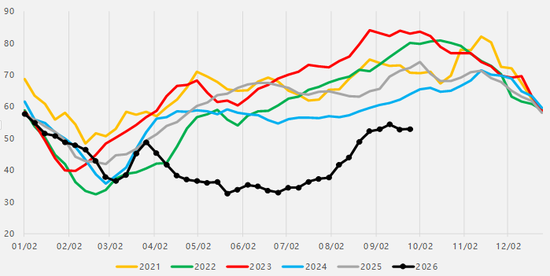
圖 2.2:公路固月供資累計按年(%)
03
瀝青庫存端分析
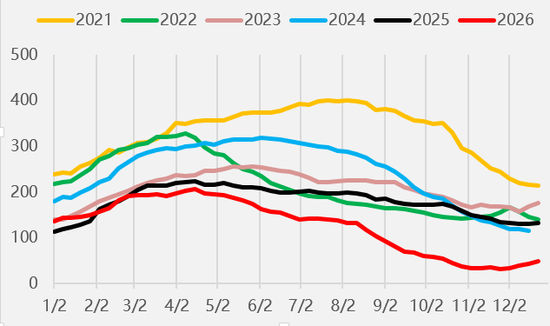
前三季度雖然瀝青需求受高價和投資不足的抑制,但瀝青供應收縮更加明顯,全國瀝青庫存三季度呈現持續去庫態勢,總庫存處於歷史低位。
按照四季度瀝青供應按年減少17%,需求按年下降25%的預期,我們推算四季度瀝青市場供需先緊後松,總庫存拐點將出現在11月。
圖 3.1:瀝青社會庫存率
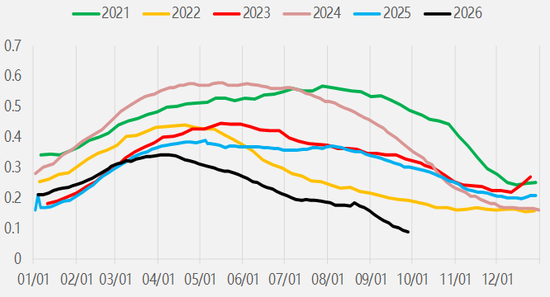
圖 3.2:全國瀝青總庫存及預測(萬噸)
04
瀝青成本端分析
由於石油瀝青是原油加工過程的一種產品,故瀝青價格及走勢與原油走勢有直接的正相關性。2026年三季度,受中東地緣局勢及霍爾木茲海峽通航情況的影響,原油價格整體高位,加之中重質原油貼水強勢,為瀝青價格提供了較強的成本支撐。
展望四季度,地緣政治波譎雲詭,油價可能維持高位震盪。整體來看,瀝青生產成本重心或將維持高位。
圖 4.1:瀝青生產利潤(元/噸)

圖 4.2:油市供需平衡情況(百萬桶/日)

05
供需先緊後松,關注市場結構
展望四季度,來自中東和委內瑞拉的原油到港量有望回升,國內瀝青原料緊缺情況部分緩解。我們預計四季度國內產量達到590萬噸,按月增加95萬噸或19%,按年仍減少121萬噸或17%。伴隨傳統淡季的來臨和瀝青價格的高企,瀝青需求預計按月回落,公路投資規模繼續收縮抑制需求,預計四季度瀝青需求按年減少25%。我們推算四季度瀝青市場供需先緊後松,總庫存拐點將出現在11月,關注瀝青月差和裂解價差走弱的機會。
06
燃料油裂解價差回落,
關注低高硫價差分化
2026年1-8月新加坡船用燃料油總銷量為3777萬噸,較去年同期增加2.5%。9月持續高企的運費繼續抑制來自歐洲的套利船貨流入量。同時美伊敵對行動再度升級,中東供應前景再次蒙上陰影,外加俄羅斯貨物的持續缺失,新加坡高低硫燃料油市場處於供應緊張狀態。下游船加油需求相對穩定,但夏季高硫燃料油發電需求在9月前減弱,一定程度上緩解新加坡高硫燃料油供應緊張的局面。
展望四季度,供應端來看,持續高企的運費繼續抑制來自歐洲的套利船貨流入量,雖然部分中硫組分將從巴西和地中海地區流入亞洲低硫燃料油市場,但市場中合規的成品船用燃料油供應仍將有限。中東緊張局勢持續抑制高硫燃料油的流出,此外,俄羅斯流入量也持續缺失,高硫燃料油市場供應依舊緊張。需求端來看,聖誕前全球海運出貨高位,船燃加註量將迎來高峯。日韓冬電備貨啓動,東北亞發電需求逐步走強,低硫燃料油需求迎來旺季。隨着區域煉油廠採購原油受限,高硫燃料油的進料需求將會增加。不過,隨着氣溫的降低,中東和南亞對於高硫燃料油發電需求將大幅減少。綜合來看,四季度低硫燃料油基本面相較高硫燃料油更為強勁,關注低高硫價差走擴的機會。
圖 6.1:新加坡船用燃料油銷量(千噸)
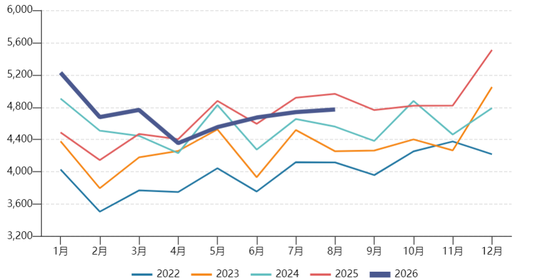
圖 6.2:新加坡低高硫燃料油價差(美元/噸)

編輯:王舟青
審核:趙洪虎/F0303315、Z0012132/
複覈:於心悅
報告完成日期:2026年9月30日
交易諮詢業務資格:證監許可〔2012〕38號