大地期貨研究院
觀點小結
核心觀點:Brt90-110
SoH流量的持續性可能不足,地緣烈度持續升級,油價震盪上行。
地緣烈度持續升級,9月中下旬以來中東海域被襲擊油輪的頻次明顯增加,胡塞對沙特管道、油田的襲擊力度也有所加強;美伊雙方關於談判披露的信息中分歧仍較大,核、海峽、制裁/經濟賠償;美方繼續向中東部署軍事力量,羅斯福航母已經啓航,預計11月中到達中東,兩個「愛國者」防空導彈連分別部署至沙特和卡塔爾。
海峽流量可能到達上限。近兩周單周通過SoH的量級已經超過1000萬桶日,再加上sts和富查伊拉、yanbu等替代渠道的量級,單周流量幾乎達到戰前水平。但我們認為持續性不足,主要基於:1. 高位loading優先消耗岸罐庫存,庫存已至低位;2. 進海峽的空船量級持續減少;3. 目前海灣國家的產能恢復還未跟上loading速率;4.運費飆升,加上現貨貼水,逼近買家承接上限。
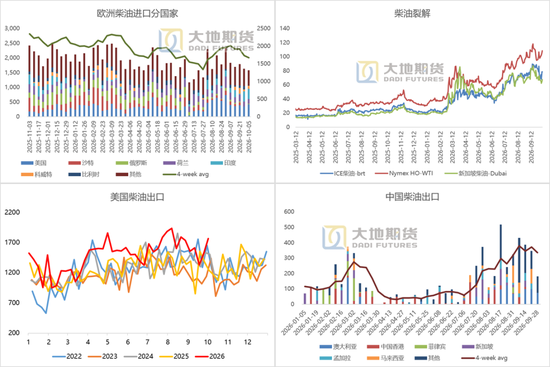
IEA將在未來四個月繼續釋放spr,具體細節於10月15日左右公布。柴油釋放水平佔大頭,短暫緩解歐洲入冬前的柴油緊張格局,但消耗庫存並不是長久之計,目前看美國出口達到極限,中國出口仍需要看政策,俄羅斯和印度的補充能力仍然有限。
短期地緣繼續升級概率較大,供應達到瓶頸後趨於緊張,油價易漲難跌。
01、局勢升級;SoH流量到上限
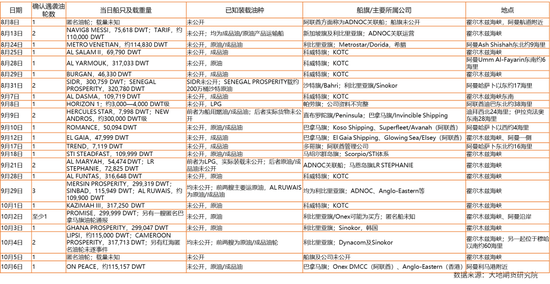
9月以來油輪遇襲頻次增加
-
公開信息匯總,8月被襲擊的油輪數量在10艘左右,9月升至15艘左右,10月至今已發生7起左右,被襲擊頻次明顯增加;
-
襲擊最為集中的區域是SoH靠阿曼一側的航道;
-
被襲擊的油輪中直屬中東國家的包含阿聯酋、科威特、沙特;
-
除了vlcc外,sts的船隻同樣有所涉及。
數據來源:大地期貨研究院
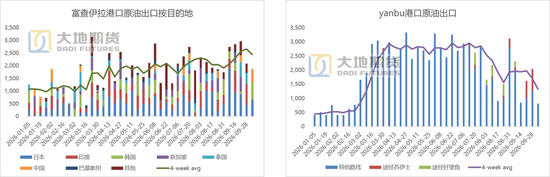
中東單周流量幾乎恢復至戰前水平
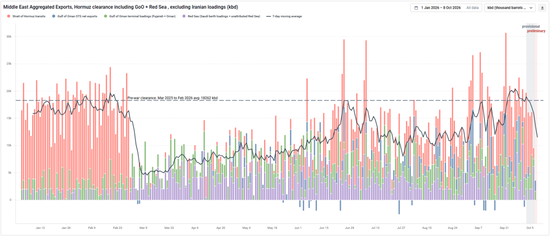
SoH的增量主要來自沙特從東西管道的轉移
前兩周途徑SoH的原油量級平均達到1000萬桶日;通過sts的量級平均在250萬桶日左右。
可觀測渠道伊朗油的出口仍為0。

東西管道裝船量降至200左右
前兩周紅海對外出口量維持在200萬桶日左右,主要方式仍是通過埃及管道以及繞路蘇伊士來完成。
流量能否持續?
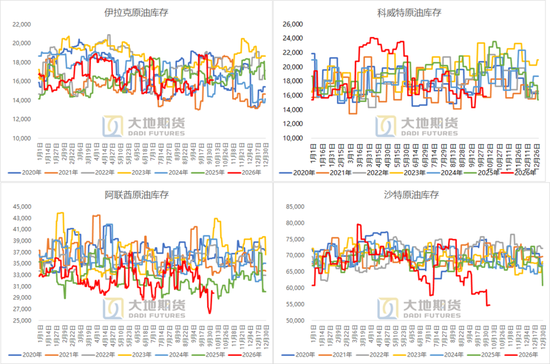
1.庫存角度,近兩周的積極loading更多還是消耗現有庫存為主,海灣國家的岸罐庫存均已降至低位,為loading提供持續性的支撐減弱。
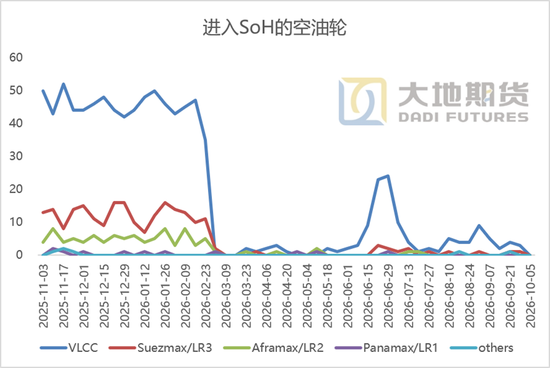
2.進入海峽的空船量持續減少,sts的船可能也已達上限。
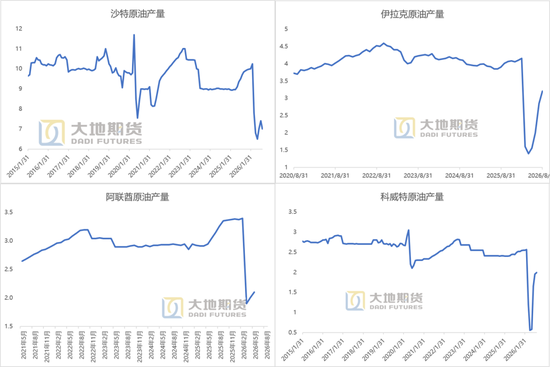
3.目前來看產量還沒有完全跟上。
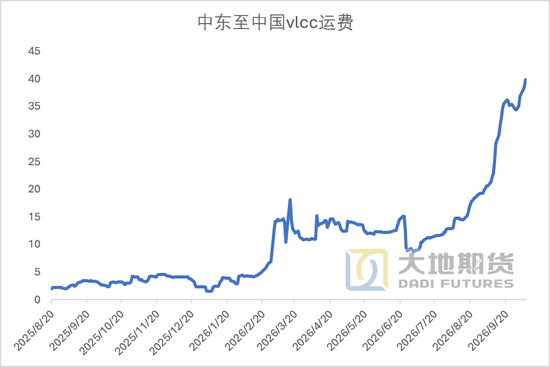
4.運費飆升至歷史極值,加上現貨貼水,幾乎達到利潤breakeven線。
02、又雙叒放spr
IEA再次釋放1億桶原油及油品
未來四個月內,IEA計劃再次釋放共1億桶的原油及油品量級,其中柴油將在前20天優先釋放,具體國家和油種的分配細節大概在10月15日左右公布。

IEA再次釋放1億桶原油及油品
釋放柴油spr庫存,歐柴crk走弱。
03、結構數據更新
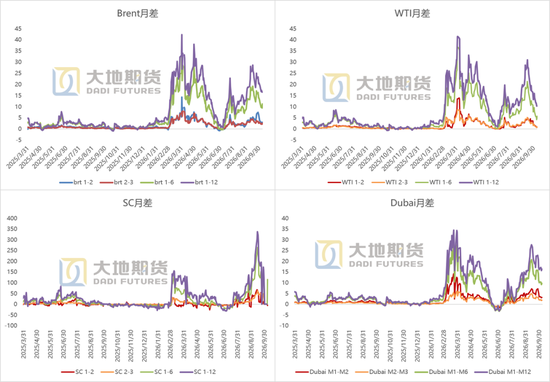
IEA釋放spr,月差back走縮
截至10月7日,ti近次月價差收於0.73,近2-3收於0.71;brt近次月收於2.75,近2-3收於2.18;SC近次月收於12。
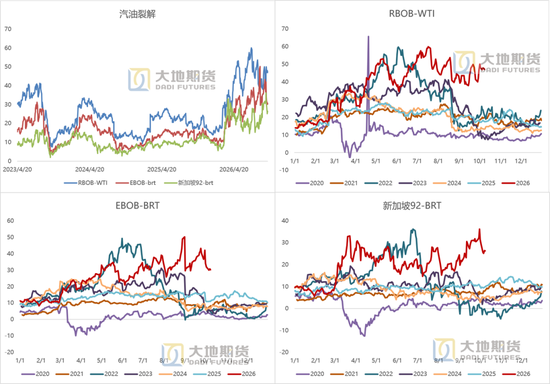
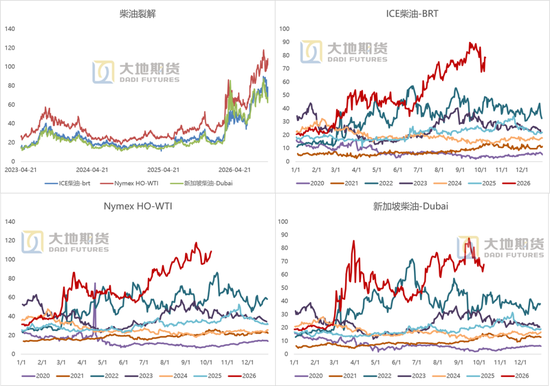
油品裂解持續走高
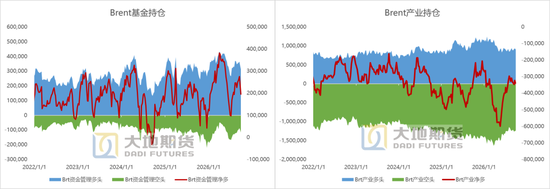
Brt淨多回落
9月29日當周,brt基金多頭減少20167手,空頭增加13091手,淨多減少33258手。
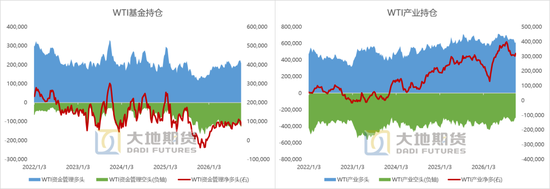
ti淨多回落
9月29日當周,TI基金多頭減少14162手,空頭增加8074手,淨多減少22236手。
黃琬喆
從業資格證號:F3075583
投資諮詢證號:Z0020508
聯繫方式:huangwz@ddqh.com