來源:一德菁英匯
節後第一個交易日,不少交易者都發現了一個反常的市場現象:外盤整體沒有明顯上漲,國際原油價格也保持震盪,但是國內能化板塊卻走出了獨立的上漲行情,多個品種甚至直接觸及漲停。這種分化走勢到底是什麼原因導致的?今天我們就結合最新的宏觀邏輯和產業基本面,給大家拆解清楚背後的核心驅動。
01
首先要搞懂:當前原油的核心定價邏輯已經不是供需
很多交易者分析能化板塊,第一反應就是看原油價格,認為「原油不漲,能化就沒有上漲基礎」,但這個邏輯在當前的地緣和宏觀環境下,已經出現了明顯的偏差。
我們首先要明確:現階段原油的價格走勢,本質上已經不是由普通的供需關係決定,而是由美國的核心利益導向決定的。從十一假期的國際局勢就可以看到,中東地緣衝突遲遲沒有降溫的跡象,沙特持續轟炸也門相關區域,俄羅斯也在密集打擊烏克蘭基礎設施,整個能源運輸的關鍵航道始終處於不穩定的狀態。
為什麼美國不着急推動局勢平息?原因非常現實:當前高油價完全符合美國軍工集團、能源集團的核心利益。我們甚至可以看到一個非常直白的信號:美國在假期公布了半年來中東行動的戰損報告,詳細列出了戰機、雷達、基地的損失情況,這份報告根本不是給公衆看的,而是給國會看的——目的就是要申請更多軍費預算。只要軍費還沒有批下來,中東局勢就不會真正緩和,原油價格就不存在大幅下跌的基礎,會長期維持在高位震盪的區間。
也就是說,原油現在的核心邏輯是「易漲難跌,維持高位」,哪怕沒有短期的大幅拉升,也已經給能化板塊提供了足夠的成本支撐。市場交易的不是「原油漲多少」,而是「原油不會跌」的確定性,這是能化板塊能夠獨立上漲的第一個基礎。
02
分化的根源:國內基本面的預期差正在被修復
在原油成本端託底的基礎上,國內能化板塊上漲的核心動力,來自於國內宏觀基本面的預期修復,這也是和外盤走勢分化的根本原因。
十一節前市場對國內經濟的預期普遍偏悲觀,這種悲觀情緒已經充分反映在了各個品種的價格裏。但節前公布的PMI數據其實已經給出了明確的復甦信號:整體PMI回到榮枯線以上達到50.2,尤其是建築業PMI的新訂單按月回升超過3個百分點,這個回升幅度是非常高的。
這個數據說明什麼?說明之前出台的地產新政、貼息貸款、基建穩增長政策的託底作用已經開始顯現。建築業對未來需求的預期已經在轉向樂觀,而建築業的需求直接關聯到大量能化品種的下游消費:比如PVC對應管材需求、瀝青對應道路基建需求,甚至甲醇、乙二醇等品種也間接和地產、基建鏈條相關。
之前市場過於悲觀,把「需求會持續走弱」的預期打得太滿,現在政策效果逐步顯現,預期差自然就帶來了修復行情。外盤沒有反映國內的政策預期,自然就不會出現同步上漲,這就導致了「外盤穩、國內漲」的分化。
03
品種層面:結構化行情背後的產業邏輯支撐
除了宏觀層面的驅動,本輪能化板塊的上漲也有非常明確的產業邏輯支撐,不是單純的情緒炒作,不同品種的上漲各有其基本面依據:
1. 低估值品種的估值修復
部分能化品種之前的價格已經跌到了估值底部,比如玻璃價格跌破900元/噸,純鹼、燒鹼的價格也已經長期處於低位,基本上已經把「產能過剩、需求疲軟」的利空完全定價。一旦市場情緒好轉,資金自然會優先選擇這些安全邊際高的品種做修復行情。
2. 政策利好品種的提前交易
比如PVC這一輪的上漲,本質上就是市場在提前交易「六張網」等新基建的需求預期。雖然短期來看,新基建對PVC需求的拉動還沒有完全落地,和龐大的產能相比可能實際增量有限,但資金會提前交易預期,等到需求真正落地的時候,行情反而可能已經兌現。
3. 獨立供需邏輯的品種走強
還有部分能化品種有自己獨立的供需邏輯,和外盤、原油的關聯度本身就不高。比如尿素的價格走勢主要看國內農業需求和工業開工情況,甲醇的走勢會受到煤價、國內裝置開工率的影響,這些品種的上漲更多是自身基本面驅動,自然不需要和外盤保持同步。
4. 全球缺柴油催化競品交易走強
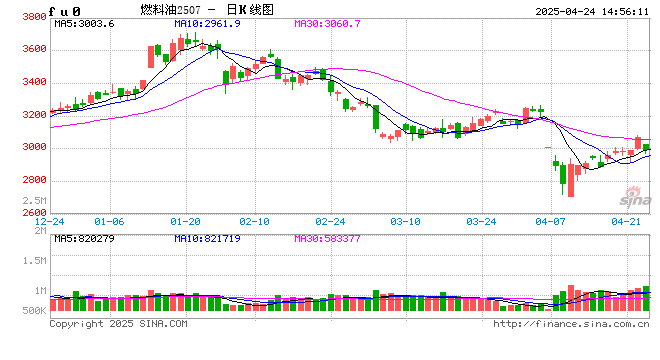
現在市場交易熱點從原油緊張向成品油危機轉移,一旦石油煉化向汽柴油生產傾斜,會和燃料油及化工原料鍊形成原料競爭,導致石油煉化間此消彼長,加上節後風險偏好迴歸助推燃油和苯系化工集體大漲。
04
後續能化板塊怎麼看?
很多交易者現在最關心的問題是:能化板塊這波上漲能不能持續?後續應該怎麼操作?我們給大家梳理幾個核心的交易思路:
1. 不要盲目沽空和原油關聯度高的品種
還是要再次強調,只要中東局勢沒有真正緩和,只要美國的軍費還沒有落地,原油就沒有大幅下跌的基礎。對於和原油關聯度高的能化品種,比如PP、塑料等,不要單純因為「基本面弱」就去沽空,成本端的支撐會遠超你的預期,沽空的性價比非常低。
2. 沽空優先選有產能壓力、炒作過後的品種
如果確實想要找沽空的方向,優先選擇那些本身產能壓力大、短期上漲是靠情緒炒作的品種。比如PVC如果後續因為新基建的利好持續拉升,就可以在連續不創新高的時候嘗試逢高沽空,畢竟龐大的產能是實際存在的,需求拉動的預期很容易證僞。另外尿素也是可以納入觀察的沽空品種,供需本身相對寬鬆,炒作過後容易出現回落。
3. 長期關注穩增長相關的低估值品種
十月份國內大概率還會有進一步的穩增長政策出台,對於和地產、基建鏈條相關的低估值能化品種,可以逢低佈局多單,重點關注需求修復的落地情況。此外,黑色系中與地產基建相關的品種,尤其是焦煤等已經貼水非常嚴重的,一旦需求好轉,貼水修復的行情會非常凌厲。