來源:期貨日報
2026年前三季度,銅市場在宏觀擾動與產業供需的反覆博弈中走出強勢行情。儘管中東地緣衝突、聯儲局貨幣政策轉向等因素一度引發市場調整,但礦端供給約束持續強化,疊加美國銅進口關稅預期引發全球貿易流重構,銅價中樞仍不斷抬升。
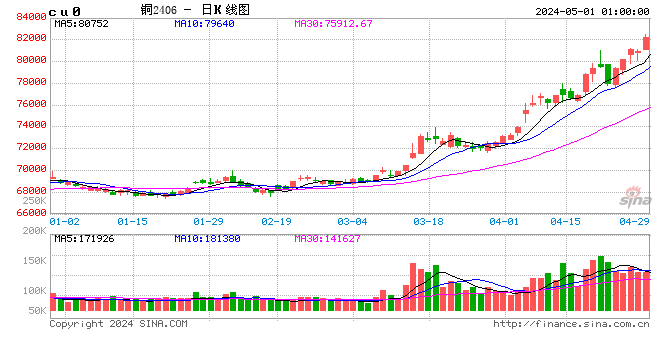
9月10日,LME三個月期銅價格盤中觸及14875美元/噸,創下歷史新高;滬銅期貨主力合約價格當日站上112330元/噸的次高位,距離1月底創下的114160元/噸的歷史高位僅一步之遙。
進入四季度,分析師認為,此前主導行情的礦端供給緊缺、冶煉減產與庫存遷移等因素仍將提供支撐,但美國「232銅關稅」政策的最終走向及美國銅庫存能否迴流,將成為影響銅價的重要變量。
擾動不斷,銅價為何越來越強?
回顧前三季度,銅市場並非一帆風順。一德期貨有色金屬分析師王偉偉表示,前三季度地緣衝突、避險情緒及滯脹和聯儲局加息預期升溫,曾對銅價估值形成明顯抑制。
2月28日,中東局勢全面升級,原油價格大幅上漲,布倫特原油期貨價格一度衝上120美元/桶。霍爾木茲海峽航運風險上升,疊加市場擔憂滯脹情緒升溫,能源成本抬升與資金風險偏好下降共同壓制銅價表現。
6月18日,聯儲局FOMC會議釋放超預期「鷹派」信號,市場降息預期顯著逆轉。隨着美元指數和10年期美債收益率同步衝高,銅價再度面臨調整壓力。
光大期貨金屬分析師展大鵬表示,儘管前三季度宏觀因素反覆擾動,但在銅精礦加工費(TC)持續惡化、供給收縮預期,以及由美國精煉銅貿易套利引發的區域供需失衡等因素推動下,銅價重心仍然持續上行。
從基本面來看,王偉偉表示,全球銅礦減產、TC持續下行,銅供給收縮力度明顯大於消費端的下滑力度。在基本面支撐下,滬銅價格站穩100000元/噸關口。
從供需數據來看,2026年全球銅礦供給增速預計僅為0.58%,低於精煉銅需求1.90%的增速。全球精煉銅過剩量預計由2025年的46.9萬噸降至2026年的25萬噸,供給趨緊。
與此同時,需求結構也在發生變化。儘管傳統產業拖累銅消費需求,但算力、儲能等新興領域持續提供增量支撐,銅消費總量仍保持增長。礦端供給增長乏力、供需增速差收窄,為銅價提供了較為堅實的底部支撐。
美國「吸銅」顯著,全球銅庫存明顯分化
如果說礦端緊缺是前三季度銅價上漲的產業基礎,那麼美國「232銅關稅」政策預期,則是今年銅市場頗具戲劇性的擾動因素之一。
2025年,美國啓動「232銅關稅」調查,對銅半成品加徵50%關稅,同時提出計劃:自2027年起對精煉銅徵收15%進口關稅,2028年提高至30%。儘管後續政策細則經過多次調整,但最終落地情況仍備受市場關注。
在美國「232銅關稅」政策預期影響下,COMEX銅相對LME銅持續存在溢價。貿易商為獲取跨市場套利收益,將大量銅資源運往美國,推動美國銅庫存持續累積。SMM數據顯示,2025年9月至2026年9月,COMEX銅庫存從約32萬短噸升至約77萬短噸,增幅超1倍。
與之相對的是,LME銅庫存從2026年4月約40萬噸的階段高位回落至約25萬噸。美國銅持續累庫、其他市場去庫,形成了鮮明對比。
這一變化也傳導至國內現貨市場。SMM數據顯示,SMM 1#電解銅升水近期一度接近1400元/噸,達到2023年10月以來高位。
SMM銅研究團隊認為,美國關稅預期持續吸引銅資源流向美國,是全球銅資源錯配的重要原因。與此同時,國內再生銅原料供給偏緊,削弱了對精煉銅供給的補充作用,疊加中秋、國慶節前下游集中備貨,共同推動國內現貨供給趨緊。
不過,隨着9月底美國關稅政策觀察點臨近,市場對新增套利機會的態度趨於謹慎。上述團隊表示,近期COMEX銅與LME銅價差持續收窄,部分合約價差已不足以覆蓋運輸、孖展、倉儲及交割轉換成本,新增實貨運往美國的套利窗口基本關閉。
值得注意的是,儘管9月29日市場關注的美國關稅政策時間點並未出現明確結果,但這並不意味着美國銅關稅措施取消。若美國繼續保留未來對精煉銅徵稅的預期,貿易商仍可能提前佈局,全球銅資源向美國集中的趨勢仍可能延續。
四季度銅價如何演繹?美國關稅政策或成最大變數
展望四季度,市場關注點依舊在美國「232銅關稅」最終落地情況。
推演來看,王偉偉認為存在三種可能情景:若美國按計劃對精煉銅加徵15%關稅,全球銅貿易流可能進一步重構,非美地區現貨庫存持續去化,銅價有望獲得新的結構性支撐;若美國關稅政策繼續「懸而未決」,市場將圍繞美國關稅預期反覆博弈,銅價可能維持高位寬幅震盪;若美國明確擱置精煉銅關稅政策,前期關稅溢價可能快速回撤,COMEX銅庫存迴流預期升溫,銅價將面臨階段性調整壓力。
展大鵬認為,儘管當前非美地區銅現貨緊張、LME銅近月合約呈現深度Back結構,但並不完全反映真實消費需求的強勁增長,其中相當一部分來自美國關稅政策預期驅動下的庫存搬運。一旦美國關稅政策明確銅關稅稅率、生效時間及豁免條件,市場交易邏輯可能從此前的「搶運囤積套利」轉向「利多落地與庫存迴流」。屆時,美國銅進口量可能明顯回落,已經累積的庫存可能重新尋找交易與交割渠道。無論是COMEX銅註冊倉單註銷後轉運至LME倉庫,還是商業庫存通過貿易渠道重新流入非美市場,都可能對LME定價體系形成衝擊。考慮到庫存轉運需要時間,銅價調整大概率表現為緩步回落,而非斷崖式下跌。
展大鵬進一步提示,礦端供給約束仍將限制銅價下行空間,銅的中長期供需矛盾仍將延續。
從更長周期來看,王偉偉表示,全球銅礦產能瓶頸仍然存在,2027年全球精煉銅市場預計維持弱過剩格局,過剩量約為39.5萬噸,尚未出現大幅累庫壓力。綜合來看,四季度銅市場將受礦端供給約束、新興需求兌現及美國關稅政策三方面影響,預計銅價整體震盪偏強。