智通財經APP獲悉,中信建投發布研報稱,海外安全討論尚未改變模型高頻迭代節奏,RSI逐步成為OpenAI、Anthropic等頭部模型企業共識;國內阿里(09988)、智譜分別完成約800億港元、50億美元孖展,規模化投入支撐模型能力追趕,騰訊(00700)亦加大海外算力採購。商業化方面,海外企業合作深化,ChatGPT廣告年化收入運行率達到10億美元,Muse推動消費端變現路徑拓寬;國內Agent仍有望通過提升單用戶任務密度,帶動Token調用及新一輪ARR增長。國內AI板塊整體趨勢上行,建議關注算力服務、國產芯片與超節點,以及具備場景、數據和企業交付能力的B端AI應用廠商。
中信建投主要觀點如下:
海外:模型能力繼續提升,企業部署和消費端變現落地
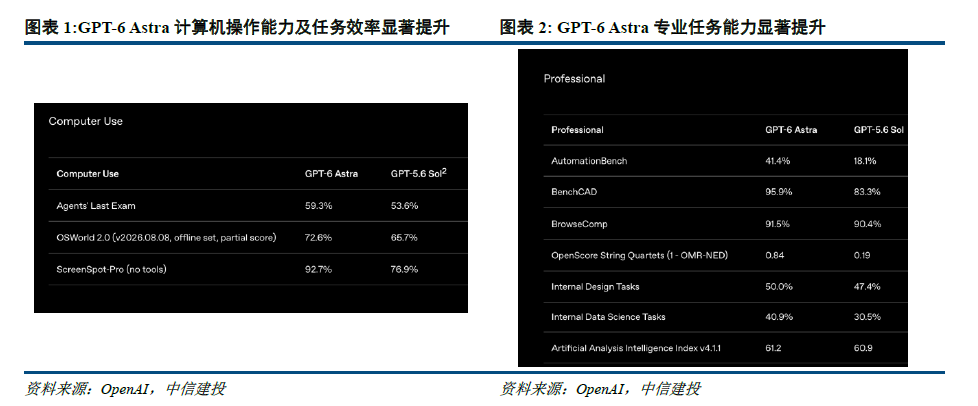
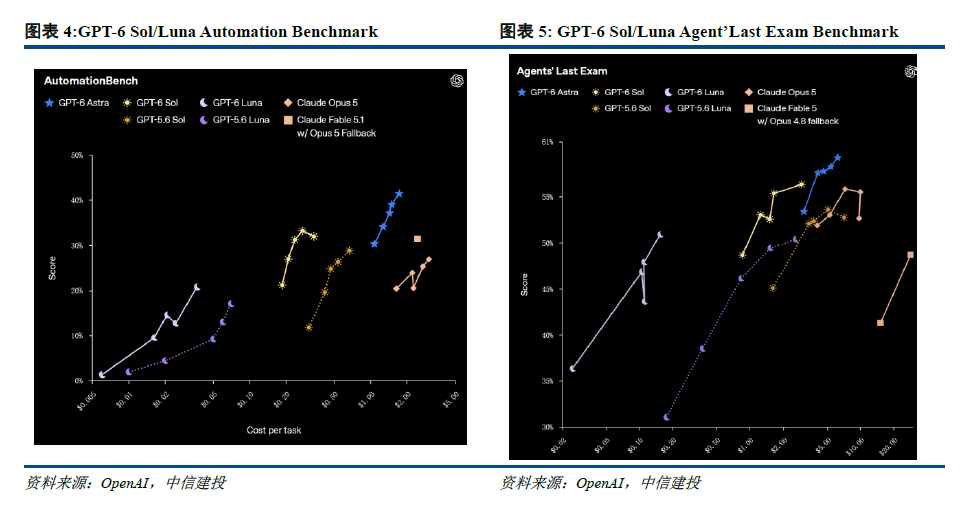
安全討論尚未改變模型高頻發布節奏,OpenAI與Anthropic接連更新GPT-6 Sol/Luna、Opus 5.5和GPT-6.1 Sol,後者能力接近GPT-6 Astra的同時成本僅1/5。研發自動化開始反哺模型迭代,截至8月,Claude在人類監督下主導的研發工作佔比升至26%。商業化方面,Anthropic與Salesforce、貝恩深化合作,推動Agent進入企業流程;ChatGPT廣告年化收入運行率達到10億美元,Muse拓展個人任務入口,消費端商業價值開始釋放。
國內:孖展支撐模型擴展,Agent任務加速ARR上行
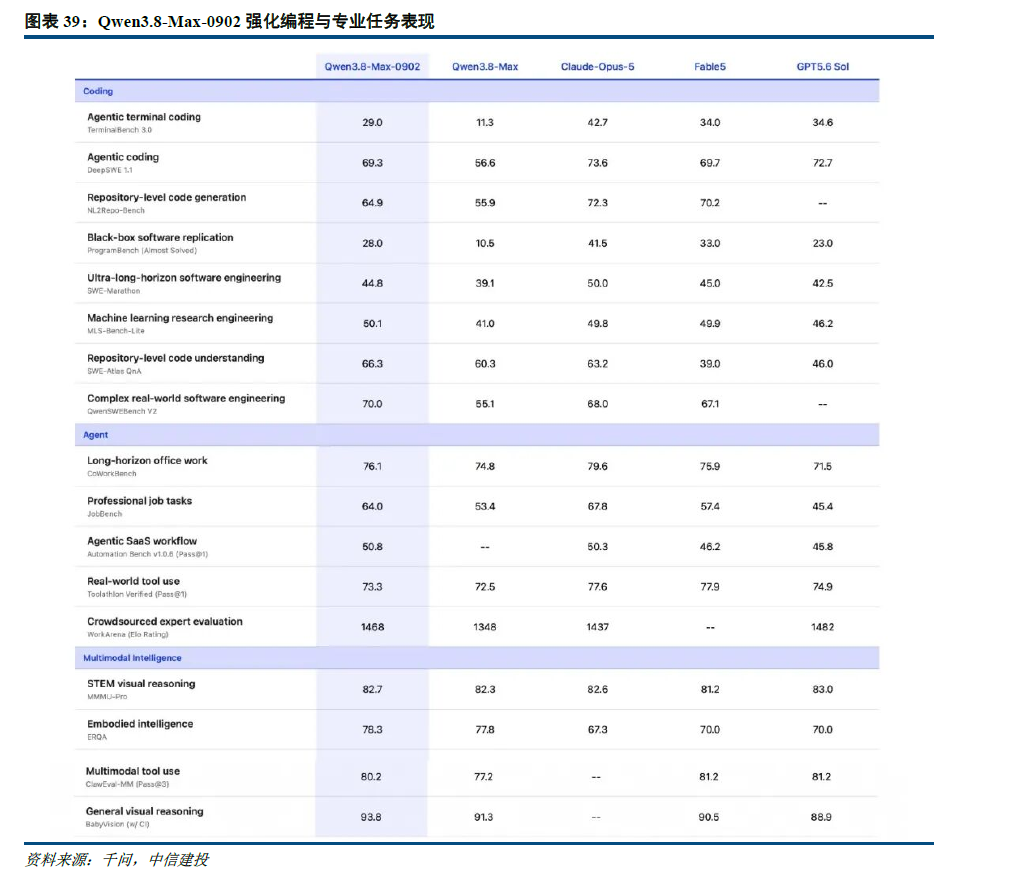
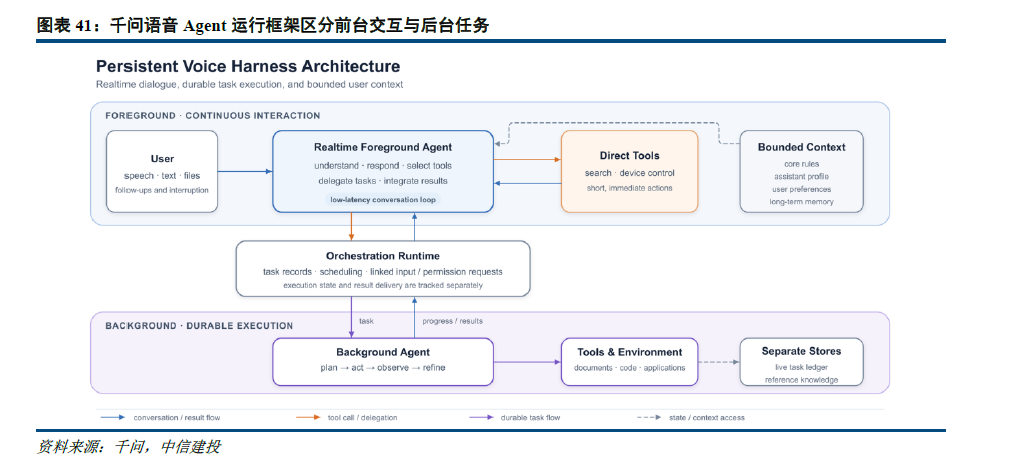
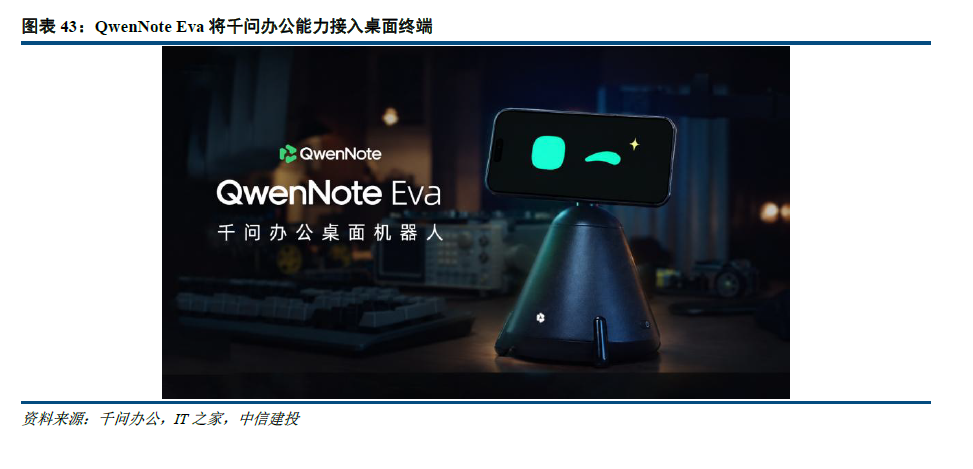
阿里完成約800億港元配售,智譜完成約50億美元股債孖展,騰訊亦加大海外算力採購。商業化方面,MiniMax 7月Token消耗量達到1月的20倍,智譜將年末ARR目標由24億美元上調至30億美元。辦公Agent競爭及Harness生態仍在演進,下一階段增長更取決於有效任務量、使用留存和付費轉化,模型能力提升有望帶動新一輪收入擴張。
行情回顧:硬件與海外軟件修復領先
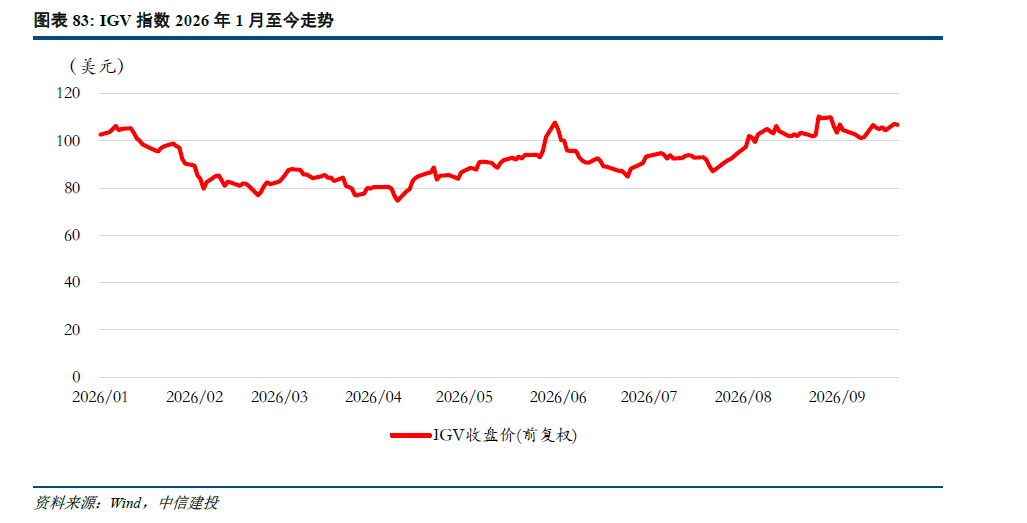
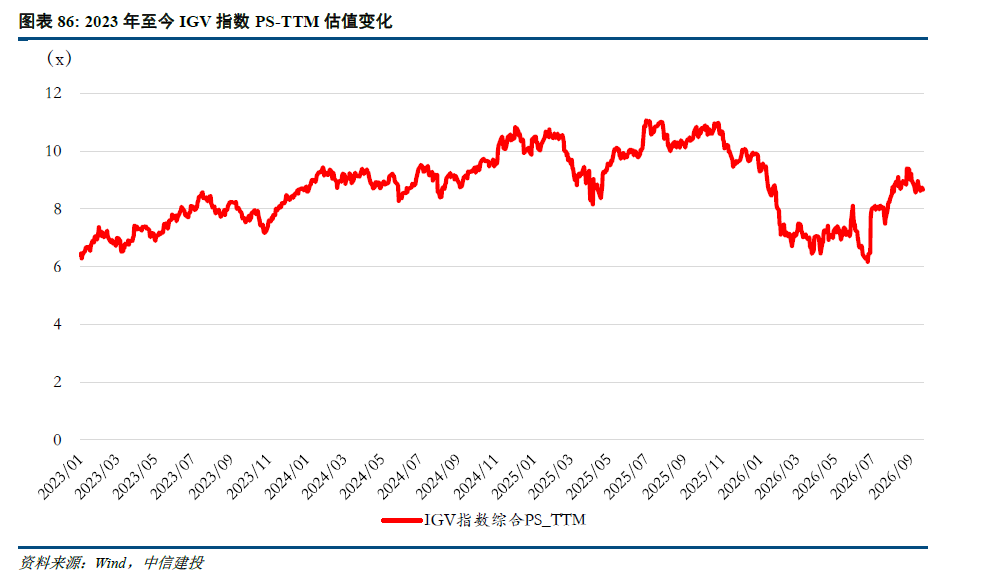
以7月31日收盤為基期,截至9月30日,IGV和費城半導體指數分別上漲12.6%、11.6%;A股通信、電子上漲4.7%、3.2%,計算機、傳媒下跌5.2%、3.2%。估值方面,IGV綜合PS-TTM為8.59倍,申萬計算機、傳媒分別為2.80倍、2.68倍,較2025年末分別下降10.1%、21.6%、18.6%。海外軟件的AI付費與數據調用增長為估值修復提供支撐,國內應用端表現仍較分化。後續定價將更加重視客戶採購、持續使用及利潤貢獻,具備明確AI收入和交付能力的企業更有望獲得估值支撐。
風險提示
(1)AI產業商業化落地不及預期:目前各環節AI 產品的商業化模式尚處於探索階段,如果各環節產品的推進節奏不及預期,或對相關企業業績造成不利影響;
(2)市場競爭風險:海外 AI 廠商憑藉先發優勢,以及較強的技術積累,在競爭中處於優勢地位,如果國內 AI 廠商技術迭代不及預期,經營狀況或將受到影響;同時,目前國內已有衆多企業投入AI產品研發,後續可能存在同質化競爭風險,進而影響相關企業的收入;
(3)政策風險:AI技術的發展直接受各國政策和監管影響。隨着AI在各個領域的滲透,政府可能會進一步出台相應的監管政策以規範其發展。如果企業未能及時適應和遵守相關政策,可能面臨相應處罰,甚至被迫調整業務策略。此外,政策的不確定性也可能導致企業戰略規劃和投資決策的錯誤,增加運營的不確定性;
(4)地緣政治風險:在全球地緣政治環境的波動下,尤其美國對中國的出口限制或將直接影響國內企業算力芯片的獲取,進而影響其產品研發和市場競爭力。同時,地緣政治風險也可能導致 AI 產品開拓海外市場面臨障礙,影響相關企業的營收情況。