熱點欄目
客戶端
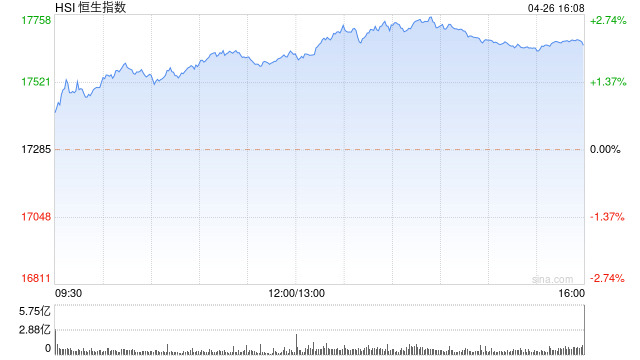
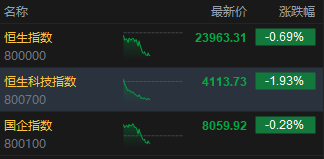
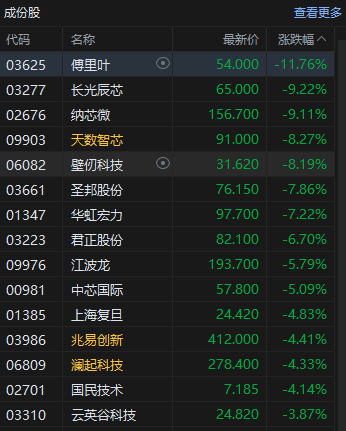
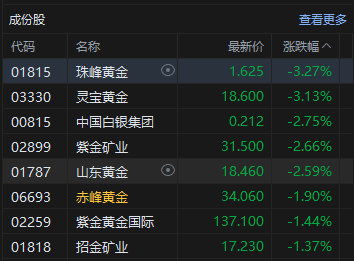
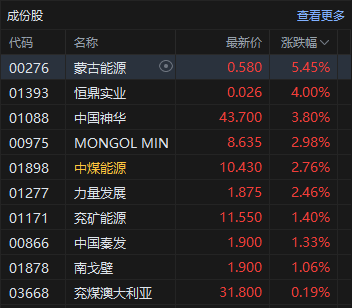
10月8日消息,港股三大指數集體下跌。截至午間收盤,恒生指數跌0.69%,報23963.31,恒生科技指數跌1.93%,國企指數跌0.28%。盤面上,科網股普跌,聯想集團跌超5%,快手、百度跌超2%;半導體板塊跌幅居前,瀾起科技跌超4%;黃金股普遍承壓,靈寶黃金跌超3%;煤炭股逆勢上漲,中國神華漲近4%。
半導體板塊跌幅居前,瀾起科技跌超4%。消息面上,10月8日,三星電子公布的最新財報預告顯示,預計第三季度銷售額195.00萬億韓元,按年增長127%,市場預估201.9萬億韓元。預計第三季度營業利潤107.40萬億韓元,按年增長783%,市場預估108.67萬億韓元。整體按年增速強勁,但均低於預期。
黃金股普遍承壓,靈寶黃金跌超3%。消息面上,美債長端利率中樞持續上行,疊加美元保持強勢,貴金屬市場走勢震盪。當前10年期美債收益率已經升至5.31%,30年期美債收益率進一步升至5.7%上方。與此同時,9月聯儲局會議紀要放鷹,聯儲內部官員雖在加息理由上存在分歧但仍然預期在年底前仍將進一步加息。
煤炭股逆勢上漲,中國神華漲近4%。消息面上,國慶節後北方地區將逐步進入冬儲補庫階段,階段性集中採購有望帶動需求回升,對煤價形成支撐。國泰海通證券指出,冬儲需求釋放節奏是四季度關注重點,煤價仍存在進一步上行空間。另外,印度發電廠煤炭庫存已接近五年來最低水平,相當於全國超過40%燃煤發電能力的電廠,煤炭儲備僅夠維持4天甚至更短,大範圍停電風險陡增;同時,全球最大煤炭出口國印尼的月度出口量創下五年新低。海外供給收縮直接強化了國際煤價的支撐邏輯。
新浪合作大平台期貨開戶 安全快捷有保障
![]()