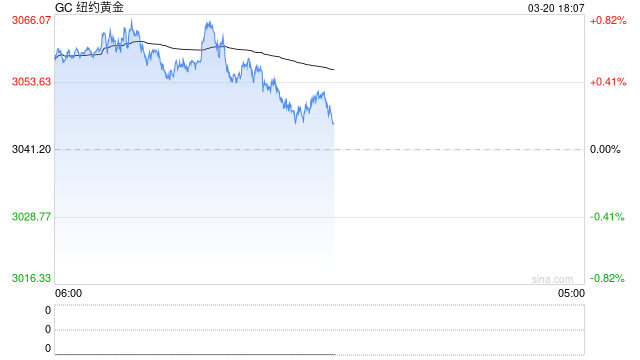
國慶假期,國際金價整體呈現低位窄幅震盪、重心繼續下移的格局。期間10月1日金價一度衝高至4218.39美元,隨後急速跳水,自8月下旬以來累計跌幅已超過10%。核心壓制來自美債收益率的持續飆升。10年期美債收益率在假期期間一度攀升至5.365%,創2002年以來新高;30年期收益率觸及5.732%。美債收益率走高直接抬升了持有無息資產黃金的機會成本,美元指數同步升至102.36附近,處於2025年4月以來高位。
此外,聯儲局9月會議紀要的公布,構成了隔夜金價加速下探的直接觸發因素。紀要顯示,19名官員一致支持9月加息決定,多數官員仍預計年底前可能再加息一次。儘管9月非農僅新增2.9萬人、遠低於預期的9萬人,一度令市場削減10月加息押注,但紀要的鷹派信號迅速蓋過了就業數據的短暫利好。10月加息概率雖降至低位,但CME FedWatch顯示市場對12月加息的定價仍在半數以上。但下方支撐同樣真實存在。央行10月7日披露,9月末黃金儲備達7747萬盎司,按月增加74萬盎司,連續第23個月增持,且9月購金節奏較8月進一步加快。全球央行層面,世界黃金協會數據顯示8月全球央行淨購金39噸,年內累計購買量推升至170噸。持續且加速的官方購金行為,或為金價構築一條難以被短期利率波動擊穿的中長期底部。
綜合來看,非農大幅走弱抑制了貴金屬的短期下行空間,但長端利率高企與美元強勢仍構成估值約束。10月貴金屬關注重點在於,就業走弱能否倒逼聯儲局在12月放棄進一步加息,以及通脹能否在能源價格高企的背景下維持回落趨勢。
資料來源:Wind、光大期貨研究所
撰稿:史玥明
從業資格:F03097365
交易諮詢資格:Z0017563
免責聲明:本報告的信息均來源於公開資料,我公司對這些信息的準確性、可靠性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,並不構成任何具體產品、業務的推介以及相關品種的操作依據和建議,投資者據此作出的任何投資決策自負盈虧,與本公司和作者無關。