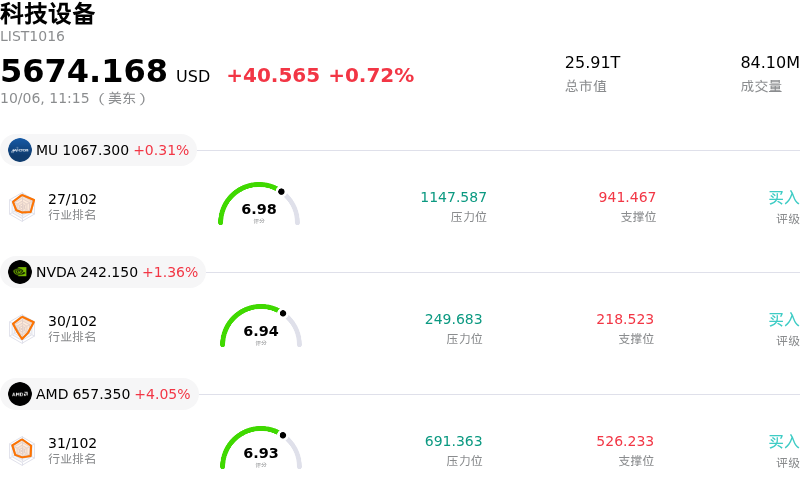
超威半導體 (AMD) 盤中上漲4.05%, 所屬行業科技設備上漲0.72% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 0.32%;英偉達 (NVDA) 上漲 1.35%;超威半導體 (AMD) 上漲 4.05%。
今日是什麼導致了超威半導體(AMD)股價上漲?
超威半導體(AMD)股價走高,因分析師大幅上調目標價以及管理層發表看好的戰略言論,激發了整個半導體板塊的機構情緒。推動股價上漲的一大關鍵催化劑是華爾街大行花旗的評級調整,該行在維持「買入」評級的同時,將其目標價上調至800美元。該投資機構強調,在個人AI Agent迅速普及的推動下,全球CPU市場預計將迎來擴張。分析師指出,智能體AI(Agentic AI)是持續運行而非被動響應的,與傳統聊天機器人相比,其計算和推理需求呈數量級增長。此外,受服務器處理器強勁表現帶動季度業績有望超預期並上調指引的預期推動,斯蒂費爾(Stifel)將其目標價上調至700美元,進一步鞏固了這一積極勢頭。
為本輪上漲提供基本面支撐的是,首席執行官蘇姿豐(Lisa Su)在亞洲供應鏈考察期間確認,公司計劃在2027年大幅增加芯片產量,以滿足持續強勁的人工智能需求。管理層與包括領先晶圓代工廠和存儲芯片廠商在內的關鍵製造及高帶寬內存(HBM)合作伙伴的高層互動表明,隨着生產規模的擴大,供應瓶頸預計將得到緩解。管理層表達了強烈的信心,認為對高性能計算組件的高企需求將持續多年,進一步鞏固了公司的長期增長前景。
隨着企業工作負載向自主多步驟AI框架轉型,行業底層動態繼續有利於高性能芯片製造商。機構支持的增加,加上對下一代加速器硬件和服務器處理器的樂觀情緒,在即將來臨的財報季前強化了投資者信心。儘管近期大盤出現波動,但數據中心算力的強勁需求指標以及不斷擴大的潛在市場預測,仍是該股的核心結構性推動力。
超威半導體(AMD)技術分析
超威半導體 (AMD) 技術面來看,MACD(12,26,9)數值8.167,處於買入狀態,RSI數值73.325處於買入狀態,Williams%R數值0.726處於超買狀態,注意關注。
超威半導體(AMD)媒體輿情
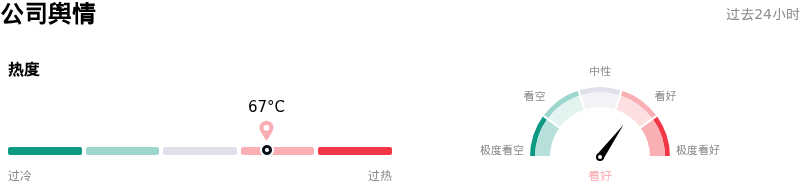
超威半導體 (AMD) 公司輿情熱度來看,當前熱度67,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
超威半導體(AMD)基本面分析
超威半導體 (AMD) 處於科技設備行業,最新年度營業收入$34.64B,處於行業9,淨利潤$4.33B,處於行業12。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$618.28,最高價為$1250.00,最低價為$320.00。
關於超威半導體(AMD)的更多詳情
公司特定風險:
- 下一代GPU產能爬坡拖累毛利率: 華爾街分析師點評指出,隨着下一代MI450 AI加速卡和Helios機架系統的初始生產與交付產能爬坡稀釋近期盈利能力,預計第四季度毛利率將受到約100個點子的拖累。
- 先進封裝與晶圓代工供應瓶頸: 管理層最新表態強調,由於台積電先進晶圓製造、高帶寬內存(HBM)及先進封裝環節持續存在產能瓶頸,芯片交付依然落後於企業級AI需求。
- 嚴重估值溢價與內部人資金流出: 衍生品市場活動顯示下行對沖需求高企,看跌/看漲期權比率升至1.07;同時,滾動市盈率超過160倍、近期股東股權稀釋擔憂以及超過3.73億美元的內部人拋售,使得該股極易發生劇烈波動。
- 超大規模雲廠商自研芯片的衝擊: 機構研究指出,隨着主要雲服務提供商加速自研專用CPU和AI處理器的內部開發與部署,AMD的EPYC和Instinct服務器業務正面臨日益加劇的結構性威脅。
原文鏈接