10月8日,美股第三季度財報季本周拉開帷幕。隨着財報陸續出爐,市場翹首以盼的一幕有望成真:標普500指數利潤再迎爆發式增長。
周二,美股收於歷史新高,投資者押注AI資本開支不會因債券收益率上升而脫軌。AI資本開支已成為美國市場和經濟的重要驅動力。若關鍵公司給出樂觀指引,疊加債市企穩,有望推動美股在年底強勢收官。
AI引擎全速運轉 標普500盈利增速直逼30%
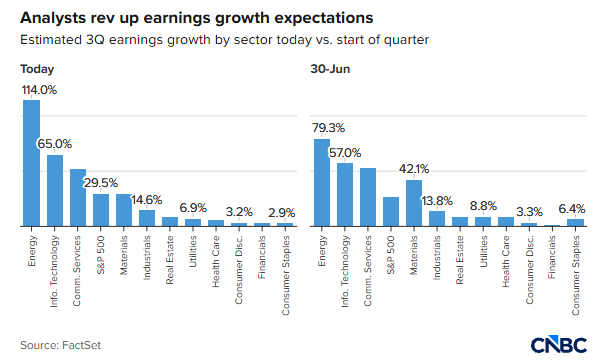
從指數層面看,利潤增長料將非常強勁。FactSet彙編的共識預期顯示,分析師預計標普500指數成分股第三季度盈利按年增長近30%,這一預測高於6月30日時的26.7%。
科技板塊仍是關鍵。該板塊佔標普500指數權重40%。若盈利預期下滑,這原本會引發擔憂,但現實恰恰相反。FactSet指出,科技板塊的每股收益(EPS)預期增速已從6月30日的57%升至當前的65%,部分得益於英偉達(NVDA.US)和美光科技(MU.US)的盈利預期上修。
分析師上調盈利增長預測
AI芯片製造商和其他大型科技公司的強勁業績,緩解了市場對周期見頂的擔憂。美光交出一份強勁財報,對更廣泛的AI芯片需求構成積極信號。消費端,Meta Platforms推出Muse智能體,點燃了AI賦能消費電商的軍備競賽。
更關鍵的是,盈利增長正從「七巨頭」向外擴散。羅素投資公司的數據顯示,這些巨頭預計平均增長20%,而標普500指數中其餘493只股票預計按年增長27%。
大型股之外,中小型股的盈利增長也呈現健康態勢。亞德尼研究負責人、經濟學家埃德·亞德尼指出,標普400中盤股指數2026年的營業利潤有望增長19%。他補充稱,分析師預計標普600小盤股盈利今年增長21%,2027年增長16%。
巴克萊策略師本周在報告中表示:「股市仍在對企業盈利做出反應。」他們寫道,標普500指數利潤今年有望增長30%,並稱:「2025-27年可能成為數十年來(不包括經濟衰退後的反彈)最快的三年盈利增長期。」
瑞銀同樣樂觀。瑞銀首席投資辦公室美洲區CIO兼全球股票主管烏爾裏克·霍夫曼-布爾查迪周三在報告中表示:「投資者應繼續為市場上行佈局,我們預計標普500指數到明年6月將升至8400點。」
繁榮下的裂縫:市場廣度惡化,債市高壓攪局
不過,除「七巨頭」和主要芯片商之外的股票,仍需盈利提振。市場廣度正在惡化。摩根士丹利數據顯示,截至9月底,僅約20%的股票交易價格高於50日移動均線,低於盛夏時的70%。
除了大型股,大量股票深陷熊市。標普500指數504只成分股中,近38%較52周高點下跌20%或更多。跌幅至少50%的公司包括科斯塔(CSGP.US)、Applovin(APP.US)、波士頓科學(BSX.US)、甲骨文(ORCL.US)和Coinbase(COIN.US)。
從行業層面來看,前景並非一片光明。儘管標普500指數的所有行業板塊預計都將實現增長,但FactSet數據顯示,自6月30日以來,有八個板塊的自下而上EPS預估遭下調,材料(-10.2%)、必需消費(-4%)和醫療保健(-3.3%)等板塊領跌。
即使指數利潤強勁,債券收益率上升也可能破壞行情。10年期美債收益率剛突破5.36%,創24年新高,高於8月的4.75%。收益率部分漲幅反映了強勁的經濟增長,但也反映了持續存在的通脹壓力。聯儲局偏好的核心PCE通脹指標8月為3%。若經濟不陷入衰退,可能還需再加息幾次,才能使通脹更接近2%目標。
利率上升對公用事業、必需消費和房地產等高股息板塊構成壓力。銀行也可能因固定收益投資組合而承壓,在資產負債表上累積虧損。
目前,利率上升尚未足以削弱AI交易和其他盈利增長動力。巴克萊策略師認為,即使利率上升一個百分點,市場也可能不受影響。他們指出:「如果盈利增長30%,實際利率上升100個點子,盈利增長(若尚未被定價)仍佔上風。股市明白這一點——這就是為什麼股價始終堅挺,不願下跌的原因。」
銀行財報與估值大考:美股年底衝高需跨「三道坎」
投資者應密切關注下周各大銀行發布的財報,以了解更高利率如何影響貸款、併購活動和IPO計劃。摩根大通、高盛、花旗集團和富國銀行將於10月13日發布財報。
盈利也將考驗市場高昂的估值。儘管標普500遠期市盈率已降至約19倍,但美國銀行表示,在20項估值指標中,有17項顯示該指數「昂貴」,這意味着未來十年年化回報率為-3%。
短期配置方面,美國銀行稱其動量和價值模型青睞能源、科技和通信服務板塊。傑富瑞則青睞盈利改善且具備「宏觀支撐」的板塊,並指出金融、醫療保健、科技和材料將受益。
要讓美股在年底前繼續走強,需要多個條件同時滿足:大型科技公司、銀行和其他關鍵公司的業績需超越華爾街預期;債券收益率需企穩;油價需下跌,最好在伊朗和平協議支撐下遠低於每桶100美元。
若這些條件全部兌現,美股有望在年底迎來強勁收官。