撰稿:邁克爾・桑託利
核心要點
- 對於擔心 AI 行情崩盤的投資者(我的 「神祕經紀人」 消息源也屬於這一類),債券市場當前具備多年來最好的價格,能夠提供資產緩衝。
- 文中附一份 AI 生成的模擬投資組合,素材源自我的電視節目與專欄往期內容。
- 為何 X 世代(GenX)看起來是對 AI 影響力熱情最高的一代人。
市場備忘錄
尤吉・貝拉有一句看似不合邏輯卻十分精妙的話:「天色早早地就暗下來了。」 這句話原本形容老洋基體育場夏末左外野的陰影,用來評估當下市場同樣貼切。 市場不斷有人篤定 AI 主題 「仍處於早期階段」,大衆普遍相信經濟動能會持續強勁,但與此同時,市場已經顯現出一些周期尾部特徵。
標普 500 指數二季度營業利潤增速超 30%,市場預計三季度也將達到這一水平;然而即便業績亮眼,指數僅比 6 月高點高出 2%。
標普遠期市盈率從一年前的 23 倍壓縮至如今 19 倍。這一信號可以解讀為兩方面:一方面投資者不願為當前創紀錄的利潤率、以及明年即將放緩的增長支付高溢價;另一方面,不斷上行的美債收益率會影響企業整體資本成本。
失業率維持低位,美國人掙多少花多少,消費支出韌性尚可。不過實際收入增速已經開始落後於通脹,居民需要動用儲蓄來支撐消費。
最近幾周,企業債利差從歷史極窄區間開始走闊。科技債發行疊加美債波動,正在考驗投資者的風險偏好。
當然,聯儲局政策也已經轉向:從去年的預防性降息,變為加息。市場預期後續還會再有幾次加息。強勁經濟雖尚能消化加息,但至少預示,這場已經持續五年多的經濟擴張或將受到抑制。
當然,上面每一條信號,都可以解釋為周期中段的調整,事實也有可能確實如此。市場是動態的,不會按固定時鐘運行,「行情漸晚」 不等於 「行情即將結束」。當政府財政赤字達到 GDP 的 6%,同時私人部門投入數萬億資金新建生產性資產(這類大規模資本投入過去一般只出現在政府緊急刺激時期),經濟很難快速陷入衰退。
AI 賽道龍頭估值收縮,一方面說明投資者已經意識到增長終將觸頂,另一方面,這也反駁了 「AI 股票存在泡沫」 的批評。美光股價依舊較 6 月高點低 15%;英偉達的估值相對大盤、以及防禦屬性、資本開支低的蘋果都存在顯著折價。在其他條件不變的前提下,這反映市場尚存理性,部分風險已經被消化。
市場走勢出現極端分化,很難提煉清晰的宏觀信號。連續數周,出現大量歷史罕見數據:標普 500 單日收漲、或是距離歷史高點很近的時候,卻有大量個股創 52 周新低。
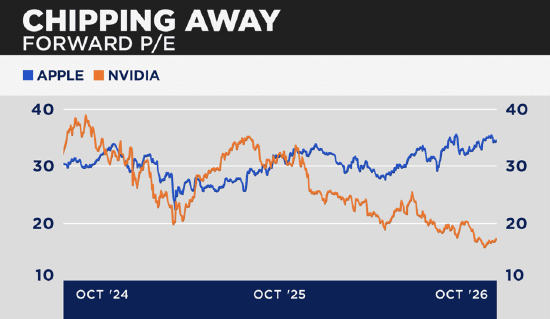
美債收益率不斷創出新高,進一步加劇市場紊亂。周期板塊承壓,資金涌入對利率不敏感、綁定 AI 主線的科技巨頭;結果就是大盤走高,大量個股創新低。在當前這個市場階段,指數上漲很少出現強勁普漲,下跌行情也不會完全沒有抵抗。
標普 500 在 6 月 2 日創出 7620 點歷史新高,隨後兩個月零兩天在窄幅區間橫盤,直到 8 月 4 日小幅突破,創下新高。距離這次突破又過去兩個月零兩天,指數再度窄幅震盪,今日開盤距離再創歷史新高僅差約 0.5%。
但自 8 月 4 日首次站上 7700 點以來,標普 500 成分股的股價中位數、羅素 2000 小盤指數、銀行指數以及等權可選消費板塊,跌幅在 4%–11% 之間。
歷史上,這種動盪的內部行情有時會釋放遠超大盤指數所體現的壓力,典型例子是 2018 年末。當年處於中期選舉年份,金融條件收緊疊加市場內部走弱,即便盈利增長 20%、衰退尚未出現,標普 500 到年末仍大跌近 20%。
當然那只是一次短暫但劇烈的市場壓力測試。隨後估值再度擴張,指數一路創新高,直至新冠疫情來襲。
宏觀風險顧問公司創始人兼 CEO 迪恩・庫納特,道出風險敏感型投資者面臨的困境:「長期被稱作‘無風險資產’的美債,如今在投資組合裏,更像是風險放大器而非穩定器…… 股債相關性抬升,推高組合波動率;但個股之間相關性走低,又壓低波動率,而且壓得很低。過去六個月標普成分股的實際相關性僅 4%。這個低到不可思議的水平,相當於給指數波動率打上了‘司美格魯肽’。」
當然很多人耐受司美格魯肽,身體狀態因此改善。當前市場結構對不加篩選的被動指數投資者格外友好。標普 500 持續加碼最強長期成長主線,把受衝擊、周期脆弱的板塊邊緣化,從而讓持有者躲過更深幅度回撤。
但終有一天,AI 科技板塊在指數中的權重會過度膨脹。標普這套強大的結構性保護機制,屆時反而會暴露在一輪崩盤周期與大規模資本損失之下。面對這個雖難以擇時、但風險不容小覷的前景,債券市場如今迎來多年難得的配置價值,可以作為投資緩衝墊。
市場溫度指標
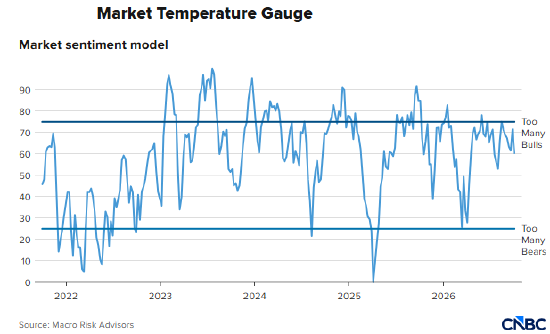
該指標由約翰・科洛沃斯編制,綜合多項數據,同時反映投資者的言論與實際交易行為。
科洛沃斯解讀最新讀數:「受金融條件收緊、跨資產引伸波幅上行影響,上周看漲情緒降溫。周期股已經超賣;創 52 周新低、4 周新低的個股數量,以及相對強弱指標 RSI 進入超賣區間的個股佔比,通常要在大盤下跌 8%–10% 之後纔會見到。但標普 500 從高點到低點僅回撤約 3%。從歷史來看,這種超賣組合往往預示後續回報向好。」
圈內觀點
- 旅程一號顧問創始人戴維・斯奈德,也就是我長期引用的消息源 「神祕經紀人」,直言當前屬於周期尾部環境。他自去年就認為長期牛市進入最後階段,這個階段通常伴隨科技股動量行情的最後衝刺。 他在領英發文提到,高貝塔股票持續大幅跑贏大盤,這一現象違背了數十年的金融理論,最終必將迎來劇烈的均值迴歸。
- 作為 記者,我不能交易個股。而且我本身屬於接受新事物偏慢的人,很少使用 AI 工具。 於是我請一位深耕 AI 與投資領域的朋友,用 AI 生成一份多空模擬組合,參考我所有電視發言與專欄文章觀點。 最終結果比我預想的保守不少,持倉風格務實、拒絕炒作:做多微軟、雪佛龍、可口可樂;沽空超威半導體、美光、羅賓漢。但願這個虛擬 AI 風控給這些空單設定了嚴格止損。
- 從刻板印象來說,X 世代向來不會輕易全盤接納席捲社會的 「下一個大風口」,但領英調研顯示,X 世代職場人士對 AI 影響力的熱情最高,而更年輕的 Z 世代反而偏謹慎。 或許是 X 世代已經站穩職業根基,不用在入門崗位稀缺的職場爭奪立足之地;也可能在這群 40 末至 60 出頭的同齡人眼中,AI 只是又一輪技術變革。有受訪者這樣說:「過去三十年,我們親歷職場每一次重大革新…… 這只是新的一章。」 但願如此。
收盤思考
從歷史規律看,每年這個時點沽空,往往是逆勢而為。 下圖是今年道瓊斯工業指數走勢,疊加奈德戴維斯研究所 2026 年周期複合圖,融合年度季節性規律、四年選舉周期、尾數為 6 的十年周期規律。 如果只看歷史統計,現在正是順風行情開啓的節點。
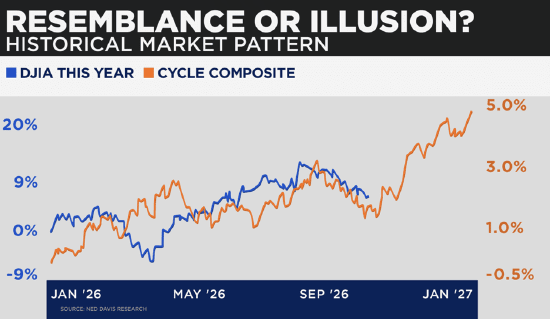
但免責提示非常關鍵:首先,注意兩張圖縱軸刻度不一樣,這個複合圖重點看年內走勢形態,而非升跌幅度。 更重要的是,今年年初行情出現巨大背離:伊朗衝突與油價暴漲,打亂了一季度本該有的上漲行情。了解季節性規律固然有益,但正如我常說,這類歷史規律是大氣候,不是短期天氣。