主要觀點
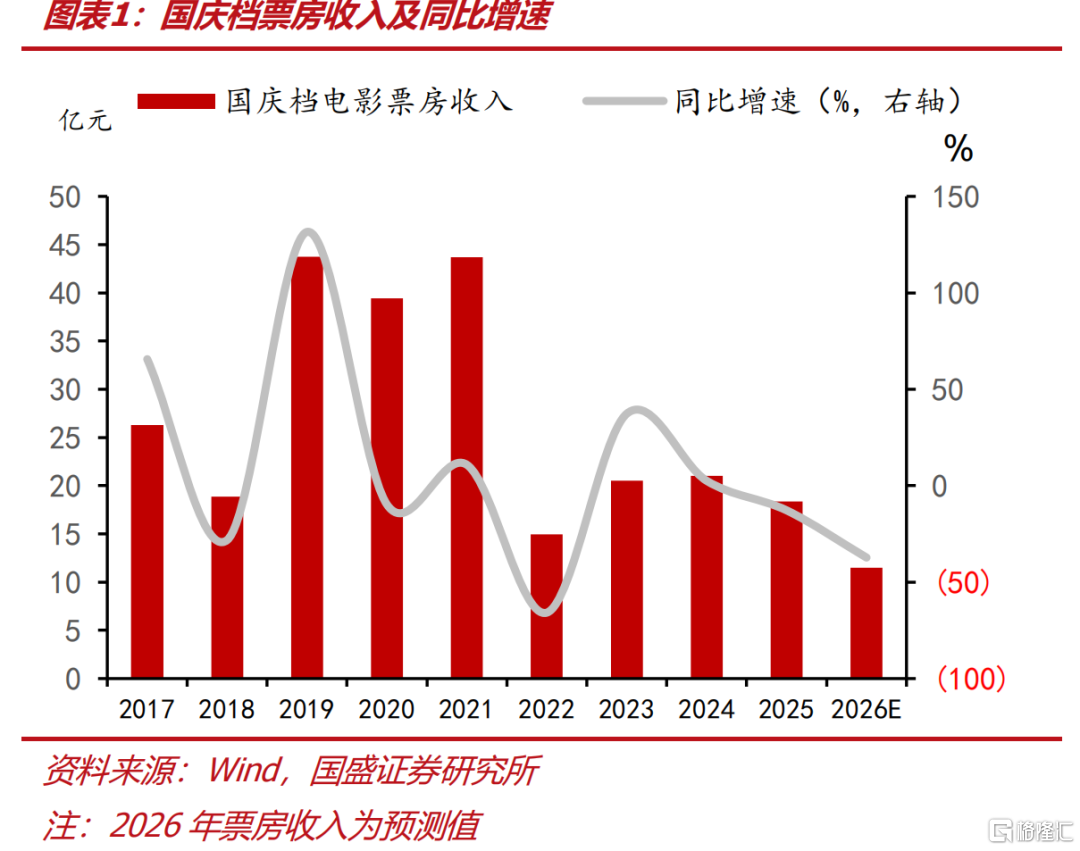
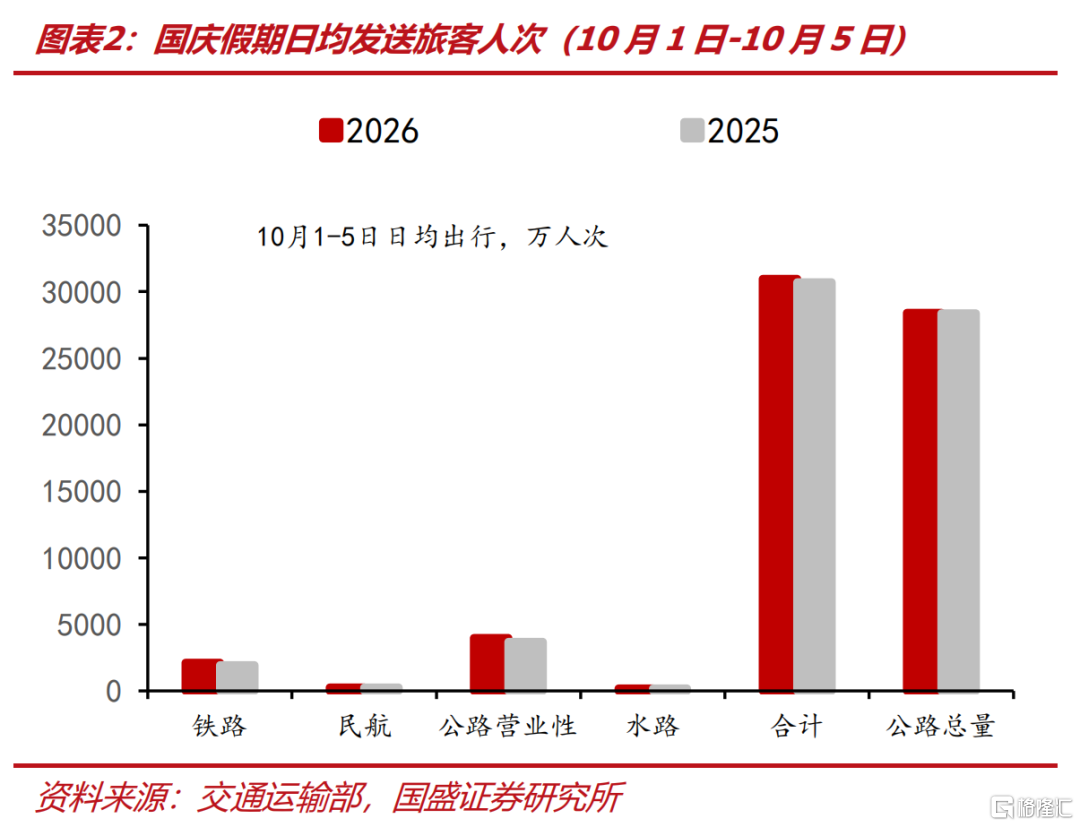
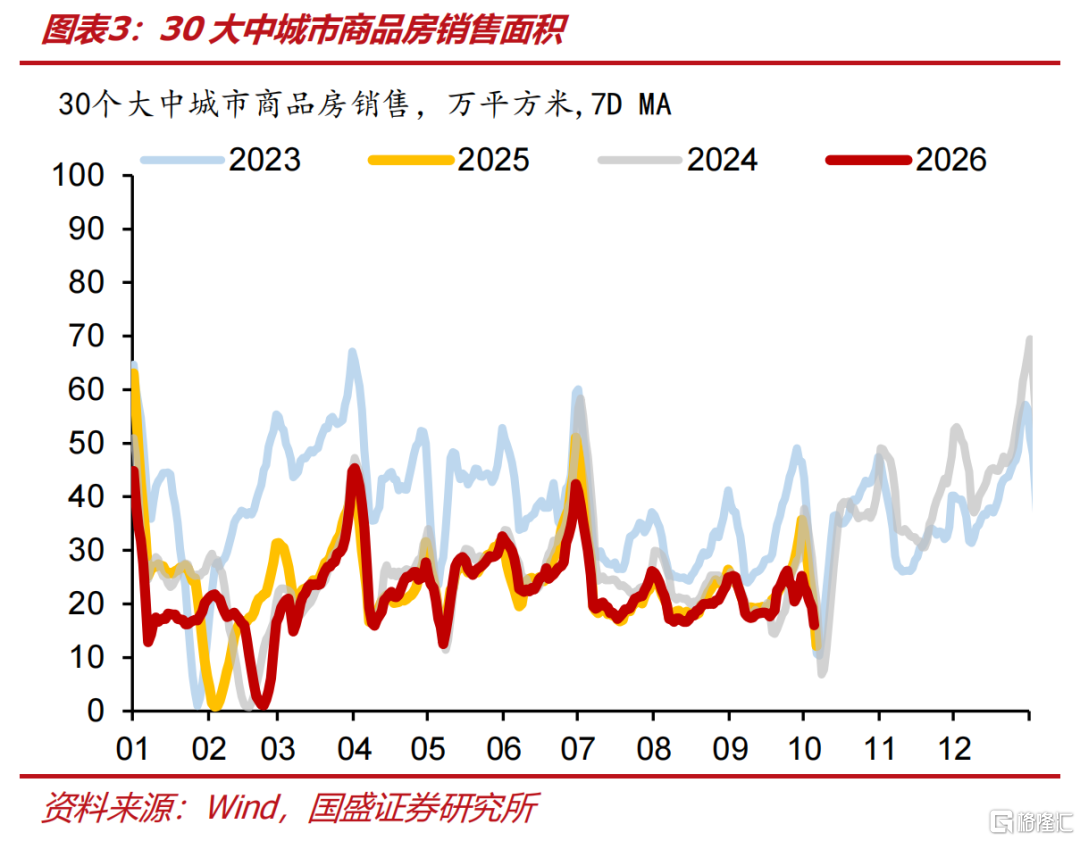
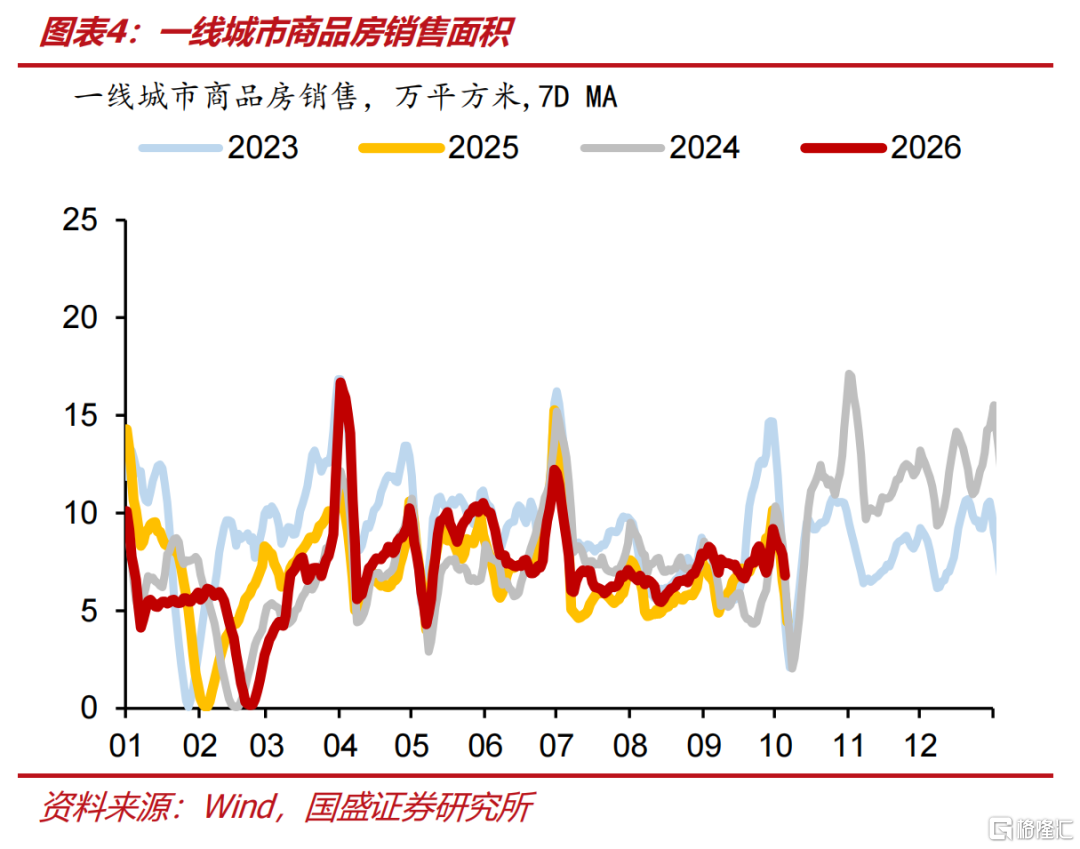
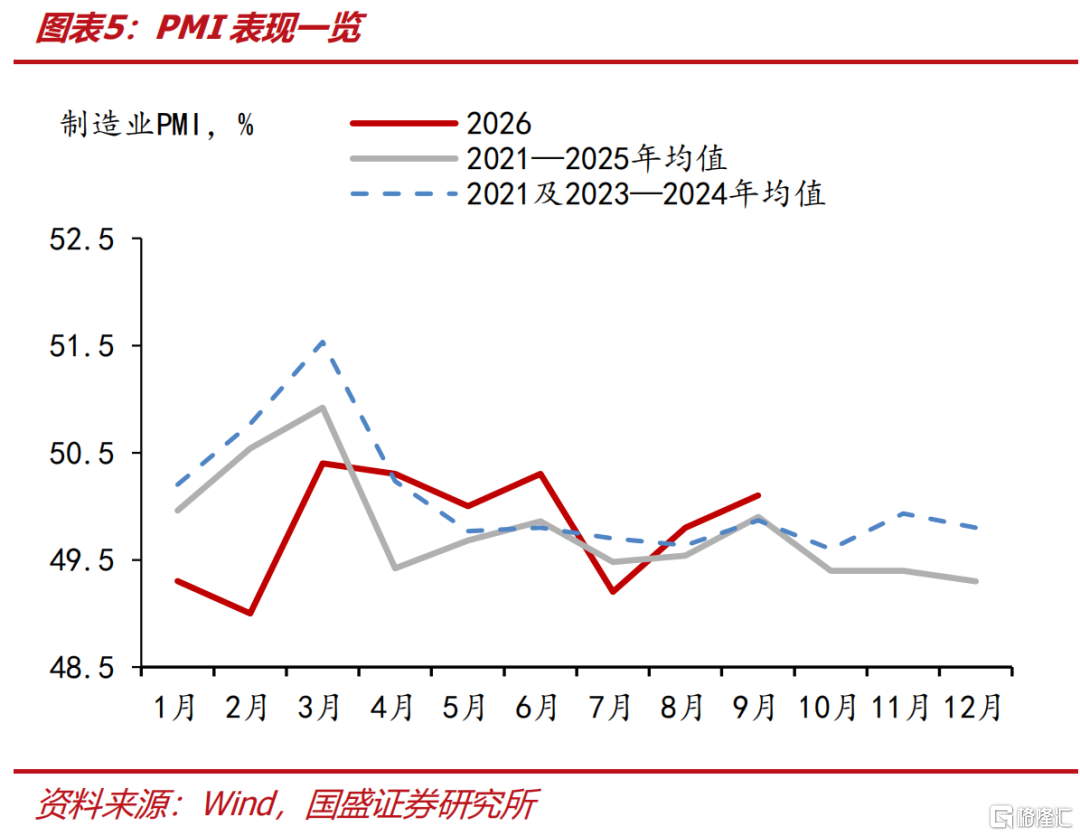
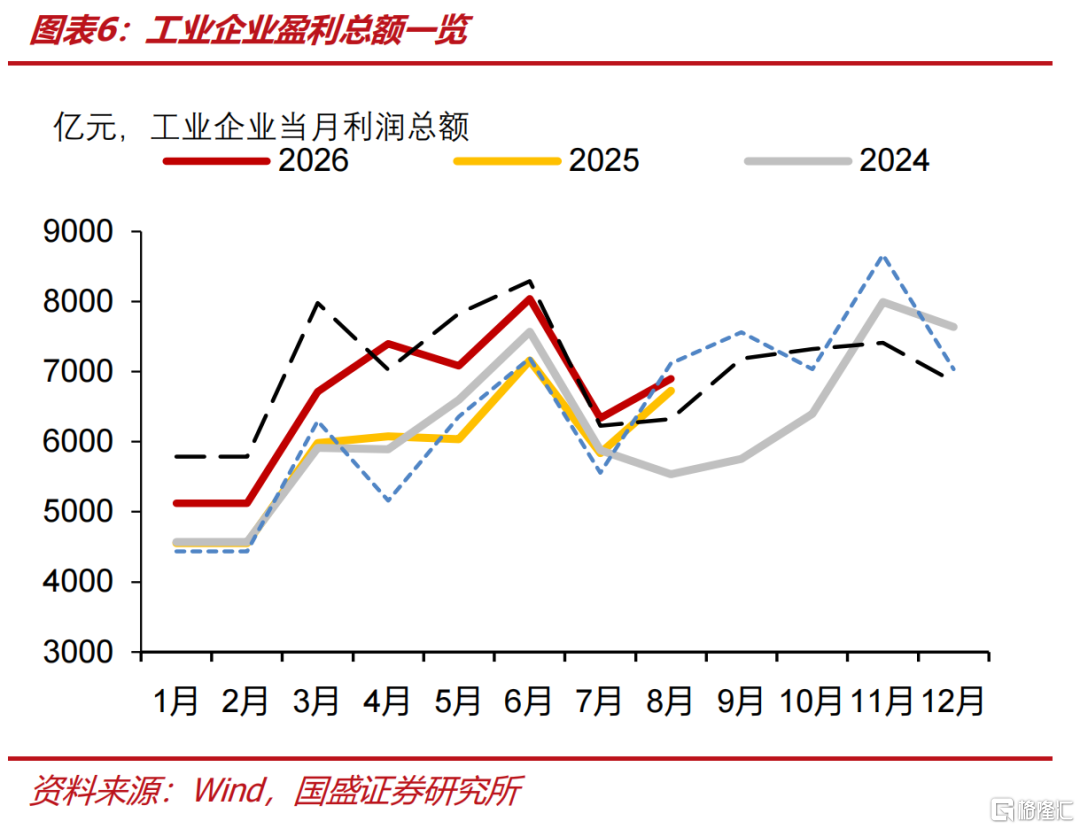
國慶期間消費出行平穩、票房偏弱,一線城市商品房成交回升。1)長假消費平穩,假期前三天78個重點步行街(商圈)客流量、營業額按年分別增長3.4%、5.3%。2)出行總量小幅提升。10月1-5日,全社會跨區域人員流動量日均30946萬人次,較2025年同期增長0.8%;其中鐵路客運量日均2132萬人次,按年增長10.5%;民航客運量日均239萬人次,按年增長0.5%;公路人員流動量日均28402萬人次,按年增長0.2%,其中公路營業性客運量日均3988萬人次,按年增長約8.3%。3)票房表現偏弱。10月1—5日,全國電影票房合計約8.87億元,去年同期為13.3億元,預計2026年七天國慶檔電影票房約11.5億元左右。4)商品房成交。國慶假期前五天,30個大中城市商品房成交面積弱於歷史同期表現,2024-2026年10月1-5日日均成交面積分別為6.8、6.4、5.8萬平方米;一線城市商品房成交面積有所回升,2024—2026年同期日均成交面積分別為2.03、2.3、3.04萬平方米。5)9月製造業PMI回升0.3個百分點至50.1%,過去三年9月平均回升0.53個百分點;8月工業企業利潤按年增長4.2%,低於7月的11.2%。
全球財經事件關注點:1)G7協調釋放石油儲備。10月2日,G7宣佈通過國際能源署協調,在四個月內釋放1億桶石油儲備,前20天集中釋放較大規模柴油儲備。2)日本強調積極財政。10月5日,高市早苗發表施政方針演說,提出「負責任的積極財政」,聲稱「要控制全年國債發行總額」,不會通過發行赤字國債來為減稅提供資金。後續關注政策規模及資金來源。3)中美公布對等降稅框架。9月28日,商務部公布,雙方擬對各自約300億美元進口產品降低關稅,其中超過90%的產品將免除相互加徵的全部關稅,享受最惠國待遇。雙方將在履行國內法律程序後同步實施,後續關注落地進展。
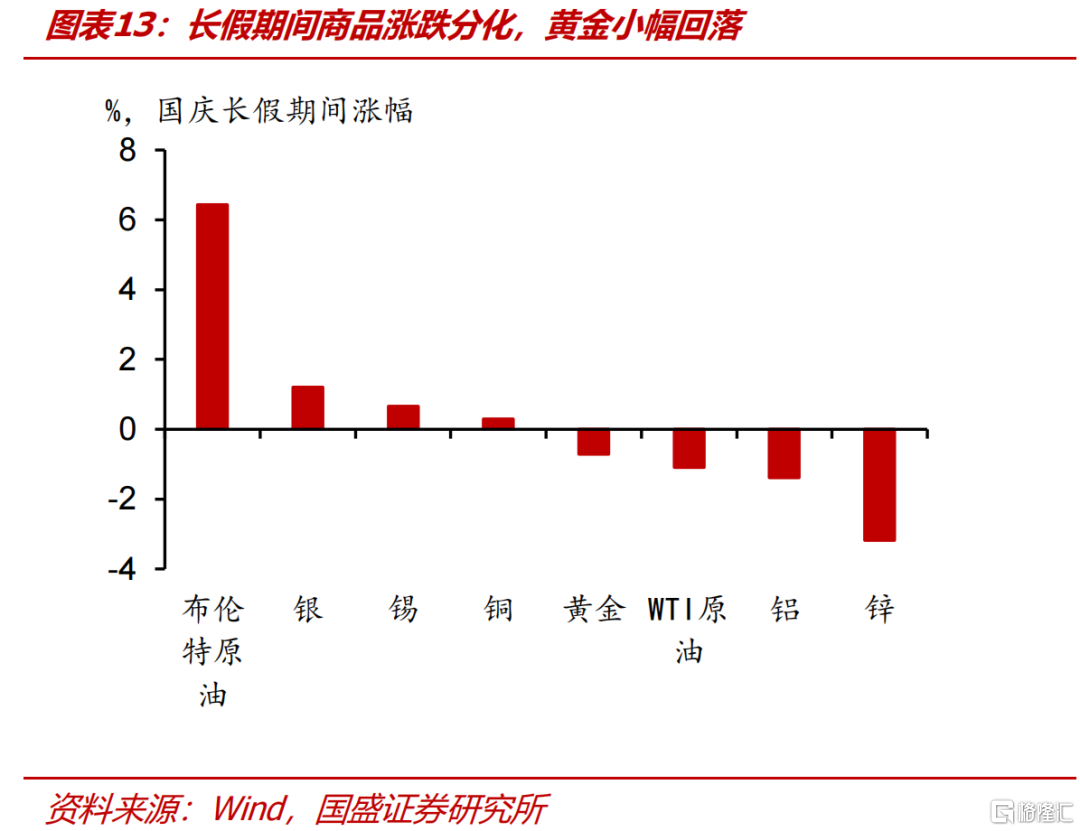
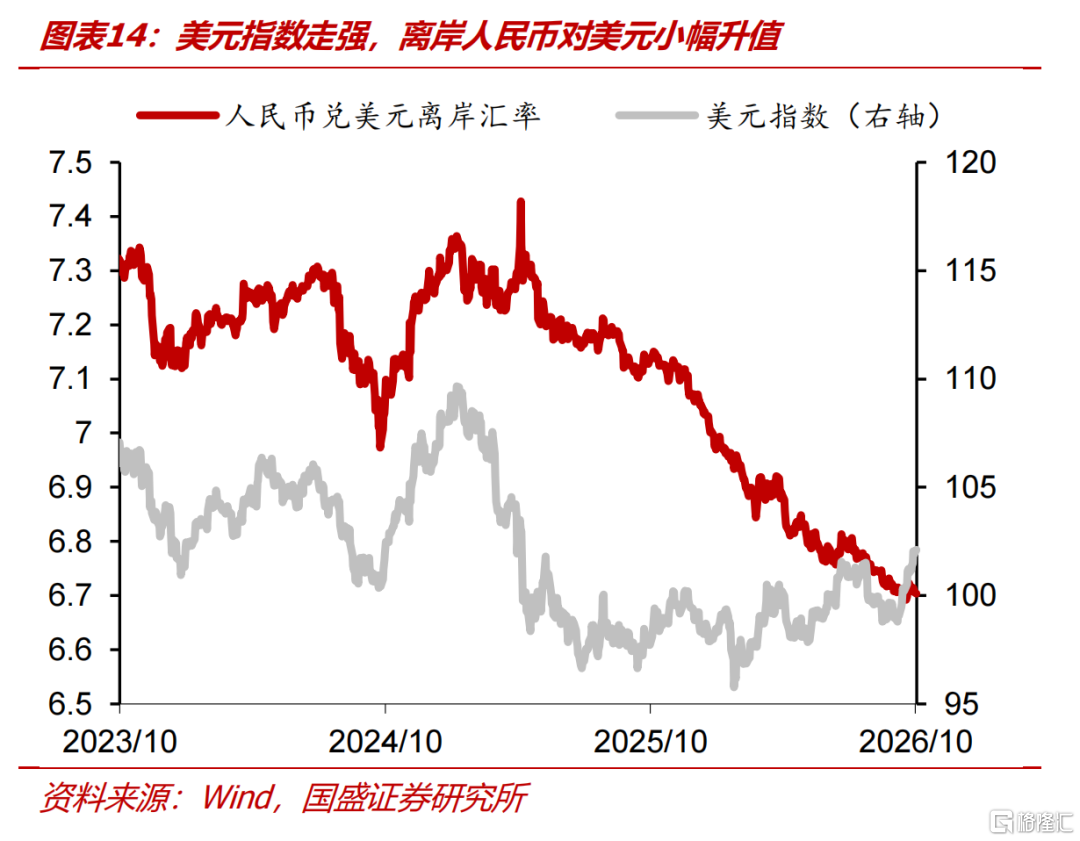
全球資本市場表現:股市表現分化,黃金小幅回落,美日長債利率上行,美元指數走強,離岸人民幣對美元小幅升值。1)全球股市表現分化。十一期間(2026年10月1日—10月5日),台灣加權指數累計上漲3.70%,韓國綜合指數上漲2.42%(截至10月2日)。美股整體上漲,納斯達克綜合指數、標普500指數分別上漲2.29%、1.60%。港股主要指數普遍回落,恒生指數、恒生H股指數和恒生紅籌指數分別下跌2.33%、2.05%和1.95%。2)黃金價格先漲後跌,整體小幅回落。截至10月5日,COMEX黃金活躍合約結算價由節前9月30日的4186.7美元/盎司降至4156.8美元/盎司,累計下跌0.7%。地緣政治不確定性對黃金避險需求構成潛在支撐,但美元走強及較高利率環境對金價形成制約。3)美日長債利率小幅上行,德國長債利率下行。截至10月5日,10年期美債收益率為5.31%,較節前上行2bp;日本10年期國債收益率為3.085%,較節前上行2.8bp;德國10年期國債收益率為3.51%,較節前下行13bp。4)美元指數走強,離岸人民幣對美元小幅升值。美元指數由節前的101.47點升至102.11點,美元兌離岸人民幣匯率由6.7088回落至6.7038。
節後債市有望繼續走強。穩增長政策對債市的影響,關鍵在於能否帶來信用擴張——在全年預算既定的背景下,無論是購房貼息還是再貸款擴容,其撬動的信用增量都不足以推動社融趨勢性回升。展望10月,預計利率仍處於震盪下行階段,節奏上或呈現"快下—休整—再下"的階梯式特徵。國盛證券維持此前的判斷:10年期國債和30年期國債收益率有望分別下行至1.6%和2.0%附近,建議把握收益率反彈後的配置機會。
風險提示:風險偏好變化超預期;財政政策超預期;預測數據測算風險。
正文
一、國慶期間消費出行平穩,一線城市商品房成交回升
國內高頻數據中消費、出行相對平穩,票房偏弱,一線城市商品房成交回升。1)長假期間消費平穩,2026年國慶假期前三天,78個重點步行街(商圈)客流量、營業額按年分別增長3.4%、5.3%。2)票房收入。10月1-5日,全國電影票房合計約8.87億元,去年同期為13.3億元,預計2026年七天國慶檔電影票房約11.5億元左右。3)出行人次。10月1-5日,全社會跨區域人員流動量日均30946萬人次,較2025年同期增長0.8%;其中鐵路客運量日均2132萬人次,按年增長10.5%;民航客運量日均239萬人次,按年增長0.5%;公路人員流動量日均28402萬人次,按年增長0.2%,其中公路營業性客運量日均3988萬人次,按年增長約8.3%。4)商品房成交。國慶假期前五天,30個大中城市商品房成交面積弱於歷史同期表現,2024-2026年10月1-5日日均成交面積分別為6.8、6.4、5.8萬平方米;一線城市商品房成交面積有所回升,2024—2026年同期日均成交面積分別為2.03、2.3、3.04萬平方米。
製造業PMI重返擴張區間,工業企業利潤增速回落。9月製造業PMI較8月回升0.3個百分點至50.1%,過去三年9月平均回升0.53個百分點,回升幅度低於過去三年同期均值。8月工業企業利潤按年增長4.2%,增速回落7.0個百分點,去年同期較高基數對增速形成一定拖累。
二、美國就業增長放緩,黃金價格震盪回落
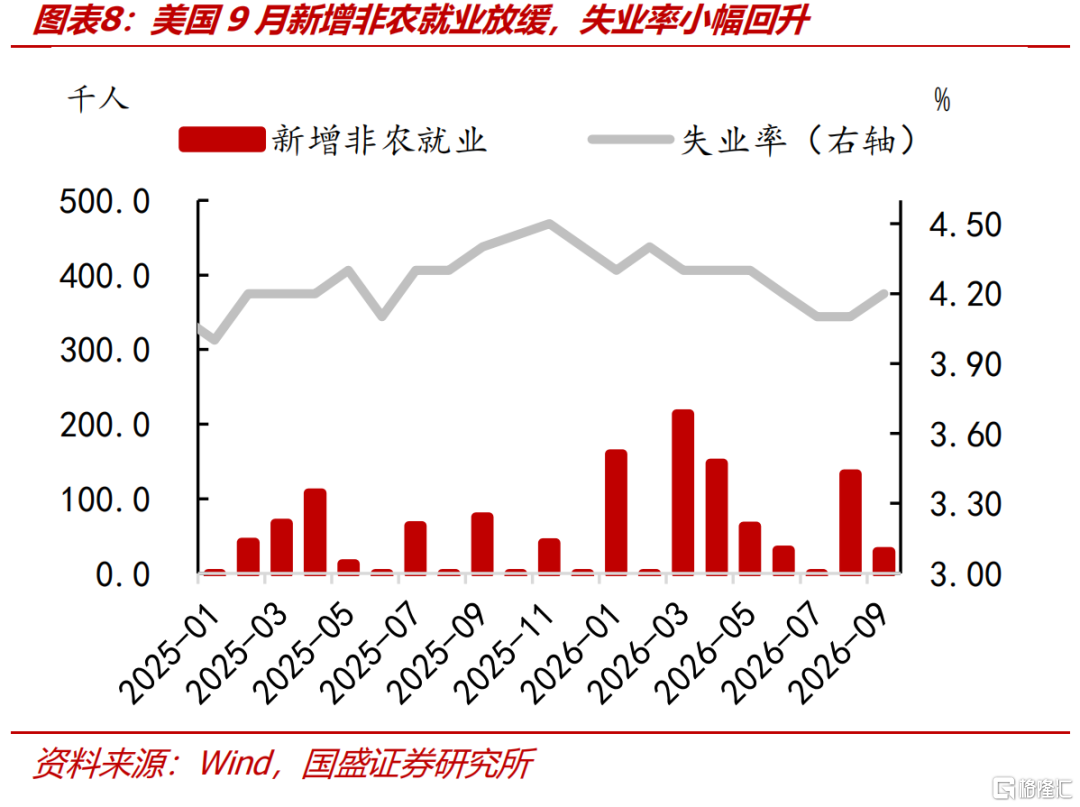
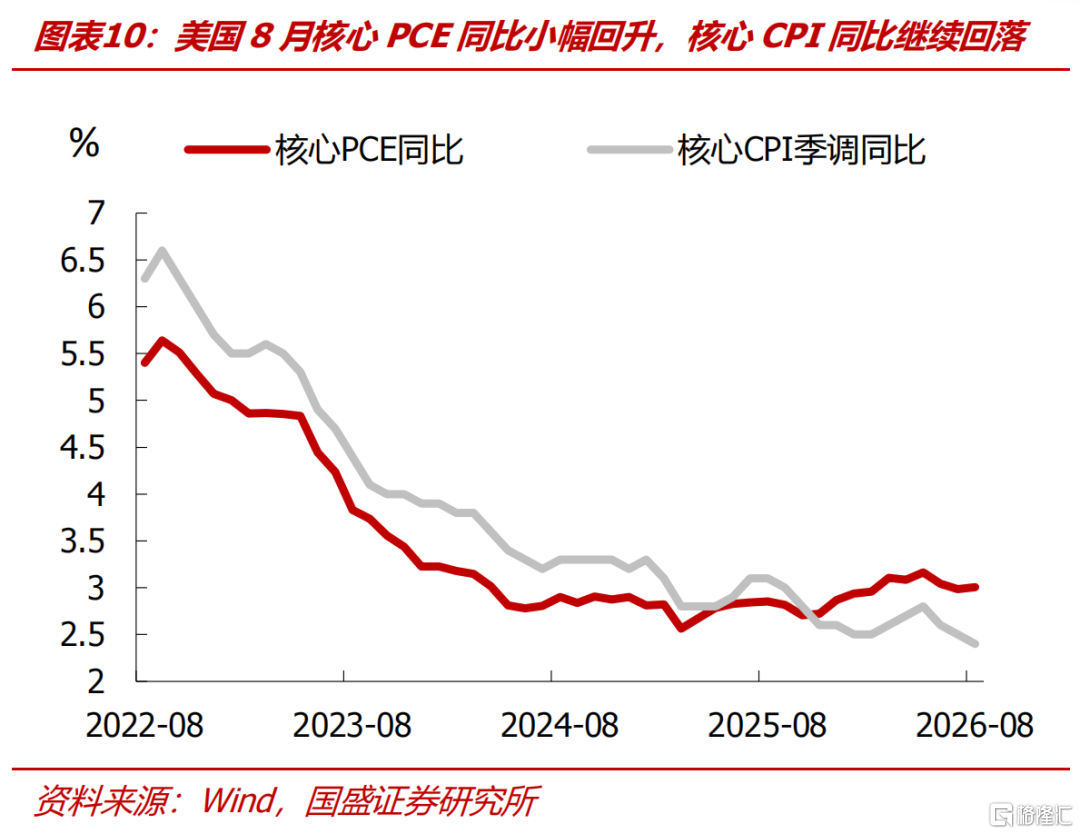
美國9月非農新增就業較上月明顯放緩。9月美國季調後新增非農就業2.9萬人,較8月修正後的13.3萬人減少10.4萬人。9月勞動參與率為61.8%,較上月上升0.2個百分點;失業率較上月上升0.1個百分點至4.2%。總體來看,美國就業增長動力偏弱,而失業率仍處於今年3月以來4.1%-4.3%的區間。就業放緩可能制約聯儲局進一步收緊政策。
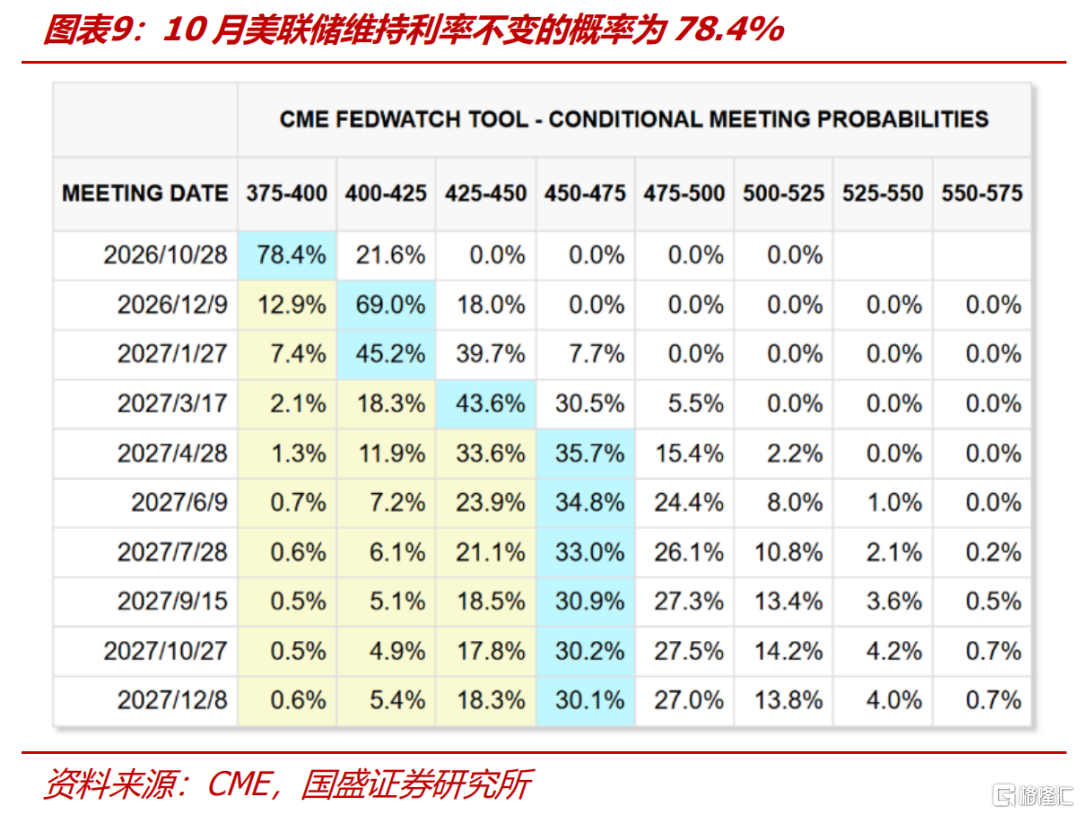
國慶期間COMEX黃金價格先漲後跌,整體小幅回落。9月16日聯儲局宣佈加息25個點子,根據CME FedWatch數據顯示,10月底聯儲局議息會議維持利率不變的概率為78.4%,加息25個點子的概率為21.6%。同時,地緣政治不確定性仍對黃金避險需求構成潛在支撐,但美元走強及較高利率環境對金價形成制約。截至10月5日,COMEX黃金活躍合約結算價為4156.8美元/盎司,較9月30日的4186.7美元/盎司下跌0.7%。
三、全球股市表現分化
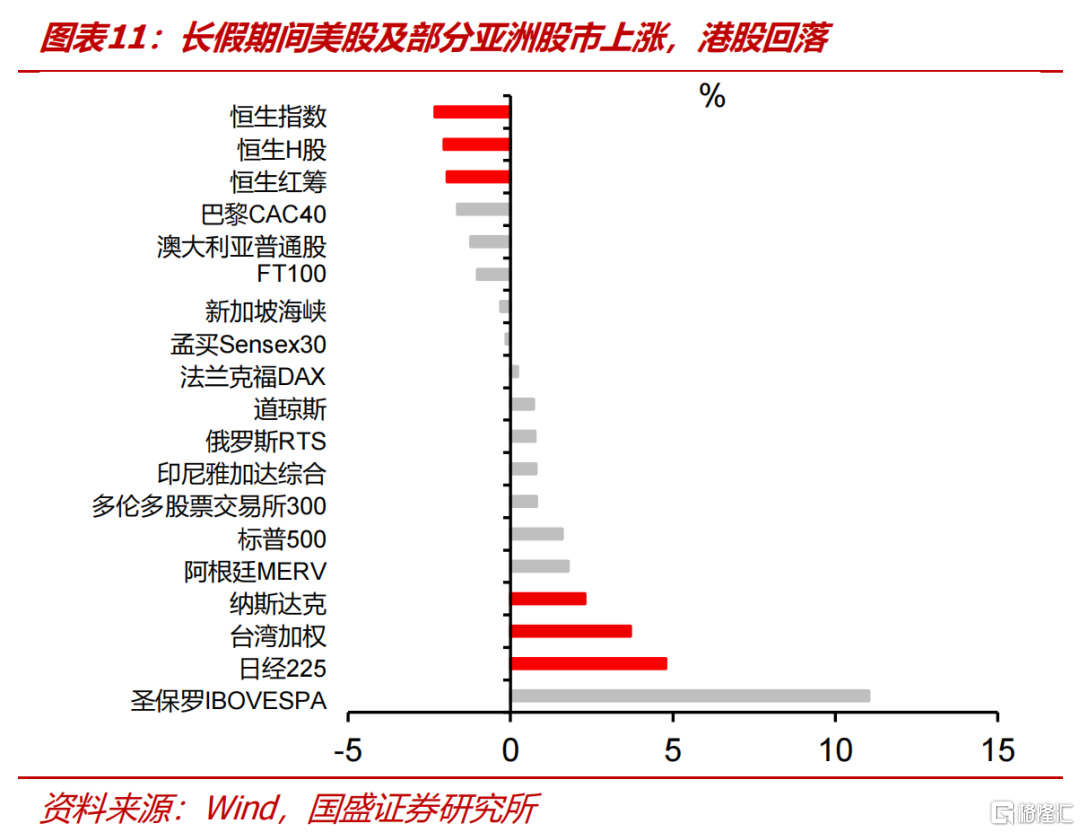
十一期間全球股指表現分化,美股及中國台灣、韓國股市上漲,港股回落。十一期間(10月1日-10月5日),台灣加權指數累計上漲3.70%,韓國綜合指數累計上漲2.42%(截至10月2日)。港股主要指數普遍下跌,其中恒生指數下跌2.33%,恒生H股指數下跌2.05%,恒生紅籌指數下跌1.95%。美股整體上漲,納斯達克綜合指數累計上漲2.29%,標普500指數累計上漲1.60%。
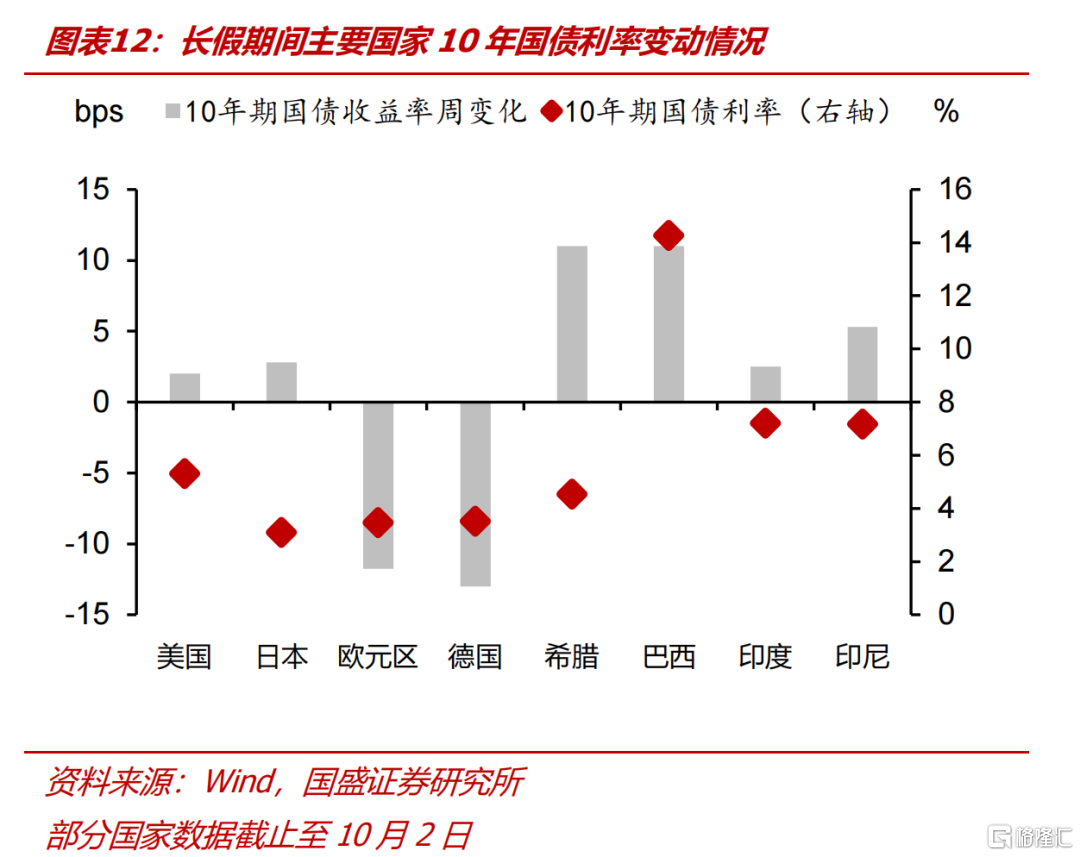
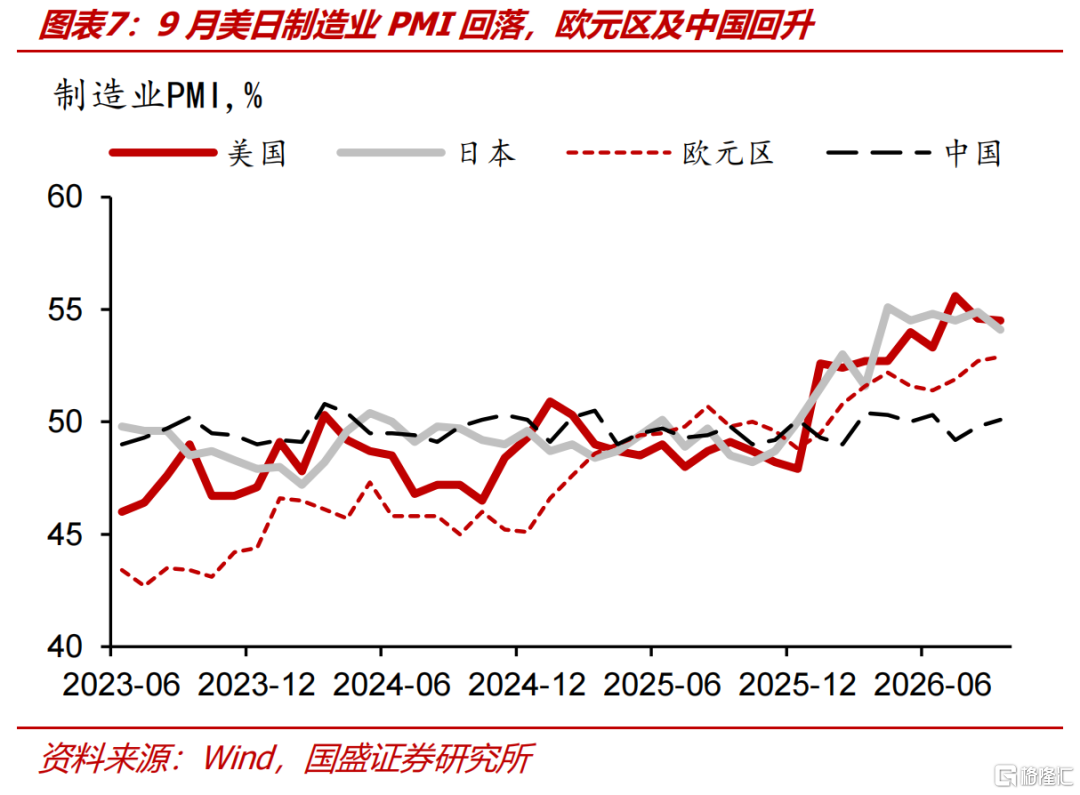
十一期間美日長債利率小幅上行,美元指數走強,離岸人民幣對美元小幅升值。截至10月5日,10年期美債收益率錄得5.31%,較節前9月30日上行2bp,儘管市場對10月繼續加息的預期緩和,但長周期看債市仍面臨緊縮政策壓力,長端利率未隨就業數據轉弱而持續回落;日本10年期國債收益率錄得3.085%,較節前上行2.8bp。德國10年期國債收益率降至3.51%,較節前下行13bp。美元指數由節前的101.47點升至102.11點,10月5日美元兌離岸人民幣匯率為6.7038,較節前的6.7088小幅回落。
四、節後債市展望
節後債市有望繼續走強。目前穩增長政策對債市的影響,關鍵在於能否帶來信用擴張——在全年預算既定的背景下,無論是購房貼息還是再貸款擴容,其撬動的信用增量都不足以推動社融趨勢性回升。展望10月,預計利率仍處於震盪下行階段,節奏上或呈現"快下—休整—再下"的階梯式特徵。國盛證券維持此前的判斷:10年期國債和30年期國債收益率有望分別下行至1.6%和2.0%附近,建議把握收益率反彈後的配置機會。
風險提示:風險偏好變化超預期;財政政策超預期;預測數據測算風險。
注:本文節選自國盛證券研究所於2026年10月6日發布的研報《長假期間有哪些關注點?》,分析師:楊業偉 S0680520050001 ;李美雍 S0680525070011