來源:華商韜略
摘要:船台排到2030年,訂單接到手軟,全球超八成新船訂單流向中國。接單第一只是起點,造好最難的船、定下航運的規則,纔是大航海時代真正的門票。
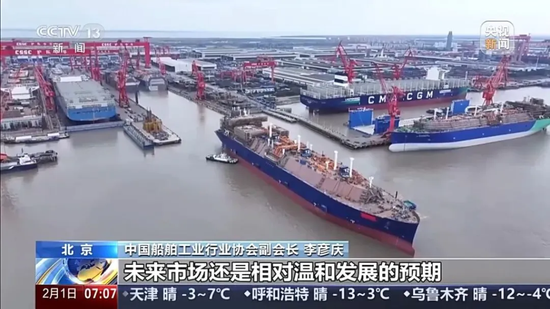
2026年6月5日,大連長興島。恒力重工為希臘船東Dynacom建造的兩艘30.6萬噸超大型油輪「EVROS」號和「ACHELOOS」號,從同一座船塢同時出塢,又在同一天命名、交付。每艘船長332.8米,兩艘都比合同交期至少提前了三個月。Dynacom駐廠經理帕諾喬斯站在碼頭上,對這兩艘船的評價只有一句話:非常滿意。
很難想象,四年前這裏還是一座閒置了近十年的破產船廠。它的前身STX大連,2015年宣告破產清算,此後多次拍賣無人接盤。2022年,恒力集團以21.1億元把它接了下來。
一座破產船廠的重生,撞上了一個全球瘋搶中國船的時代。
9月29日,又是同一天:中遠海運特運宣佈一次新增14艘6萬噸級多用途重吊船,中船黃埔文衝與希臘益洋航運再籤2艘集裝箱船。而工信部數據顯示,今年上半年中國造船新接訂單1.2106億載重噸,按年增長173.1%,半年就超過了歷史上任何一個全年。
訂單接到手軟
恒力重工的接單速度,要用「天」來計算。
2025年,這家船廠全年承接新船115艘,合同額超過1000億元,平均不到3天拿下一艘。2026年上半年,它又接下207艘:油輪94艘、集裝箱船56艘、散貨船49艘,外加8艘超大型液氨運輸船,單一船廠半年接單創下行業紀錄。同期它交付了40艘,還有30多艘巨輪在碼頭邊排隊等待交船。
支撐這些數字的,是恒力重工產業園裏8萬多名造船工人,以及4條船台、4座大型船塢。鋼板切割、分段合攏、管線鋪設、艙室調試,幾十道工序在長興島的海岸線上同時推進。船廠的交船計劃,已經寫到了2030年。
訂單的分量,從回頭客身上看得最清楚。Dynacom在恒力累計訂造的VLCC已達20艘;另一位希臘船王馬里納基斯旗下的Capital Maritime,2月一口氣簽下11艘。更有意思的是,一艘還在恒力船塢裏建造的VLCC,今年5月被希臘船東轉手給托克相關客戶,價格約1.63億美元,而它去年10月下單時每艘約1.18億美元,半年多賬面溢價約4500萬美元。
連還沒下水的船,都成了市場上搶手的硬通貨。
恒力的野心也不止於「多」。6月23日,它的首制9.3萬立方米超大型液氨運輸船下水。大型氣體船歷來在船塢裏建造,這一艘卻是在船台上造好後滑入水中,是全球第一艘船台建造的同類船。氨要在零下33攝氏度保持液態,對貨艙材料、焊接和安全系統的要求極高,這類船過去是日韓船廠的傳統地盤。
這不是恒力一家的獨角戲。
從大連一路往南,長江邊的江蘇靖江,面積只有665平方公里,常住人口66萬。就是這座小城,2025年手持訂單量佔到全球的10.9%——全球每10艘在建船舶,約有1艘出自這裏。7月22日清晨,一艘可裝9016個標準箱的甲醇雙燃料集裝箱船從新揚子造船緩緩出塢,它的主人是丹麥航運巨頭馬士基。揚子江船業副總經理周科偉在現場解釋,和傳統船隻燒柴油、重油不同,這艘船用上了新能源,雙燃料設計能削減多種溫室氣體排放。說起這些年的變化,他打了個比方:過去一年交兩三艘船就很了不起,現在交船「像下餃子一樣」。
揚子江船業上半年收入和利潤雙雙創下歷史新高,淨賺約54億元。截至去年底,清潔能源船已佔其手持訂單的74%。執行董事長兼CEO任樂天在半年報中透露,2029年交付的船台已經接近滿負荷,接下來要「穩步釋放」2030年的檔期。換句話說,現在找它下單,最快也得等三四年才能拿船。
再往南,廣州。中船黃埔文沖和希臘益洋航運的合作,幾乎是按季度刷新的:3月籤1800TEU支線集裝箱船,6月聯合中聯航運簽下2+2艘1900TEU,7月再籤2艘,9月29日又追加2艘同型船。同一個船東,半年多四次回頭。
價格能拿下第一單,只有交付能拿下第二單、第三單。
把這些船廠放在一起,就是整個行業的放量。
工信部7月23日發布的數據顯示,上半年中國造船完工量3650萬載重噸,按年增長51.2%,佔全球62.2%;新接訂單量1.2106億載重噸,按年增長173.1%,佔全球82.3%;截至6月底,手持訂單量3.6325億載重噸,按年增長54.9%,佔全球71.2%。散貨船、集裝箱船、油輪三大主流船型,中國的接單份額均超過80%。
克拉克森研究的口徑更直觀:上半年全球共成交新船1481艘、價值1326億美元,相當於每天簽下約7.3億美元的造船合同。按修正總噸計,中國拿走72%,韓國19%。
中國船舶工業行業協會副會長李彥慶的評價是:新接訂單呈現「爆火」態勢,這是「了不得的進步」。
全球船東排隊等船台,中國造船站上了有史以來最高的山頭。
海峽一堵,訂單井噴
這一輪訂單潮,第一把火是被一條海峽點着的。
2月28日,美以對伊朗發動聯合軍事行動,伊朗隨即反擊。承載全球約兩成石油貿易的霍爾木茲海峽,每天通過的油輪從上百艘驟降到個位數。大量油輪被困在阿曼灣,或者繞行好望角。航程拉長、運力被凍結,運價隨之飛漲:VLCC即期租金從2月約每天13.2萬美元,漲到9月中旬的50萬美元以上。6月美伊達成諒解備忘錄後,海峽在技術上重新開放,但直到9月,通航仍遠未恢復常態。
紐約老牌船東彼得·喬治奧普洛斯就是在這個時候做出決定的。他和合夥人的團隊已經8年沒有大手筆訂船,今年一季度,他們拍板下單約10億美元的VLCC。用他們自己的話說:要麼大幹一場,要麼回家。
這樣想的人不在少數。按航運分析平台Signal Group統計,今年以來全球VLCC訂單已達217艘,而2025年全年只有93艘,交易總額超過200億美元,創下至少25年來的新高。BIMCO的統計顯示,今年151艘VLCC新單中,有133艘給了中國船廠,佔比約88%。Veson Nautical分析師加拉諾普洛斯認為,船東押注的是一個判斷:中東供應受阻後,從大西洋到亞洲的長距離原油運輸會持續增長。
但把訂單潮全記在戰火頭上,並不準確。
戰爭點燃了這一輪,但柴堆早就堆好了。
第一個原因,船老了。克拉克森數據顯示,到2026年初,全球VLCC船隊中15年以上船齡的佔42%,20年以上的約佔兩成。油輪的設計壽命一般在20年左右,未來幾年大批老船必須退場。
第二個原因,規則在逼着換船。國際海事組織的能效指數和碳強度評級已經落地,老船每年都要接受碳排放「打分」,評級差的船越來越難攬貨。船東訂新船時,普遍要求雙燃料或燃料預留。今年一季度,中國新接綠色船舶訂單的國際市場份額達到80.2%。
第三個原因,船東手裏有錢。過去幾年的高運價讓船東資產負債表明顯改善,新面孔也大量入場——克拉克森估計,上半年超過40%的油輪訂單來自此前沒涉足這一船型的新玩家。而造船從簽約到交付要以年計,等行情最熱時才下單,往往已經搶不到好船位。
第四個原因,美國港口費的一推一拉。2025年,美國以「301調查」為由宣佈對中國建造和運營的船舶徵收港口費,不少船東觀望,當年中國新接訂單按年下滑約35%,韓國則逆勢增長8%。直到2025年11月10日,中美同步暫停互徵港口費一年,被壓抑的訂單才集中迴流。
那麼,這些訂單都來自誰?
先說清一個口徑:工信部只公布出口船的比重——上半年出口船舶佔中國新接訂單的93.4%。但「出口」不等於「外國船東」,不少中國船東通過境外公司訂船,這個比例無法直接拆成「歐美多少、中國多少」。能看清結構的,是船東的投資額和名單。
克拉克森數據顯示,上半年希臘船東新船投資約234億美元,半年就超過2025年全年,重回全球第一;中國船東約224億美元,緊隨其後。兩者合計約佔全球新船投資的三分之一,其餘分散在歐洲其他國家、日本、新加坡和中東等船東手中。
希臘船東的選擇最有代表性。他們控制着全球約五分之一的商船運力,上半年簽下299艘新船,其中235艘交給中國船廠,約佔79%,恒力一家就拿走了其中約36%。早在2024年底,希臘船東手持訂單按載重噸算已有68%在中國建造。
變化還發生在「老客戶」身上。希臘船東Thenamaris過去主要在日韓造船,這次第一次把LR2油輪訂單交給中國民營船廠;Evalend長期在韓國訂氣體船,今年在恒力訂下4艘超大型液氨運輸船。
再往外看,幾乎是一份全球航運的「豪門榜」:全球最大集運公司地中海航運手持的128艘新船全部交給中國船廠;法國達飛今年在中國的首份新船訂單落在恒力;日本川崎汽船在招商局金陵訂造4艘LNG雙燃料汽車運輸船;尼日利亞LNG公司在滬東中華訂造3艘17.4萬立方米LNG船。
周期帶來了需求,但決定訂單流向的,是誰能造、誰能交、誰交得穩。
地緣衝突點了火,老船更替和綠色換代添了柴,訂單最終流向了交付最快、配套最全的中國。
大航海時代
訂單的背後,是一條更長的鏈條。
9月29日,中遠海運特運公告:委託大連中遠海運重工建造8艘6萬噸級多用途重吊船,船價不超過26.24億元,2029年至2030年交付;同時從中信金租、工銀金租等四家租賃公司光租6艘同型船,租期約20年,每艘每天租金約6.1萬元(含稅)。公司在公告中坦言,基於未來特種運輸需求,自己的重吊船運力「仍存在缺口」。
缺口從哪來?答案在貨艙裏。這類船專門運風電葉片、工程機械、港口起重機這些「大塊頭」。中遠海特年報顯示,2025年它承運的機械設備按年增長76%,風電設備增長55%,工程設備增長73%,港口機械增長150%,先進製造貨源已佔四成以上。
中國的大裝備出海,中國的船隊也必須跟着出海。
同一天,招商輪船也宣佈,旗下公司簽下6艘超大型礦砂船、為期25年的長期運輸協議,總金額預計不低於28億美元,參與幾內亞西芒杜鐵礦的運輸。一邊是長期貨源,一邊是船廠產能,中國的船東和船廠正在被同一條貨流綁在一起。
需求還在往上游傳導。廣西桂林的福達股份,過去以汽車發動機曲軸為主業,客戶包括玉柴、康明斯。今年6月,它專門成立了大型船電曲軸事業部;9月17日又宣佈投資8.8億元,建設年產1.5萬件、長度2米至4.5米的大型船電曲軸生產線,以及年產2萬件的精密鍛件產線,項目當月開工。一家做汽車零件的公司轉身去做船舶動力,說明造船的景氣已經傳到了發動機和關鍵零部件。
鏈條的另一端,是船舶註冊和航運服務。9月20日,「遠海龍門」輪入籍海南洋浦港,成為第104艘洋浦籍船舶,洋浦籍船舶總運力突破900萬載重噸。在廣西,平陸運河已於9月16日通航,南寧從此可以直通5000噸級船舶;就在通航前幾天,緊鄰運河起點的六景工業園區,一期投資約7億元的新能源船舶基地開工,滿產後年產約70艘綠色船舶。
從造船,到船東,到船籍,再到貨源——中國正在補齊一個航運大國的完整拼圖。早在2023年,中國船東擁有的船隊按總噸計就已超過希臘,成為全球第一;中遠海能的油輪船隊規模也已位居世界第一。
歷史反覆證明,造船中心總是跟着製造中心和貿易中心走。從荷蘭、英國,到日本、韓國,每一次造船中心的轉移,背後都是一次全球產業版圖的重排。1982年,中國纔開始按國際標準建造出口船;四十多年後,全球八成新訂單流向中國。
當世界工廠同時成為世界船廠,中國產業經濟就真正進入了自己的大航海時代。
但風光之下,挑戰一個都沒有少。
首先是高端船型。LNG運輸船被稱為造船業「皇冠上的明珠」,按伍德麥肯茲的數據,韓國仍握有全球約三分之二的LNG船訂單。韓國HD現代旗下的HD韓國造船海洋公開表示,中國船廠在質量和技術上與韓國仍有差距。不過船舶經紀公司Banchero Costa研究主管萊什琴斯基給出了另一種判斷:中國船廠的建造質量已與韓國相去不遠,報價卻更有競爭力。差距在縮小,但還沒有消失。
其次是「造船強」不等於「航運強」。航線網絡、港口服務、船舶保險與孖展、海事仲裁、燃料加註,這些決定航運定價權的環節,倫敦、新加坡等老牌航運中心仍握有深厚積累。訂單第一,並不自動換來規則第一。
再次是周期。造船是典型的強周期行業,2008年前的狂歡之後,是長達十年的寒冬,STX大連本身就是那一輪的犧牲者。眼下,VLCC手持訂單佔現有船隊的比例已從一年前的12%左右升至33%,大批新船將在2028年至2030年集中交付。船廠內部的壓力同樣在累積:訂單越滿,招工、鋼材、設備到貨和質量管控越喫緊,綠色燃料路線也還沒有定型。
最後是地緣。美方暫停徵收港口費的期限將於11月上旬屆滿,距離今天只剩一個多月。9月下旬,美國零售聯合會等多家行業組織聯名呼籲延長暫停,但截至目前尚無定論。與此同時,美國正與韓國、日本合作振興本國造船業。規則一變,訂單流向就可能跟着變。
降溫的信號已經出現。克拉克森數據顯示,8月全球新船訂單按年下降23.7%,中國的份額卻升至85.4%。展望未來,中國船廠的船台已經排到2029年、2030年,未來三年將迎來交付高峯,「世界造船第一」的地位短期內難以撼動;新訂單則大概率從高位回落,市場將從「搶船台」回到「比質量」。下一程的比拼,不再只是誰接單多,而是誰能在LNG船、郵輪等高端船型上站穩,誰能把主機、核心配套做強,誰能在綠色燃料標準和航運規則上拿到話語權。
接單第一只是起點,造好最難的船、定下航運的規則,纔是大航海時代真正的門票。
六月的長興島,兩艘巨輪並肩駛離碼頭,駛向遠洋。四年前,這裏還是一座停擺的船廠。對中國造船來說,最好的時代來了;而真正的遠航,才啱啱開始。