來源:雷達Finance
雷達財經出品 文|周慧 編|孟帥
9月29日,國內腦機接口領域龍頭企業博睿康,更新了科創板IPO招股書。
據博睿康最新披露的財務數據,今年上半年,公司實現營收0.46億元,錄得歸母淨利潤虧損0.65億元。
而在此之前的2023年至2025年,博睿康三年累計虧損達3.29億元,約為同期公司營收總和的1.32倍。
回顧博睿康的發展歷程,其能成為「腦機接口第一股」有力的競爭者,離不開深耕行業二十餘載的清華學霸創始人胥紅來的努力。
2011年,胥紅來聯合清華校友黃肖山,共同創立博睿康。2019年,公司正式進軍侵入式腦機接口領域。
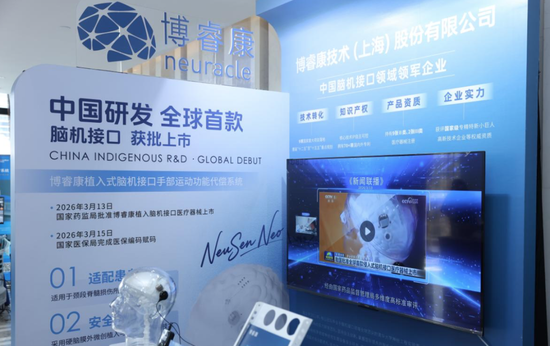
2026年3月,博睿康侵入式腦機接口產品NEO-ONE SCI獲得國家藥監局批准上市,成為全球首款獲批上市的腦機接口醫療器械。
不過,作為拿到侵入式腦機接口醫療器械「全球首證」的明星產品,NEO-ONE SCI當前仍處於商業化的初期階段。
招股書顯示,截至2026年上半年,博睿康主業收入幾乎全部來自於非侵入式產品。其中,腦電採集系統上半年貢獻營收2970.07萬元,佔主業收入的比例高達64.56%。
今年7月,NEO-ONE SCI實現首例商業化銷售,銷售13台產品,完成8例產品植入,並獲得70餘台意向訂單。

博睿康更新招股書,公司尚未實現盈利
9月29日,爭當「腦機接口第一股」的博睿康,披露了更新後的招股說明書(申報稿)。
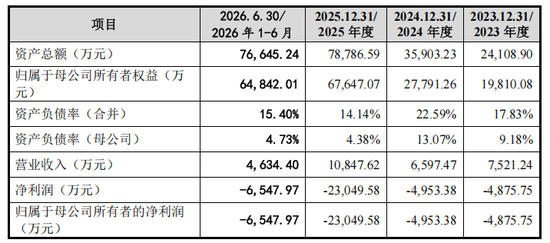
最新財務數據顯示,2026年上半年,博睿康實現營收0.46億元,錄得歸母淨利潤虧損0.65億元。
拉長時間線來看,2023年至2025年,博睿康的營收分別為0.75億元、0.66億元、1.08億元,年均複合增長率超20%。
而在營收實現增長的同時,博睿康的虧損卻在持續擴大。2023年,博睿康錄得歸母淨利潤虧損0.49億元,2024年虧損增至0.5億元。
2025年,博睿康全年錄得歸母淨利潤虧損2.3億元,按年擴大365.33%。三年間,博睿康累計虧達3.29億元,約為同期公司營收總和的1.32倍。
從招股書披露的信息來看,博睿康2025年虧損規模急劇增長,與當期較大金額的股份支付費用有關。
2025年,博睿康向實際控制人胥紅來、黃肖山實施股權激勵,一次性確認股權激勵費用1.92億元。基於實際控制人進行綜合管理的特點及謹慎性出發,相關金額全部計入管理費用。
此外,博睿康持續加碼的研發投入,也在一定程度上擠壓了公司的盈利空間。
招股書顯示,2023年至2025年,博睿康的研發費用分別為0.64億元、0.58億元、0.65億元,三年累計研發投入1.87億元,佔營業收入比例分別為84.94%、87.85%和60.02%。
截至2026年6月30日,博睿康未分配淨利潤約-5.32億元,存在大額累計未彌補虧損。
博睿康在風險提示中明確表示,未來一段時間內,公司研發投入預計將持續處於較高水平,若公司現有產品銷售增長不及預期,抑或在研產品研發註冊或商業化進展不利,則會對公司未來的盈利能力造成重大不利影響,公司可能面臨持續虧損或累計未彌補虧損無法消除乃至持續擴大、淨資產為負的風險。
資產負債方面,截至上半年末,博睿康資產總額約7.66億元,歸屬於母公司所有者權益為6.48億元,資產負債率約15.4%。
此次更新的招股書還提到,博睿康本次衝擊上市擬公開發行不超過2000萬股人民幣普通股,合計擬募資約25億元。
其中,17.76億元擬投向腦機接口研發項目;1.74億元用於腦機接口生產建設項目;剩餘5.5億元則用於補充流動資金。

清華學霸帶隊,將科幻帶進現實
天眼查信息顯示,博睿康技術(上海)股份有限公司(簡稱「博睿康」)成立於2011年,公司實際控制人之一為胥紅來。
據公開資料,胥紅來出生於1984年,並於2001年進入清華大學生物醫學工程系學習。2004年,胥紅來成為腦機接口研究組中的一員。
次年,胥紅來所在的研究組在國際腦機接口數據比賽中拔得頭籌,且其開發的一套腦機接口設備還登上了新聞聯播,令該技術一度成為當時的熱點。
2006年,即將碩士畢業的胥紅來拿到了某醫療器械大廠的offer,但在導師洪波的建議下,他最終選擇繼續深造然後創業。
讀博期間,在充足的經費支持與幫助下,胥紅來放棄了國外成熟的模擬技術路線,創新性地轉向了腦機接口的「全數字化」方案。
而這條路線,也定義了博睿康最早的技術底盤,並決定了其後續在侵入式和半侵入式腦機接口上的共同底層能力:低噪聲採集、抗干擾、強調系統性能。
2011年11月,胥紅來聯合校友黃肖山,在常州科教城創立博睿康科技(常州)股份有限公司。
經過多年堅持不懈的探索,2015年前後,博睿康團隊終於拿出了第一代可用的產品樣機,且經受住了醫院專家的盲測考驗。得益於這款產品,博睿康在當年成功斬獲一筆數千萬人民幣的天使輪孖展。
2019年,隨着腦機接口賽道持續升溫,博睿康再度獲得6000萬元的孖展。此時,公司非侵入式腦電產品已在中國科研市場站穩腳跟。
2019年,馬斯克旗下的Neuralink發布腦機接口系統,迅速引發全球熱議,博睿康隨即正式啓動侵入式腦機接口研發。
不同於Neuralink採用的全植入式柔性電極方案,博睿康選擇了較為「務實」的半侵入式路線——將電極置於硬膜外,而非插入腦組織內部。此後,博睿康在侵入式腦機接口領域的發展開始加速。
2023年10月,博睿康在首都醫科大學宣武醫院完成了第一例侵入式腦機接口手術。
2024年8月,博睿康侵入式腦機接口醫療器械NEO-ONE SCI進入國家創新醫療(維權)器械特別審查程序。
2026年3月,NEO-ONE SCI獲得國家藥監局批准上市,成為全球首款獲批上市的腦機接口醫療器械。
博睿康招股書顯示,NEO-ONE SCI適用於頸段脊髓損傷所致四肢癱患者,通過採集患者腦電信號識別運動意圖,利用氣動手套設備輔助實現患者手部的抓握功能代償。
臨床試驗及隨訪數據顯示,患者植入產品術後3、6和12個月,NEO-ONE SCI輔助ARAT響應率均為100%。
其中,在術後6個月、12個月,分別有68.8%、81.3%的患者在徒手的狀態下其ARAT抓握評分較基線有顯著性改善,癱瘓患者能夠逐步恢復手部運動功能,顯示良好的神經通路恢復效果。
值得一提的是,據北京日報,該產品獲批僅兩天後,醫保編碼即告落地。一周後,上海市醫保部門通過綠色通道快速審核,於3月23日聯合衛生健康部門完成發文程序,將NEO-ONE SCI納入上海市醫保醫用耗材目錄。

手握腦機接口「全球首證」,商業化仍處初期階段
儘管手握侵入式腦機接口醫療器械的「全球首證」,但博睿康的相關產品仍處於商業化的初期階段。
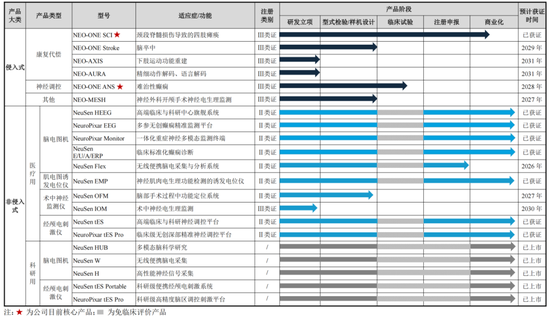
雷達財經從招股書獲悉,博睿康的產品主要可分為侵入式與非侵入式兩大類別。
其中,侵入式產品包括康復代償類、神經調控類及其他產品,核心產品為NEO-ONE SCI及NEO-ONE ANS。
非侵入式產品則涵蓋醫療用腦電圖機、肌電圖誘發電位儀、術中神經監測儀、經顱電刺激儀,以及科研用腦電圖機、經顱電刺激儀等。
但從主營業務構成來看,博睿康目前的收入幾乎全部來自非侵入式產品。
數據顯示,2026年上半年,公司腦電採集系統項目貢獻收入2970.07萬元,佔主營業務收入的比例高達64.56%。

同期,博睿康經顱電刺激設備收入為576.01萬元,佔比12.52%;來自定製開發或技術服務的收入為754.21萬元,佔比16.39%;其他產品貢獻收入300.2萬元,佔比6.53%。
博睿康直言,NEO-ONE SCI雖已獲批上市,但尚處於商業化初期階段,而另一核心產品NEO-ONE ANS及其他在研產品則仍處於研發階段,報告期內尚未實現收入。
不過,博睿康透露,截至招股說明書籤署日,NEO-ONE SCI已完成27個省份的掛網並持續推進入院。今年7月,NEO-ONE SCI實現首例商業化銷售,銷售產品13台,完成8例產品植入,並獲得70餘台意向訂單。
同時,博睿康表示,多款在研產品亦將於近年陸續實現商業化,核心技術產業化情況良好。
博睿康還指出,侵入式腦機接口產品的商業化表現,會受到臨床普及滲透、學科建設發展、術式推廣、患者支付能力等多重因素的影響。
「若發生產品入院進展較慢、臨床推廣受阻、支付能力較弱等情形,則存在新產品商業化不及預期的風險」,博睿康進一步表示。
關於博睿康的後續發展,雷達財經將持續關注。