熱點欄目
客戶端
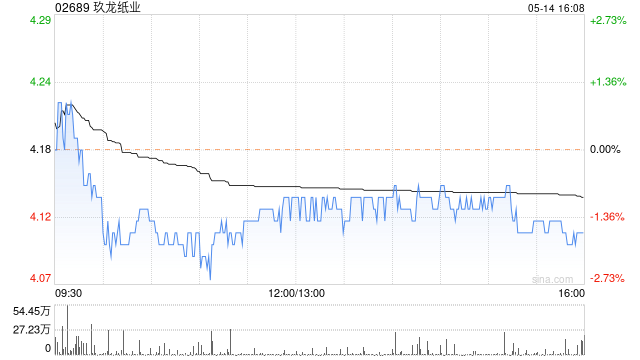
高盛發布研報稱,玖龍紙業(02689)2026財年業績勝該行預期,主要受紙產品好過預期的單位利潤推動,目標價由4.3港元上調至4.9港元,維持「沽售」評級。
該行分別上調公司2027-2028財年每股盈利預測至0.6元人民幣及0.67元人民幣,以反映更好的單位利潤,但仍認為行業漿紙一體化將持續帶來供應壓力,令公司的木漿及紙產品利潤率前景受壓。
高盛發布研報稱,玖龍紙業(02689)2026財年業績勝該行預期,主要受紙產品好過預期的單位利潤推動,目標價由4.3港元上調至4.9港元,維持「沽售」評級。
該行分別上調公司2027-2028財年每股盈利預測至0.6元人民幣及0.67元人民幣,以反映更好的單位利潤,但仍認為行業漿紙一體化將持續帶來供應壓力,令公司的木漿及紙產品利潤率前景受壓。
免責聲明:投資有風險,本文並非投資建議,以上內容不應被視為任何金融產品的購買或出售要約、建議或邀請,作者或其他用戶的任何相關討論、評論或帖子也不應被視為此類內容。本文僅供一般參考,不考慮您的個人投資目標、財務狀況或需求。TTM對信息的準確性和完整性不承擔任何責任或保證,投資者應自行研究並在投資前尋求專業建議。