卓創資訊分析師 耿雯
【導語】9月份原油均值按月明顯上漲,瀝青成本端支撐穩固。疊加部分道路項目在假期之前有趕工任務,帶動瀝青剛性需求持續釋放且局部地區瀝青現貨資源可流通量仍然偏緊,9月份瀝青現貨價格漲幅進一步擴大。短期來看,國際油價波動重心或將下移,疊加瀝青剛性需求逐步減少,成本端和需求端對瀝青現貨價格的支撐將有所減弱,但供應端偏緊將持續利好瀝青價格。多空因素交織影響下,預計10月份瀝青均價按月或延續漲勢。
市場利多因素佔據主導 9月瀝青現貨均價按月寬幅上漲
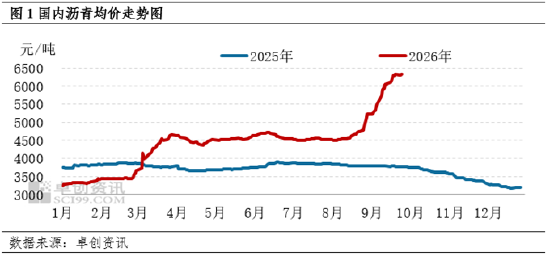
2026年9月瀝青現貨價格以持續上漲為主。截至9月底,9月份瀝青現貨均價為5799.79元/噸,按月上漲1198.08元/噸,漲幅為26.04%。其中9月份最高價為6334.29元/噸,出現在9月28日,最低價在5055元/噸,出現在9月1日。從波動幅度來看9月份國內市場瀝青價格波動幅度為1279.29元/噸,本月瀝青現貨價格漲幅明顯擴大。綜合來看,9月份瀝青現貨市場成本端以及供應端支撐持續,疊加雙節之前部分重點項目趕工需求釋放,帶動現貨均價寬幅上漲。
原油均值按月持續上漲 對現貨價格支撐持續
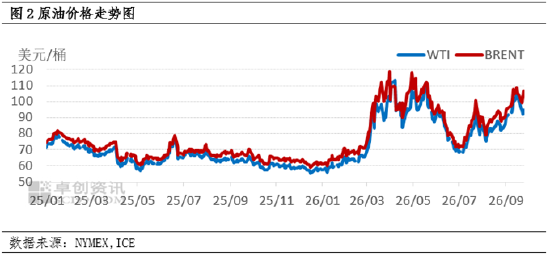
首先,從成本端來看,9月油價整體呈現先上漲後震盪回落行情,且波動較大,美原油波動區間90—106美元/桶,布倫特波動區間94—109美元/桶。美國繼續實施海上護航,從阿曼附近保護油輪通行,宣佈海峽處於開放狀態,但是因為伊朗多次襲擊油輪,造成實際的通行量較低,且運費和保險高漲。此外,胡塞武裝襲擊沙特,也門局勢緊張,曼德海峽也出現中斷問題,且沙特的東西管線遇襲,石油出口一度暫停,導致油價連續走高。隨後,市場關注中美和談以及伊朗聯大講話,市場陸續釋放出美國將會和伊朗進行和談的利空消息,且沙特東西管線逐步恢復,甚至從海峽出口石油,市場擔憂情緒減弱,油價從高位逐步回落。然而因為前期原油價格衝高明顯,本月原油均值按月仍出現寬幅上漲。本月美原油均價96.5美元/桶,較上月漲17.04%,按年去年漲51.9%;布倫特原油均價101.74美元/桶,較上月漲15.51%,按年去年漲50.55%。
9月份中東局勢變化仍然是原油價格波動的核心影響因素,地緣局勢反覆,原油價格維持高位波動,一方面提振瀝青現貨市場情緒,另一方面瀝青成本端給予瀝青現貨價格一定支撐。
供需面持續趨緊 給予瀝青現貨價格較強支撐
其次,從基本面來看,本月主營煉廠原料成本增幅較大,生產利潤出現下滑疊加地方煉廠原料供應普遍偏緊,國內煉廠生產瀝青的積極性普遍受限,本月瀝青裝置開工負荷率以下跌為主。截至9月底,瀝青裝置月平均開工負荷率為22.84%,較上月均值下降2.43個百分點,按年去年同期下降22.31個百分點。加之部分重點項目節前趕工需求釋放,社會庫及煉廠庫存資源消耗,各區域瀝青煉廠庫存以及社會庫存普遍均降至年內低位,部分品牌瀝青維持限量出貨,瀝青現貨資源流通量偏緊狀況持續,供需面趨緊,對瀝青現貨價格底部支撐偏強。
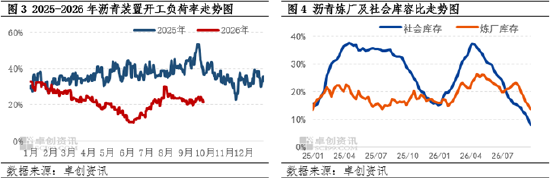
下月來看,成本端方面,美伊衝突全面升級後再度轉入「談判信號啓動但分歧難消」的拉鋸,地緣走向以及海峽通航主導油市,成本端對國內瀝青市場仍存支撐但支撐走弱。供需基本面角度,偏高的瀝青現貨價格限制瀝青剛性需求釋放,下游開工積極性不足,且隨着氣溫下降,剛性需求或逐步減少。此外,瀝青產量持續下滑疊加當前瀝青庫存已降至歷史低位,短期現貨資源或維持偏緊狀態。但隨着北方地區需求的持續下滑,北方瀝青資源或逐步南下緩解供應偏緊的局面,供應端對瀝青價格的支撐有望先強後弱。因此,10月份瀝青現貨市場多空因素博弈,預計瀝青現貨價格以先漲後跌為主,均價按月或延續漲勢,月均價預計在6250元/噸附近。