國慶假期,海外市場的AI主線並沒有因為高利率、高油價而停下來。
10月6日美股納指再創階段新高,10月7日受美債收益率和油價衝高影響出現回落,但AI產業的核心定價邏輯並沒有改變。
但A股這邊,節後首日表現完全是另一幅畫面。
創業板指盤中衝高後回落,收盤跌2.13%,科創50跌3.66%,CPO、光芯片、半導體等科技方向成為主要壓力來源。
有人總結今天A股連續打破多個規律:1.打破「節前跌則節後必漲」,2.打破港股「在A股長假的時候猛漲」,3.打破「節後大高開跟隨A股一起回落」,4.打破「節假日美股大漲的板塊節後A股也會大漲。
三季度,創業板指和科創50已經分別下跌27.8%和30.7%,電子、通信也是跌幅靠前的行業。
今天的大跌,FCC是直接導火索。
10月7日,美國聯邦通信委員會宣佈,計劃於10月29日表決新的認證規則,擬禁止中國實驗室為供美國使用的手機、相機、電腦等電子產品進行測試認證,規則預計2028年12月生效。由於目前約82%的電子產品測試在中國完成,這會提高相關產業鏈未來的合規和遷移成本,但它並不意味着中國電子產業明天就會失去美國市場。
真正值得市場重新預期和估值的是,政策方向正在往哪裏走。
此前市場流傳的另一條線索,是美國可能針對下一代3.2T光模塊提出新的供應鏈要求。摩根士丹利10月初的判斷是,潛在限制更可能落在3.2T代際,而不是眼下已經大量出貨的800G和1.6T;一種可能的豁免路徑,是中國製造的模塊如果BOM中約65%的價值來自美國企業,仍有機會進入美國市場。這個方案目前仍屬於政策預期,並非正式落地規則。
這件事的意義不在於某一家光模塊公司還能不能出貨,而在於全球AI產業鏈正在從「成本和效率競爭」,逐步進入「產業控制力競爭」。
所以今天CPO跌,不完全是在交易一個FCC新聞,而是在交易一個更深的問題:未來AI這一輪產業資本開支,誰擁有更強的孖展能力、更完整的生態、更快的工程化速度,以及更強的政策協同能力。
換句話說,AI產業鏈正在從單純的全球化分工,走向帶有地緣約束的產業鏈重構。
而A股這輪科技資產調整,恰恰發生在這個階段。
過去幾個月,市場一直在爭論美國AI是不是泡沫,AI估值是不是應該重新平衡。
AI企業同樣存在資本開支過快、孖展成本上升、商業模式需要驗證等現實壓力。近期澳洲數據中心公司Firmus上市前下調估值,就是一個提醒。
但另一半事實也必須看到,AI產業的需求並沒有因為這些爭議消失。
三星10月8日公布的三季度初步業績顯示,營業利潤預計達到107.4萬億韓元,按年接近增長9倍,核心驅動力就是AI帶來的存儲需求和價格上漲。台積電三季度營收達到1.49萬億新台幣,按年增長50%,同樣主要受AI相關需求推動。Micron最新季度指引達到615億美元,客戶長期承諾訂單已經升至320億美元。
這些數字未必意味着AI永遠高增長,但至少說明產業景氣還沒有走到需要全面否定的位置。
真正拉開中美差距的,也許不是某一代GPU或者某一個模型,而是資本形成能力。
斯坦福《2026 AI Index》統計,2025年美國私人AI投資達到2859億美元,中國為124億美元,美國超過23倍。這個數據不能簡單理解為中美AI總投入相差23倍,因為中國大量AI投資來自政府引導基金和產業資本,並未完整納入私人投資統計,但資本市場、創業資本和產業資本的聚集程度差異,確實值得正視。
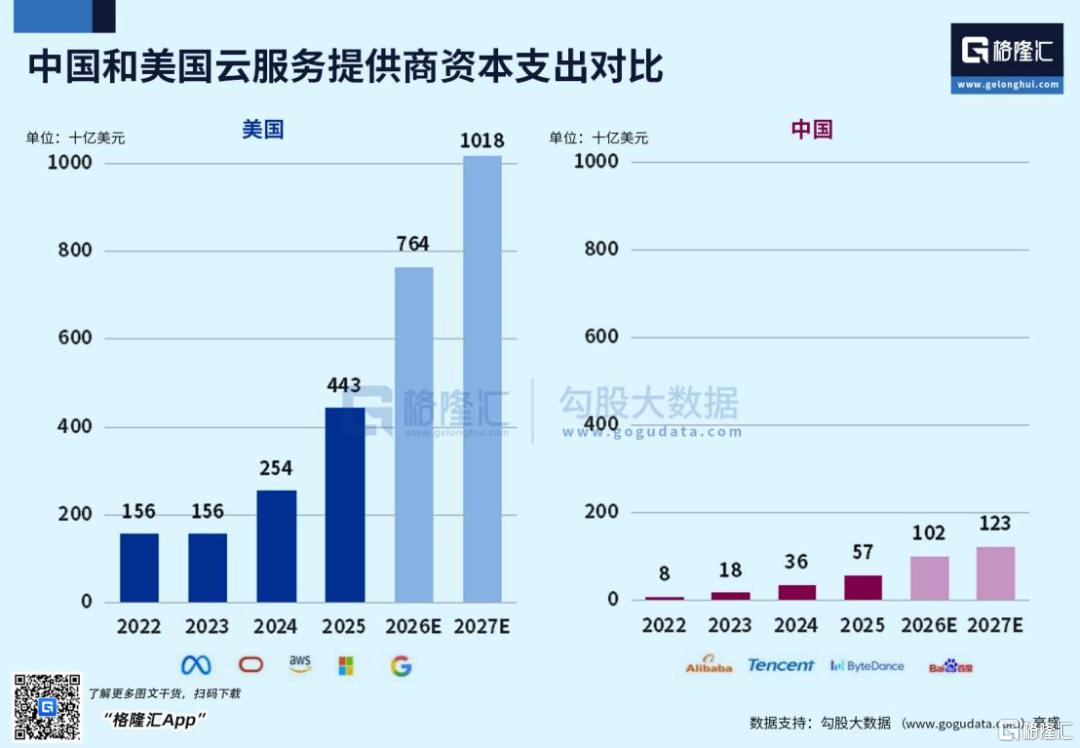
再看海外市場,截至9月30日,MSCI新興市場除中國指數的市值已經達到9.84萬億美元,前三大權重就是台積電、三星、SK海力士。它並不意味着全球資金正在拋棄中國,但意味着海外機構完全可以繞開中國,單獨建立一套以韓國、台灣等科技資產為核心的新興市場配置框架。
這也是為什麼節日期間出現了一個有意思的價格信號。
所以,今天真正應該覆盤的,並不是A股為什麼沒有跟着外圍一起漲。
而是為什麼全球資金願意繼續給「AI投入」定價,而A股對科技資產的風險折價卻在擴大。
核心差異其實越來越清楚。
美國正在把AI和芯片、數據中心、能源、國防、科研放到同一套產業投資框架裏。AI公司可以孖展,雲廠商繼續增加資本開支,金融機構開始直接參與AI基礎設施孖展。
中國同樣在增加算力、半導體、機器人和AI應用投入,產業鏈也在快速進步。真正需要繼續追趕的,是資本投入密度、關鍵環節的自主能力,以及從技術突破走向規模化商業應用的速度。
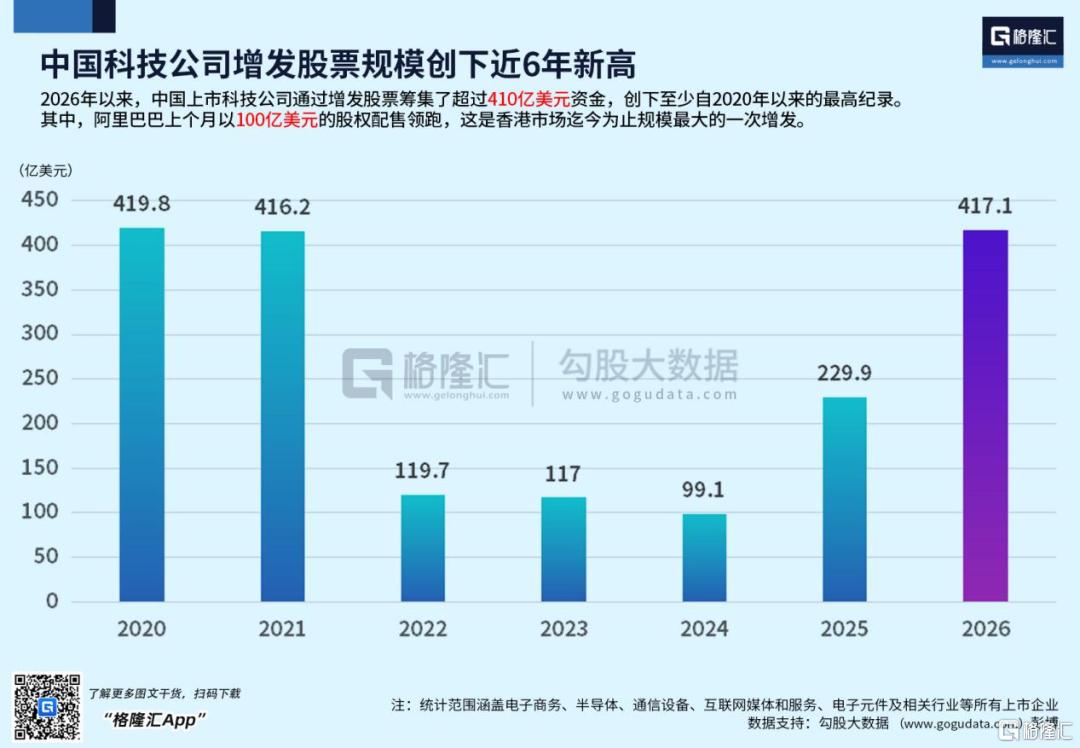
恰恰相反,這決定了未來幾年最有價值的產業機會在哪裏。
過去我們經常講,中國製造的優勢來自規模、工程師紅利、完整產業鏈和基礎設施能力。
這些優勢不會突然消失。
但技術競爭最值得警惕的地方就在於,對手不一定沿着你的優勢跟你競爭。
5G時代,中國把基站和網絡覆蓋做到極致,美國並沒有簡單複製,而是發展Starlink這樣的衛星互聯網。
中國電網和新能源基礎設施優勢明顯,美國則在推進核能、小型模塊化反應堆等路線,為AI尋找新的能源供給方式。
中國在稀土和部分材料領域具備優勢,對手就會尋找替代材料和新工藝。
AI也是一樣。
它真正可能改變的,不只是軟件行業,而是製造、機器人、科研、能源甚至整個生產體系。
如果未來AI能夠顯著提高機器人制造效率,再進一步推動機器人參與生產機器人,那麼製造業的成本結構、生產組織方式都會發生變化。
這纔是AI這輪產業周期真正值得我們重視的地方。
因此,資本市場現在需要重新定價的,不是「AI有沒有泡沫」,而是「AI產業誰還能持續投入,誰能把投入轉化成生產率」。
短期來看,CPO、光芯片、半導體等高估值科技資產仍需要消化估值和籌碼壓力;存儲、PCB、光通信等環節則更值得回到訂單、產能利用率和盈利兌現上去觀察。
市場也需要重新恢復成交和機構承接,科技行情才能從情緒驅動重新回到產業趨勢。
更長一點看,中美科技競爭已經從貿易摩擦逐步走向產業生產率競爭。
第一階段比拼的是供應鏈和製造能力。
下一階段,核心變量仍是AI競賽。
我們的優勢要繼續鞏固,美國已經做到的,我們需要做到;美國還沒有解決的,我們也需要提前佈局。
AI勝出關鍵在於誰能夠在下一輪產業迭代中持續投入、持續創新,並最終把技術優勢變成生產率優勢。
AI產業競賽是一場輸不起的國本之爭,也是一場必贏的國運之爭,資本市場的作用無可替代。
如果,你對市場何時企穩仍然迷茫;
如果,你對產業投資感到困惑;
如果,你對如何找到產業龍頭和潛力公司感到無力;
如果,你對資金輪動和板塊波動感到無所適從;
那麼,請掃碼加入我們,獲取更詳細的產業鏈分析和投資策略,跟隨格隆匯研究院一起,在投資的浪潮中把握機會,分享產業革命的紅利吧!
風險提示:投資有風險,決策需謹慎,以上分析僅為行業研究和市場策略參考,不構成具體投資建議。想要及時獲取標的最新動態和操作策略,若想第一時間抓信號識別風險佈局機會,歡迎掃描下方二維碼,獲取更及時詳細的專業投資策略:
免責聲明:本文版權屬於北京格隆匯投資顧問有限公司投研團隊(段月寒:A0160625050003)整理,本報告基於獨立、客觀、公正和審慎的原則製作,信息均來源於公開資料並予以合法合理適當的採集摘要與編輯。
股市有風險,入市需謹慎。本文中的任何投資建議均不作為您投資買賣的依據,您須獨立作出投資決策,風險自擔。任何單位或個人未經本公司許可,擅自發布、複製、傳播或網絡發表、轉載等均視為侵權,本公司將依法追究侵權責任。