AI泡沫之爭已從「是否存在泡沫」演變為「如何在泡沫破裂前賺錢」。圍繞這一問題,全球頂級投資人本周公開交鋒,觀點針鋒相對,卻在一個結論上罕見達成共識:這是我們有生之年最大的泡沫。
10月8日,據彭博報道,Galaxy Digital創始人Mike Novogratz在格林威治經濟論壇上表示,AI正處於「我們有生之年最大的泡沫」之中,但他同時建議投資者立刻入場。他的邏輯是:「泡沫不會像現在這樣結束。我知道泡沫如何終結——它們以壯觀的方式終結,而現在還不夠壯觀。」換言之,泡沫是真實的,只是還沒膨脹到極致。
與此同時,橋水基金創始人達利歐(Ray Dalio)在新加坡發出截然相反的警告,稱AI是一個「經典泡沫」且已接近破裂。《黑天鵝》作者Nassim Taleb則將目光轉向債券市場,認為真正的風險斷層在那裏。
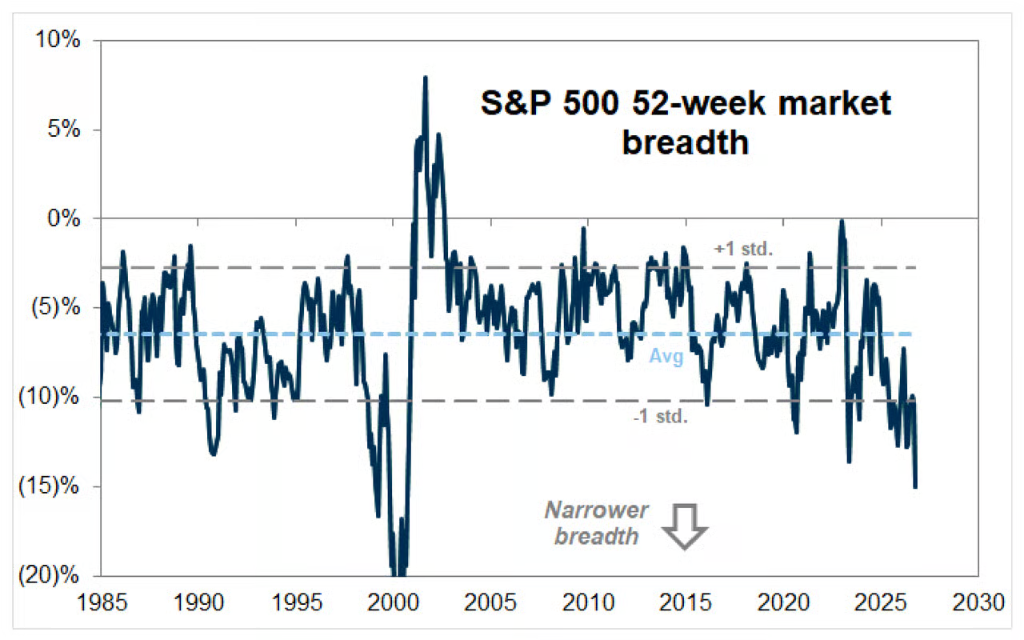
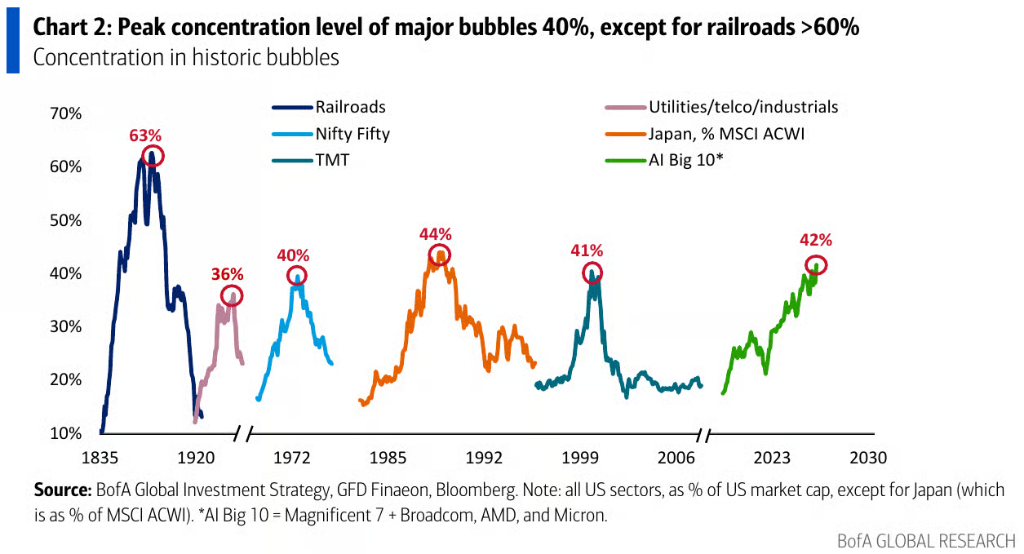
這場爭論的市場意義不容忽視。高盛數據顯示,AI相關股票市值已佔標普500總市值的42%,超過1999年科技股泡沫頂峯時的41%,市場集中度創歷史次高;與此同時,標普500成分股的市場寬度已跌至互聯網泡沫頂峯以來最窄水平。
高盛策略師Bobby Molavi梳理過去兩個世紀所有重大資本支出繁榮周期後發現,觸發崩潰的機制幾乎從未「壯觀」——而是始於一次央行政策轉向,且往往在股票見頂後資本支出仍繼續攀升長達兩年。
Novogratz:泡沫不夠大,現在入場
Novogratz的多頭邏輯建立在估值之上。他認為,AI相關股票以市盈率衡量仍屬便宜,並以近乎激進的措辭敦促觀望者行動:「如果你還沒有投資AI,不如回家把頭埋進冰桶裏。」
在政策層面,他認為AI不存在政治剎車。他指出,華盛頓「很難放慢AI的步伐,哪怕是放慢到那些正在構建AI的人自己希望的程度」。
值得注意的是,這並非Novogratz第一次發出「有生之年最大泡沫」的判斷。2017年11月,他曾以同樣的措辭描述加密貨幣,同樣保持看多立場。彼時比特幣在次月見頂,隨後跌去逾80%,其旗下公司Galaxy Digital在2018年虧損高達2.73億美元。
不過,如果要公平而言,他最終被證明對比特幣的長期判斷是正確的——只是中間經歷了一次慘烈的崩盤。
達利歐:經典泡沫,已近破裂
達利歐本周三在新加坡表示,AI是一個「經典泡沫」,正在逼近破裂節點,驅動力來自兩股力量:利率上升與將紙面財富轉化為現金的需求。
「我們正處於那個節點之前,但正在接近。我認為我們已經很近了。」
自今年6月以來,達利歐已多次就此發出警告。他告訴彭博電視,「刺破泡沫的過程就是將財富轉化為貨幣的過程」。此後形勢進一步惡化:長期美債收益率已升至2002年以來最高水平。達利歐還補充警告稱,日本可能減持美國國債,因為一段既是債權人與債務人、又是對立方的關係「會製造非常困難的動態」。
Dalio還指出,AI企業過去依賴股權孖展,如今正被迫轉向債務孖展,而這一轉變恰逢資金成本大幅攀升之際,進一步加劇了財務脆弱性。
Taleb:真正的風險在債券市場
Taleb在格林威治論壇上認同達利歐對泡沫的診斷,但對風險來源的判斷有所不同。據彭博報道,他表示:「債券市場非常脆弱。」
他的擔憂並不主要指向東京的減持行為,而是聚焦於美國國內退休基金和機構投資者可能撤離長久期債券。他認為,這一群體的退出將造成遠比外國央行拋售更大的衝擊——而AI企業的債務孖展需求,正在與美國國債爭奪同一批久期買家。
Taleb對「因為AI改變世界就買AI股」的邏輯提出了明確警告,稱這將是「一個陷阱」。
他援引歷史指出,技術變革的最大受益者往往不是最初的開拓者。他還提醒,標普500並不等同於美國經濟,其最大成分股均為全球性企業,中等收入家庭的狀況纔是衡量美國經濟健康的更真實指標。
一貫風格下,Taleb拒絕預測市場崩盤時點——「認為市場會下跌是一種錯誤的思維方式……你應該思考的是風險在上升」——並給出了他標誌性的建議:「永遠持有尾部對沖,哪怕你沒有任何對沖的理由。」
高盛內部:估值派與歷史派的分歧
高盛內部對這場爭論並未形成統一立場,兩種截然不同的聲音並存。
策略師Bobby Molavi梳理了過去兩個世紀的重大資本支出繁榮周期——1845年鐵路、1929年公用事業、1989年日本、2000年互聯網、2014年頁岩油——得出一個規律性結論:
「觸發因素幾乎每次都相同——央行政策轉向。每次順序一致:股票見頂,資本支出繼續攀升(持續6至24個月),然後資本支出回落,隨後股票回落。」
這意味着,當泡沫看起來「足夠壯觀」時,頂部往往已經過去。而資本支出在股票見頂後仍持續上升的階段,恰恰是所有人指着不斷增長的支出說「你看,根本沒有泡沫」的時刻。
Molavi的數據同樣觸目驚心:AI相關股票市值佔標普500的42%,已超過1999年科技股泡沫頂峯的41%,僅次於1830年代鐵路狂熱(63%)和1985年日本(44%)。與此同時,標普500的市場寬度已跌至互聯網泡沫頂峯以來最窄水平。
美銀策略師Michael Hartnett亦持相近立場,稱AI是「自鐵路以來最大的泡沫」。
然而,高盛的Tony Pasquariello提供了另一面數據:AI基礎設施股票的遠期市盈率中位數已從4月的32倍降至22倍,「這些公司正在兌現業績,而市場對待它們的態度比1999年、2007年或2021年要冷靜得多」。他還指出,AI基礎設施股票預計將貢獻標普500三季度盈利增長的一半,其中英偉達和美光兩家公司合計貢獻三分之一。
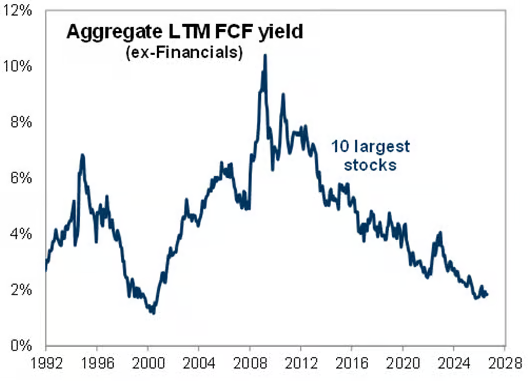
「市盈率便宜」論的軟肋在於:盈利越來越多地需要用於支撐資本支出,留給股東的自由現金流所剩無幾。 目前,標普500前十大成分股的自由現金流收益率已降至互聯網泡沫以來最低水平。
共識與分歧:所有人都說買,但理由各異
綜合各方立場,一個弔詭的共識浮出水面:無論是認為泡沫尚未到頂的Novogratz,還是認為泡沫即將破裂的達利歐,抑或是美國銀行和星展銀行(DBS)首席投資官Hou Wey Fook,幾乎所有人都在建議投資者繼續持有或買入AI相關資產——只是對沖方式和風險意識有所不同。
美國銀行建議客戶通過股票衍生品對沖下行風險的同時繼續持倉;星展銀行的Hou Wey Fook則以英偉達十幾倍的遠期市盈率反問"這怎麼可能是泡沫"。
真正的分歧在於觸發機制與時間窗口。達利歐的利率與流動性收緊機制和Taleb的債券市場脆弱性,本質上是同一枚硬幣的兩面,而AI企業的債務孖展狂潮正處於這枚硬幣的正中央。高盛自身的「貨幣政策樂觀度」指標已跌至-7.98,逼近歷史最低值-9.38,而標普500同期仍處於歷史高位——這一背離本身,或許就是最值得警惕的信號。
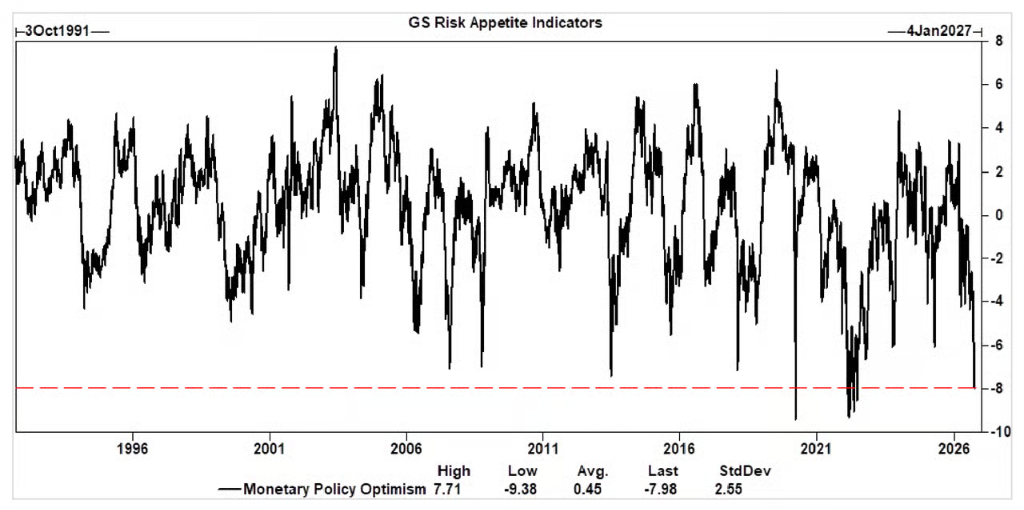
正如Molavi的歷史研究所揭示的:泡沫破裂的方式,往往遠比人們預期的更為平淡,「壯觀」只在事後的回望中才變得清晰。