美東時間10月6日,邁威爾科技(MRVL.US)在紐約舉行投資者日,管理層拋出的長期目標「高於華爾街一致預期」。但高盛表示,估值已經把大部分樂觀情緒計入了股價,該行將其目標價從220美元上調至270美元,評級維持在「中性」。
未來五年的宏偉藍圖
邁威爾管理層在投資者日上勾勒了一套頗具衝擊力的2031財年財務框架,管理層預計至2031財年的營收年複合增速為 55%—60%、毛利率 56%—59%、經營利潤率 44%—46%、EPS 約 30 美元、FCF 利潤率超 36% 且 50% 以上返還股東。
支撐這套目標的是一個更大的敘事:邁威爾預計,全球數據中心資本開支將從2025年的約7000億美元膨脹到2030年的3萬億美元以上,前十大超大規模雲廠商的支出佔比持續提升。
在此背景下,公司把2030年的人工智能潛在市場(TAM)框定為4000億美元,並給自己劃出了700億—900億美元的收入機會區間。
三大引擎:互連65%、交換存儲45%、定製芯片80%
拆解邁威爾的五年目標,增長引擎高度集中在AI基礎設施的三條賽道:
互連(Interconnect):TAM約650億美元,公司FY2031收入目標375億美元,對應65%的年複合增速。管理層把這一業務定位為破解AI基礎設施「內存牆」和「銅牆」的關鍵——組合方案涵蓋領先的SerDes、光模塊DSP、相干光網絡、1.6T乃至3.2T光互連方案、共封裝光學(CPO),以及支持AI集群間長距離直連的「scale-across」架構。
交換與存儲(Switching & Storage):TAM約850億美元,公司目標100億美元,年複合增速45%。路線圖包括100T單片光罩極限交換芯片、基於UALink的產品,以及以太網scale-up網絡(ESUN)路線圖。
定製芯片(Custom Silicon):這是彈性最大的一塊——TAM高達2350億美元,公司收入目標300億美元,年複合增速約80%。邁威爾正推動雲廠商從「貨架芯片」走向半定製、全定製方案,在3nm、2nm乃至14A先進製程上持續投入,並與亞馬遜雲(AWS)、谷歌、英偉達等客戶建立了多代際合作。除了定製XPU,公司還瞄準了定製網卡(NIC)、基於CXL的內存擴展、近內存計算、AI存儲控制器和推理卸載處理器等一系列「附加(attach)」機會。
值得注意的是,管理層把AI連接機會細分為scale-out、scale-up、scale-across、scale-in、XPU attach和定製XPU六個層面——這意味着邁威爾不再把自己定義為單一品類的供應商,而是一家「端到端AI連接平台」公司。
高盛:目標價上調,評級不動
高盛在這份報告中將邁威爾的12個月目標價從220美元上調至270美元,依據是30倍估值倍數(不變)乘以9.00美元的正常化EPS預期(此前為7.25美元)。同時,高盛將EPS預期平均上調13%,並首次給出FY2030、FY2031年的EPS預測,分別為21.80美元和30.95美元。
但評級維持「中性」。理由很直白:以報告發布日287.01美元的收盤價計算,邁威爾當前股價對應公司FY2031年EPS目標的約9.5倍,且新設計訂單落地的時點和量級能見度有限——270美元的目標價較現價反而隱含約5.9%的下行空間。
高盛表示,若能獲得更強的執行證據、以及關鍵設計訂單放量的更清晰路徑,將轉為更積極的立場。
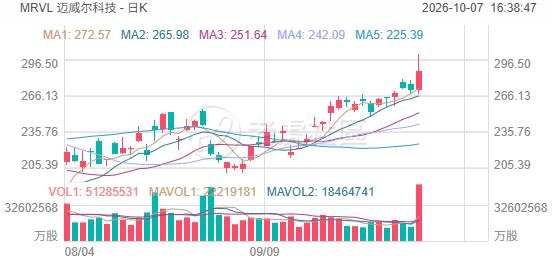
從投資者日當日股價上漲6%的反應看,市場顯然更願意先相信那份55%—60%的五年增速藍圖。邁威爾能否把與AWS、谷歌、英偉達的多代際合作,真正兌換為300億美元的定製芯片收入,將是未來幾年檢驗這份藍圖的標尺。