(來源:格隆匯APP)
國慶長假,外圍資本市場上演了一出「國人在休假,市場在搶跑」的戲碼。
在AI科技的帶動下,納指、標普再創歷史新高,亞洲區的日股、中國台股表現也相當搶眼,韓股、港股表現雖然不及前面這些指數強勁,但也不乏結構性亮點。
明天,A股重新開閘。
具體上,外圍市場這些天,究竟有什麼樣的表現?支撐因素是什麼?又會如何影響明日A股走勢?
01
外圍市場:整體上漲,局部分化
外圍市場的表現,AI科技主線始終貫穿其中。
美股方面,截止10月6日,標普500指數與納斯達克綜合指數分別收報於7818.93點、27599.89點,雙雙創下歷史新高。
10月1日-10月6日,標普指數漲幅2.19%,納斯達克指數漲幅2.75%。
板塊方面,AI科技集體上漲,英偉達、亞馬遜、微軟、特斯拉、AMD、博通等重要AI股走高。
其中,隔夜英偉達市值一度逼近6萬億美元大關。
日本和中國台灣股市,和美股的科技股主導類似,都是受益於AI科技,尤其是中國台灣股市,因為台積電權重大,漲幅好,今年以來中國台灣加權指數漲幅已經超過70%,穩居全球第一。
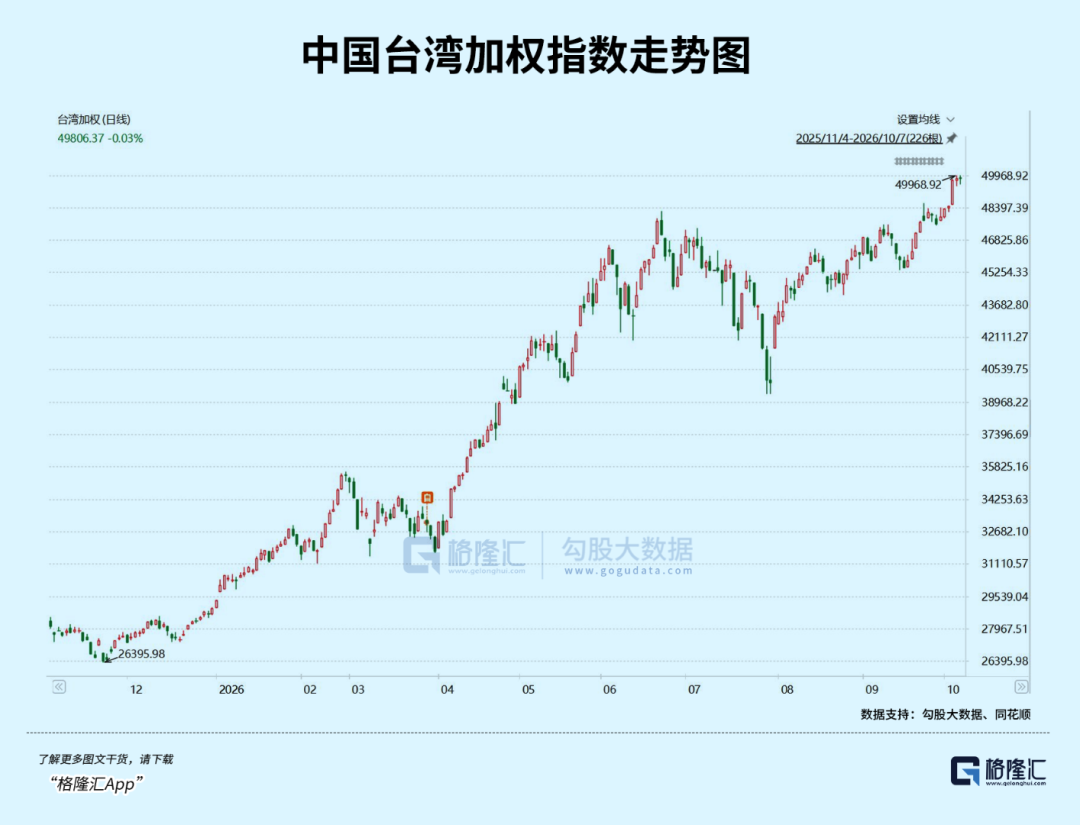
國慶期間,日經225指數漲幅5.89%,中國台灣加權指數上漲3.93%,均超過標普和納指。
不過,亞洲股市也不是全面開花,韓股、港股的走勢就相對弱。
尤其是韓股的表現,基本處在橫盤狀態,令人匪夷所思,畢竟擁有SK海力士、三星電子兩大重磅AI存儲芯片巨頭,是本輪AI大基建的絕對受益者。
港股方面,表現就更弱勢,恒指、恒科指相對節前,都是下跌的。
一方面,是港股的老問題,即缺乏類似美股市場的AI芯片股,所以在承接美股市場情緒的能力上有所不足,這是基本面因素;另一方面,南下資金通道因為國慶假期關閉,會影響港股的資金量,這是流動性因素。
同時,因為美債收益率持續上升,對於仍然依賴海外流動性的港股,並非好事。
不過,港股市場也不缺乏結構性機會,10月6日,生物醫藥板塊受美股Vaxcyte大漲30%帶動,維亞生物漲近20%,康希諾生物漲約13%。
大宗商品方面,COMEX黃金期貨處於橫盤階段,主要在4100-4200美元之間波動,布倫特原油則仍然站在100美元上方,兩者價格波動不大,主要是地緣糾紛沒有繼續惡化。
02
支撐因素
要看清楚國慶期間海外市場的走勢,就離不開以下兩點。
首先要說的,是AI產業鏈,因為它仍是全球股市最核心的定價錨。
美股AI算力巨頭、韓國AI存儲芯片、台積電先進製程、日本的半導體設備和材料,包括中國相關的,在全球範圍內都有競爭力的配套產業鏈(不考慮人為製造的地緣、貿易障礙),仍然受惠於全球範圍內鉅額的AI資本開支,因為這些開支給相關企業帶來了實實在在的利潤增長。
這個基本面因素非常剛性且強勁,雖然行情走勢中,會產生過熱行為,但只要回撤幅度足夠,資金隨時會展開新一輪的上漲行情。
英偉達在經歷反覆調整後,成功創下歷史新高,就是最好的證明。

這個基本面因素,也成為美債收益率持續破頂之後,股指依然沒有像過去那樣崩潰的核心原因。
並不是說美債收益率上升,全球債市出現拋售潮,沒有負面影響,相反,這對企業估值是帶來明顯壓力的。
但是,鉅額的AI資本開支、AI算力基建給相關權重企業帶來的盈利擴張,能夠有效抵消上述負面影響。
只要這些鉅額資本開支仍在,只要相關企業的盈利擴張仍在進行,就能夠有效抵消宏觀上的、地緣上的、流動性層面的負面因素。
而從目前的消息面上看,似乎要偏利好一些,例如剛有媒體報道,馬斯克的spaceX將孖展400億美元做AI算力投資,成為新一位加碼算力資本開支的大型科技公司。
這也證明,圍繞AI算力的軍備競賽大概率還會維持下去。
摩根士丹利預計,到2028年,AI基礎設施需要1.5萬億美元外部孖展。
雖然會引發越來越多的投資和回報之間是否匹配的爭議,也經常被外界批評導致嚴重的債務風險,但具體要看對象是誰,對於受益於資本開支的企業來說,業績增長仍然有保證,估值擴張仍然有力,股價上漲的動力仍然充足。
第二,是貨幣政策。
9月聯儲局加息落地後,10月初公布的非農數據遠低於預期且失業率上升,市場先前對於貨幣緊縮的緊張情緒有所緩解,加上地緣糾紛沒有新惡化,油價也沒有繼續大幅上漲,反彈行情也順勢展開。
不過,這類因素屬於短期擾動,後續如何走勢,還得看後期的數據。
在大方向上,我更傾向於認為通脹需要壓,貨幣緊縮預期是緊縮為主。
因此,在未來,投資者會看到AI產業強勁且正向的基本面,和地緣糾紛、通脹粘性、貨幣緊縮政策所帶來的負面影響一直拉扯,反覆博弈。
不能說那個因素一定會勝出,只能說這些拉扯和博弈,會令到估值出現擴張或者受壓,也會持續給出波動性的投資機會。
理解這兩點,再去看明天A股的重開,思維會順暢一些。
03
A股明天會如何表現?
先總結一句,基於外圍市場表現、宏觀消息面、節後資金面變化等等,可以對明天開市的A股保持信心。
甚至可以在外圍市場的利好情緒下,加上節前滬深兩市成交量已經萎縮到1.45萬億附近,期待一下明天出現高開的機會。
具體到板塊層面,需要重點關注以下幾條線。
第一,是科技板塊,尤其是AI算力、半導體、光通信方向。
例如,受英偉達再創歷史新高的情緒影響,已經深入嵌入到英偉達產業鏈的國產CPO板塊,加上節前再次受到貿易問題的困擾,出現過一輪明顯跌幅,可以重點跟蹤一下,看是否能乘着英偉達上漲的影響,順勢進行一波修復行情。
英偉達產業鏈的其他細分方向,例如PCB、液冷、服務器組裝等等,估值節前沒有衝得很高的,同樣可以期待一波上衝行情。
不過,也不能盲目樂觀,因為港股上的國產CPO公司今天是下跌的,明天CPO板塊如果想要上漲,就需要國內資金的強力助推了。

另外,即使CPO板塊出現反彈,也需要警惕某一天突然出現的貿易限制,對估值和股價的打擊。
因此,對於A股英偉達產業鏈,看長做短,或是一個好策略。
至於國內的其他算力產業鏈,也有機會在英偉達破頂的樂觀情緒下,走出新一波行情。
除了AI科技,生物醫藥也是一個值得重點關注的方向。
假期中,港股醫藥板塊活躍,維亞生物、康希諾生物大漲,疊加10月23日至27日ESMO年會將有31項中國公司藥物研究入選,以及諾貝爾獎預期催化,創新藥板塊可能迎來階段性機會,CXO、ADC、疫苗等細分方向,都可以重點關注。
至於傳統板塊,例如地產鏈、消費鏈,節前已經釋放了不少利好政策--房貸貼息、以舊換新,出現過預期式上漲,明天還能不能上漲,就需要國慶期間相關數據的驗證。
值得注意的是,假期中,港股的地產表現反覆,內部分化也不小,既有像世貿、富力這類暴漲的公司,也有華潤置地、萬科等波動小的票;消費板塊則整體波動偏弱,無什麼行情可言,很可能也在等假期的統計數據。
說了有可能表現好的方向,也需要警惕一下有可能承壓的板塊,例如高股息紅利板塊。
在7月份AI存儲板塊進入調整之後,有資金進入高股息、紅利板塊做切換,表現為一些電力股、公用事業股、銀行股漲幅不錯,但如果節後重新切換到AI科技板塊,這些提前防禦的資金很可能重新切回科技成長方向。
另外,三季報披露窗口開啓,節前已有部分公司預告業績下滑,節後開盤可能集中釋放負面衝擊。
再有,一些過去兩個月,因為市場缺乏明確方向而被瘋狂炒作的題材股,若市場整體量能不足,資金將優先流向有業績支撐或外圍催化明確的方向,純題材炒作的個股可能面臨調整。
資金面上,北向資金節後首日流向也需要關注。
若美債收益率維持高位,北向資金可能延續節前流出態勢;若美元指數回落,北向資金迴流將為A股提供額外支撐。
南向通道恢復後,內資對港股的承接力度也值得觀察,這將間接影響A股相關板塊的情緒。
總結下來,國慶期間,外圍市場的搶跑,為A股節後開盤提供了情緒支撐,但也不要忽視A股自身的節奏。
對投資者而言,開盤前可以保持樂觀,但開盤後,就要具體切換到量能是否放大、北向資金流向、領升板塊是否具備持續性的信號觀察中,因為這些信號將決定行情到底是開門紅、持續修復,還是高開低走,重回震盪。
總體上看,目前股市依然是結構性行情主導,沒有雨露均霑,上漲還是下跌的核心決定力量,依然取決於自身業績增長、經濟面、政策面和流動性幾方的博弈結果。