摩根士丹利認為,在美債收益率大幅上行、美元走強的背景下,新興市場固定收益與外匯資產雖承壓,但有望實現有序調整而非劇烈拋售;不過點差已無便宜可言,投資者需等待估值超調後再加倉。
美國國債收益率急劇攀升、聯儲局預計還將再加息兩次、美元走強、油價持續高企——這一組合通常足以令新興市場資產大幅跑輸。然而今年的實際情況出人意料:回報雖有所走弱,但調整過程異常有序,新興市場資產在多個維度依然跑贏。
摩根士丹利新興市場外匯策略主管James Lord指出,目前油價、美債收益率和美元三項因素合計解釋了硬貨幣(即以美元等國際主要貨幣計價的債券)和本幣(即以本國貨幣計價的債券)新興市場固定收益約55%至60%的回報變動,而在伊朗衝突爆發前,這一比例僅為25%左右。這意味着外部衝擊對新興市場的傳導敏感度已大幅提升。
摩根士丹利的基準判斷是:從當前位置出發,新興市場更可能進入低迴報區間,而非出現無序拋售。但隨着利差緩衝空間消耗殆盡,一旦全球再度出現風險事件,市場脆弱性不容忽視。
本幣債券市場:資金流入領先回報,分歧為十年最大
本幣新興市場的結構性隱憂正在積聚。James Lord指出,當前新興市場外匯指數的利差(carry)處於歷史低位,而本幣債券的資金流入卻已大幅領先於實際回報。
數據顯示,過去三個月,本幣新興市場債券回報僅處於歷史約第45百分位,而資金流入卻高達第90百分位;以自然年為統計口徑,這一背離是自2013年以來最大的一次。
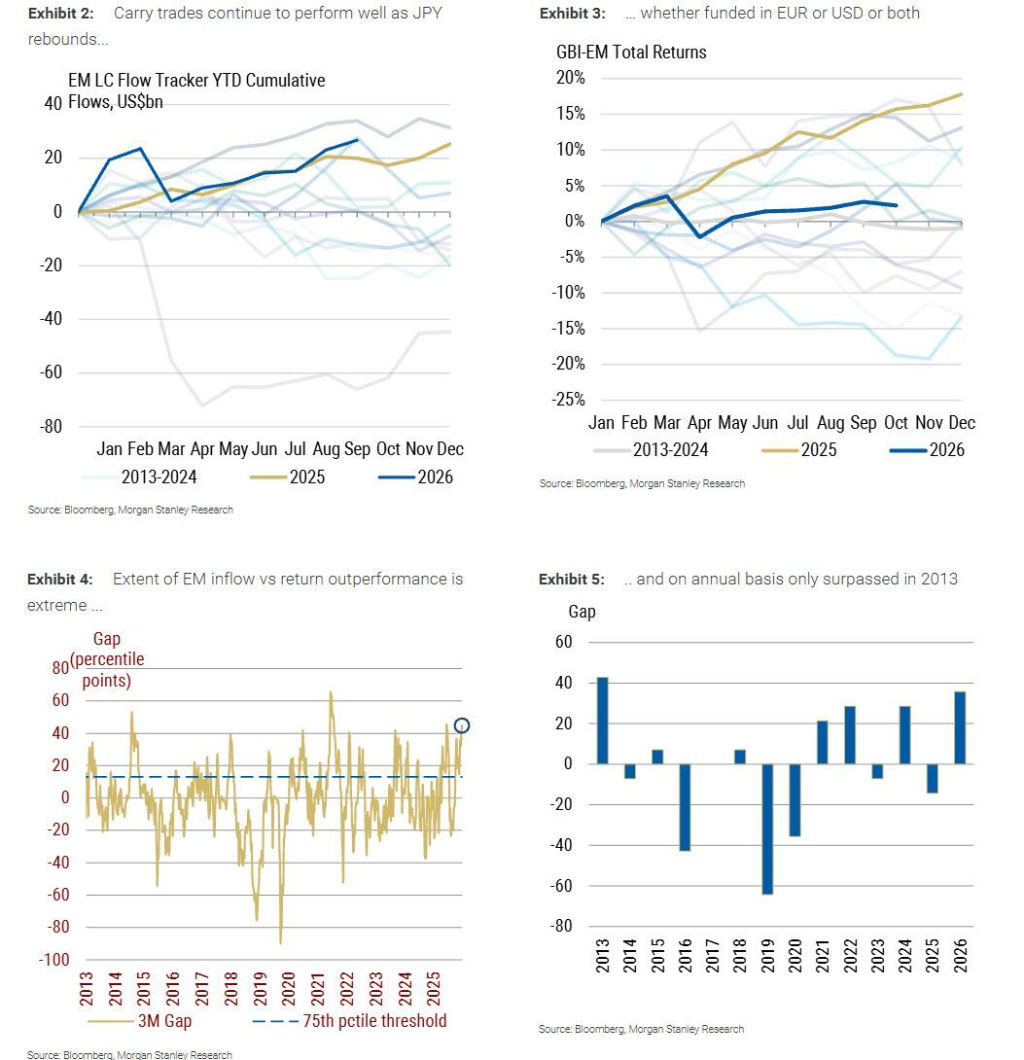
摩根士丹利認為,資金流入放緩幾乎是大概率事件。不過,迄今為止市場展現出的韌性表明,投資者對新興市場基本面的改善仍具信念。
支撐這一判斷的關鍵在於貨幣政策公信力。目前多個新興市場央行的實際利率已處於較高水平,巴西、哥倫比亞和土耳其尤為突出,為市場提供了一定的緩衝空間。該行認為:
埃及和尼日利亞的套息交易由於高實際利率、紮實的基本面以及持續推進的改革,依然具備吸引力,摩根士丹利對此維持看多立場。匈牙利則因長期結構性改善以及向歐元區收斂的潛力,有望推動收益率下行及歐元兌匈牙利福林(EURHUF)走低。
主權信用:利差已無便宜,緩衝空間趨薄
相比本幣市場,主權信用的表現更為亮眼。自6月下旬以來,美國國債收益率累計上行近90個點子,但新興市場主權利差在年內幾乎紋絲未動。歷史規律顯示,一旦美債遭遇超過約50個點子的拋售,新興市場利差通常會隨之走闊——但這一次,市場反應明顯滯後。
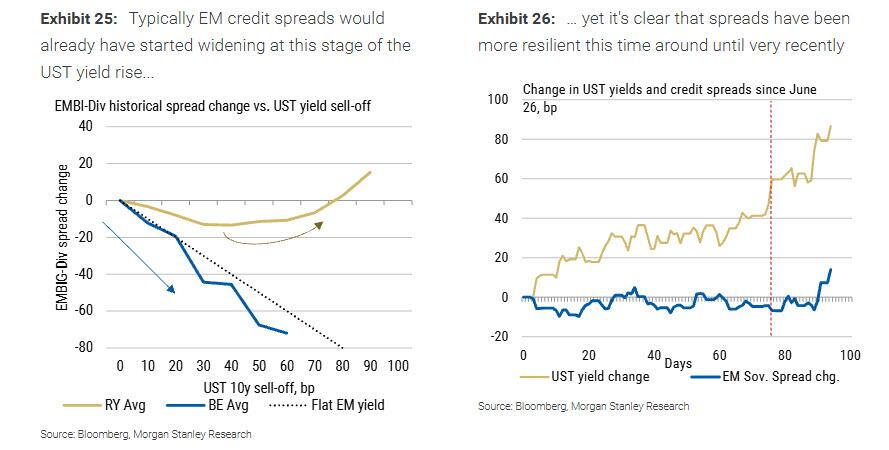
James Lord將原因歸結為三點:
一是與以往風險規避周期相比,當前新興市場基本面更為紮實,經常賬戶失衡處於可控範圍,政策應對總體維持正統框架;
二是近期債務到期壓力遠比2022年時更易管理;
三是市場技術面提供了支撐——新興市場主權債券供給相對溫和,而美國企業債的大規模發行使跨市場投資者在新興市場的倉位集中度有所下降。
然而,當前利差已談不上便宜。新興市場主權利差目前約為200個點子,與摩根士丹利年末基準預測相吻合,且平均水平與同評級美國企業信用基本對齊。這意味着,一旦全球再度出現衝擊,市場幾乎沒有額外的安全墊。
對此,摩根士丹利儘管承認挑戰加劇,仍選擇維持利差預測不變。其邏輯在於:美債收益率上行部分反映的是經濟增長韌性而非純粹的風險規避情緒;通脹仍在回落;較高的債券綜合收益率最終將吸引需求迴歸;而油價若出現明顯回落,將同時緩解通脹壓力和聯儲局加息預期。
儘管基準情景相對溫和,摩根士丹利的策略建議仍偏向防禦。
James Lord指出,對於對全球因素高度敏感、且利差較低的貨幣對,採取戰術性對沖美元進一步走強的倉位是合理選擇,南非蘭特(ZAR)和墨西哥比索(MXN)尤為值得關注。
此外,摩根士丹利提示投資者關注巴西總統大選結果。該行認為,市場定價尚未充分反映悲觀情境下的尾部風險;若選舉結果指向財政整合預期,則固定收益和股票資產均有望迎來可觀漲幅。