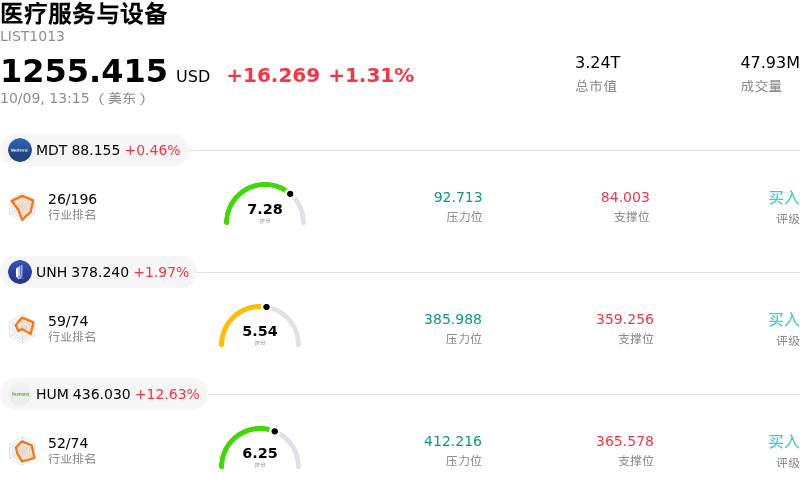
哈門那公司 (HUM) 盤中上漲12.68%, 所屬行業醫療服務與設備上漲1.31% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美敦力 (MDT) 上漲 0.46%;聯合健康 (UNH) 上漲 1.94%;哈門那公司 (HUM) 上漲 12.63%。
今日是什麼導致了哈門那公司(HUM)股價上漲?
休曼納(Humana)股價的強勁上漲勢頭,主要受美國醫療保險和醫療補助服務中心(CMS)關於其醫療優勢(Medicare Advantage)星級評級的重大監管利好推動。休曼納宣佈其計劃質量評分實現重大運營扭轉,透露其絕大多數醫療優勢計劃參保人員將被評級為四星或更高的計劃所覆蓋。這標誌着較上年較低的評級分佈實現了強勁復甦,而此前低評級曾嚴重限制該公司獲取聯邦質量獎金。
休曼納關鍵運營合同(尤其是覆蓋數百萬會員的核心醫療優勢合同)高星級評級的恢復,顯著改變了公司的財務軌跡。達到四星門檻解鎖了來自聯邦政府的大額質量獎金,直接助力利潤率提升和盈利能力復甦。伴隨這一監管公告,管理層重申了其全年調整後每股收益預期,並對其長期盈利潛力表達了信心,緩解了投資者此前對成本壓力和評級逆風的擔憂。
質量評級超預期的強勁表現引發了華爾街的一波積極反應,多家大型券商紛紛上調該股目標價並調高其投資評級。分析師指出,休曼納成為醫療保險公司中的最大受益方,表現顯著優於星級計劃分佈面臨縮減的其他核心管理型醫療同行。這種運營上的分化使休曼納在管理型醫療領域脫穎而出,隨着市場參與者消化營收增長和競爭地位改善的預期,引發了機構資金的大舉買入。
哈門那公司(HUM)技術分析
哈門那公司 (HUM) 技術面來看,MACD(12,26,9)數值6.832,處於買入狀態,RSI數值67.254處於中性狀態,Williams%R數值23.368處於買入狀態,注意關注。
哈門那公司(HUM)基本面分析
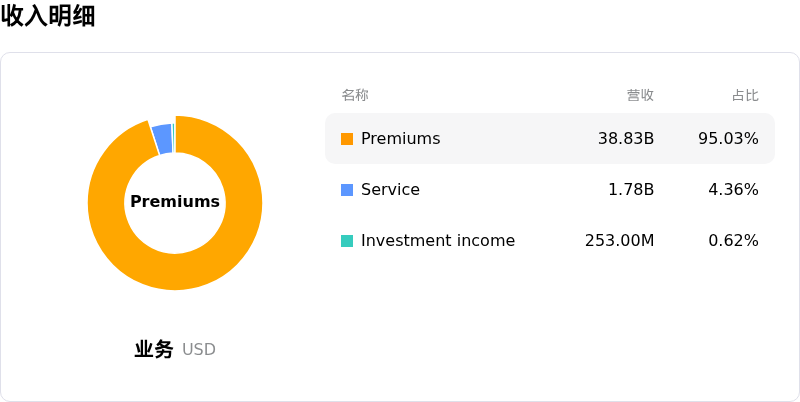
哈門那公司 (HUM) 處於醫療服務與設備行業,最新年度營業收入$129.66B,處於行業6,淨利潤$1.19B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$427.04,最高價為$515.00,最低價為$280.00。
關於哈門那公司(HUM)的更多詳情
公司特定風險:
- Medicare質量獎金收入確認延遲:儘管2027年Medicare Advantage星級評級顯著提升,但相關的聯邦質量獎金款項要到2028年才能確認入賬,導致近期盈利容易受到2026年和2027年運營利潤率偏緊及盈利能力承壓的影響。
- 會員規模縮減與覆蓋區域收縮:Humana正在將其業務覆蓋範圍從美國各縣的85%縮減至約80%,並預計削減約60萬名回報率較低的Medicare Advantage會員。若高價值會員留存目標無法實現,將對營業收入帶來執行風險。
- GAAP EPS調節不確定性與重組費用:在2026年10月9日提交的SEC Form 8-K文件中,該公司承認,由於持續的價值創造投資、潛在的GAAP收益調整以及嚴格的監管合規成本,無法將其2026全年的調整後EPS指引與GAAP稀釋後EPS進行對賬調節。
- 技術面超買信號高企與盤中波動:在盤中急升逾15%並創下52周新高後,動量指標顯示出超買狀態和獲利回吐壓力;若即將公布的季度財務結賬或12月的投資者更新會議不及較高預期,該股將面臨大幅回調的風險。
原文鏈接