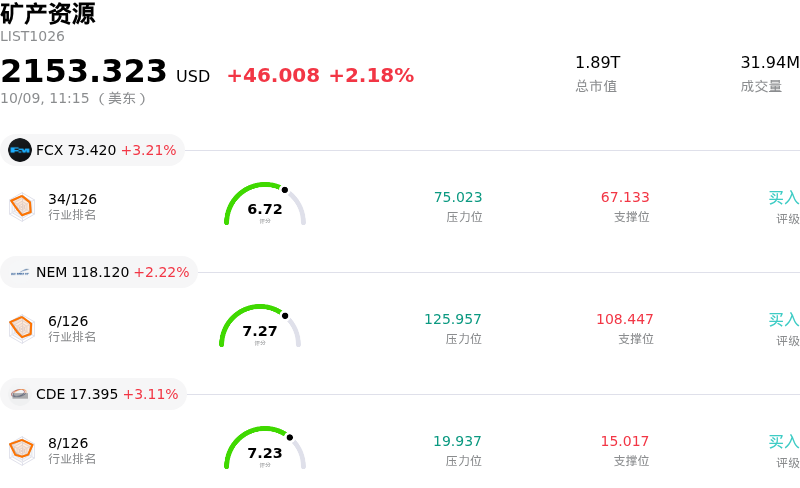
自由港麥克莫蘭 (FCX) 盤中上漲3.15%, 所屬行業礦產資源上漲2.18% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 自由港麥克莫蘭 (FCX) 上漲 3.21%;紐蒙特 (NEM) 上漲 2.22%;Coeur Mining Inc (CDE) 上漲 3.11%。
今日是什麼導致了自由港麥克莫蘭(FCX)股價上漲?
受支持性的基礎大宗商品基本面以及全球銅市場新出現的供應限制推動,自由港麥克莫蘭(Freeport-McMoRan)呈現出積極的上行動力,同時日內交易波動性有所上升。南美關鍵礦業設施的勞工中斷(例如智利 Centinela 礦區的罷工)加劇了市場對全球精煉銅供應可用性的擔憂。與此同時,各大國際金屬交易所的區域庫存失衡放大了銅價的波動。由於自由港麥克莫蘭是工業金屬風險敞口的主要標杆,機構資金迅速對現貨市場趨緊的狀況作出反應,重新激發了對該股票的買盤興趣。
來自摩根大通(JPMorgan)和瑞銀(UBS)等大型投資銀行近期利好的分析師動態(包括上調目標價),進一步提振了市場情緒。機構研究人員強調了該公司在全球能源轉型中的關鍵定位,並列舉了電網現代化、電動汽車普及以及人工智能數據中心基礎設施擴張等長期需求驅動因素。積極的宏觀分析指出,儘管近期存在關於利率政策的宏觀逆風討論,但全球銅供應的結構性短缺為價格提供了強有力的底部支撐,直接利好自由港(Freeport)等領先的低成本生產商。
在公司層面,最新的運營進展顯示該公司位於印度尼西亞的旗艦格拉斯伯格(Grasberg)地下礦山設施吞吐量穩步復甦,且東爪哇冶煉廠成功重啓,這穩固了投資者的信心。雖然少許的時間調整將一小部分黃金銷售推遲到了第四季度,但強勁的實現銅價預計將抵消局部成本壓力。鑑於華爾街預期即將發布的季度財報將實現強勁的按年盈利增長,該股吸引了動量資金的吸籌買入;不過,相比歷史平均水平偏高的估值倍數依然導致了劇烈的日內波動,因為交易員需要在基本面強勢與更廣泛的股市波動之間進行權衡。
自由港麥克莫蘭(FCX)技術分析
自由港麥克莫蘭 (FCX) 技術面來看,MACD(12,26,9)數值0.085,處於買入狀態,RSI數值55.434處於中性狀態,Williams%R數值22.090處於買入狀態,注意關注。
自由港麥克莫蘭(FCX)基本面分析
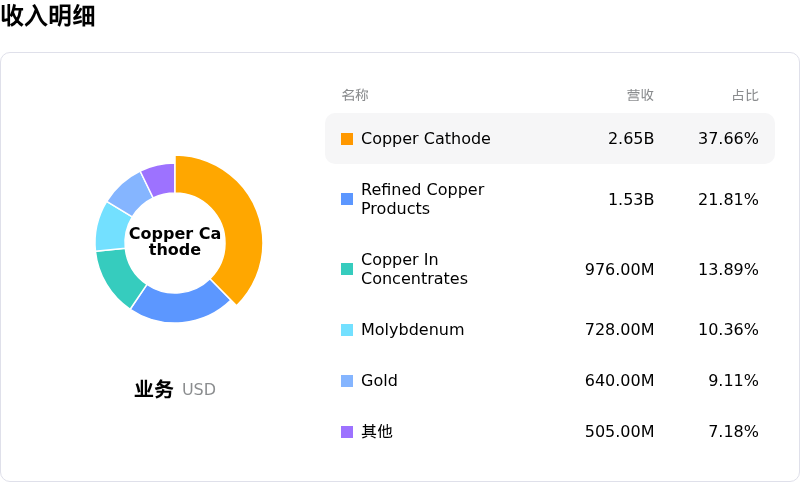
自由港麥克莫蘭 (FCX) 處於礦產資源行業,最新年度營業收入$25.91B,處於行業7,淨利潤$2.20B,處於行業12。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$78.63,最高價為$92.00,最低價為$47.00。
關於自由港麥克莫蘭(FCX)的更多詳情
公司特有風險:
- 黃金銷售推遲與現金成本上升:美國證監會(SEC)最新的8-K文件披露顯示,印尼自由港公司(PT Freeport Indonesia)將60,000盎司精煉金的銷售推遲至2026年第四季度,降低了副產品收益抵減,並導致第三季度綜合單位淨現金成本比先前的指引高出約5%。
- 格拉斯伯格(Grasberg)礦山提產延遲:運營更新顯示,格拉斯伯格自然崩落法礦山(Grasberg Block Cave)的選礦廠日均處理量為140,000公噸,約為事故前產能的67%,這使全面恢復產能的時間推遲至2027年,並加劇了持續的執行風險。
- 美國運營中斷:受惡劣天氣、局部洪水和區域性停電影響,美國本土採礦業務的開工率低於計劃水平,限制了近期的產量表現。
- 股票估值偏高帶來的脆弱性:該股的遠期市盈率超過33倍,遠高於材料板塊接近20倍的平均水平。如果銅期貨走弱,或第三季度業績未能達到市場調高後的預期目標,該股將面臨劇烈的下行敏感性風險。
原文鏈接