10月12日,A股貴金屬板塊領跌全場,四川黃金跌超6%,曉程科技跌近6%,赤峰黃金跌超4%,湖南黃金跌近4%。
港股那邊同樣慘淡,老鋪黃金盤中跌超8%,花旗將目標價從507港元下調至400港元。
就在今天,瑞銀發布了一份研報,標題直接明確提到:黃金的利空消息已基本被市場消化,下一輪上漲行情正在形成。
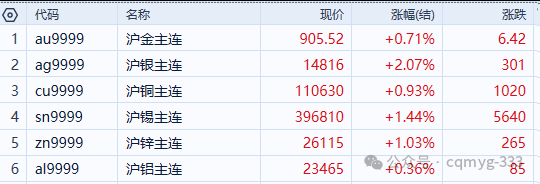
其實今天的現貨和期貨的黃金白銀的價格是漲的,與黃金股大跌走勢出現異常背離,不知道是股市的反映慢一拍還是與國內的保險和固收+資金繼續大規模拋售有關。
9月初以來,金價與長債收益率出現顯著背離。期間金價從逾4400美元跌到約4140美元,跌幅約5%。同一時間段,10年期美債收益率從約4.8%攀升至5.3%以上,美元指數從約100升到102以上。
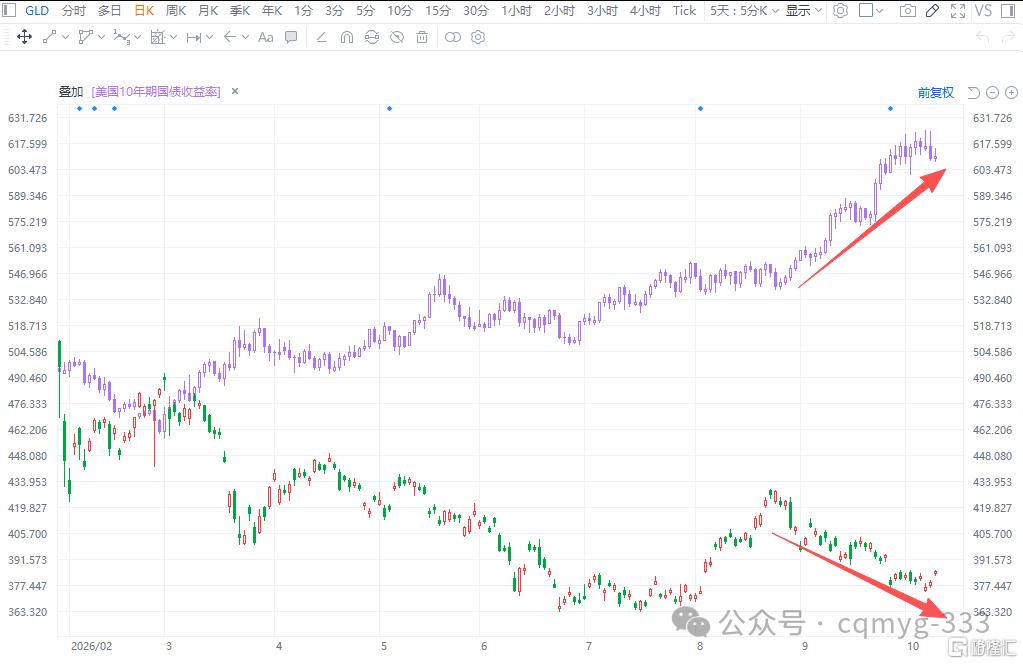
這輪下跌和8月底沃什在傑克遜霍爾發表鷹派講話後的重新定價如出一轍。
強於預期的經濟數據和持續的通脹壓力,讓市場重新燃起了對聯儲局進一步加息的預期,疊加美國財政部瘋狂發高息債來以新還舊,長債利率開始失控飆升。
黃金是不生息資產,當無風險的10年期美債能穩穩給到5.2%以上,持有黃金的機會成本被大幅抬高,短期投機資金大規模獲利了結。
瑞銀的判斷是,近期鷹派重新定價已大部分反映在金價中。
金價目前在4140至4200美元區間企穩,月末公布的勞動力市場數據有所走軟,市場對10月聯儲局加息的預期也有所降溫。如果美國國債收益率能從當前高位持續回落,將更有助於推動金價復甦。
這尚不能確認持久底部,但風險天平正在變得不那麼偏空。
瑞銀梳理了過去三次美債收益率從高位回落後黃金的表現,數據很有說服力:
2023年10月高點回落後,黃金在69天內漲約5.9%;
2024年4月高點回落後,144天內漲約11.4%;
2025年1月高點回落後,81天內漲約14.4%。
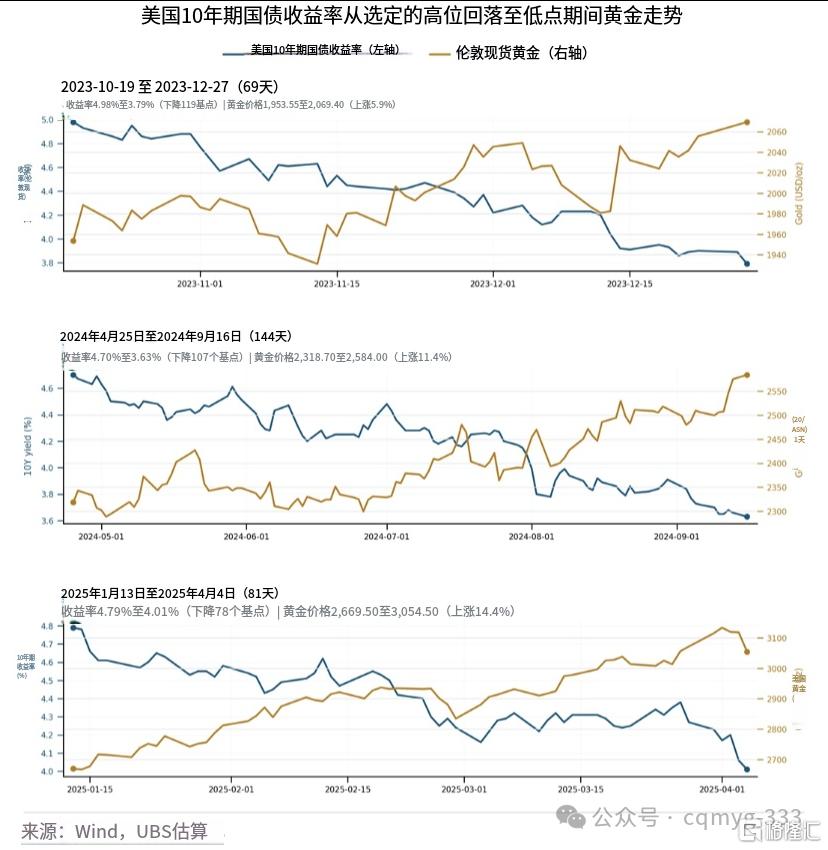
三次反彈的催化劑各不相同,2023年底是經濟數據走軟與「長期更高」預期逆轉,2024年是勞動力市場降溫與降息預期升溫,2025年初則是增長預期放緩與政策不確定性上升。
但共同點是:市場重新評估貨幣政策需要維持多大限制性,國債收益率隨之回落,黃金隨之復甦。
瑞銀的結論是,若勞動力市場持續降溫、油價趨於穩定,進一步加息的理由將會減弱,加息預期與國債收益率的持續緩和,將為正在形成的買入機會提供更強確認。
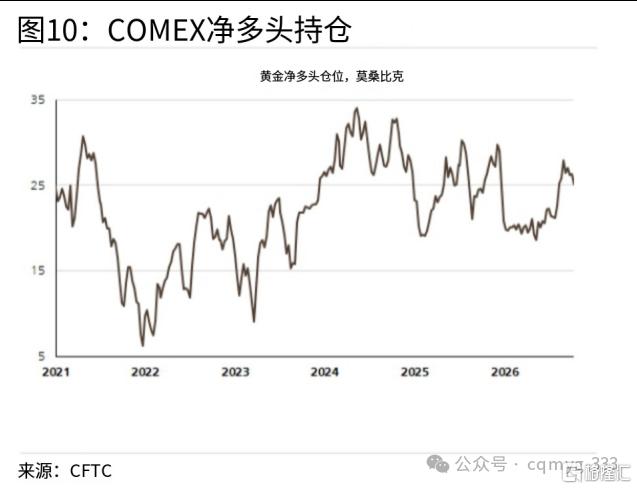
瑞銀還提到了一個容易被忽略的分化:投機資金在撤,配置資金在進。
近期非商業交易者削減黃金期貨和期權淨多頭頭寸,這是金價短期承壓的直接推手。但黃金ETF持倉仍有韌性,持續出現資金流入。
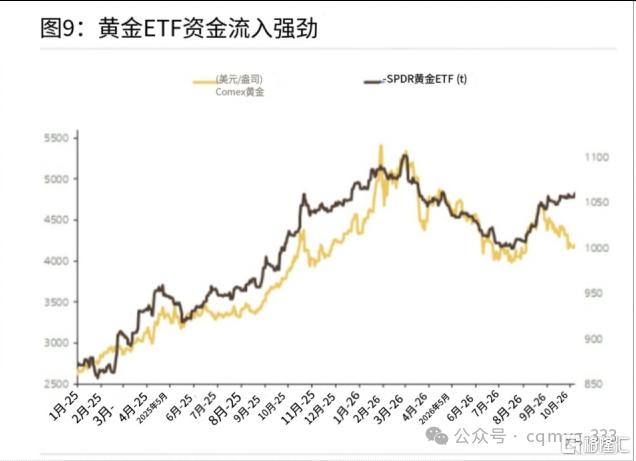
世界黃金協會數據顯示,9月全球實物黃金ETF獲約100億美元淨流入,持倉增加67噸至4256噸,創歷史新高;三季度累計流入約310億美元,同樣創季度紀錄。
央行購金是另一層結構性支撐。中國央行9月末黃金儲備報7747萬盎司,按月增加74萬盎司,為連續第23個月增持,當月增持量為本輪購金周期以來最大單月規模。
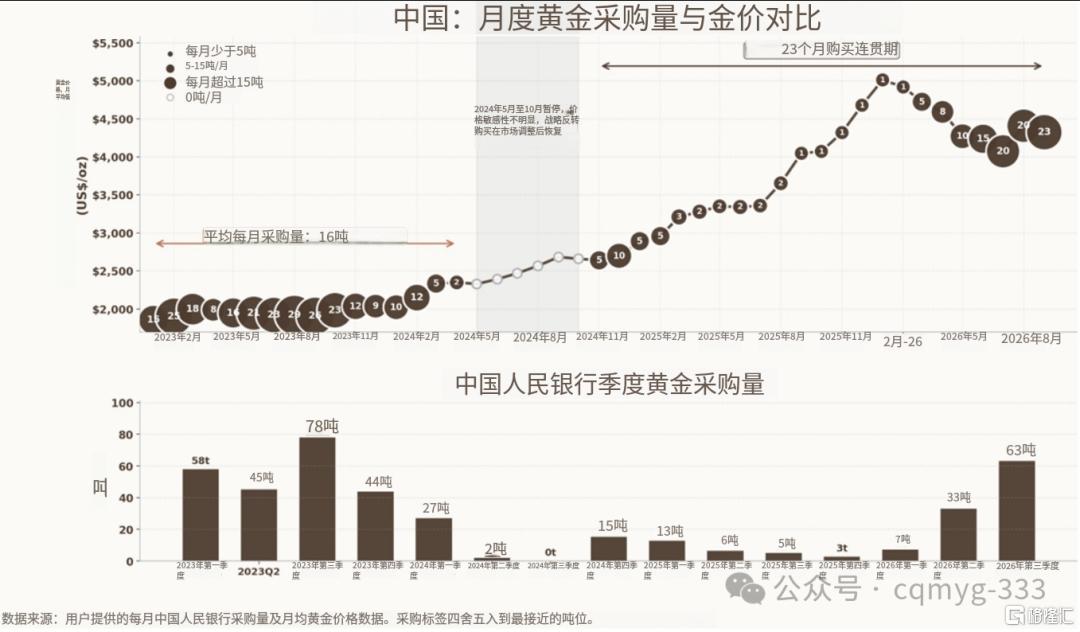
瑞銀預計全球央行每年購金量將維持在750至1000噸,這部分需求對價格不敏感,在金價下跌時反而加速。
瑞銀還指出,黃金對實際利率變化的敏感度可能正在減弱。面對美債收益率大幅上升,黃金展現出的韌性較以往周期更強,結構性需求正在部分抵消利率壓力。
對於黃金的目標價,瑞銀預測,2026年12月4600美元,2027年3月5000美元,6月5200美元,9月5400美元。
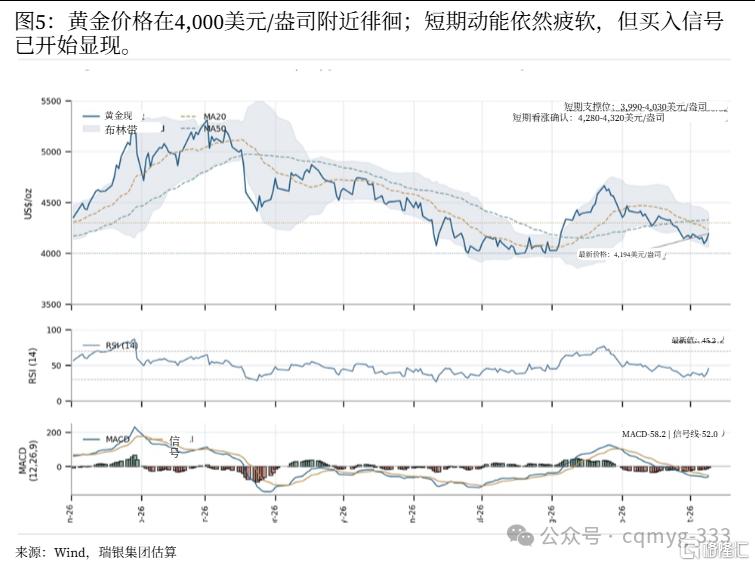
從技術角度看,瑞銀將3990至4030美元視為關鍵近期支撐區間。
如果金價有效跌破4000美元,意味着更深度調整;
如果持續站穩4280至4320美元以上,則代表技術動能實質性改善,確認近期回調仍屬大趨勢中的整理。
另一方面,對於黃金礦業股,瑞銀的態度偏審慎。
自9月初以來,黃金礦企股價已下跌約4%至18%,瑞銀尚未在該行業中看到普遍具有吸引力的風險回報比,策略是保持選擇性篩選。它偏好的標的排序是萬國黃金集團、紫金黃金國際、招金礦業,萬國黃金仍是首選。
這個排序的邏輯是:在金價高位但美債收益率同樣高位的環境裏,哪家公司的盈利增長能靠自己掙出來,而不是靠金價再漲一波。
萬國黃金的產量增速是自己可控的,招金礦業眼下連國內產量都穩不住,瑞銀已經在9月將其評級從買入下調至中性。
回到當下,黃金股的機會其實是一個時機問題。
關鍵信號有幾個:美債收益率是否有效跌破5.3%,金價能否站穩4280至4320美元區間,以及美元指數是否從102以上的高位轉弱。
這幾個條件同時出現,黃金股的修復窗口就能真正重新打開。
在那之前,板塊還會跟着美債收益率的節奏反覆拉扯。
對於那些黃金礦業標的,邏輯也是一樣的。