一、行情回顧:10月波動加劇
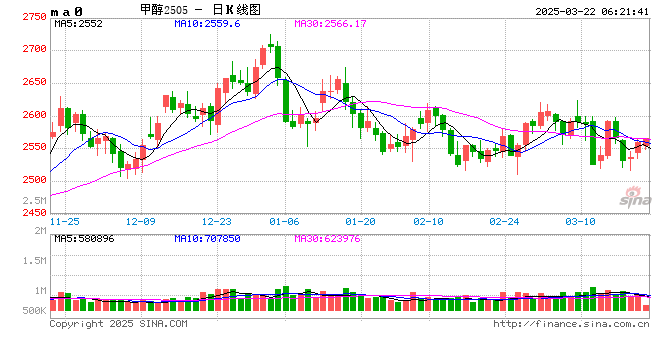
節後兩個交易日,甲醇成為整個商品市場彈性最強的品種。10月8日主力MA2611合約開盤後一路上漲封死漲停板,較節前結算價3325元/噸上漲300點、漲幅9.02%,10月9日漲勢延續,主力合約早盤一度再漲逾9%、盤中最高觸及3959元/噸創階段性新高,收報3835元/噸,成交放大至292.63萬手,但當日持倉減少約8.8萬手至45.4萬手附近,呈「放量減倉」特徵,多頭止盈意願升溫。10月12日盤面急轉直下,主力合約低開後持續走弱,早盤收於3523元/噸,較周五結算價下跌296元/噸,2610合約封跌停板。
現貨市場在期貨暴跌前已率先走弱。據隆衆資訊,10月9日甲醇太倉進口現貨收報4832元/噸,較節前上漲約382元/噸、創近五年新高;鄂爾多斯北線3970元/噸、陝西關中地區3872元/噸。但10月10日期貨休市期間,現貨價格出現明顯回落,隆衆口徑太倉現貨跌至4600元/噸,較前一交易日回落232元/噸,港口商談成交一般,內地現貨競拍流拍率大幅上行,10月12日太倉現貨進一步大跌500元/噸至4100元/噸,現貨下跌說明下游接受程度下降,帶動盤面大幅走弱,基差快速修復。
本輪逼空暴漲的主要驅動有三:一是國慶假期霍爾木茲海峽航道持續遇襲、伊朗宣佈封鎖海峽,中東衝突帶來的地緣風險溢價集中體現;二是港口庫存創歷史新低,現貨價格高位,主力合約切換為連續近月合約後有向現貨收斂驅動;三是倉單收緊、空頭缺乏貨源,資金逼空情緒強化。而周末至今期現聯動下跌的原因集中於,一是周末渤化、聯泓格潤停車,誠志計劃15日降負、18日停車,沿海MTO幾近全停,疊加內地競拍大面積流拍,負反饋由預期走向現實;二是地緣溢價回吐,周末美國宣佈俄烏「能源停火」、伊朗高官表示美國已接受伊朗就重新開放霍爾木茲海峽所提出的部分條件,中東局勢降溫,市場情緒轉弱;三是大幅上漲不可持續,連續衝高後盤面嚴重超買,獲利了結需求本身即足以引發調整。
二、基本面:需求負反饋兌現
1、供應:國內開工迴歸歷史高位,進口硬缺口與冬季限氣「接力」待驗證
國內方面,檢修裝置節後集中復產,開工已至歷史高位。據隆衆資訊統計,截至10月9日當周全國甲醇裝置產能利用率92.28%,周按月提升2.77個百分點、按年提升2.74個百分點,周度產量208.49萬噸、按月增加5.13萬噸。榆林凱越、內蒙古榮信、內蒙古新奧、甘肅華亭、鶴壁煤化、山西焦化等前期檢修裝置均在9月底至10月初陸續復工,涉及產能超300萬噸/年,甲醇價格高位,企業利潤豐厚,開工積極性較高。10月中旬山西晉煤華昱120萬噸/年裝置,對沖幅度有限。中期來看,寧夏寶豐四期280萬噸/年裝置或於10月中下旬產出合格甲醇、12月下旬出烯烴,投產初期存在外賣甲醇計劃,遼寧華錦阿美40萬噸/年裝置有望11月投產。當前92%以上的開工水平下國產後續上升空間已有限,但若加上新增產能則仍有一定提升空間。
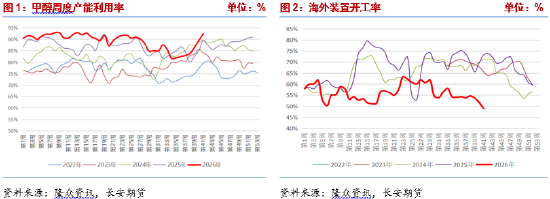
海外方面,進口斷崖式收縮仍是多頭主要邏輯。據隆衆資訊統計,9月甲醇進口外輪最終實際卸貨42.64萬噸,較8月的80.53萬噸驟降47.05%,10月受非伊抵港大幅回落影響預計進一步下滑至34.54萬噸附近。裝置方面,截至10月9日當周,國際甲醇開工率49.03%、按月下降2.78個百分點,東南亞文萊裝置停車,伊朗Marjan、Apadana或均脹庫停車。雖裝置開工率較低,但當前海外供應問題依舊集中在運輸環節而非生產環節,中東累積浮倉約66萬噸(Kpler口徑,9月29日),若霍爾木茲海峽通行出現放鬆,海外浮倉集中湧出,盤面或重現6月行情。需要關注後市伊朗冬季限氣是否能夠接力成為多頭新的支撐:自2019年實施冬季限氣以來,伊朗甲醇裝置歷年一般於11月中旬起陸續停車,2025年因氣溫偏高及創匯需求推遲至11月下旬,即便11月海峽緩和、伊朗裝置有意重啓,限氣將成為新的硬約束立即頂替衝突減量,四季度進口彈性依然疲弱,需要注意的是,3月地緣衝突後伊朗裝置已長期處於低負荷狀態,季節性限氣的「增量減量」已被地緣減量提前消化,且有浮倉在港,基於此邏輯交易要注意節奏變化。
2、需求:沿海外採MTO幾近全停,負反饋強化
MTO是甲醇最大的下游需求,據隆衆資訊統計,CTO/MTO裝置產能利用率79.69%,以外採為主的江浙地區MTO裝置周均產能利用率降至20.06%。裝置層面負反饋加速,天津渤化、聯泓格潤裝置於10月10—11日周末停車,南京誠志一期、二期計劃10月15日降負、18日停車,寧波富德9月19日檢修後重啓待定,沿海外採需求接近快速下滑。虧損是停車的根源,據隆衆資訊測算,10月9日當周外採MTO理論利潤惡化至-4000元/噸以上,在高價原料與聚烯烴漲幅較小的兩頭擠壓下,被動停車是企業的必然選擇。CTO方面,西北烯烴企業外採甲醇,對內地現貨形成支撐,需要注意寶豐四期280萬噸/年新裝置與其配套裝置投產之間存在時間錯配,期間計劃外賣甲醇,或增大國內供應,但當前港口與內地價差扣除物流後套利窗口尚未充分打開,對沿海盤面衝擊有限。
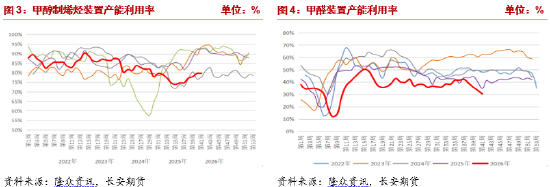
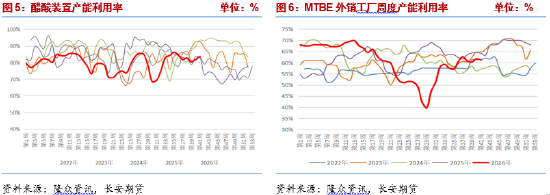
傳統下游方面整體穩中偏弱,據隆衆資訊統計,醋酸產能利用率83.63%為傳統下游中最高,MTBE產能利用率61.27%、但山東獨立煉廠因原料短缺部分MTBE裝置降負後有停車計劃,甲醛產能利用率30.37%仍處淡季區間,二甲醚產能利用率7.20%長期處於歷史極低位。「銀十」旺季成色不足,高價之下下游普遍觀望、以剛需採購為主,難以承接烯烴端停車形成的需求缺口。
3、庫存:港口庫存創歷史新低,可流通貨源大幅下滑
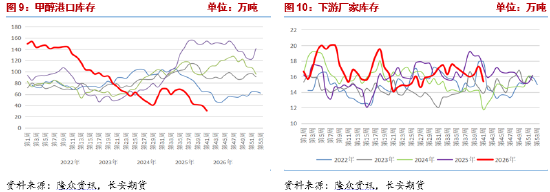
據隆衆資訊統計,截至10月8日中國甲醇港口庫存總量降至30.51萬噸,較9月30日減少8.84萬噸、按月下降22.47%、按年下降80.23%,續創歷史新低,沿海地區可流通貨源預估僅約10.50萬噸,這意味着任何邊際補庫需求都會引發價格跳漲,任何供給端收縮都會被急劇放大。因此即便當前期現價格出現明顯下跌,庫存拐點未現,甲醇仍有上衝的可能。
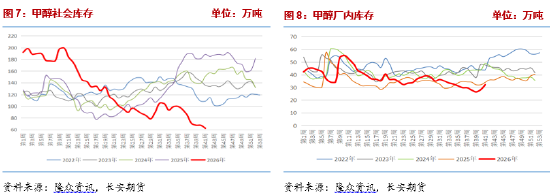
生產企業庫存則在供應恢復下轉為累庫。據隆衆資訊統計,樣本生產企業庫存32.12萬噸、按月增加3.87萬噸、增幅13.72%。這當中有國內供應回升的原因,也有假期危運品運輸受限的原因,內地供應是否飽和以及下游承接力度需繼續關注本周生產企業庫存情況。
4、成本:煤價繼續衝高但對甲醇支撐有限
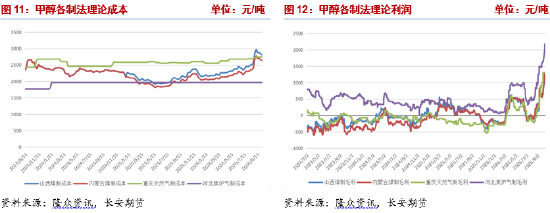
甲醇大幅衝高,各製法均利潤豐厚,成本支撐相對有限。據隆衆資訊,冬季備貨需求下榆林坑口及北方港口動力煤穩中偏強,Q5500鄂爾多斯動力煤維持715—730元/噸附近,港口煤價突破千元,但因甲醇價格大幅上行,上游煤制利潤擴張至絕對高位,意味着開工積極性處於最強狀態、減產風險極低,成本端原料價格上漲的作用是限制跌幅而非推動上漲。
5、地緣:海峽實質通行情況仍是最大擾動因素
地緣仍是甲醇定價的第一變量。國慶假期伊朗宣佈封鎖霍爾木茲海峽「非法航道」並進入「全面戰爭」狀態,航道遇襲與船東避險使海峽實際通航量僅相當於戰前的18%左右、單日通行船舶難以超過20艘,中東發運被直接壓制。10月10日以來緩和信號密集:10月11日特朗普宣佈俄烏進入「能源停火」;伊朗外長阿拉格齊提出海峽重開「七日計劃」,若被採納海峽可在一周內實質重開;伊朗最高國家安全委員會祕書雷扎伊稱美方已接受重開海峽的部分條件、但「力度不夠」需繼續澄清;美方則同步對伊實施涉及17艘運輸船的新制裁,估計約2000萬桶伊朗原油滯留海上,並表態11月3日中期選舉前不對伊朗動武。綜合看,地緣溢價正從「單邊擴張」轉入「雙向消化」階段,海峽實質重開是多頭邏輯證僞的核心開關,66萬噸浮倉一旦釋放,港口庫存可在數周內從30萬噸級推回70萬噸級;但若「七日計劃」流產或衝突再度升級,溢價將重新擴張。此外,超大型油輪運費已升至60年來最高,戰爭險保費高企,即便停火達成,航運修復路徑本身亦非一帆風順。
三、逼空衝高後溢價回落,負反饋與庫存拐點決定節奏
國慶假期歸來甲醇大幅波動,盤面從節後首周的假期海外地緣風險溢價集中兌現快速切換至需求端負反饋。從基本面看,多頭的邏輯並未坍塌,港口庫存30.51萬噸歷史新低、沿海可流通貨源大幅收縮、10月外輪到港量繼續下滑,供應端的約束依舊在,但以上均屬於「存量信息」。周末MTO停車裝置增多與國際地緣衝突降溫,需求端負反饋加深與地緣風險溢價回吐成為新的交易主線,加之國內供應回升,空頭邏輯得到強化。另外,上周期現價格共振上漲,乖離率大幅上升,盤面超買,本身多頭就有獲利了結驅動在內。後市關注的點在於進口缺口與需求負反饋的博弈,以及國內供應回升後能否改變供需偏緊的現狀。本周預計盤面先弱後穩,單日振幅可能頻繁超3%,急跌後恐慌情緒邊際釋放。10月全月預計震盪寬幅震盪,MA2611合約10月下旬進入交割月前後的「強近月」邏輯仍將階段性主導,若現貨價格再度上行,交割博弈可能再度激烈,價格上升至4000元/噸以上的可能性亦不可排除。單邊波動較大,以短差交易為主,關注MA10支撐,趨勢單需等待港口庫存拐點或海峽實質通行信號明朗後介入。套利方面,近強遠弱結構未變,維持正套思路,但需注意介入時機。僅供參考。
長安期貨:張晨
2026年10月12日