黃金正在經歷一輪由聯儲局鷹派預期驅動的調整,但瑞銀認為,最壞的時刻或許已經過去。
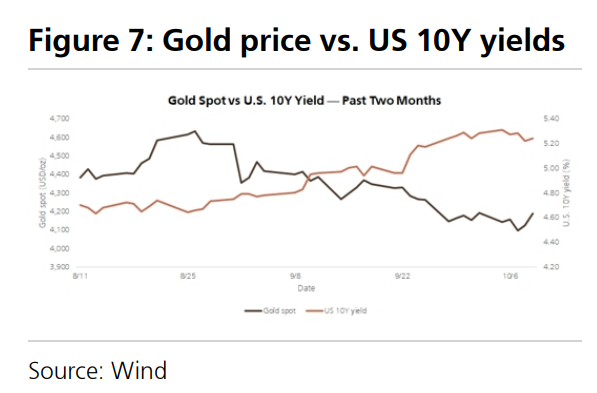
黃金自9月初以來已累計下跌約5%。瑞銀在10月12日發布的研報中指出,強於預期的經濟數據與持續的通脹壓力,重新點燃了市場對聯儲局進一步加息的預期。美國10年期國債收益率在此期間從約4.8%攀升至5.3%以上,美元指數從約100升至102以上,金價則從逾4400美元/盎司跌至約4140美元/盎司。
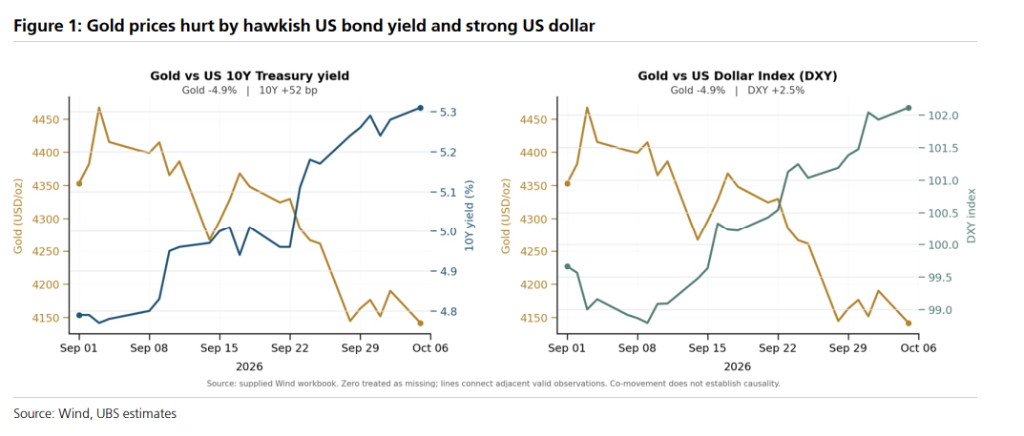
這一走勢與8月底沃什在傑克遜霍爾發表鷹派講話後的市場重新定價如出一轍。
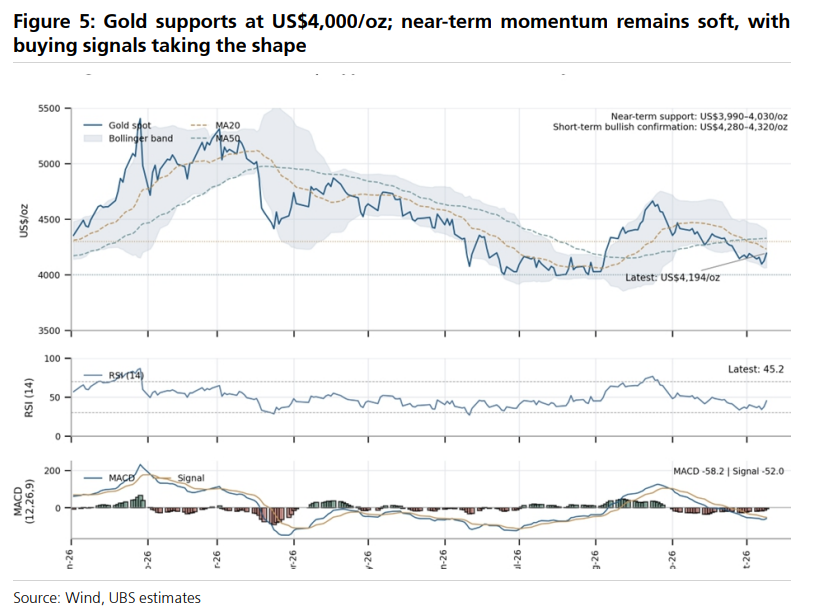
但該行認為近期鷹派重新定價已大部分反映在金價中,若勞動力市場持續降溫、美債收益率從高位回落,黃金存在顯著反彈空間——歷史上三次類似情形中,黃金分別上漲約5.9%、11.4%和14.4%。技術面上,3990至4030美元/盎司是關鍵近期支撐位;若金價有效突破4280至4320美元/盎司,將確認上行趨勢延續
利空已大部分消化,早期買入信號正在浮現
該行認為,近期鷹派重新定價已大部分反映在金價中,更具建設性的入場時機正在形成。
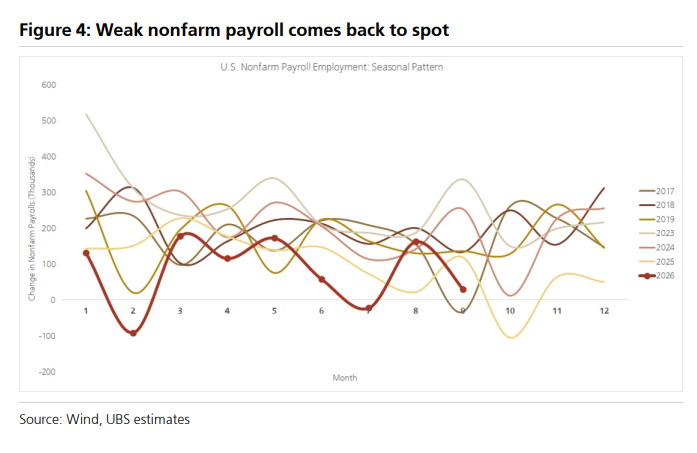
經歷調整後,金價目前在4140至4200美元/盎司區間企穩。與此同時,月末公布的勞動力市場數據有所走軟,市場對10月聯儲局加息的預期也有所降溫。該行表示:
這尚不能確認持久底部的形成,但支持我們的判斷——風險天平正在變得不那麼偏空。
歷史三次高收益率後的黃金錶現:最高反彈14.4%
該行梳理了過去三次美債收益率從高位回落後黃金的表現,數據頗具說服力:
2023年10月高點回落後,黃金在69個日曆日內上漲約5.9%
2024年4月高點回落後,黃金在144個日曆日內上漲約11.4%
2025年1月高點回落後,黃金在81個日曆日內上漲約14.4%
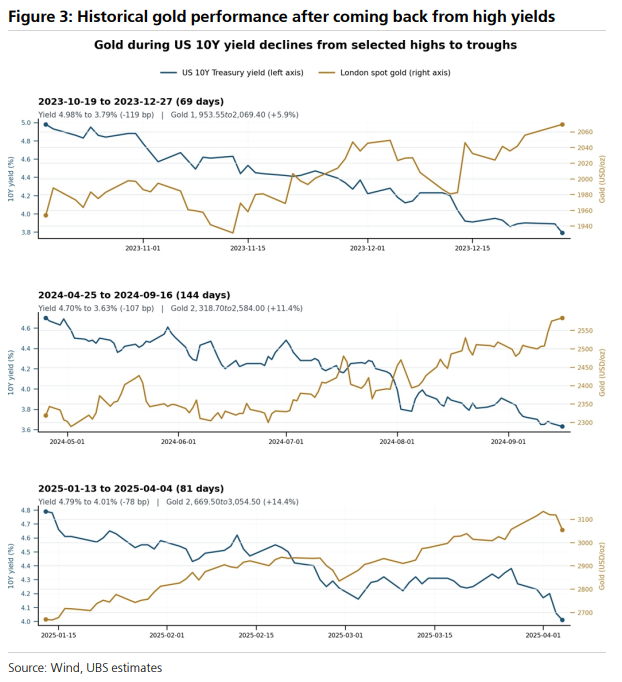
三次反彈的觸發因素各有不同:2023年底是經濟數據走軟與「長期更高」預期逆轉;2024年是勞動力市場降溫與降息預期升溫;2025年初則是增長預期放緩與政策不確定性上升。但共同點是:市場重新評估貨幣政策需要維持多大限制性,國債收益率隨之回落,黃金隨之復甦。報告指出:
若勞動力市場持續降溫、油價趨於穩定,我們預計進一步加息的理由將會減弱。加息預期與國債收益率的持續緩和,將為正在形成的買入機會提供更強確認。
技術面:4000美元是關鍵防線
從技術角度,瑞銀將3990至4030美元/盎司視為關鍵近期支撐區間。
若金價有效跌破4000美元/盎司,意味着更深度調整
若金價持續站穩4280至4320美元/盎司以上,則代表技術動能的實質性改善,確認近期回調仍屬大趨勢中的整理
目前金價仍處於短期均線下方,近期動能偏軟,但買入信號正在成形。