10月9日,在納斯達克綜合指數創歷史新高點位,以及華爾街分析師們對於即將到來的美股財報季AI驅動盈利大幅擴張預期持續升溫之際,周四油價上漲以及OpenAI收入不及此前披露的700億美元報道引發市場圍繞AI應用增長兌現的擔憂情緒,導致有着「全球AI算力與半導體板塊交易風向標」稱號的費城半導體指數大幅下跌3.39%。周五油價顯著回落、關於OpenAI年底年化收入有望強勁增長的報道緩和疑慮,則推動英偉達、台積電、博通、應用材料、科磊等等一衆AI算力產業鏈領軍者們股價在周五美股盤初上演急跌後的反彈。
就在全球半導體板塊近日回調之際,華爾街金融巨頭伯恩斯坦的股票分析師團隊在最新發布的這份名為《亞洲半導體與全球存儲:2026年第三季度業績前瞻——AI主題仍值得做多嗎?》研究報告中,給出美股財報季期間全球半導體板塊尤其是全球存儲芯片「仍然值得投資者們堅定做多」的看漲式回答。
伯恩斯坦分析師團隊表示,10年期以及30年期美債收益率激增導致的全球信用孖展成本攀升,以及AI安全與大模型更新迭代進程相關的重大環境約束可能拖慢AI算力基建相關半導體股票投資,但前期調整已反映大部分風險,迫切需要加速推進AI算力基建進程的AI大客戶們在成本上升後仍維持強勁需求,成本傳導對非AI需求的壓力可能更大。
算力產業經營端,台積電公布的第三季度初步營收約1.494萬億新台幣、按年大幅增長51%;三星初步營業利潤107.4萬億韓元、按年增長782.5%,顯示晶圓與存儲需求正兌現為業績。因此,伯恩斯坦研究報告的投資主線覆蓋台積電的產能大幅擴張與AI熱潮背景之下的芯片代工無可置疑強勁定價權、存儲板塊與廣泛AI算力相關半導體領軍者們的強勁盈利增長趨於長期持續性、台積電產能向CPU傾斜與聯發科主導的谷歌ASIC放量進程,以及成熟製程半導體公司與聚焦邊緣AI、消費電子產能半導體公司的估值分化。
OpenAI正洽談以約1.4萬億美元投前估值孖展;Anthropic潛在IPO投資者給出的估值判斷達到1.8萬億—2萬億美元,並存在匹敵或超過SpaceX發行規模的預期,這些仍屬於孖展談判與硅谷風投推進的IPO上市預期。
相比AI應用估值敘事,AI算力供給鏈已有更具體的強勁需求依據:媒體披露Anthropic未來約十年5180億美元的基礎設施安排,其中約80%具有不可取消或按約定支付的性質,Anthropic 2025年營收增至上年的約12倍、接近46億美元,經營虧損超過80億美元,算力與基礎設施支出達到73.3億美元,約為2024年的三倍,佔126.5億美元總經營費用的約58%;英偉達最新季度數據中心收入890億美元、按年增長117%;韓國9月半導體出口603億美元、按年增長262.8%,官方同時指出存儲出口數量與合同價格上升。
從天量級AI推理工作負載角度看,Muse的持續後台執行,以及Astra在複雜計算機任務上的能力提升,擴大了AI可承接的工作範圍;多步驟任務、工具調用和並行智能體又可能增加每位用戶對應的模型調用與上下文處理。Anthropic曾在其研究系統中觀察到,多智能體任務的Token使用量約為普通聊天的15倍。由此能夠推演出的是,Muse這類前沿AI智能體全面滲透之下,AI算力需求會沿GPU計算、HBM與DRAM容量帶寬、KV緩存及SSD存儲、高性能CPU工具執行和基於光互連芯片的高速數據傳輸系統擴散;總資源需求最終取決於任務量增長與單位任務效率改善的共同作用。
從「殺估值」到「盈利接棒」?華爾街看見新一輪半導體板塊主升浪動力
當前席捲全球股票市場的AI超級牛市似乎正在尋找「盈利接棒窗口」——即當10年美債收益率屢創二十多年來新高主導的估值壓縮導致DCF分母端擴張之際,只要每股盈利持續增長,股票市場便不必依賴市盈率重新升至高位才能上漲;若利率/美債收益率壓力隨後緩解,估值穩定又可能增加收益空間。對於所謂盈利接棒窗口」,全球股票市場的半導體板塊似乎符合一切核心要素。
另一華爾街金融巨頭摩根大通表示,該機構策略師團隊所看好的,是倉位擁擠緩解、估值回落與盈利韌性共同形成的重新佈局機會,尤其偏好半導體。按該機構最新發布的研報來看,自6月以來,半導體未來12個月每股盈利預測上調約30%至40%,全球軟件板塊盈利預期則缺乏相應改善;該機構最新引用的超大規模雲計算廠商們資本開支前景預測為:2026年約9,500億美元、2027年大約1.4萬億美元、2030年至少約3萬億美元,並且預計2027年AI相關創收增長步伐將呈現井噴式擴張軌跡。
近日風靡全球的Meta Muse AI智能體與「比肩AGI」的OpenAI Astra大模型/AI智能體帶來的最核心變化,可謂是一次用戶指令可以觸發持續、多階段的計算工作。一個研究、編程或辦公任務,可能依次包含規劃、檢索、讀取文檔、調用工具、執行代碼、檢查結果和修正錯誤,其中多個步驟需要重新調用模型,複雜任務還可能採用並行探索與驗證,而這類近乎無止境且愈發複雜的AI工作負載會把增長機會加速傳導至GPU之外的完整聚焦AI推理負載的算力系統。
從AI推理系統架構角度看,Meta Muse主導的更復雜的AI任務往往包含更長上下文、多輪模型調用、工具執行與結果校驗:預填充(Prefill)需要處理輸入,解碼(Decode)持續生成輸出,鍵值緩存(KV Cache)則隨上下文和併發規模擴大而佔用更多內存,計算吞吐量、內存帶寬與容量需要協同提升。因此,隨着Meta Muse等前沿智能體進一步引爆AI算力需求,對於AI算力產業核心推論在於,GPU、TPU承接模型計算,高性能數據中心CPU承接工具執行與任務編排,HBM、服務器DRAM、存儲和高性能網絡基礎設施、數據中心光互連器件共同支撐數據高效率運輸與狀態管理;最終需要由一整套完整且未來規模愈發龐大的AI算力服務器集群交付可持續運行的服務。
強勁AI需求撐起財報季半導體看漲期待:台積電擴產與晶圓代工提價,存儲繼續打開估值上修空間
台積電等一衆亞洲芯片製造與代工廠商們的強勁盈利支撐來自產能緊缺、產品升級與漲價疊加。伯恩斯坦預計2026年營收增長41%,第四季度按月增長約10%或更高,預測仍有上修空間;2027年先進製程提價高個位數至低雙位數,成熟製程提價中個位數,明年上半年開始體現。
伯恩斯坦報告將iPhone初期銷售視為支撐,不過周五新增蘋果削減部分機型零部件生產的報道,使四季度指引更具檢驗意義。此外,台積電獨家的3nm及以下先進製程與2.5D/3D級別先進封裝產能持續緊缺,使台積電能夠通過代工產能線持續提價與製程+先進封裝組合升級,將與AI算力相關聯的任何半導體鏈條需求強度轉化為收入增長。
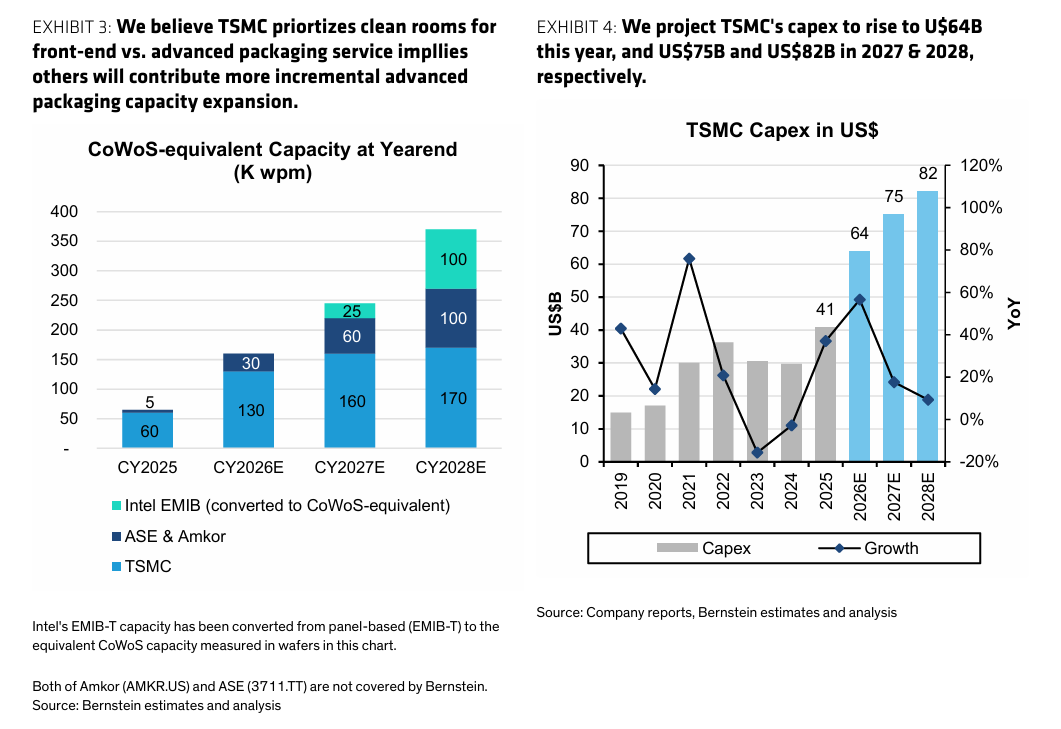
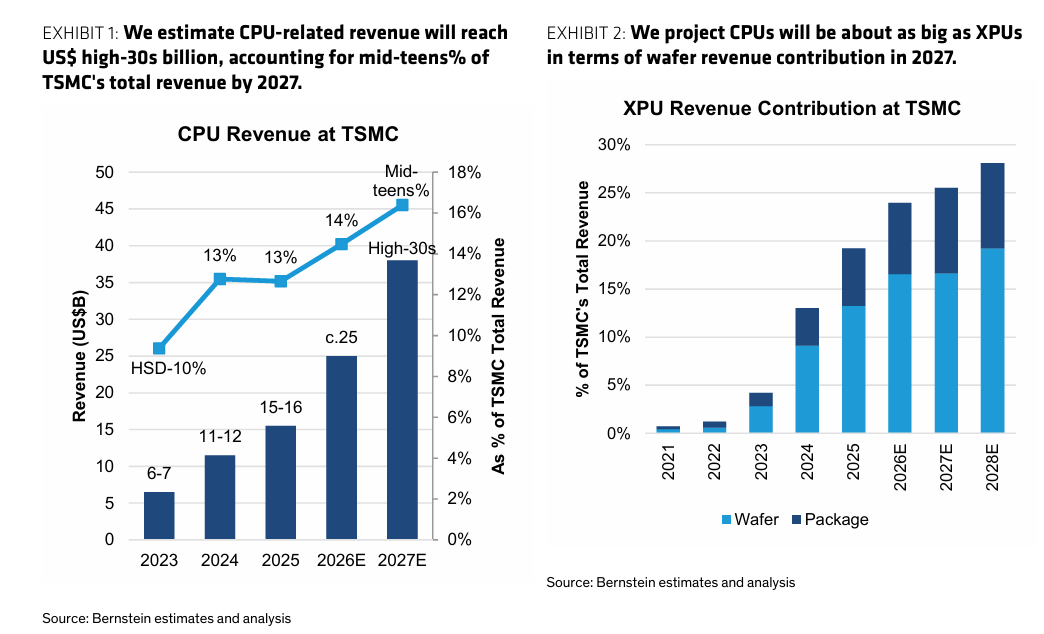
伯恩斯坦分析師團隊在研報中重點指出,Muse主導的AI智能體狂潮正在把算力投資擴展至高性能數據中心CPU與定製ASIC/XPU/TPU。任務編排、數據處理等負載增加,伯恩斯坦預計2027年台積電CPU晶圓收入接近400億美元,與定製ASIC/XPU晶圓收入相當,各佔總營收約一成半;XPU另貢獻最為強勁的封裝收入。增量產能向CPU、ASIC/XPU傾斜,谷歌與亞馬遜自研CPU受益。多數CPU採用傳統封裝,疊加潔淨室資源緊缺,台積電優先擴張前道製造,日月光、安靠及英特爾EMIB有望承接更多封裝增量。報告預測2026—2028年台積電資本開支分別為640億、750億、820億美元,但不期待此次財報立即上調2026年指引。
全球存儲板塊行情下一階段,則有可能更依賴盈利長期持續性擴張與股東回報升級。報告援引第三方預測,第四季度DRAM、NAND價格均按月上漲15%—20%,略高於該機構自身預期;同時,HBM4進度延遲、2027年HBM漲幅可能低於預期及員工獎金增加,限制盈利超預期幅度。
因此,伯恩斯坦分析師們更重視存儲芯片板塊的長期供貨協議提高盈利可見度,以及股東回報推動估值上修。該機構對於存儲明確更加偏好三星與長鑫:三星被認為正建立HBM4領先地位,且估值較低;長鑫依靠國產替代、執行能力和相對估值優勢獲得支撐。中國存儲供給擴張,也顯著構成全球三大存儲芯片原廠們的長期競爭壓力。
伯恩斯坦亮明半導體板塊選股偏好:聯發科、三星、台積電等亞洲半導體位列首選,成熟製程關注增長與估值匹配
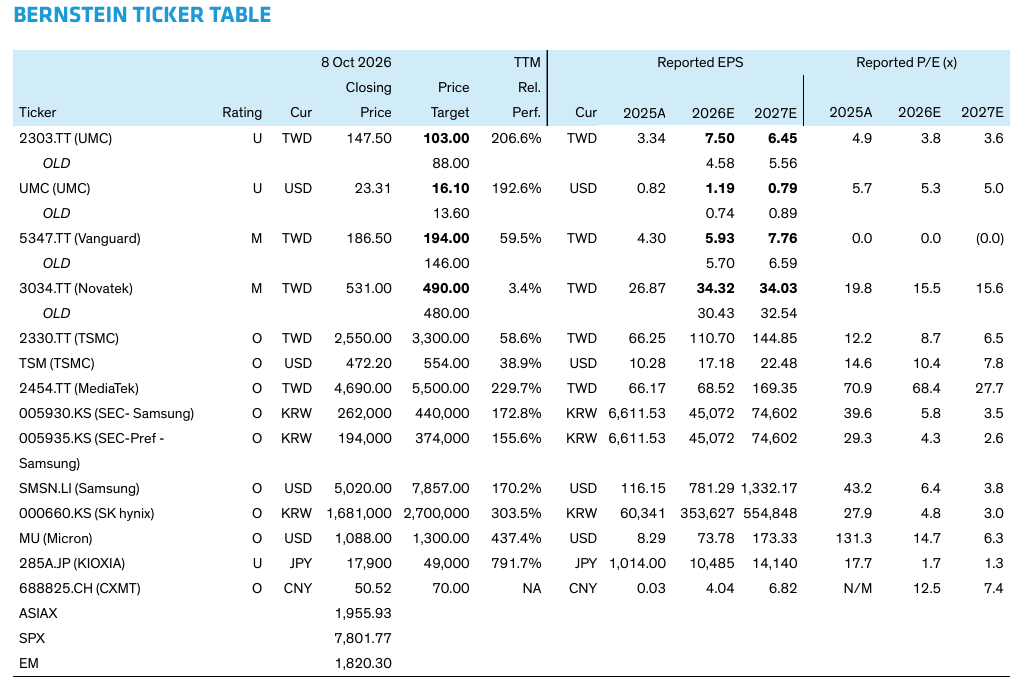
聯發科是伯恩斯坦分析師團隊在全球股市半導體板塊覆蓋範圍內的新加入首選半導體股票標的。以下圖表為伯恩斯坦分析師在美股財報季拉開帷幕期間重點看好的半導體股票名單,聯發科、三星、台積電、鎧俠以及長鑫等亞洲半導體巨頭們位列首選名單,美國存儲芯片巨頭,同時也是三大存儲芯片原廠之一的美光(MU.US)乃位列排行榜的唯一一家美國半導體巨頭。
其中最為矚目的是伯恩斯坦對於三星優先股高達92%看漲空間的強勁看漲點位,緊隨其後的是對於SK海力士的目標價則意味着超過60%未來十二個月潛在上漲空間。
伯恩斯坦將2028年全球數據中心XPU ASIC市場預測由1400億—1600億美元提高至2500億—3000億美元,2026年、2027年的預測分別為500億—700億美元和1300億—1500億美元。對於模型結構相對穩定、調用量巨大且能夠長期保持高利用率的成熟模型、開源模型與AI智能體工作負載,TPU等專用AI芯片(谷歌TPU即為最典型的雲計算大廠們自研AI ASIC技術路線)可以圍繞低精度矩陣計算、內存訪問和芯片互連進行深度優化,從而改善單位Token成本、每瓦吞吐量與總體擁有成本;與此同時,谷歌TPU算力集群同樣可以承擔大規模訓練任務,因此更準確的趨勢是GPU與ASIC/TPU形成異構算力分工。
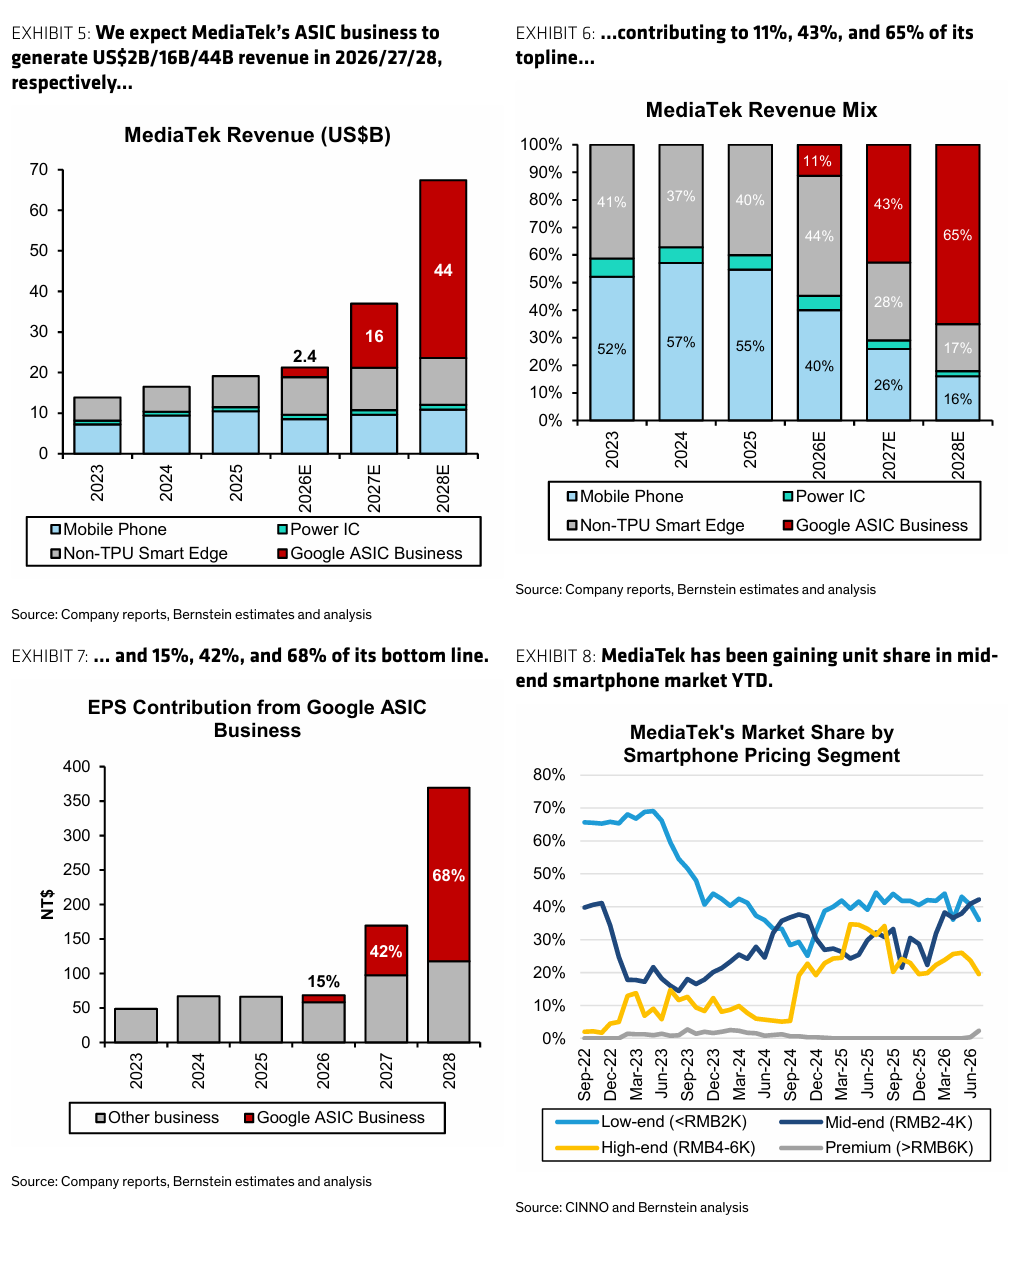
該機構表示,TPU v8已開始批量出貨,v9關鍵載板良率改善,為2027年交付及盈利上修創造條件;即便考慮2029年v10競爭加劇、降低估值倍數,伯恩斯坦仍判斷存在上漲空間。報告預計ASIC收入2027、2028年分別達到160億、440億美元,營收佔比由2026年的11%升至2028年的65%,利潤佔比則有望由15%升至驚人的68%。手機SoC份額提升同時緩衝存儲漲價衝擊,看漲投資邏輯的核心則在於與谷歌攜手打造TPU或者更廣泛的ASIC定製芯片業務改變公司的增長與利潤結構。
對於聚焦於成熟芯片製程以及消費電子領域的芯片代工巨頭聯電而言,伯恩斯坦表示,聯電受益於連接、電源管理需求及三星轉移顯示驅動訂單,2027—2028年平均售價預計上漲7%、5%,但新業務貢獻和盈利預測低於市場預期,維持跑輸大盤;目標價由88上調至103新台幣,隱含下跌30.2%。
伯恩斯坦還表示,世界先進VSMC新廠受益於中介層與電源管理需求,有望投產即接近滿載,產品升級抵消部分折舊壓力,但估值已較充分,維持與大盤持平,目標價由146上調至194新台幣,上漲空間4.0%。聯詠受益於邊緣視覺和客戶補庫,但低價存儲庫存紅利將逐漸消退,維持與大盤持平,目標價由480上調至490新台幣,隱含下跌7.7%。