劉陳杰系望正資本全球宏觀對沖基金董事長,中國首席經濟學家論壇成員
時代的進步總是給我們以強勁的推背感。
當前中國經濟呈現顯著K型分化格局,以人工智能為代表的新質生產力向上快速擴張,傳統產業、部分居民收入與內需消費相對承壓,新舊動能之間尚未完成宏觀功能接續。K型分化存在局部收斂與擴散式收斂兩種演進路徑,局部收斂僅縮小增長缺口但無法構建內生循環,擴散式收斂纔是實現高質量發展的可行方向。破解K型分化的關鍵,並非單純追求AI賽道的高速增長,而是要實現三重平衡。一是依靠AI技術突破釋放總量增長動能,託底宏觀經濟潛在增速。二是推動AI技術向傳統產業滲透,實現舊動能平穩過渡,避免新舊動能之間出現增長斷層。三是完善社會保障與分配調節機制,保障普通民衆生活,對沖人工智能時代帶來的就業與收入衝擊。本文結合任務型宏觀經濟模型、一般均衡模擬結果與國內宏觀現實,分析AI作用於總量增長、產業轉型、民生保障的內在邏輯,提出實現擴散式收斂的政策框架。
一、引言:K型分化成為轉型期的重要命題
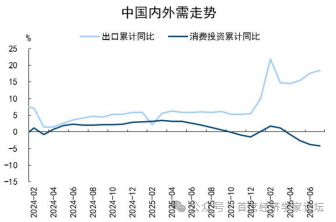
在全球新一輪技術革命浪潮之下,K型分化已經成為中國經濟轉型階段最突出的結構性特徵。從產業維度看,AI、半導體、高端裝備等新質生產力賽道保持高景氣,企業盈利、資本開支、出口數據持續走強。房地產、部分傳統制造與面向內需的服務業景氣度持續走弱,新舊產業景氣度出現明顯裂口。從收入和需求維度,科技企業利潤改善向居民工資、終端消費的傳導出現梗阻,外需成為增長重要支柱,但國內消費修復節奏偏慢,企業盈利改善沒有充分轉化為居民可支配收入提升。從區域維度,創新資源集中的中心城市增長動能充沛,而傳統產業佔比較高的地區面臨轉型壓力,區域發展差距有所擴大。
圖1 中國內外需走勢出現明顯分化
資料來源:國家統計局,作者估算
經濟結構的K型分化不會無限延續,最終必然走向收斂,但收斂的路徑決定經濟長期發展質量。第一種是局部收斂,僅僅依靠新動能降溫或者傳統部門短期修復縮小上下支的差距,但新老產業之間沒有建立起賦能、傳導的內生聯繫,舊動能承擔的就業吸納、需求創造的功能沒有被有效承接,這種收斂只是表象,結構性矛盾會在未來再度爆發。第二種是擴散式收斂,一方面做大新動能的總量蛋糕,另一方面推動新技術紅利外溢賦能傳統產業,同時配套制度安排保障居民福利,構建新動能帶動傳統部門、生產增長帶動居民收入消費的完整循環,實現整體經濟的均衡復甦。
值得警惕的是,人工智能本身是一把雙刃劍。Anthropic經濟所2026年的工作論文《Economic Scenarios for Transformative AI》構建任務驅動的宏觀模型提出,AI在提升GDP的同時,也會帶來勞動收入份額下降、認知崗位失業增加的風險,在極端情景下,到 2030年勞動收入佔比可以由60%下滑至45%,財富向資本要素集中,加劇社會分化。我們通過動態一般均衡模型的測算同樣表明,AI可以顯著抬升全要素生產率,延緩潛在增速下行,但如果缺少配套制度,自動化替代效應會放大收入差距,加劇 K型撕裂。
因此,AI不是經濟結構K型分化的簡單解藥。如果僅僅侷限於AI產業自身的擴張,紅利侷限於少數企業、資本所有者與高技能勞動者,反而會進一步放大分化。只有同時完成三件事:釋放AI對經濟總量的拉動效應、推動傳統行業平穩轉型過渡、築牢普通民衆生活保障底線,人工智能才能成為推動擴散式收斂的核心引擎。本文將從總量增長、傳統產業轉型、民生保障三個層面剖析內在邏輯,並給出系統性政策思路。
二、AI 拉動經濟總量增長:築牢擴散式收斂的物質基礎
擴散式收斂的前提是做大經濟總蛋糕。如果總量增長動力不足,所有的結構調整、產業扶持、社會保障都會受到財政資源約束。人口老齡化、資本邊際回報遞減的大背景下,傳統增長動力逐步減弱,人工智能成為託底中國潛在經濟增速最重要的變量。
根據任務型宏觀經濟學框架,AI對GDP的拉動來自兩條路徑。第一,直接生產效率提升,AI自動化與增強各類生產任務,降低單位產出成本,推高全要素生產率TFP。第二,創新加速效應,AI輔助科研活動,加快新知識、新技術的迭代速度,持續拓展生產可能性邊界。
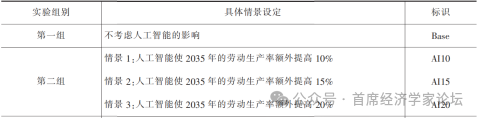
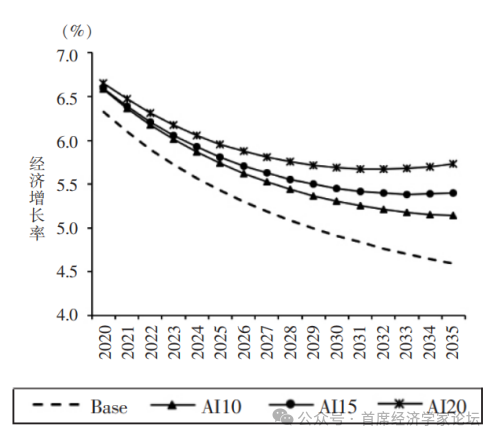
我們構建的動態一般均衡模型模擬顯示,在不同 AI滲透率情景下,AI可以有效延緩潛在增速下滑。基準情景下,到2035年國內潛在增速將回落至4.2%;當 AI資本支出佔 GDP比重突破閾值 2%之後,對TFP拉動效應顯著躍升,在20%滲透率情景下,潛在增速可以維持在5.8%附近。這裏存在關鍵的閾值效應:AI 資本支出佔比低於2% 時,對全要素生產率拉動微弱。只有跨過閾值,技術紅利纔會大規模釋放。
表1 數值模擬實驗設定
資料來源:國家統計局,作者估算
圖2 人工智能對經濟增長率的影響
資料來源:國家統計局,作者估算
但需要客觀認識 AI增長效應的不確定性。Anthropic經濟研究院的模型區分了溫和、顯著、極端三種情景。溫和情景下,到 2030年AI僅會使 GDP 較無 AI基準高出1.6%;顯著情景下提升8.3%;極端情景下提升32.4%。不同情景的結果差異巨大,取決於AI可處理任務佔比、技術擴散速度、單任務生產率增益、自動化替代佔比等關鍵參數。當前我們仍處在AI滲透的早期,存在類似 「索洛悖論」 的現實困境。大量資本投入AI領域,但宏觀層面全社會生產率統計數據尚未充分體現紅利,技術從實驗室走向全社會大規模落地存在時間滯後。
當前AI拉動經濟總量的現實約束。第一,技術擴散滯後於技術能力。很多AI模型已經具備較強能力,但企業實際落地滲透率不高,中小企業受算力成本、人才約束難以應用AI技術,技術能力和實際產業使用之間存在鴻溝。第二,AI 產業當前資本開支高,但產業鏈紅利集中在上游算力、硬件環節,下游行業深度融合尚在推進,對整體GDP的外溢帶動尚未完全釋放。從中國A股上市公司最新的中報來看,AI產業鏈細分環節已經出現景氣分化,部分細分賽道供需緊平衡,但部分領域中期存在產能過剩風險,單純依靠資本開支擴張並不必然轉化為全社會的生產率提升。第三,創新加速效應存在瓶頸。物理世界實驗、實物驗證仍然約束創新速度,單純大模型迭代不能直接轉化為實體經濟產出增長。
強化AI總量帶動的實施方向。首先,持續攻關基礎技術,儘快跨過AI資本的閾值效應。既要推進大模型、算力硬件的技術突破,也要降低中小企業使用AI的成本,提供輕量化行業模型,降低應用門檻,推動從少數大企業使用向千行百業普及。其次,優化AI資本配置,避免僅集中於算力硬件重複建設,鼓勵面向實體行業的行業模型、工業AI研發,將資本更多投向可以帶來實際生產效率改善的場景。再次,完善統計覈算體系,改進對數字技術、AI產出的國民經濟覈算,更加準確衡量AI帶來的價值創造。
總量增長不是最終目的,更高的 GDP 只是物質條件,如果增長紅利主要被資本獲得,勞動收入份額持續下行,只會加劇K型分化。總量做大之後,必須解決紅利擴散的兩大命題。賦能傳統產業,實現新舊動能接續。同時完善分配與保障,讓普通民衆共享增長成果。
三、AI賦能傳統產業
擴散式收斂的第二個支柱,是利用AI賦能傳統產業,實現舊動能平穩過渡。中國經濟的基本盤仍然是傳統產業,傳統製造業、服務業、地產上下游吸納絕大多數就業。K型分化的一大根源就是新舊動能之間功能接續斷裂。舊循環(房地產、傳統製造業)承擔的投資拉動、就業吸納、收入創造功能正在收縮,而新動能還沒有完全承接這些宏觀功能。
不能簡單採取扶新棄舊的思路。新質生產力佔GDP比重仍然有限,2025年三新經濟佔GDP比重約18.39%,傳統產業依舊是經濟基本盤。如果傳統產業快速失速,即便AI賽道高速增長,也難以對沖整體經濟下行壓力,還會帶來大規模失業、地方財政壓力、居民資產負債表受損等連鎖風險。因此,轉型不是消滅舊產業,而是利用AI完成傳統產業數字化智能化改造,穩住基本盤,打通新動能向傳統產業的紅利傳導鏈條。
AI賦能傳統產業的雙重價值:增效與緩衝轉型陣痛。AI對傳統產業的作用分為兩類,增強型應用與替代型應用。增強型AI主要提升現有崗位勞動生產率,人機協同,不消滅崗位。替代型AI直接自動化部分崗位任務,帶來崗位收縮。在傳統產業轉型中,應當優先發展增強型 AI,把AI作為勞動者的工具,而不是單純替代勞動者,以此緩衝轉型衝擊。
第一,AI改造傳統製造業。我國擁有完備工業體系,幾十萬家制造工廠,大量傳統制造企業存在生產效率偏低、質量管控薄弱、能耗高等痛點。工業AI可以用於工藝優化、質量檢測、供應鏈調度、設備預測性維護,在不進行大規模裁員的前提下提升產出效率,降本增效。傳統製造業不需要全部變成AI原生企業,而是把AI嵌入現有生產流程,實現存量產業升級。
第二,AI改造傳統服務業。批發零售、物流、家政、養老等服務業吸納海量就業。AI可以優化供應鏈、智能調度,但服務業大量崗位具備人際交互屬性,很難完全自動化。AI 賦能可以提升服務供給效率,擴大服務業產出,同時保留大量就業崗位。
第三,助力房地產及上下游產業鏈平穩出清。房地產舊循環調整不可逆轉,但可以利用AI優化存量資產運營。老舊小區智能改造、商業地產數字化運營、住房供需大數據匹配,盤活存量資產,緩衝舊動能收縮帶來的產業鏈衝擊,避免舊動能快速崩塌。
當前傳統產業AI轉型的現實障礙。一是成本約束,大量中小傳統企業利潤微薄,無力承擔算力、軟件改造、人才投入,AI改造投入產出回報周期較長,企業轉型意願不足。二是人才缺口,傳統行業缺少既懂行業工藝又懂人工智能的複合型人才,很多AI項目由純技術團隊開發,脫離行業實際場景,項目落地效果不及預期。三是激勵機制不足,當前政策資源較多向AI原生科技企業傾斜,針對傳統企業智能化改造的財政、金融支持有待進一步完善。四是風險顧慮,企業擔心AI改造帶來崗位調整,疊加短期需求疲軟,企業不願意主動變革。
推動傳統行業平穩過渡的政策思路。第一,差異化引導AI應用,鼓勵增強型技術落地。政策激勵傳統企業開展人機協同類AI改造,而不是一味追求機器替代人工。財政補貼、稅收優惠向增強勞動者能力的行業AI解決方案傾斜,減少簡單以自動化裁員降本為目標的項目激勵。第二,降低中小企業智能化門檻。發展輕量化、開箱即用的行業AI工具,由政府引導建設行業公共AI服務平台,分攤中小製造企業、服務業企業的算力、模型成本。開展普惠數字化轉型補貼,對中小企業智能化改造給予稅收抵免、低息專項貸款。第三,培育跨界複合型人才。推動職業教育、應用型高校開設行業AI交叉方向,面向傳統產業在崗勞動者開展數字化技能培訓。打通科技人才向傳統實體企業流動的通道。第四,把握除減加乘的改革邏輯。做好 「除法」,穩妥處置傳統領域風險,修復企業資產負債表。「減法」有序化解落後產能。「加法」加大對傳統產業智能化的支持。「乘法」發揮AI放大傳統產業生產效率的乘數效應。實現新動能向外輻射,帶動傳統產業向上,而不是新動能獨自上行、傳統產業獨自下行。
即便做好傳統產業賦能,AI自動化仍然不可避免帶來崗位重構。一部分崗位消失,勞動者需要跨行業重新就業。此時,如果缺少民生保障,技術進步的代價將由普通勞動者獨自承擔,會進一步拉大 K型分化。因此,擴散式收斂的第三根支柱,是普通民衆的生活保障體系。
四、構建適配AI時代的民生保障體系:守住擴散式收斂的社會底線
特別的,當AI的發展還沒有引起經濟總量增長質的提升,技術進步沒有顯著影響全要素生產率的時候,需要政策制定者在一定時間內,持續的適度的提振有效需求。按照我們的靜態測算,總額來看,在新動能沒有顯著助力有效需求的時期,每年為實體經濟新增4萬億有效需求,才能保證國民經濟正常循環,不陷入資產負債表收縮的循環。我們將GDP分為資本收益和非資本收入兩個部分,按照目前的資本收益(32萬億)和全社會總生產性實物資本存量(675萬億)測算實體經濟投資回報率。在按照過去三年實體經濟投資回報率平均下滑速度來推算未來幾年的預測水平,我們發現,在新質生產力領域出現重大技術突破和產業躍遷之前,我們可能會因為持續下滑的實體經濟投資回報率而出現投資、消費等領域的有效需求不足。具體規模的測算,每年為實體經濟新增4萬億有效需求,才能保證國民經濟正常循環,以穩定增長的時間,換取新質生產力發展的空間。
從Anthropic的多情景模擬可以看到,AI轉型的社會代價主要體現在勞動力市場。在極端情景,認知類崗位失業率飆升,勞動收入份額大幅下滑,資本收益大幅上漲,經濟總蛋糕擴大,但大量勞動者福利受損,即使社會總財富足夠補償受損群體,但市場機制不會自動完成補償轉移支付,必須依靠制度設計完成再分配。通用技術革命必然帶來社會摩擦,AI 時代必須建設三道安全網:教育培訓再培訓體系、收入分配調節機制、法律倫理監管框架,否則生產率提升的同時社會穩定性將受到挑戰。
AI帶來的未來對勞動力衝擊不是簡單的大規模失業,而可能是結構性摩擦失業。部分崗位任務被自動化摧毀,勞動者需要轉換職業,跨行業、跨崗位再就業存在時間成本、技能壁壘,在再就業完成之前面臨收入損失。如果工資存在向下粘性,調整壓力會體現為失業率上升。如果工資充分靈活,則體現為工資水平下降,無論哪一種,勞動者都要承擔轉型成本。
第一,結構性失業風險。AI最先衝擊大量白領認知類崗位,文員、基礎會計、初級設計、基礎文案等崗位任務被AI替代。被替代的認知崗位勞動者轉向其他行業存在技能壁壘,跨職業搜索存在摩擦,會出現一段失業周期,收入下降。第二,要素分配格局向資本傾斜。AI資本屬於資本要素,自動化會將部分原來由勞動獲得的收入轉移給資本所有者。如果不進行調節,勞動收入份額持續下行,GDP 增長和居民可支配收入增長髮生脫鉤,經濟增長無法轉化為居民消費能力提升,進一步強化 K 型分化:GDP、企業利潤上行,居民消費低迷。第三,勞動者再就業障礙。很多中年勞動者的人力資本高度綁定原有崗位,技能更新成本高,再培訓之後也難以匹配新崗位,在技術變革中容易成為受損群體。
面向AI時代的民生保障體系建設路徑,完善終身職業技能再培訓體系,降低勞動者轉換成本。傳統一次性學校教育已經無法適配AI時代。需要建立面向全社會的終身培訓體系,政府承擔部分培訓成本,重點面向受AI衝擊較大的崗位群體開展普惠技能培訓。培訓內容不只是學習AI技術,更要訓練人機協同的工作能力,讓勞動者學會使用AI工具而不是和AI競爭。企業層面,鼓勵企業內部轉崗安置,對於開展員工數字化再培訓的企業給予政策激勵。
優化收入分配調節機制,適度調節資本收益,保護勞動所得。參考國際學界的討論,可研究針對AI資本收益的調節工具,調節技術紅利在資本與勞動之間的分配。完善工資協商機制,推動AI相關行業的利潤適度向勞動者傳導。擴大財產性收入渠道,推動普通居民能夠分享新經濟、AI產業增長紅利,改變紅利僅僅集中在少數資本方的格局。
築牢社會保障兜底,對沖轉型期的收入波動。完善失業保險制度,適當拉長轉型摩擦失業人群保障期限。健全最低生活保障、醫療保障,避免勞動者在崗位轉換期間基本生活陷入困境。需要明確,技術進步帶來的社會轉型成本,不應當完全由失業勞動者個體承擔,全社會共享技術紅利,也應當共同分擔轉型陣痛。保障體系的核心功能是緩衝轉型衝擊,降低勞動力市場調整的社會成本,同時維持勞動力市場流動性,鼓勵勞動者重新參與就業,避免形成福利依賴。
宏觀政策層面打通生產—收入—消費傳導鏈條。K型分化一個核心痛點就是生產端高景氣,但是消費端修復乏力。除了分配調節,宏觀政策要着力修復居民資產負債表,提振居民收入預期。只有居民收入提升,國內消費市場擴大,AI與傳統產業擴大的產出纔會有對應的內需承接,形成技術進步、產出增長、居民收入提升、消費擴大、進一步拉動生產的完整正向循環,真正實現擴散式收斂。
綜上所述,我們正處在人工智能通用技術革命的序章。K型分化是新舊動能切換過程中的階段性現象,它有兩種可能的前景,一是局部收斂,僅僅縮小數據裂口,但內生循環沒有建立,結構性矛盾反覆浮現。二是擴散式收斂,以AI為紐帶,新動能賦能傳統產業,增長紅利向廣大居民擴散,實現更高質量、更加均衡的發展。選擇哪一條道路,並不完全取決於AI技術本身的上限,更取決於我們配套的產業政策、勞動力政策與社會保障制度的建設。面對新事物的到來,我們往往懷着興奮和緊張的心情。人工智能的發展將對我們的生活產生重要的影響,讓我們更好利用人工智能為我們的美好生活服務,迎接第四次工業革命。