本周貴金屬在9月中下旬下跌後小幅反彈,但動能偏弱:黃金相對抗跌、維持高位,白銀及工業屬性更強的鉑、鈀延續弱勢,鈀金最弱,反映資金自前期強勢品種階段性撤離。我們維持寬幅震盪判斷——金銀暫不宜盲目抄底、主升浪尚未開啓,整體呈「下有支撐、上有壓制」:支撐來自非農走弱令快速加息預期降溫、金價於4100美元一線企穩,及中期選舉政治窗口下原油「暫時企穩」緩和通脹失控風險;壓制來自美債期限溢價創2014年以來新高,財政與供給因素直接制約反彈高度,且非農「弱」的成色需辨析。
當前貴金屬的走勢或在尋底成功、主升浪推遲後仍然呈現寬幅震盪的狀態;和之前我們的觀點一樣,當前多頭資金或在黃金抱團,其區間震盪特徵或許更為明顯。後市關注10/14的9月CPI、財政部長債回購執行、11/3選舉;若階段性強勢行情出現,時間窗口或截至10月下旬,但選後地緣與財政風險或重新定價。
行情回顧
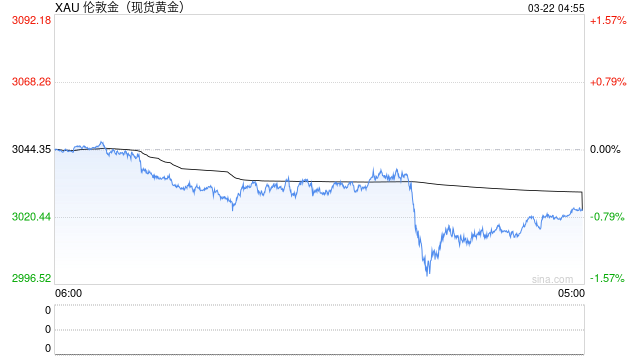
上周貴金屬市場在9月中下旬下跌後迎來小幅反彈,但反彈幅度整體偏弱。從周度表現來看,截至10月2日COMEX黃金加權周度價格下跌3.38%,但上周(10月9日)收漲1.17%,收於4228.9美元/盎司;截至10月2日COMEX白銀加權周度價格下跌6.14%,上周小幅收漲,收漲幅度為0.71%。隨着貴金屬主升浪的推遲,鉑、鈀的走勢相較白銀更弱。NYMEX鉑金周度加權價格截至10月2日收跌4.95%,但上周周K收出長上下影線後,周度價格收跌0.64%;鈀金走勢更弱,NYMEX鈀金周度加權價格截至10月2日收跌8.18%,上周周度價格收跌1.92%。
上周反彈整體偏弱:黃金受非農降溫支撐相對抗跌、維持高位震盪;白銀及工業屬性更強的鉑、鈀在主升浪推遲背景下遭獲利回吐,鈀金因供需結構更弱而跌幅居前,反映資金自前期強勢品種階段性撤離。
非農全面走弱推動加息預期降溫,但需客觀觀察「弱」的成色
10月2日公布的9月非農數據全面不及預期:新增就業僅2.9萬人,大幅低於市場預期的9萬人;前值大幅下修,7月由2.1萬人下修至-1萬人,8月由16.3萬人下修至13.3萬人,兩個月累計下修6萬人;平均時薪按月僅增0.1%,按年增速降至3.0%、續創2020年疫情以來新低。數據落地後,市場對聯儲局加息的定價顯著降溫:2年期美債收益率一度下行超10個點子,美元指數自高位回落,金價於4100美元一線獲得支撐。
從工資與結構分項看,數據走弱確有經濟降溫的實據:平均時薪按年降至3.0%、續創2020年以來新低,工資-通脹螺旋的關鍵一環正在鬆脫;建築業新增就業由正轉負,對利率最為敏感的用工需求率先收縮,疊加消費者信心指數持續處於低位,需求端走弱的信號已從預期蔓延至實際支出。
從失業率和總體數據分項來看,我們認為「弱」的成色需要辨析。其一,失業率升至4.2%系供給驅動——勞動參與率超預期升至61.8%,重返與新進入就業市場的人數明顯增加,反映「更多人出來找工作」而非需求端崩塌;其二,單月波動不代表趨勢轉向,2026年1-9月累計新增就業61.2萬人,仍高於去年同期的23.2萬人,私人部門新增就業連續兩個月底部回升,從長線來看,勞動力需求呈底部企穩特徵。
總體來看,非農數據的走弱僅削弱了當前市場對於快速加息的預期,但距離之前我們說過的黃金/貴金屬的主升浪的開啓並未出現明確的定位。市場對本次數據的反應整體溫和:2年期收益率下行約10個點子、金價反彈幅度有限。

美債期限溢價制約黃金價格反彈高度
雖然9月非農走弱推動加息預期明顯回落,但美債長端壓力並未同步緩解,期限溢價成為制約金價反彈高度的核心變量。長端壓力的來源有二:一是聯邦政府債務突破40萬億美元、長債供給持續放量,財政可持續性折價不斷累積;二是AI產業爆發帶動科技巨頭大規模發行長期債券,與主權債爭奪長期資金,形成擠出效應。
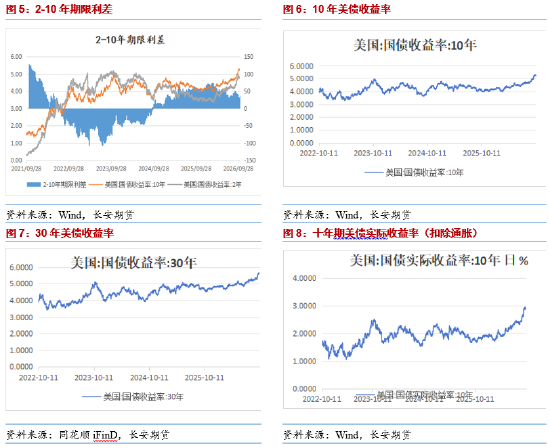
紐約聯儲ACM模型顯示,6月底以來10年期收益率上行的81個點子中,期限溢價貢獻46個點子,目前已升至0.96%、創2014年7月以來新高;最近一周收益率上行更是全部來自期限溢價,預期政策路徑的貢獻為負,表明本輪長端壓力主要來自財政與供給因素,而非貨幣政策的進一步收緊。10月初以來,在就業與通脹數據偏強、能源價格反彈的配合下,10年期收益率持續震盪走高,盤中一度觸及5.36%、為2002年以來新高,直至本周10年期與30年期國債拍賣需求顯著回暖後,才小幅回落至5.3%一線下方。
值得注意的是,隨着美債收益率走高,10年期與30年期美債拍賣需求顯著回暖。如10月7日十年期美債投標倍數到達2.77,創2016年以來最高,三十年期美債投標倍數到達2.54(高於六次均值2.41)。這些均顯示5.3%一線開始吸引配置盤入場,但市場普遍認為反彈的持續性仍待觀察,少部分聲音認為期限溢價已經見頂,我們認為後續需關注財政部至多60億美元長債回購的執行情況——9月該工具實際執行不足上限,若本次足額落地,將與拍賣需求共同對長端收益率形成階段性壓制,使得黃金的反彈趨勢更為持續。
受中期選舉影響,原油價格或暫時企穩
以布倫特原油為例,10月9日當周布油主力12月合約收104.54美元/桶,價格來到近四年的高位。我們認為原油價格或維持在高位,但進一步上行的可能性明顯受制於中期選舉政治窗口,核心在於政治約束壓制了地緣風險溢價的進一步發酵。
第一,選前不開打封頂上行風險。無論中東局勢如何變化,特朗普公開承諾11月3日前不攻擊伊朗,市場據此默認美伊選前不打,地緣溢價被鎖定在「霍爾木茲風險仍在、但選前不升級」的區間,原油缺乏新的暴漲催化。
第二,我們認為選前壓油價是政治剛需,且特朗普的行為明顯書寫了作為總統如何壓制高油價:10月9日與普京達成柴油協議,並推動IEA協調盟友釋放儲備、擬動用《國防生產法案》擴煉能——這些都控價訴求在選舉窗口集中釋放;我們認為市場能充分洞察特朗普的意圖,導致油價上方受限。
其三,企穩是「暫時」的。選後三航母部署、以軍準備指向「選後打擊預備」。因此我們認為當前倘若存在多頭行情,倘若完全考慮到資金撤離需要的時間,時間窗口可能對應到10月下旬,但不排除有更多變數。

小結
綜合來看,本周貴金屬市場呈現「下有支撐、上有壓制」的寬幅震盪格局,趨勢性方向仍需等待關鍵催化確認,我們維持金銀暫不宜盲目抄底、主升浪尚未開啓的判斷。
從驅動結構看,多空力量交織但,形成單邊共振,但明顯市場情緒較兩周前邊際好轉。利多一端,9月非農全面走弱削弱了市場對快速加息的定價,2年期美債收益率回落、金價於4100美元一線獲撐;原油在中期選舉政治窗口下「暫時企穩」,通脹預期難以進一步失控,實際利率邊際上行壓力緩和,為貴金屬提供底部支撐。利空一端,美債期限溢價創2014年以來新高,財政與供給因素主導的長端壓力並未因非農降溫而緩解,直接制約金價反彈高度;同時,非農「弱」的成色仍需辨析——失業率上行系供給驅動、累計新增仍高於去年同期,勞動力需求呈底部企穩,意味着寬鬆交易的基礎尚不牢固。
展望後市,節奏上建議重點關注三個節點:其一,10月14日公布的9月CPI,若數據溫和則聯儲暫停預期升溫、利好貴金屬,超預期則鷹派延續、反彈高度受限;其二,財政部至多60億美元長債回購的實際執行情況,若足額落地將與拍賣需求共同壓制長端收益率,使黃金反彈趨勢更可持續;其三,11月3日中期選舉前後的政治窗口切換——選前原油與地緣風險被政治約束暫時封頂,選後三航母部署與債務上限博弈或引發風險重新定價。從技術面上來講,貴金屬的下行空間或受到下方被多次測試的支撐位和工業金屬的多頭行情雙重支撐,若階段性強勢行情出現,結合資金行為,時間窗口或截至10月下旬,但原油的價格或隨着階段性的政治博弈而展現出更多的不確定性,交易者倘若有有一定的多頭倉位,仍需持續觀察、留意消息面的變動。僅供參考。
作者:閆雋永 從業資格號:F03135728,投資諮詢號:Z0024434,長安期貨貴金屬分析師。