核心觀點
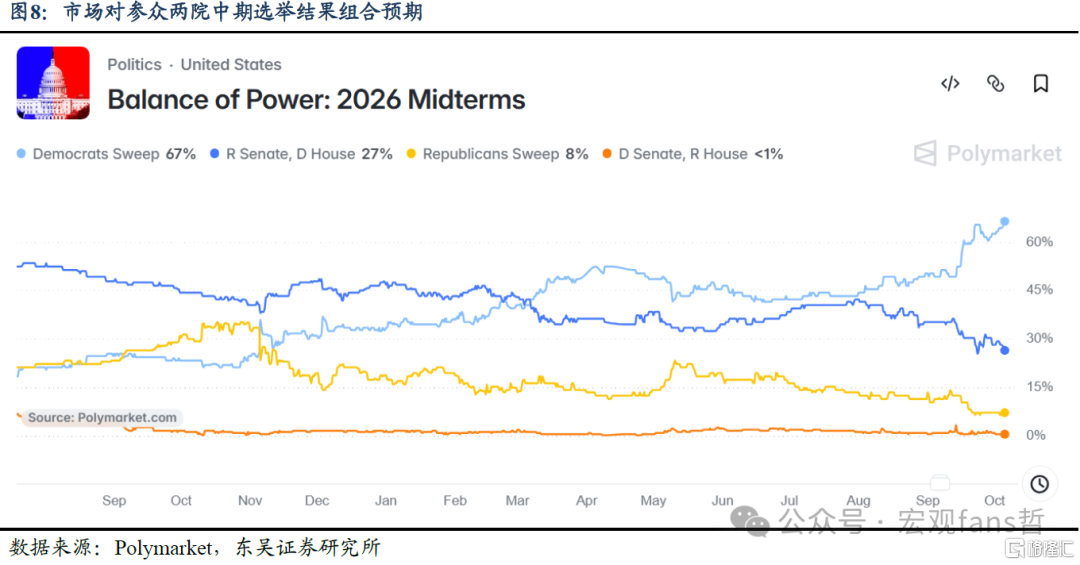
核心觀點:結合歷史選情、綜合民調和預測市場等數據,東吳證券認為中期選舉後特朗普丟失對兩院的橫掃優勢可能性較大。在該情形下,共和黨丟失的席位越多,美國財政邊際緊縮程度料越明顯;左翼民主黨上台越多,AI發展與基礎設施建設的政策限制料越嚴格。而在共和黨保住橫掃優勢這一小概率情形下,美伊衝突「持久化」的尾部風險料顯著抬升。
中期選舉結果預測:特朗普失去橫掃優勢或成定局。①從歷史上看,失利已是歷屆總統在中期選舉中的常態,從1946年以來的20次中選來看,總統所在的執政黨在衆議院、參議院平均要失去25.7席、3.3席;而對於在大選中實現橫掃(同時拿下白宮、衆議院、參議院)的11位美國總統而言,能延續橫掃優勢的只有4位,概率僅有36.36%。②從綜合民調數據來看,特朗普的綜合民調支持率已降至38.2%,為本屆任期內最低水平。美伊衝突的持續存在推高油價,而不斷走高的生活成本帶來的通脹擔憂是令特朗普支持率節節走低的重要原因之一。③結合各個州/選區民調及預測市場數據進行分析,共和黨輸掉衆議院多數席位幾乎已是「板上釘釘」,RCP預期民主黨與共和黨在中選後的席位對比為226-185,民主黨已經獲得了超半數所需的218個席位。但由於參議院僅改選100席中的35席,且目前6大搖擺州中民主黨和共和黨參議員候選人的民調支持率差距較小,因此參議院多數席位控制權的歸屬仍存在一定的不確定性。但整體來看,東吳證券預計今年中期選舉特朗普都將失去此前在2024年總統大選中獲得的「橫掃優勢」。
中期選舉後續推演:目前來看,中期選舉後特朗普丟失對兩院的橫掃優勢可能性較大,特朗普同時保住兩院多數優勢的可能性較小。而兩種不同的結果對特朗普本屆任期後半段的諸多政策也將產生不同的影響。
共和黨失去橫掃優勢:由於特朗普仍擁有總統否決權,因此即使民主黨中選後在兩院均取得多數席位,其核心議程仍需要與共和黨進行政治措施與談判。總體來看,共和黨丟失的席位越多,其國會談判籌碼越少,在財政、AI監管等關鍵領域特朗普政府需要作出的政策讓步也就越大。
①財政政策方面,從歷史迴歸分析來看,執政黨丟失席位越多,美國財政邊際緊縮的程度越明顯。而本次共和黨失去橫掃優勢後的「財政緊縮」背後的重要推手料來自於聯邦政府將在2027年再次面臨債務上限約束。兩黨或效仿2011年預算控制法案,以減少赤字換取新一輪債務上限抬升。但需要注意的是,在選舉政治的約束下,兩黨均缺乏承擔增稅或削減福利等政治成本的動力,導致財政整頓長期讓位於短期選民利益,美國債務可持續性問題因此仍將長期存在。
②AI監管方面,共和黨丟失席位越多,民主黨料在國會推動更嚴格的AI基礎設施監管,具體體現在要求科技企業更多承擔數據中心擴張所帶來的電網升級、電力供應及環境等外部成本,從而推升數據中心建設的單位資本開支與邊際投資成本,並對AI CAPEX擴張形成一定約束。此外左翼民主黨上台人數越多,AI監管向限制前沿模型訓練、數據中心擴張乃至整個AI行業發展速率延伸的風險就越高。
共和黨橫掃國會:儘管當前民主黨佔據全面優勢,但選區重劃仍提高了共和黨在2026年衆議院選舉中的結構性緩衝,令共和黨保住橫掃優勢這一尾部情形存在可能。該情形下美伊衝突「持久化」的風險將顯著提升。一方面,國會通過《戰爭權力決議》限制總統軍事行動的能力將持續被削弱;另一方面,特朗普通過財政法案為其軍事行動提供保障的可能也大大增加。共和黨橫掃雖並不必然意味着美伊衝突持續升級,但對政治約束的削弱和對財政支持的提升,將使得其更容易轉向成本可承受、烈度可調節但持續時間更長的持久化狀態。
風險提示:中期選舉結果超出市場預期;財政預算法案落地內容超預期; AI監管法案落地節奏超預期。
正文如下
自2025年2月特朗普第二次宣誓就任總統以來已經一年半有餘,恰逢今年為美國建國250周年,特朗普藉此機會宣傳「政治功績」,為其上任以來面臨的第一次「考覈」——中期選舉造勢。但面對美伊衝突以來節節下滑的民調支持率,特朗普究竟能否在中期選舉中保住共和黨在國會的橫掃優勢?中期選舉結果未來又將如何影響美國財政、AI監管等領域的政策節奏與方向?本報告將就這些問題一一做出解答。
1. 中期選舉結果預測:特朗普失去橫掃優勢或成定局
在美國,總統大選每四年舉行一次,而國會中衆議院的全部席位、參議院的1/3席位及州長、州議會每兩年改選一次。如果說每四年一次的大選是「期末考試」,那麼穿插其中每兩年一次的中期選舉便類似於「期中考試」。儘管行政分支的總統一職不受中期選舉影響,但立法分支的國會參衆兩院都將換屆,這將重塑國會格局,並深刻影響總統執政周期後半程的政策路徑。今年的中期選舉將在11月3日進行,屆時衆議院435席中的全部席位、參議院100席中的35席都將進行重新選舉。東吳證券認為,特朗普大概率將在本屆中期選舉中失去此前的橫掃優勢(即共和黨此前在參衆兩院均佔據過半席位),具體來看:
1.1. 歷史回顧:執政黨在中期選舉中失利是常態
首先,從歷史上看,失利已是歷屆總統在中期選舉中的常態。學術界研究中的「躍增-衰減理論」(Surge and Decline Theory)和「總統懲罰效應」(Presidential Penalty)對此均有相應的解釋(詳見報告《備戰中選,迎接雙寬——2026年度展望:海外政策》)。回顧二戰結束後的20次中期選舉(1946-2022),執政黨未丟掉衆議院、參議院多數黨優勢的次數分別僅有5次、8次。對於在大選中實現橫掃(同時拿下白宮、衆議院、參議院)的11位美國總統而言,在次年的中期選舉中丟掉衆議院、參議院多數黨優勢的分別有7、4位,同時丟掉衆議院、參議院多數黨優勢有4位,而同時保住衆議院、參議院多數黨優勢僅有4位,即延續橫掃優勢的概率只有36.36%。
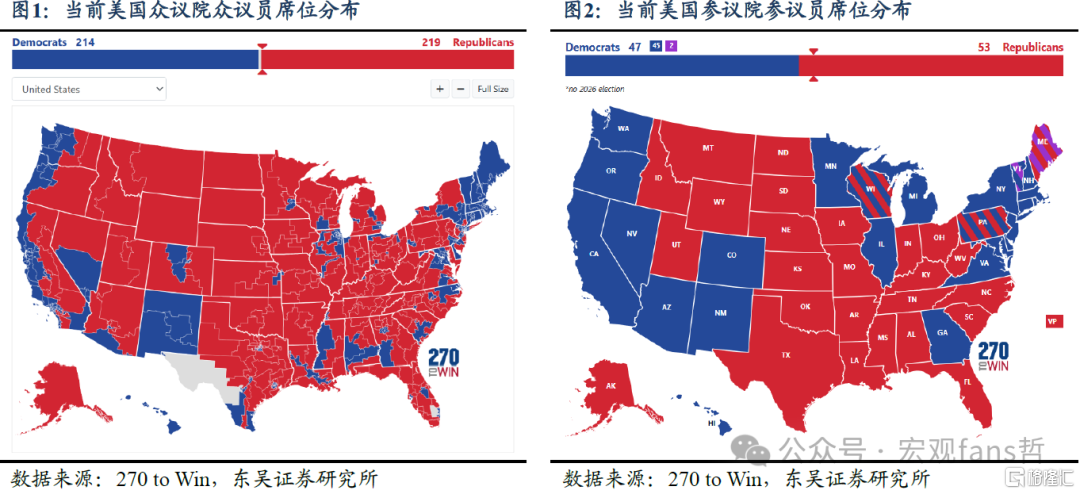
此外,從具體的席位變動數據來看,在這20次中期選舉中,總統所在的執政黨在衆議院、參議院平均要失去25.7席、3.3席。而當前衆議院和參議院中,共和黨對民主黨席位數分別為219-214 、53-47。若參考歷史平均,則中選後兩黨在兩院的席位數將變為193-240、50-50,共和黨將失去目前在兩院的橫掃優勢。當然,最後席位變化的實際數據不可能與歷史平均一致,但考慮到歷史上總統在中選中維持橫掃優勢的比例及當前共和黨在參衆兩院僅保持微弱的領先優勢,特朗普在中期選舉中失利將是大概率事件。
1.2. 綜合民調:美伊衝突下的高油價令特朗普支持率節節走低
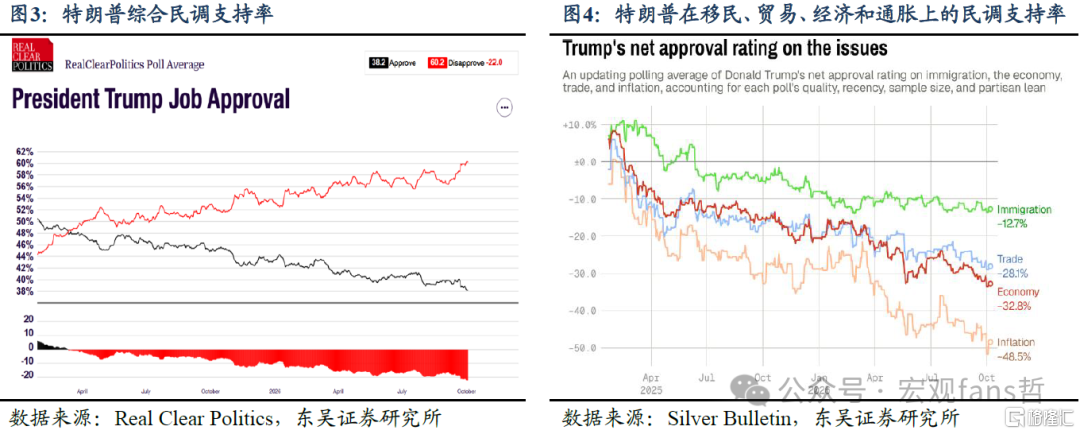
除歷史表現外,最新的民調數據同樣對特朗普的中期選舉不利。截至10月5日,特朗普的綜合民調支持率已降至38.2%,為本屆任期內最低水平(圖3)。而從移民、貿易、經濟和通脹四項議題的綜合民調支持率來看,通脹則是當前選民對特朗普淨支持率(支持率-反對率)最低的一項(圖4),即不斷走高的生活成本帶來的通脹擔憂是令特朗普支持率節節走低的重要原因之一。同時,美聯社最新調查顯示65%的受訪選民認為當前高物價主要源自特朗普的政策。這和2022年拜登面臨高通脹背景很不一樣——當時只有44%的選民認為高物價主要是拜登政策造成的 。也就是說,當前特朗普面臨的問題不僅是通脹擔憂,更是選民形成了較強的「總統應為日益抬升的生活成本負責」的心理印象。
事實上,造成選民對特朗普處理生活成本不滿的很大原因來自於其對美伊衝突的處理方式。自今年2月底美伊衝突爆發以來,原油價格持續走高。對美國居民而言,這首先直接體現為汽油、柴油和航空燃油等成品油價格上漲,增加通勤、出行和航空旅行支出;隨後,高能源和物流成本進一步傳導至食品、日用品、製造業和各類運輸服務價格,形成更廣泛的通脹壓力。儘管美伊雙方曾於6月底達成了初步的諒解備忘錄,但後來備忘錄內容並未能夠得到有效執行,衝突局勢仍呈現出不斷「升級-降溫-再升級」的特徵,使得原油價格中樞處於高位難以持續回落。美聯社最新調查同樣表明,約69%的受訪者認為美伊衝突這場戰爭「不值得打」,較7月調查64%的比例略有上升。同時僅有28%的受訪者認可特朗普對伊朗問題的處理方式。
1.3. 結果預測:選區民調與預測市場顯示特朗普大概率失去橫掃優勢
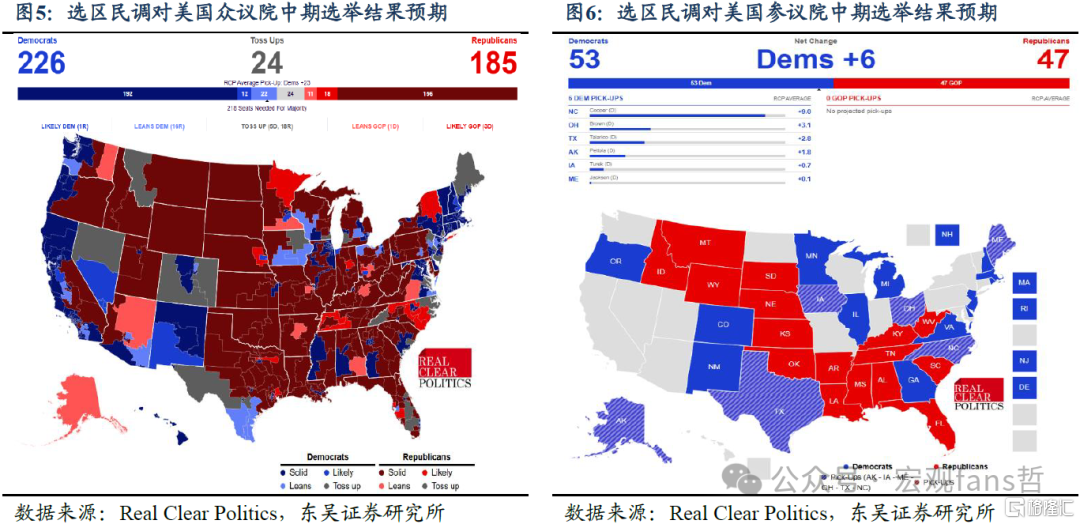
在歷史數據與綜合民調都對特朗普不利的背景下,特朗普所在的共和黨還能保住在兩院均佔據多數席位的「橫掃優勢」嗎?結合各個州/選區民調及預測市場數據進行分析,發現在衆議院選舉結果上,當前市場預期已經較為一致:共和黨輸掉衆議院多數席位幾乎已是「板上釘釘」。美國知名獨立政治平台Real Clear Politics將衆議院各選區的預測市場數據與綜合民調結果綜合考量 ,給出了衆議院435個席位的預期結果(圖5)。在離中選不到一個月的情況下,除去24個兩黨爭奪激烈的席位,目前RCP預期民主黨與共和黨在中選後的席位對比為226-185,民主黨已經獲得了超半數所需的218個席位。由於衆議院選區席位基本按人口數量劃分,因此該預期與全國範圍內的綜合民調支持率高度相關,當前民主黨在衆議院中期選舉上的優勢較為明顯。
然而,相較於衆議院,參議院的中期選舉結果目前仍存在一定的不確定性。一方面,參議院100席中僅35席需要進行改選,遠低於衆議院435席。由於參議院改選範圍有限,全國層面對特朗普支持率下滑及政治環境轉向所形成的「全國性擺動」,未必能夠像衆議院那樣充分轉化為席位變化,最終結果更多取決於少數改選州自身的黨派基本盤、候選人質量及地方政治環境。另一方面,從各州民調結果來看,儘管RCP預期當前民主黨與共和黨在中選後的席位對比為53-47,但仍有6個州的參議院席位正處在競爭激烈之中(圖6)。而民主黨當前在這6個「搖擺州」中,除了在北卡羅來納州(NC)民調領先幅度較大(+9.0%),在剩餘的俄亥俄州(OH)、得克薩斯州(TX)、阿拉斯加州(AK)中民調領先幅度僅有約1-3%。而在艾奧瓦州(IA)和緬因州(ME),其民調領先幅度甚至不足1%。因此,只要部分州參議院選舉結果超出民調或預測市場預期,整個參議院的多數席位控制權就可能發生改變。
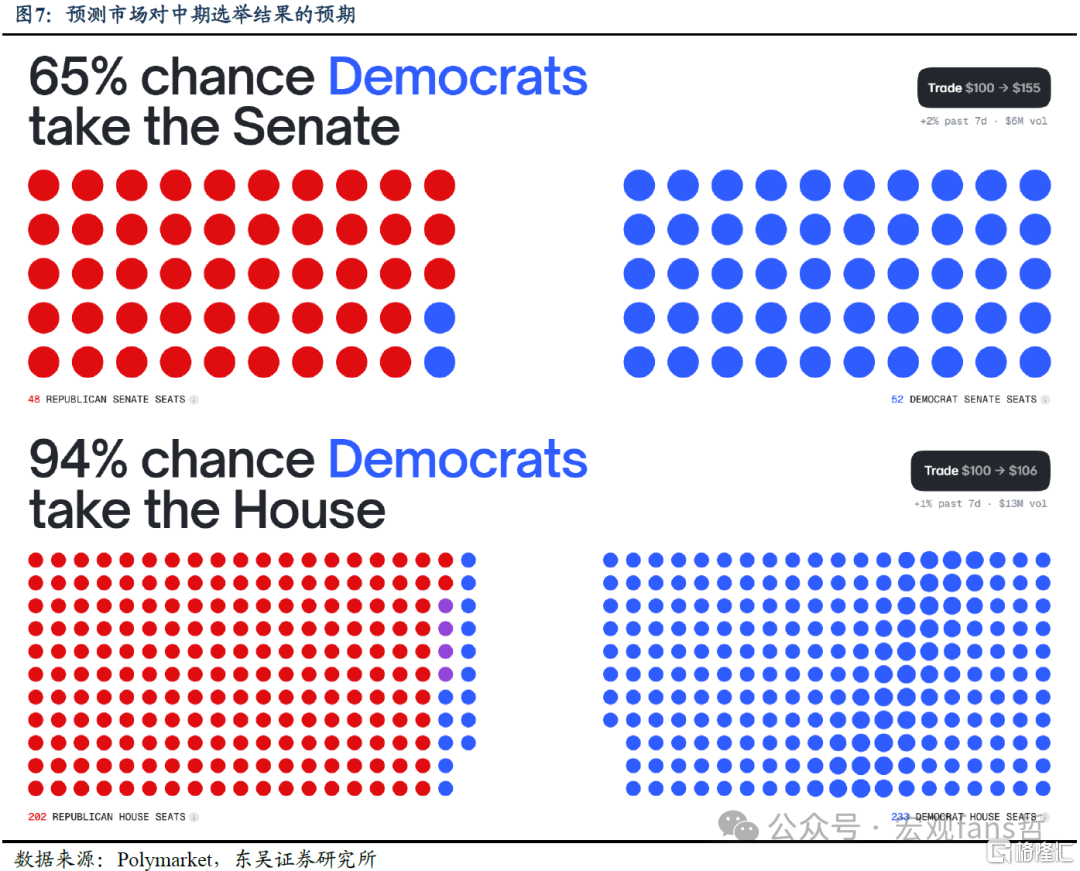
因此,儘管Polymarket預測市場預期民主黨在中期選舉拿下參議院多數席位的概率已經抬升至65%(圖7),但東吳證券認為由於參議院改選席位數量較少且關鍵州競爭依然激烈,參議院多數席位控制權的歸屬仍存在一定的不確定性。不過,由於當前民主黨在衆議院選舉中的優勢較為明顯,因此無論共和黨最終能否保住參議院多數席位優勢,東吳證券預計今年中期選舉特朗普都將失去此前在2024年總統大選中獲得的「橫掃優勢」,即共和黨此前在參議院和衆議院均擁有多數席位。
此外,儘管中期選舉投票定於11月3日,但最終結果通常難以在投票當天完全確認,主要與其分散化的計票制度和大量後置計票程序有關。選舉日晚公布的結果多數為非官方初步結果,各州仍需要繼續統計郵寄選票、缺席選票、臨時選票以及軍人和海外選民選票並經過票數覈對、審計和認證等程序 。因此,若要提前確認中期選舉最終結果,可於選舉日關注美聯社等權威媒體機構的實時統計,並重點關注不確定性較大的參議院搖擺州席位(OH、TX、AK、IA、ME等)投票進度。若最終多個關鍵州和衆議院邊緣選區兩黨選票接近,則確認結果時間存在延長至1-2周的可能。
2. 中期選舉後續推演:不同情形對特朗普政策的影響分析
東吳證券在上一部分中提及,本次中期選舉特朗普大概率將失去在兩院的橫掃優勢,但最終的兩院的選舉結果仍存在不同的組合(圖8)。具體來看,中期選舉後特朗普丟失對兩院的橫掃優勢可能性較大,特朗普同時保住兩院多數優勢的可能性較小。而兩種不同的選舉結果,對特朗普本屆任期後半段的諸多政策也將產生不同的影響。
2.1. 共和黨失去橫掃優勢:丟失席位數量決定特朗普政策讓步幅度
需要注意的是,即使共和黨在中期選舉中同時失去兩院的多數席位,也並不意味着民主黨能夠單方面主導國會立法:由於特朗普仍擔任總統,因此其動用總統的否決權否決國會通過的相關法案,而推翻總統否決需要參衆兩院分別獲得三分之二多數支持,因此即使民主黨中選後在兩院均取得多數席位,其核心議程仍需要與共和黨進行政治措施與談判。當然,特朗普擁有否決權並不意味着其會否決所有民主黨主導的國會法案,法案能否通過國會並最終落地仍取決於共和黨丟失席位的幅度及兩黨力量對比:共和黨丟失席位越多,民主黨在衆議院的多數優勢越穩固,其對委員會和議程設定的控制力也越強,共和黨依靠少數溫和派民主黨議員阻止或修改法案的能力相應下降。 因此,只要共和黨在中期選舉中失去對兩院的橫掃優勢,未來特朗普相關政策的受影響程度將更多受共和黨具體丟失席位數量直接掛鉤。總體來看,共和黨丟失的席位越多,其國會談判籌碼越少,在財政、AI監管等關鍵領域特朗普政府需要作出的政策讓步也就越大。
2.1.1 財政政策:共和黨丟失席位越多,財政邊際緊縮程度料越明顯
從歷史上看,中期選舉中執政黨丟失席位越多,通常意味着其第二年財政政策的邊際收緊壓力越大:一方面,失去橫掃多數後,執政黨將更難單方面通過預算和解程序(reconciliation) ,新增減稅和強制性支出擴張的空間下降;另一方面,反對黨席位優勢越大,其在年度撥款、債務上限等「必須通過」事項中的議價權越強,執政黨為維持政府運轉和避免債務違約,往往需要接受更多支出約束或赤字削減作為交換。
為探究執政黨丟失席位與財政邊際緊縮程度之間的數量關係,東吳證券回顧了1946-2022年20次中期選舉執政黨席位優勢變化與赤字率/債務率變化。首先,東吳證券比較執政黨中選後對中選前的兩院席位優勢,計算公式如下:
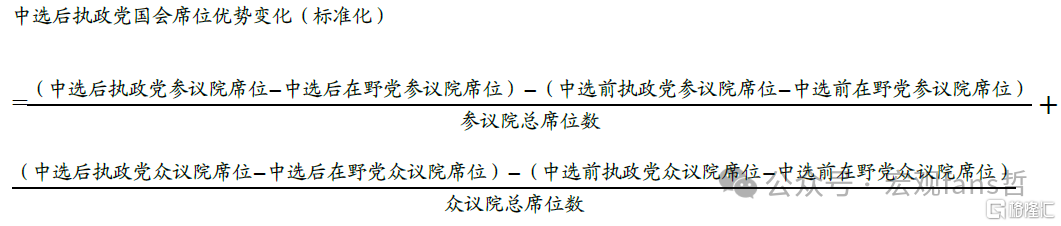
通過這樣的標準化處理,能夠將執政黨在兩院的席位優勢加總,並比較不同年份中選之間執政黨的席位優勢大小。隨後,東吳證券再計算中選後美國赤字率和債務率變化情況,計算公式如下:
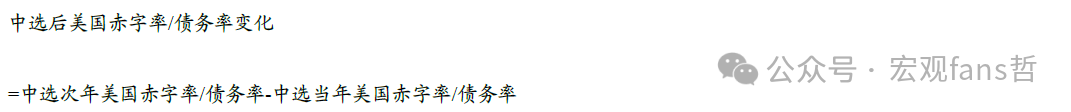
通過將席位優勢變化數據和赤字率/債務率變化數據製成散點圖並進行線性迴歸(詳見圖9和圖10),東吳證券發現兩者之間的迴歸方程斜率均為正數,這也就意味着:中選後執政黨對在野黨的兩院席位優勢變得越小,次年美國赤字率與債務率減少的幅度就越大。當然不難發現,兩個迴歸方程的R2數值均較小,說明兩者之間的相關性仍不夠顯著。東吳證券認為造成這一現象的原因有兩個:一是迴歸樣本數量本身較小,只有20組;二是美國赤字率/債務率年度變化還受同時期美國經濟環境等一系列宏觀因素影響。
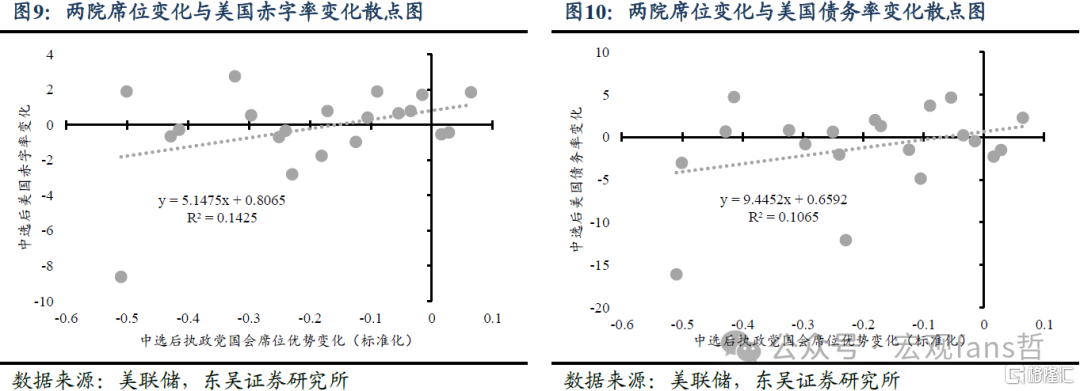
而結合本次中期選舉背景,東吳證券認為共和黨失去橫掃優勢後的「財政緊縮」,其背後推手將更多來自於聯邦政府將在2027年再次面臨債務上限約束。2025年通過的預算和解法案將當前美國法定債務上限提高至41.1萬億美元,而CBO在今年年初展望中表示聯邦債務水平將從2026年底約39.6萬億美元繼續上升,並在2027年某個時點觸及41.1萬億美元上限 。若今年中期選舉後形成共和黨失去在兩院的橫掃優勢,提高債務上限就不能依賴單黨財政立法完成,而將重新成為跨黨派財政談判的重要籌碼。
2011年的經驗提供了一個較為直接的歷史參照。當時美國處於分裂政府狀態,即民主黨總統奧巴馬執政、共和黨控制衆議院、民主黨控制參議院,共和黨衆議院將提高債務上限與中長期減赤措施綁定,最終雙方通過《預算控制法》(Budget Control Act)。該法允許債務上限分階段累計提高約2.1萬億-2.4萬億美元,從而將下一次債務上限約束推遲至2013年;作為交換,國會建立了未來十年的可自由支配支出上限,並設立「超級委員會」尋求進一步減赤,如果無法達成協議則觸發自動支出削減機制(sequester) 。CBO當時測算顯示,僅已確定的措施就在2012-2021年減少赤字約9170億美元,再加上聯合委員會方案或自動削減機制至少產生1.2萬億美元減赤,整個《預算控制法》預計在十年內累計減少赤字至少約2.1萬億美元 。換言之,2011年的核心解決模式並不是單純「提高債務上限」,而是形成了較為明確的政治交換——以中長期財政約束換取聯邦政府繼續舉債的空間。而當下與2011年存在諸多相似:總統失去對國會絕對控制權的背景下,聯邦政府即將再次面臨觸及債務上限的情形。因此,2027年債務上限很可能再次從單純的孖展技術問題轉化為兩黨重新討論未來財政路徑的政治工具。不過,兩者並非完全相同:2011年共和黨的核心訴求主要是壓縮聯邦支出,而2027年民主黨更可能要求重新調整國防與非國防支出結構、保護部分醫療及社會支出,並可能通過收入端措施實現減赤,因此最終減赤組合未必完全複製2011年的支出削減模式。
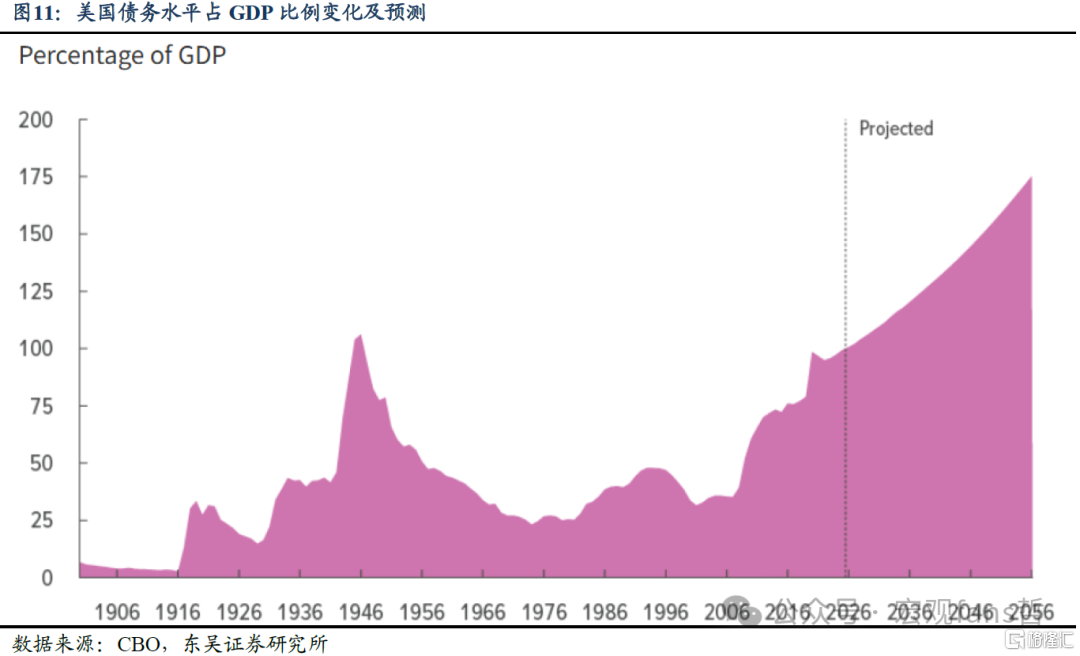
而且需要注意的是,兩黨為提高債務上限而達成的短期妥協雖能令美國債務擴張速度邊際放緩,而難以從根本上解決美國債務可持續性問題。根據CBO測算,即使在現行法律基本不變的情況下,聯邦赤字仍將從2026年的GDP佔比5.8%擴大至2036年的6.7%,公衆持有聯邦債務佔GDP比重也將從101%升至120%(圖11)。推動支出長期上升的核心因素仍包括社保、醫保等強制支出項目以及不斷增加的利息成本。因此,即使最終2027年兩黨重現類似2011年的債務上限—減赤協議,只要協議內容仍集中於可自由支配支出,而未對稅收、主要強制性福利項目及利息負擔形成更長期的結構性調整,美國財政最多隻能實現階段性的邊際收斂。而在選舉政治約束下,兩黨均缺乏承擔增稅或削減福利等政治成本的動力,導致財政整頓長期讓位於短期選民利益,成為美國債務可持續性問題難以根本解決的重要原因。2011年債務上限危機同樣印證了這一點:預算控制法成立的兩黨「超級委員會」後續談判失敗,自動削減最終於2013年啓動,在當年形成了實際財政緊縮;但國會隨後又通過多輪兩黨預算協議逐步放鬆部分支出上限,減赤效果大打折扣。因此從長周期角度來看,美國高赤字、高利息支出與債務率持續上升的問題仍將持續存在。
2.1.2 AI監管:左翼民主黨上台越多,AI發展與基礎設施建設限制料越嚴格
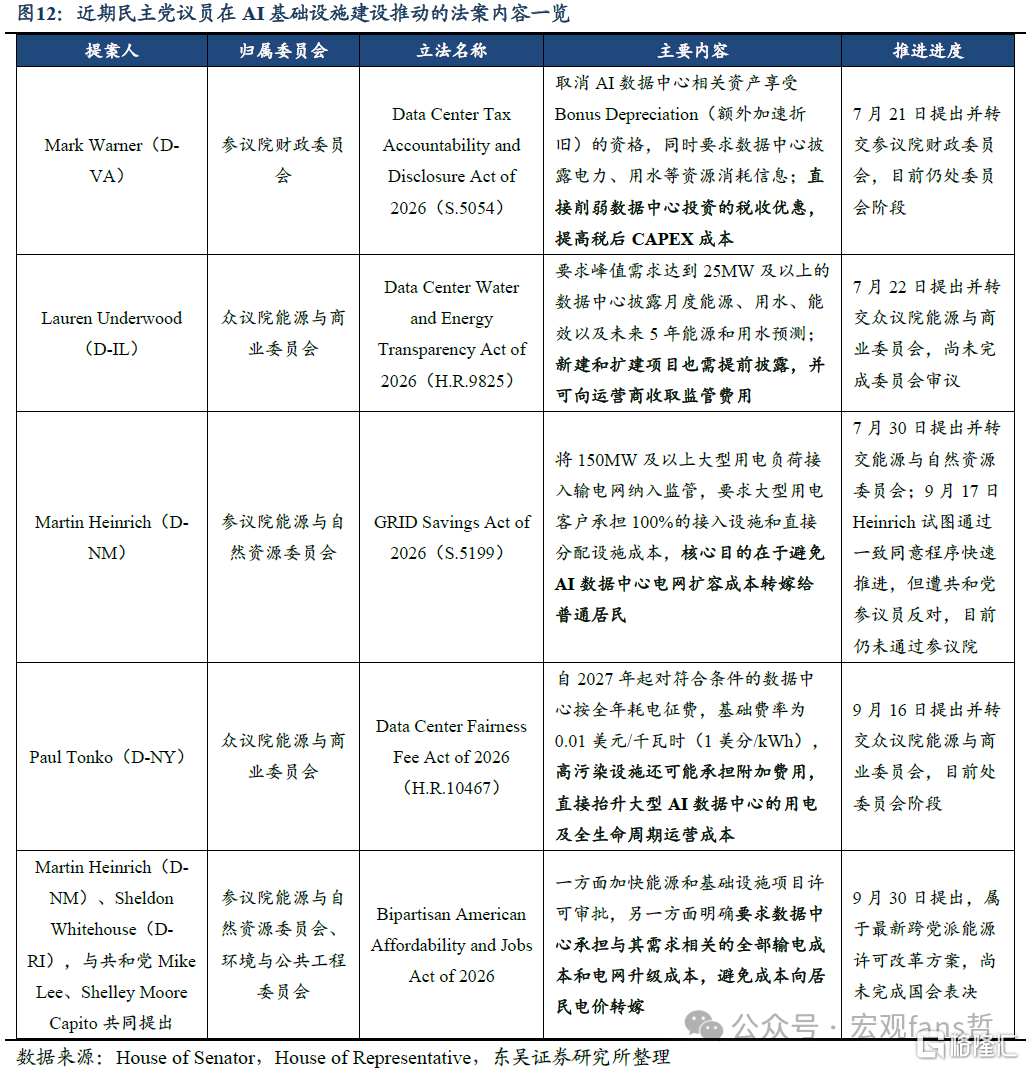
除財政外,共和黨在中選中丟失的席位越多,特朗普在AI領域相關政策的讓步也將更加顯著。具體而言,特朗普本人希望鞏固美國在全球AI競爭中的領先地位,因此政策上更傾向於放鬆可能阻礙創新和模型迭代的監管,但民主黨則主張更嚴格的AI發展監管,並主要體現在相關基礎設施領域,要求科技企業更多承擔數據中心擴張所帶來的電網升級、電力供應及環境等外部成本,從而推升數據中心建設的單位資本開支與邊際投資成本,並對AI CAPEX擴張形成一定約束。近期民主黨議員的政策重點已經明顯從模型本身轉向AI基礎設施的電力、水資源和社會成本,例如參議院能源委員會民主黨領袖Heinrich提出的GRID Savings Act 以及最新的兩黨能源法案,都要求大型數據中心承擔自身接入電網、輸電擴容等基礎設施成本,而不是由居民電價分攤(詳見圖12)。因此,若民主黨掌控國會,這類政策獲得聽證、撥款和立法推動的概率將明顯提高,並意味大型雲服務商的AI CAPEX中,過去主要集中於GPU、服務器和數據中心建築的投入,需要更多向自建電源、輸變電設施、儲能、節水及環保設施傾斜,即單位算力對應的資本投入上升,同時選址、併網和審批周期可能延長,對尚未鎖定電力資源的數據中心項目形成一定的成本約束。因此未來共和黨在中選中丟失的席位更多,民主黨在AI監管領域的政治籌碼和議價能力將會更強,能夠實際落地的 「允許AI繼續擴張,但要求科技公司為新增能源基礎設施支付更多成本」的監管框架法案也將會更多。
此外需要注意的是,除了共和黨丟失席位的數量外,左翼民主黨議員上台數量也將影響AI監管政策的內容與落地節奏。若中期選舉後以Alexandria Ocasio-Cortez (AOC)、Greg Casar、Bernie Sanders 等為代表的進步派議員數量明顯增加,民主黨的AI監管重心可能進一步向更嚴格方向移動:如前文所述,當前民主黨內相對主流的政策仍是要求AI企業自行承擔數據中心擴張帶來的電網、能源和環境成本,但進步派主張已開始從「提高AI擴張成本」進一步轉向「直接控制AI發展速度」,Sanders與Casar於9月提出的《Ban Artificial Superintelligence Act》要求暫停先進AI開發直至建立聯邦安全監管體系 ,此前Sanders與AOC還提出暫停新建AI數據中心 。因此,若進步派在民主黨國會黨團中的席位和影響力上升,AI監管可能由目前以基建成本內部化和提高CAPEX門檻為主,逐步向限制前沿模型訓練、數據中心擴張乃至直接控制AI行業發展速率延伸,從而對AI CAPEX形成更強的數量型約束。
2.2. 共和黨保住橫掃優勢:美伊衝突「持久化」的尾部風險抬升
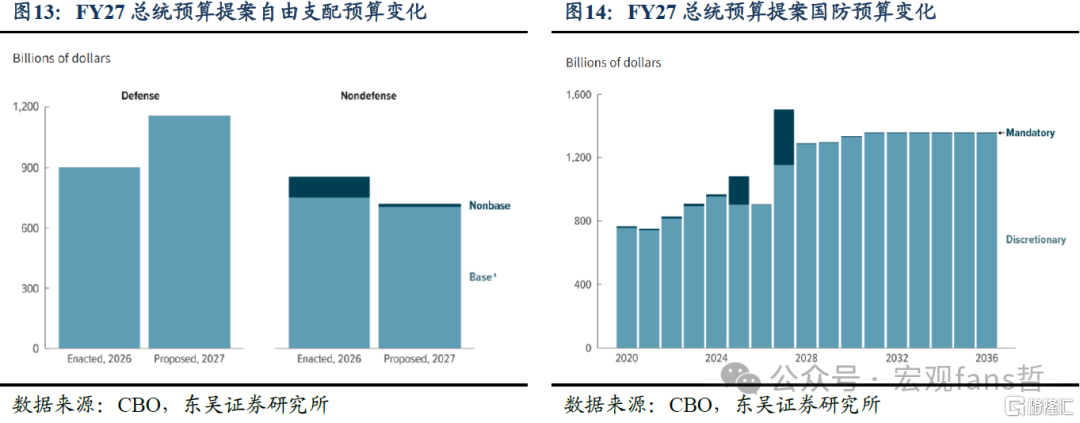
根據美聯社統計,本次中期選舉部分選區重新劃分令共和黨獲得在衆議院約淨增9席的「地圖優勢」 。因此,儘管當前民主黨佔據全面優勢,但選區重劃仍提高了共和黨在2026年衆議院選舉中的結構性緩衝,令共和黨保住橫掃優勢這一尾部情形存在可能。而在該情形下,美伊衝突「持久化」的風險將顯著提升:一方面,國會通過《戰爭權力決議》限制總統軍事行動的能力將持續被削弱。2026年圍繞伊朗戰爭權限的表決已經顯示出明顯黨派分化,例如7月30日參議院要求美軍撤出未經國會授權的對伊敵對行動的動議以49票讚成、50票反對未獲通過 。因此若共和黨能夠維持多數優勢,民主黨通過具有約束力的立法限制特朗普軍事行動將依舊困難;另一方面,特朗普通過財政法案為其軍事行動提供保障的可能也大大增加。白宮於今年4月提交的FY2027財政預算方案具有鮮明的「國防擴張、非國防收縮」特徵:CBO測算,其計劃將2027年國防可自由支配預算提高至約1.15萬億美元,並額外安排約3480億美元強制性國防資金,使當年國防總資金達到約1.5萬億美元;從2027—2036年的累計影響看,國防可自由支配支出較現行法律基線增加約2.4萬億美元 。特朗普若最終能夠保住共和黨橫掃優勢,其便可利用預算協調程序(reconciliation)通過相關財政法案,從而緩解長期軍事行動面臨的彈藥庫存、裝備補充和軍工產能約束。因此,共和黨橫掃雖並不必然意味着美伊衝突持續升級,但對政治約束的削弱和對財政支持的提升,將使得其更容易轉向成本可承受、烈度可調節但持續時間更長的持久化狀態。
風險提示
中期選舉結果超出市場預期:由於兩黨在幾個關鍵州參議院席位民調差距上較小,且共和黨通過衆議院選區重新劃分獲得了一定的席位優勢,因此中期選舉最終結果存在超出民調和預測市場預期的風險;
財政預算法案落地內容超預期:由於後續財政支出水平與結構受民主黨和共和黨中期選舉結果、債務上限談判等影響,因此未來財政預算法案實際落地的內容存在與當前特朗普預算提案內容偏差較大的可能;
AI監管法案落地節奏超預期:若特朗普作為總統行使否決權,使得AI監管相關法案落地在參衆兩院均需超過2/3,則AI監管法案落地節奏均可能受兩黨政治博弈影響,從而超出市場預期。
注:本文來自東吳證券於2026年10月12日發布的《美國中期選舉觀戰指南》,分析師:蘆哲