文|識礁Farsight
2026年10月7日,安踏發布公告稱,已斥資15.055億歐元(約合人民幣123億元)現金,向法國皮諾家族旗下投資公司Artémis SAS收購彪馬29.06%股權,成為該德國老牌運動品牌第一大股東。
過去幾年,通過有機整合FILA、可隆、始祖鳥等品牌,安踏已蛻變為中國頭部體育用品集團。此番收購彪馬,承載着安踏在全球運動市場攻城略地的野望。
不過需要注意的是,彪馬並非業績穩步向好的優質投資標的,而安踏也沒有控股該品牌。凡此種種,預示着安踏與彪馬的合作,面臨巨大的不確定性。
安踏還在增長,但增長愈發依賴其他品牌
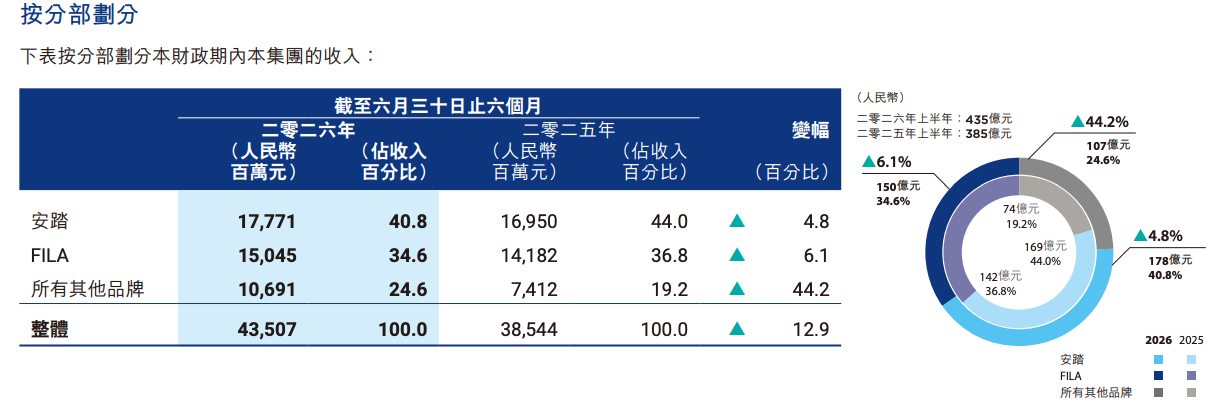
近年來,安踏之所以熱衷於收購外部品牌,很大程度上都是因為主品牌增長乏力。財報顯示,2026年上半年,安踏集團安踏分部營收177.71億元,按年只增長4.8%;經營溢利39.92億元,按年增速更是僅有1.2%,幾乎原地踏步。
圖源:安踏2026年上半年財報
由於大衆運動市場需求飽和、競爭激烈,直營零售增長較弱,批發及其他業務有所下降,安踏品牌成長性日趨放緩。與此同時,品牌建設、研發和全球化投入持續增加,進一步導致安踏品牌的經營溢利增長落後於收入。
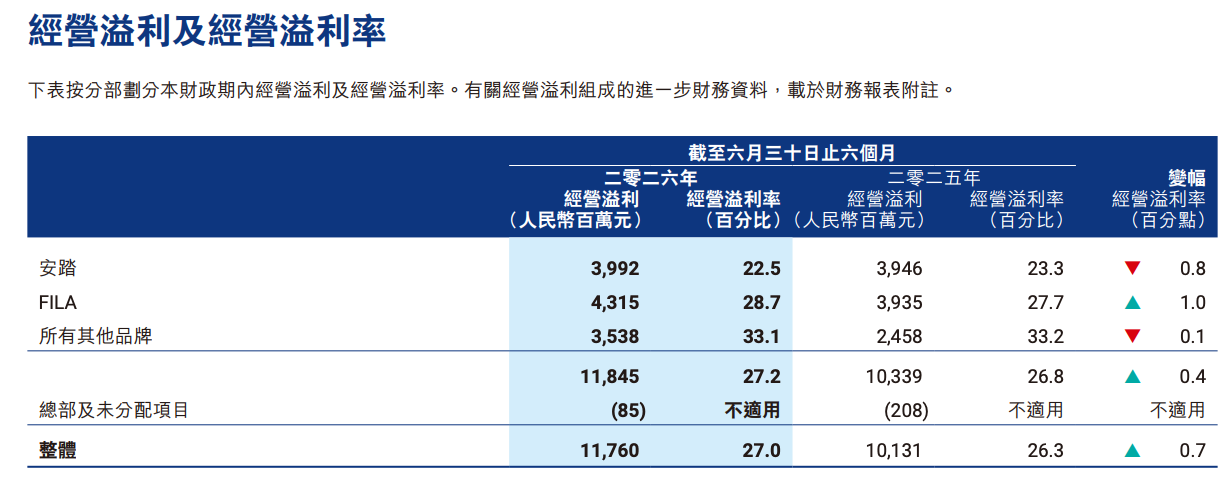
儘管安踏分部成長性走弱,安踏集團的業績仍保持雙位數增長。2026年上半年,安踏集團營收435.07億元,按年增長12.9%;經營溢利117.6億元,按年增長16.1%。
圖源:安踏2026年上半年財報
究其原因,安踏品牌之外的其他品牌已成為安踏集團的增長引擎。2026年上半年,安踏集團FILA分部營收150.45億元,按年增長6.1%;經營溢利43.15億元,按年增長9.7%。所有其他品牌營收106.91億元,按年增長44.2%;經營溢利35.38億元,按年增長43.9%。
結合收入及增速粗略測算,2026年上半年,所有其他品牌分部以約四分之一的集團營收規模,為安踏貢獻了約三分之二的按年營收和經營溢利增量。
可以發現,與繼續在成熟的大衆運動市場加大對安踏主品牌的投入相比,將有限的資源投入到新興品牌,對安踏集團來說,更符合長遠利益。在此背景下,安踏選擇斥資超百億元收購彪馬品牌。
溢價60%背後,彪馬深陷虧損泥潭
安踏於2026年1月27日公布與Artémis SAS就彪馬達成交易,交易價為35歐元/股,較前一交易日21.63歐元的收盤價溢價約61.8%。即便以10月6日、交割公告前一交易日22.16歐元/股的收盤價衡量,收購價仍高出約57.9%。
雖然安踏以高溢價收購彪馬,但該品牌並非業績穩步向好的優質投資標的。財報顯示,2025年,彪馬營收72.96億歐元,按年下降13.1%,剔除匯率影響後下降8.1%;淨虧損6.46億歐元,上年淨利潤2.82億歐元;毛利率按年下降2.6個百分點至45%。
圖源:彪馬2026年Q2財報
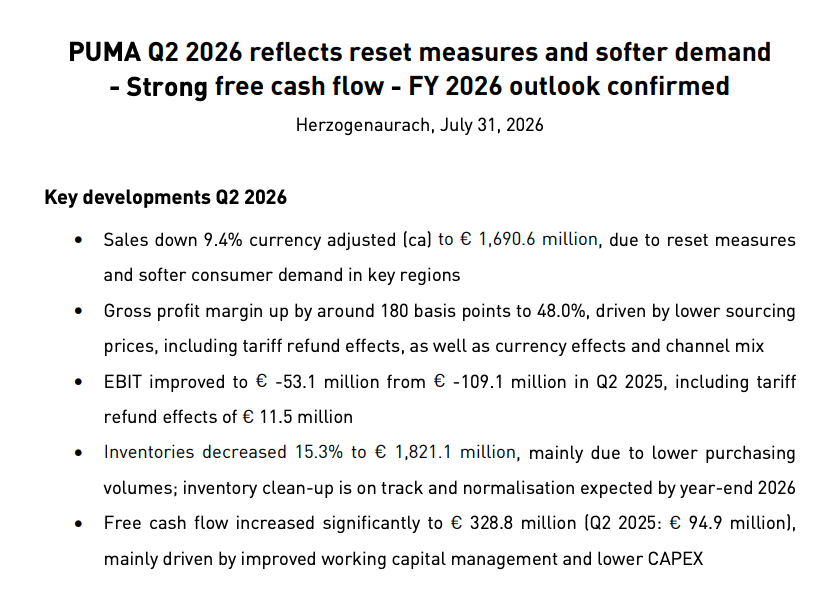
時間來到2026年,彪馬仍未恢復增長、擺脫虧損。2026年上半年,彪馬營收35.54億歐元,按年下跌7.9%,剔除匯率影響後下降5.2%;淨虧損4630萬歐元。其中第二季度,彪馬營收16.91億歐元,剔除匯率影響後下降9.4%,經營虧損5310萬歐元。
彪馬給出的業績指引顯示,預計2026年,經匯率調整後,公司銷售額將出現低至中等個位數百分比的下降;經營虧損5000萬-1.5億歐元。
圖源:麥肯錫
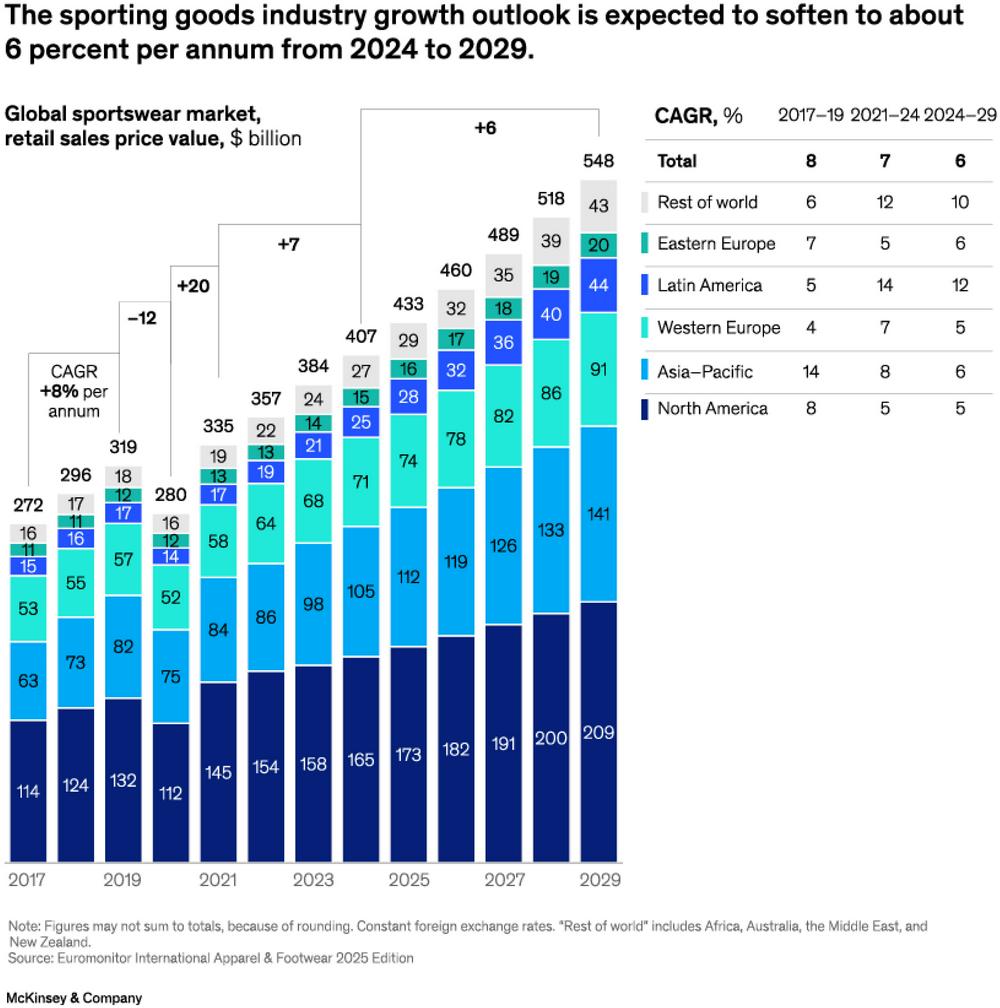
彪馬業績下滑,確實與全球運動服裝行業下行壓力較大有一定聯繫。麥肯錫披露的調研報告顯示,預計2024年-2029年,全球運動服裝市場規模年均增速僅為6%,相較2021年-2024年的7%,下降1個百分點。
不過橫向對比來看,並非所有國際運動巨頭均深陷負增長泥潭。2026年Q2,阿迪達斯營收67.43億歐元,匯率調整後增長14%,經營利潤5.74億歐元;On昂跑營收8.5億瑞士法郎,按固定匯率計算增長21.6%,經營利潤1.19億瑞士法郎。
如果僅以業績論之,深陷負增長泥潭的彪馬並不「性感」,然而,安踏卻選擇高溢價收購該品牌,顯然是因為對其未來充滿信心,希望像操盤FILA一樣,發揮自身多年沉澱的多品牌管理、零售及全球資源整合能力,為彪馬提供協同賦能,助力其打開成長空間。
不過,雖然安踏擁有修復能力,但股權與治理結構將決定其是否有足夠的施展空間。
最大股東的身份,能換來多少經營回報?
與此前直接經營FILA中國業務、參與亞瑪芬管理等方式不同,此番安踏僅收購彪馬29.06%股權,未達德國規定的30%強制要約收購線。
官方公告中,安踏表示,「沒有對彪馬發起要約收購的計劃」,僅尋求在彪馬監事會取得適當的席位,未來將充分尊重彪馬的體育傳承、獨特的品牌身份和企業文化,以及其獨立治理架構和品牌自主權。
雖然不觸及強制要約收購線,有助於控制收購資金規模,但安踏未全面接管彪馬運營,也可能限制協同落地速度、增加協調成本。
以FILA為例,2008年,其在中國市場僅擁有約50家門店,虧損3218萬元。2009年,安踏以約3.26億元現金對價收購FILA中國業務相關權益。
隨後,安踏全面調整FILA中國的經營模式,包括聘請原Lacoste中國行政總裁姚偉雄擔任品牌負責人、為該品牌確立「時尚運動」的定位、採用全直營渠道等。
圖源:安踏2025年財報
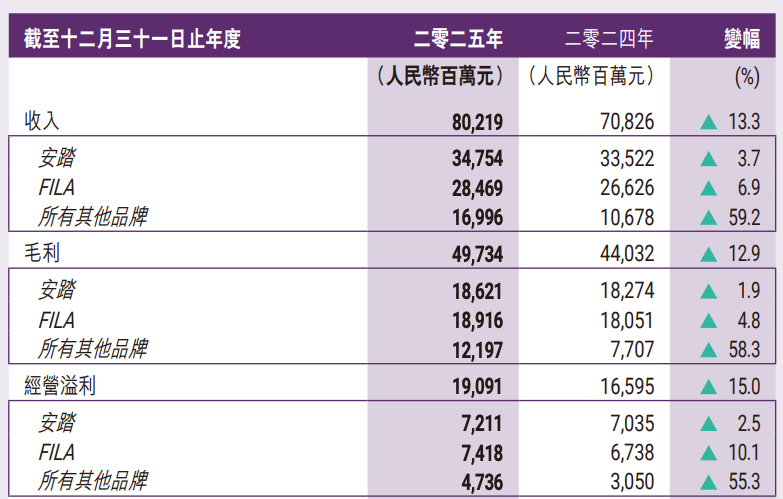
安踏深度賦能之下,FILA不光走出虧損泥潭,更已成長為中國頭部運動品牌。財報顯示,2025年,FILA營收284.69億元,按年增長6.9%;經營利潤74.18億元,按年增長10.1%。
對比而言,此次入股彪馬,安踏尋求監事會席位,雖然可以對品牌後續發展施加一定的影響,但具體的客戶調整、庫存處置和直營投入,仍須由彪馬管理層及當地團隊落實。
在此背景下,安踏很難將自身成熟的零售和運營經驗無縫植入彪馬實際的經營鏈路,進而帶動後者打開成長空間。
總而言之,安踏主品牌增量有限,其他品牌開始承擔越來越多的增長任務,彪馬因而承載着新的期待。但一個業績下滑、持續虧損的品牌,短期內可能增加安踏的成本。安踏需要新的增長來源,彪馬卻需要時間恢復增長,兩者之間存在明顯的節奏錯位。
這筆交易特殊的財務結構,也決定了安踏的品牌版圖擴張不會立即轉化為業績增長。彪馬作為聯營公司按權益法覈算,其收入不會全額計入安踏營收。未來該品牌可以貢獻多少利潤,取決於自身經營修復,以及雙方能否將協同落實到產品和渠道。
因此,收購彪馬給安踏帶來的最大考驗,是如何在擴大投資版圖的同時,保持資本效率。安踏過去通過品牌定位、管理團隊和零售體系調整取得的成果,此次需要在不同的治理條件下重新證明。如果協同收益遲遲不能覆蓋投資與等待的成本,收購就可能把當下的增長壓力,轉化為更長周期的回報壓力。
成為全球品牌的重要股東之後,安踏還需要證明,自己能從這份全球化資產中創造足夠的收益。