中歐貿易投資磋商機制第二次例會落地,雙方達成16項成果。本輪談判並非全面和解,而是將雙邊經貿關係向「更穩、更可預期」再校準,核心可歸納為三條主線:
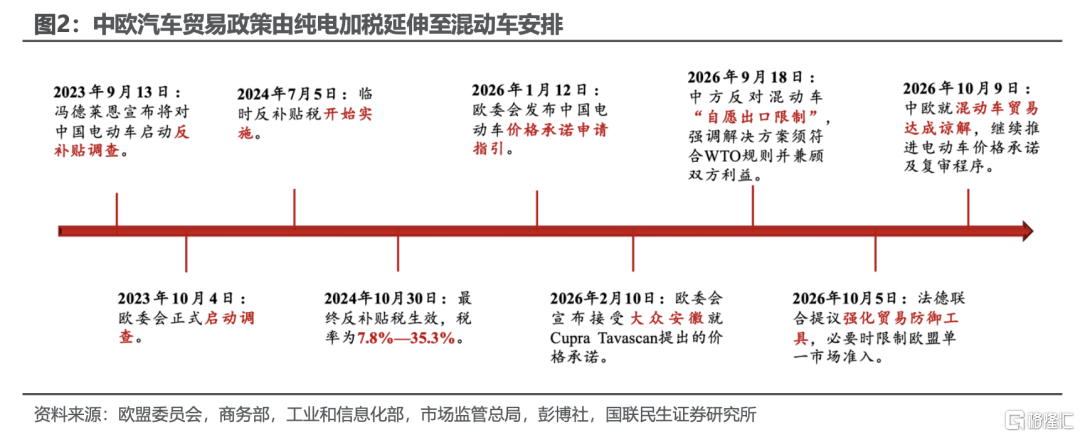
一是汽車貿易從單邊對抗轉向規則化管控。雙方以符合WTO規則的方式就混動汽車貿易達成諒解,避免爭端直接升級為加稅衝突;電動汽車反補貼案繼續推進價格承諾和複審程序。
二是關鍵原材料與出口管制形成雙向便利。中方願通過「綠色通道」為稀土及永磁體對歐出口審批提供便利,歐方也為兩用物項對華重點許可個案提供便利,有助於降低供應鏈中斷風險。
三是磋商機制化,為後續分歧管控建立穩定通道。雙方約定2027年1月舉行部長級視頻會議、3月召開第三次例會,經貿摩擦從臨時應對轉向制度化溝通。
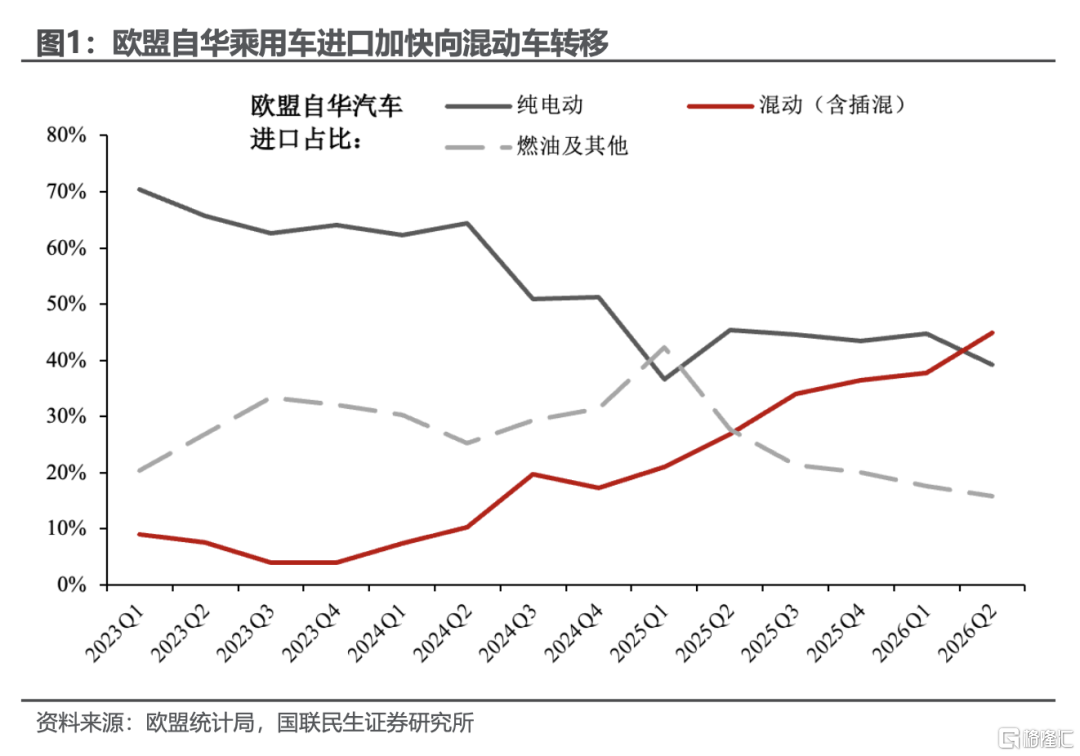
從中歐就混動汽車貿易達成諒解來看,本質是將貿易摩擦從「單邊關稅工具」轉向"規則化數量管理」,中方以增速上限換取爭端不升級,短期衝突風險降溫,但中期出口彈性與本地化壓力同步抬升。
宏觀視角下這一安排有三重含義:
1. 約束的是增量斜率,不是存量。以「政策不變情景」預測量為基準,限制未來四年累計出口量。中國現有對歐出口規模不受直接影響,但對歐混動出口的高增速(2026年上半年按年增長165.9%)將被顯著壓低。
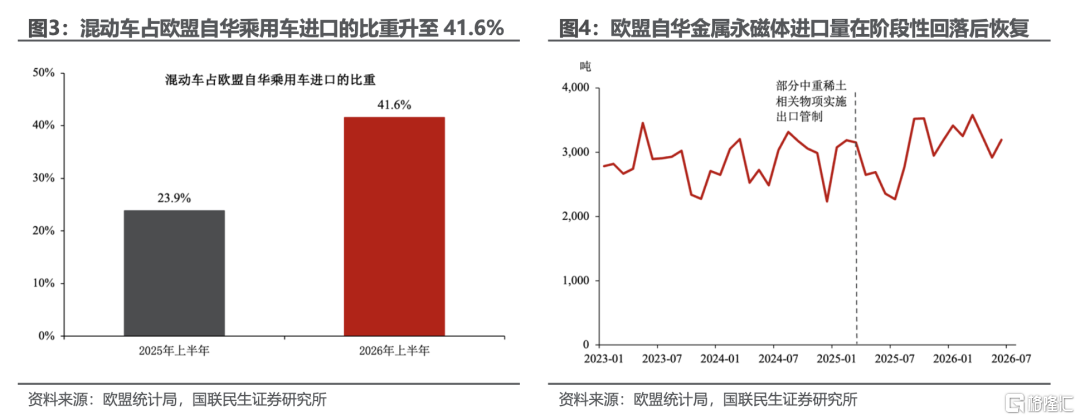
2. 產品結構對沖空間收窄。混動此前是中國車企規避純電關稅的核心增量抓手,佔自華乘用車進口比重已升至41.6%。納入約束後,依靠車型切換緩解關稅衝擊的路徑被封堵,出口驅動型擴張模式面臨重構。
3. 全球化邏輯從「賣車到歐洲」轉向「在歐洲造車」。歐洲本地化產能建設周期(18-24個月)短於約束窗口(四年),意味着過渡期內車企仍須在「減量」與「降價保份額」之間取捨,產業鏈盈利預期面臨下修壓力。
從降稅、准入和出口管制安排看,延續了中方「向上平衡」的思路,也回應了歐方擴大出口、穩定供貨的訴求,具體體現為兩點:
一是以擴大進口回應貿易失衡。擬議降稅涉及歐盟每年近40億歐元的對華出口商品,歐方預計減輕關稅負擔至少2.25億歐元;准入磋商則着眼於減少監管障礙,有望通過降低交易成本擴大中國自歐進口。
二是以許可互換提高供應穩定性。歐盟金屬永磁體域外進口額近九成來自中國,中方加快相關出口審批,有望緩解歐洲汽車、電機等行業的供貨壓力;歐方便利兩用物項對華重點許可個案,以回應中方對高技術產品出口限制的關切。
從後續走向看,本輪成果緩解了近期加碼壓力,但歐洲保留本土產能、就業和技術的訴求並未改變。對中國企業而言,突發政策風險有所緩和,出口增長與海外投資回報仍面臨約束,後續需關注三個方面:
1. 行業妥協與產業防禦仍將並行。歐盟《工業加速器法案》仍在審議中,擬通過採購、公共支持和投資條件,將更多生產、就業和技術留在歐洲。混動車諒解可緩解迫切爭議,但歐洲市場準入與本地投入逐步綁定的政策方向仍將延續。
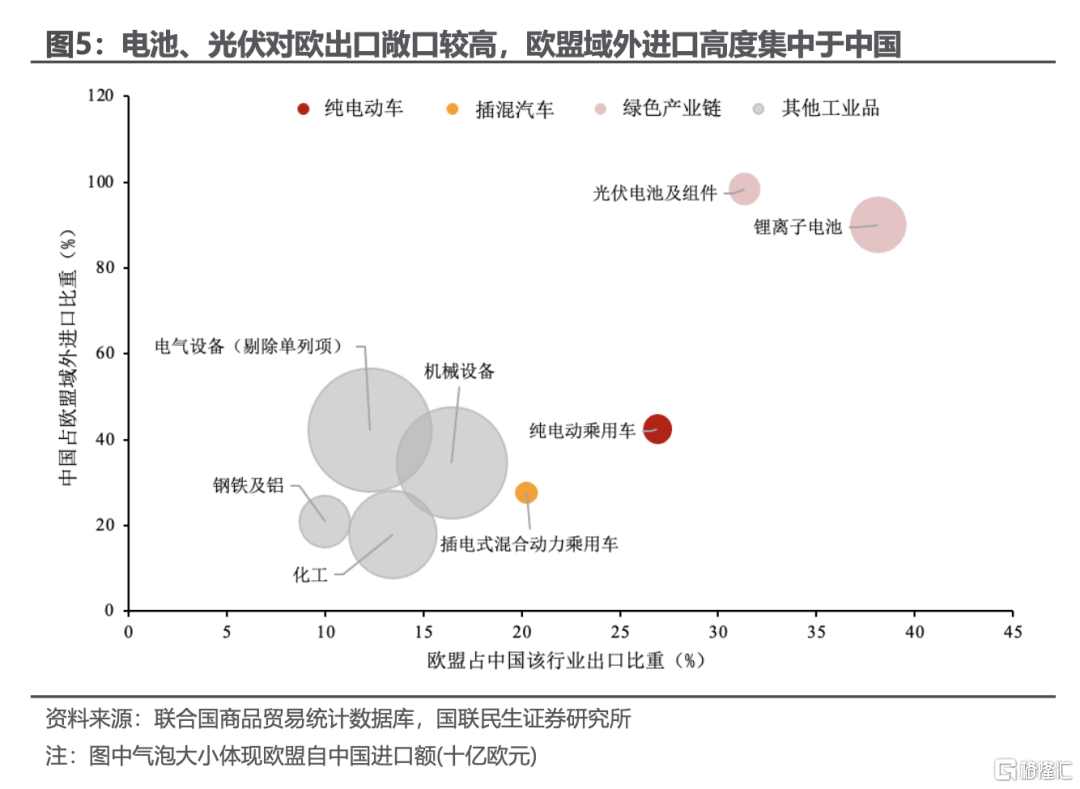
2. 歐洲業務增長未必同步改善資本回報。歐盟佔中國鋰電池、光伏出口額的比重分別為38.1%、31.3%,是重要外需來源。中國企業通過歐洲生產爭取訂單,需承擔新增投資、當地配套和投產爬坡成本,回報兌現可能滯後於業務擴張。
3. 政治認可與實際執行決定緩和的持續性。10月15—16日歐洲理事會,重點看領導人是否認可本輪成果、繼續推動更強貿易工具;2027年1月和3月的磋商,則需檢驗混動車安排、降稅與許可便利的落實進度。
風險提示:談判成果落實不及預期;中歐經貿摩擦升級超預期;歐洲本地化要求收緊超預期。
注:本文來自國聯民生證券於2026年10月10日發布的《中歐談判:「再平衡」下的新演繹》,分析師:陶川 S0590525110006