智通財經APP獲悉,高盛股票策略團隊把對全球股票的三個月評級由中性上調至超配,與它原本就成立的一年期看多立場看齊。團隊在報告中寫的理由是:油價與債券收益率上漲令此前的漲勢停滯,估值壓力因此有所緩解,而企業盈利的前景依然穩健。
「盈利增長繼續支撐股市,近期的估值回落改善了進入第三季度財報季的風險收益比,」該團隊負責人克里斯蒂安·穆勒-格利斯曼(Christian Mueller-Glissmann)說。
先說清這次上調的性質。它是資產配置層面的戰術評級,不是點位預測——高盛對 2026 年底標普 500 指數 8,000 點的目標(5 月由 7,600 點上調)是另一件事,本次報告沒有新的點位判斷。按最新匯總的券商目標,8,000 點大致處在中位偏樂觀的位置:美銀全球研究部給 7,400 點,巴克萊 7,950 點,摩根大通、德銀、摩根士丹利與高盛同為 8,000 點,花旗、瑞銀全球研究部與滙豐給到 8,100 點。
盈利門檻
這場上調押注的是一場「高風險的財報季」。按行業研究彙編的數據,分析師預計標普 500 成分股第三季度利潤按年增長 25%,屬有史以來最佳增速之一;高盛團隊認為實際結果會超越這道門檻。
同一件事換一套統計口徑,門檻的高度會變。據 FactSet 的數據,標普 500 第三季度每股收益預計按年增長 29.5%、營收增長 12.3%,若兌現將是連續第三個季度增速超過 25%,也是連續第八個季度維持兩位數增長;第四季度預計增長 27.6%,2026 全年增長 32.4%(數據截至 10 月 2 日)。25% 與 29.5% 之間差着 4.5 個百分點,高盛要「超越」的是哪一個,直接決定這句話的含金量。
這一次的預期不是在財報季前被一路下修的。FactSet 指出,6 月底至 9 月底,標普 500 第三季度每股收益預期反而上修了約 1.4%,而過去五年同期平均下修 2.2%;截至 9 月 25 日,116 家已發布季度指引的公司中有 72 家(62%)給出正向指引,遠高於五年均值 40%。
更值得留意的是盈利增長的集中度。據 ZeroHedge 引用高盛與 FactSet 的盈利預測所做的一項分析,英偉達(NVDA.US)與美光(MU.US)兩家公司預計將佔標普 500 第三季度每股收益增長的三分之一以上,其貢獻超過指數中排名靠後的 490 家公司之和;AI 基礎設施相關企業預計貢獻該季度每股收益增長的半數以上。巴克萊的測算給出了同一個方向的數字:半導體與科技硬件合計僅佔標普 500 權重的 29%,卻貢獻了 2027 財年約 75% 的每股收益上修幅度、預計貢獻當年約 70% 的指數盈利增長。
巴克萊同時做了壓力測試:若 2027 財年半導體每股收益下修 15%、其他行業盈利不變,標普 500 仍有望實現高於長期趨勢的兩位數增長;若半導體與其他行業同步下修,指數增速纔可能回落到長期趨勢附近。這條緩衝墊存在的前提,是別的行業不跟着一起往下走。
盈利質量也留了個口子。據嘉信理財 10 月 7 日的提示,科技板塊第三季度盈利預計增長約 65%,其中一部分來自對 SpaceX、OpenAI 等持倉的投資收益——這部分是賬面上的增值,不是現金,AI 景氣一旦減速就可能反向衝回。
「估值已經消化」:證據與反證
高盛的邏輯起點是「回調壓低了估值」。這一點有數據支撐:標普 500 的前瞻 12 個月市盈率已從 6 月底的 20.4 倍降至 19.0 倍,低於五年均值 19.8 倍、與十年均值 19.1 倍基本持平(FactSet,截至 10 月 2 日)。
但把股票和債券放在一起看,結論會翻面。以 10 月 9 日的數據計,標普 500 前瞻盈利收益率 4.33%,10 年期美債收益率 5.24%,兩者之差為 -91 個點子——也就是持有股票的盈利回報低於持有國債的利息,處於該指標 1990 年以來全歷史第 11 百分位,而歷史中值為 +198 個點子。
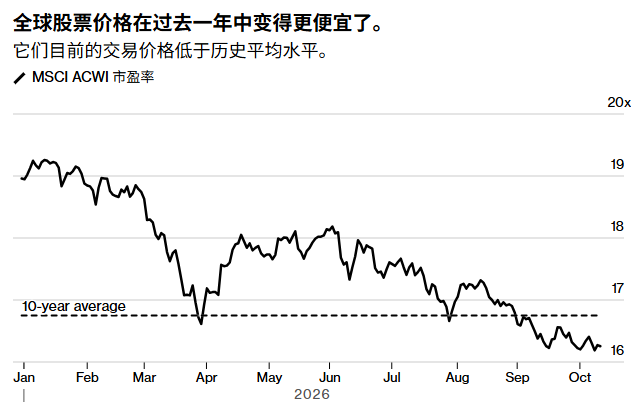
換成更粗的口徑也一樣:按 Shiller 的長期數據,標普 500 盈利率減去 10 年期美債收益率的簡單差值在 10 月 1 日為 -1.42%,處於第 10.3 百分位,歷史均值 +2.71%;Shiller 的「超額 CAPE 收益率」10 月讀數為 0.56 個點,是 2002 年 3 月以來的最低值。
這就是「風險收益比改善」這句話的反面:估值確實從高位回落,但回落到的是「股債收益率差接近零」的位置。以 7,802 點、前瞻每股收益約 411 美元計算,市盈率每變動 1 倍,指數約對應 410 點的波動——17 倍對應約 6,981 點(-10.5%),21 倍對應約 8,623 點(+10.5%)。在這個位置上,盈利預期的小幅落空會比平時更容易被放大。
槓鈴、區域,與十天前那份亞洲報告
高盛給出的配置結構是一個「槓鈴策略」:一端是全球科技股,另一端是精選的、自夏天以來估值已消化的利率敏感型「類債券」股票。區域上維持超配亞洲與美國、低配歐洲。
亞洲那一條在十天前已有更完整的版本。10 月 8 日高盛發布全球策略報告《Investing in a differentiated Asia》(第 78 號全球策略報告),對 MSCI 亞太(日本除外)指數給出 12 個月 1,120 點的目標、對應約 26% 的美元計價價格回報,並預計區域盈利在 2026 年增長 75%、2027 年增長 25%、2028 年增長 14%——此前 2011 至 2025 年該區域盈利複合增速只有 6%。它還上調了長期預測:未來十年年度盈利增速從 9% 提到 10%,十年年化美元總回報預測 13.6%,處於歷史第 89 百分位。
報告提到信息技術將佔 2026 年區域盈利的 47%,而內存芯片可能佔其中約七成;風險則明寫在集中度上——前六大科技股佔該指數市值的 36%。區域內部,高盛超配韓國、中國台灣、日本與中國 A 股,低配澳大利亞、泰國、印尼與菲律賓,其中韓國 KOSPI 的 12 個月目標為 12,000 點。
歐洲是這條鏈條上的另一端。9 月 18 日的一項調查顯示,策略師對斯托克歐洲 600 指數的年底目標中值為 670 點,是 2018 年以來最樂觀的一份;而高盛這次維持低配歐洲。兩者未必矛盾——一個是目標價、一個是區域配置權重,但方向差異是清楚的:高盛宏觀交易員裏金·沙阿(Rikin Shah)的判斷是,美國顯然是人工智能浪潮的贏家,歐洲則並非如此,主權債利差若再度擴大還會進一步收緊歐洲的金融環境。10 月 12 日歐股盤中,斯托克 600 指數上漲 0.56% 至 635.09 點,距 670 點的目標仍有約 5% 的空間。
改口真正的落點在債券
這份報告裏比股票評級更值得讀的,是債券那一條。高盛對債券的三個月評級維持中性不變,但把 12 個月評級上調至超配,並給出了一句很少出現在賣方報告裏的話:「我們認為,債券應當逐步從投資組合的拖累,轉變為對沖工具。」
把這句話和股票那一條放在一起看,邏輯才完整:12 個月同時超配股票和債券,意味着高盛賺的是企業盈利,而用債券去對沖它自己列出的兩個風險——更高的利率和更高的能源價格。這也解釋了它為什麼把「股票三個月轉超配」和「債券三個月仍中性」分開處理:三個月內利率還在上行、債券還在承壓,所以不對沖;拉到 12 個月,久期開始變成保護。
另一邊:美銀在囤現金
並非所有賣方都往同一個方向走。美銀證券的邁克爾·哈特內特(Michael Hartnett)在 10 月 8 日發布的《資金流向報告》裏給出的是另一套判斷:11 月 3 日的美國中期選舉是年底前觸發全球股市正負 10% 波動的最大潛在催化劑。他引用的市場預測顯示,民主黨橫掃兩院的概率已從 9 月的 49% 升至 64%,若該情景成真,美股面臨超過 10% 的下行風險;美銀的牛熊指標從 8.8 降至 8.1,繼續維持「賣出」信號。
資金流向站在他這一側:當周全球貨幣市場基金淨流入 1,664 億美元,為 2020 年 4 月以來最大單周流入,全球貨幣市場基金規模已從 2023 年的 5 萬億美元升至 8 萬億美元;美國國債淨流入 166 億美元;金融股遭遇 2026 年 3 月以來最大的單周淨流出,約 30 億美元。美銀全球研究部對 2026 年底標普 500 的目標是 7,400 點,是華爾街最謹慎的預測之一,分析師薩維塔·蘇布拉馬尼安(Savita Subramanian)在 9 月把它從 7,100 點上調至 7,400 點的同時,仍提醒利率風險。
中期選舉的歷史統計能給兩邊都提供彈藥。據 LPL Financial 的數據,1954 年以來的 17 次中期選舉,標普 500 在選舉後 12 個月無一例外全部上漲,平均漲幅 18.2%;但中期選舉年本身的平均最大回撤為 19.4%,其他年份只有 12.5%(自 1960 年起)。換句話說,波動與回報在這類年份裏是先後發生的,而不是同時缺席。
回到那個可以被檢驗的變量:這輪行情能不能撐到年底,取決於 25% 到 29.5% 的盈利門檻是被跨過去,還是被繞過去。在標普 500 距離歷史收盤高點只差一線的位置上、在股債收益率差已經歸零的估值結構裏,高盛選擇加倉股票,美銀選擇囤積現金——兩家都在等同一批財報。