炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:中信建投證券研究
文|祁星
9月國內綠色低碳政策進入「十五五」開局部署的密集落地期,產業規劃與碳市場制度建設同步推進。金融強國建設、促進中小企業發展、信息通信業、智能網聯新能源汽車、電子信息製造業等領域「十五五」規劃相繼出台,碳排放強度、能效與碳足跡約束全面納入產業指標。碳市場方面,全國碳市場配額分配方案正式落地,擴圍行業配額平衡值首次公布,計量審查與數據質量整治同步強化。海外方面,歐盟披露規則加速簡化,美國氣候政策延續回撤,德國明確化石燃料退出時間表。市場方面,國內ESG基金發行數量創年內新高,ESG債券發行規模維持高位。
點擊小程序查看報告原文
國內「十五五」綠色規劃密集出台,碳市場制度體系建設全面升級。
9月國內政策聚焦產業綠色轉型與碳市場質效提升雙線推進:金融強國建設、促進中小企業發展、信息通信業、智能網聯新能源汽車、電子信息製造業等「十五五」規劃相繼印發,碳排放強度、能效與碳足跡管理要求系統納入產業發展指標;碳市場方面,全國碳市場2025、2026年度配額總量和分配方案正式落地,碳排放計量審查與技術服務機構數據質量整治同步強化,碳市場數據質量基礎設施持續完善。
海外可持續披露規則加速簡化,但產業碳約束繼續加強。
歐盟修訂版ESRS正式刊佈,強制性數據點削減約61%;SFDR修訂、CBAM擴圍與公共採購條例改革相繼推進,呈現「披露做減法、產業碳約束做加法」的組合;美國環保署最終廢除電廠溫室氣體排放規則,SEC提議廢除股東提案規則14a-8,聯邦層面氣候監管持續收縮。與此同時,德國發布化石燃料退出路線圖,德奧盧聯合資助電制可持續航空燃料,全球長期脫碳方向未變。
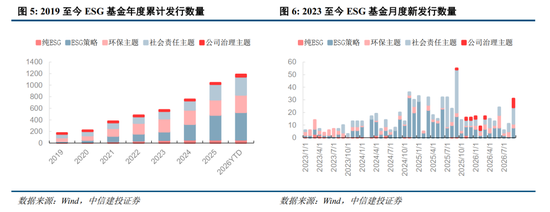
國內ESG基金發行數量創年內新高,ESG債券發行規模維持高位。
2026年9月國內新發行ESG基金31只,月度發行數量創年內新高,創業板算力基礎設施ETF成為發行主力;債券發行方面,9月共發行ESG債券125只、規模1916億元,發行熱度同樣維持年內高位。

本月研究摘要
零碳築園,金融活水——零碳園區資金需求、金融工具與投資機會
園區是我國工業降碳的核心場景,零碳園區開啓落地階段。園區是經濟增長與碳管控的雙重核心場景。在經歷綠色工業園區創建、循環化改造與碳達峯試點的單點提質階段後,2024年中央經濟工作會議提出「建立一批零碳園區」,發改環資〔2025〕910號文件搭建起以單位能耗碳排放為核心的標準化建設框架;2025年12月首批52個國家級零碳園區名單公布,覆蓋31個省(區、市)及新疆生產建設兵團,建成後預計產值3.54萬億元,其中24個園區已啓動重大工程建設,地方配套方案與金融支持政策同步跟進。
零碳園區建設以綠電與節能為主線,對應千億級零碳投資。國家級驗收以單位能耗碳排放為核心約束,較當前全國園區平均約2.1噸的水平存在7-10倍的壓降空間,並配套清潔能源消費佔比不低於90%等引導指標。建設改造圍繞綠電系統與生產、公輔系統低碳化改造兩條主線展開,22個已公布投資的國家級園區涉及產業+低碳投資超7000億元;以滄東零碳園區單園區約49.21億元的零碳投入為數量級參照,國家級零碳園區名單中52個園區對應千億級零碳建設投資。
多層次可持續金融工具全面適配園區建設期與運營期需求。債權類工具中,綠色信貸對應的碳減排支持工具利率降至1.25%、2026年操作額度8000億元,帶來主要的資金支持;ESG債券為園區平台提供中長期直接孖展。非債權類工具中,中央預算內投資按覈定總投資20%的比例支持零碳園區項目,綠色租賃資產覆蓋園區設備投資,REITs常態化發行為新能源電站與園區物業提供退出通道。而國內實踐案例則驗證了零碳園區「綠電-產業-金融」的正向循環。
覈算先行,錨定淨零——多資產投資組合碳覈算十問十答
投資碳排放披露漸成全球準則,組合碳覈算由可選走向必修課。國際準則方面,TCFD與IFRS S2先後要求銀行與資產所有者披露投孖展排放;國內人民銀行《金融機構碳覈算指南(試行)》提供本土製度依據,深圳等地已試行分業態的強制性披露。與此同時,A股已形成顯著的「碳風險溢價」,量化碳敞口是氣候壓力測試與主動調倉的前提。從資金面來看,長線資金方將淨零能力寫入管理人遴選流程,全球公募氣候主題基金規模已達7100億美元,組合碳覈算正成為資管機構的核心競爭力。
統一口徑與數據分層管理,是多資產碳覈算落地的方法論關鍵。在投資組合碳覈算實踐中,可以參考PCAF《金融業標準》等標準,遵循統一排放範圍、統一覈算單位、統一歸因口徑、統一報告期間等原則。在數據獲取上,遵循披露值優先、估算值補充、質量分層管理策略,並可依託第三方數據服務補齊數據短板。各類資產共用「歸因因子×被投主體排放」的統一邏輯,但不同資產類別需採取分別對應的方案。所有方法均以經濟份額的「第一性」分配排放,各類資產的核算結果可以直接加總,構成組合層面的完整碳賬戶。
海外機構實踐已經成熟,國內組合碳覈算有望加速普及。NBIM、GPIF等資金方推動下,海外資管機構碳覈算實踐也日益成熟。富達國際作為資管機構碳覈算第一梯隊,構建了完善的碳覈算體系,碳強度目標也超額達成。國內領先實踐集中於保險資管領域,中國太保率先公布股票與債券投資組合碳排放量,並正向公募基金、銀行理財擴散。披露與目標設定方面,建議採用「基線年+五年期里程碑+淨零年份」的遞進目標結構,形成核算、披露與減排聯動的管理閉環。
經濟發展不及預期:宏觀經濟發展不及預期,導致企業盈利受挫從而削減ESG投入,消費者也更關注價格而忽視ESG價值,不利於ESG市場發展;
ESG相關政策推行不及預期:ESG相關標準體系建設延緩,企業ESG實踐缺乏規範,綠色金融產品成長預期下行,降低投資者信心,並可能造成市場競爭不公與道德風險;
市場情緒與偏好波動風險:市場情緒和投資者偏好多變,ESG投資容易因市場轉向而在短期失去關注,面臨資金撤離、發展桎梏等風險。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。