出品:新浪財經上市公司研究院
文/夏蟲工作室
核心觀點:海柔創新儘管近年營收呈現出高增長,為何仍然處於虧損狀態?其一,大部分收入來自特定項目一次性交付,隨着項目交付完成後業績持續性?需要補充的是,公司大客戶較為波動。其二,公司常年經營現金流為負,是否意味着項目制屬性業務壓現金流?其三,項目制屬性是否具備規模經濟的特徵?由於海柔創新目前業務結構主要以項目制為主,這種一次性收入確認是否拉低公司估值天花板?值得注意的是,港股已上市的可比同行極智嘉基本面比海柔創新強,但目前市值已經大幅縮水。
近日,海柔創新港股IPO再次向港交所遞交上市申請。此前,即2月13日海柔創新首次遞表,但滿六個月未完成聆訊即自動失效,因此發行人補最新財報和重大變動後重新遞表。
此次赴港上市,海柔創新計劃將募集到的資金用於提升技術能力及加速升級ACR解決方案、軟件、算法及新一代技術棧;擴大全球製造能力,並加強供應鏈系統的韌性、可擴展性和質量一致性;加強全球商業觸達範圍及服務能力;加強全球人才基礎及組織能力;營運資金及其他一般公司用途。
警惕營收高增假象?持續虧損之謎
據公司官網資料顯示,公司專注於箱式倉儲機器人系統研發設計,實現了機器人本體、底層定位算法、控制系統、機器人調度、智能倉儲管理系統等核心元素的自主研發。海柔創新的HaiPick系統,可助力倉庫進行自動化管理,實現智能搬運、揀選、分揀。目前已在全球合作1700+項目,廣泛應用於全球鞋服、汽車、零售、3C製造、能源、醫藥、第三方物流、跨境電商等多行業多場景。使用HaiPick系統,客戶可於一周內實現倉庫自動化改造,提升80%-500%存儲密度,並提高工人工作效率3-6倍。
從公司近年收入表現看,可謂增長迅猛。數據顯示,2023年至2025年,海柔創新的營業收入從8.07億元增至20.17億元,複合年增長率約58.1%。其中2026年上半年營業收入約11.18億元,按年增長約70.2%。
然而,這份看似增速迅猛的業績或也存在隱憂。
招股書顯示,海柔創新稱其大部分收入來自特定項目一次性交付及部署的初始費用。在該項目投入運營後,其通過提供一整套輔助性的支持及服務(包括售後維護包、軟件、運營及技術支持)產生經常性收入。隨着客戶體驗到其ACR解決方案帶來的益處,他們傾向於通過在其現有場地增加更多機器人或在其更廣泛的倉庫網絡啓動新項目來擴大投資。這種從項目到服務的演變,加上客戶日益採用我們的解決方案,使我們能夠與客戶建立深厚的長期合作關係,為未來增長創造可預測的路徑。
這種一次性項目交付存在何種缺點?
其一,隨着項目交付完成後業績持續性是否需要重新審視?
事實上,海柔創新前五大客戶收入結構呈現顯著的不穩定性與高頻波動。2023年至2025年,前五大客戶貢獻收入分別為4.99億元、4.99億元及8.71億元,佔總收入比例由36.7%攀升至43.2%,客戶集中度持續走高。從客戶構成看,核心客戶排行榜更迭頻繁。2023年位居首位的客戶A(全球領先電子商務公司)在2024年退居第四,2025年進一步降至第四且收入佔比大幅縮水;而2024年新進入的客戶E(服裝零售電商)則在2025年迅速躍升為第一大客戶,收入佔比高達21.3%。此外,客戶B、G、H、I、J、K等交替現身前五行列,顯示出極強的動態變化特徵。
其二,項目制是否存在壓現金流情形?
對於部分項目制屬性業務,或需要先採購材料、生產設備、發貨運到現場、投入工程師調試,然後等客戶驗收,才能確認收入並收取大部分款項。
我們注意到,海柔創新的現金流並不好。2023年至2026H1,經營現金流淨額分別為-4.82億、-1.96億、-0.34億、-3.60億元。此外,公司的大量資金沉澱在存貨中。2026H1存貨9.68億元,其中已發未驗收5.85億元。
其三,項目制屬性是否具備規模經濟的特徵?
業內人士表示,相比標準產品賣得越多,邊際成本越低,而項目制賣得越多,需要投入的售前方案、定製開發、現場安裝調試人員也越多。海柔創新的機器人本體可以標準化,但每個倉庫的佈局、SKU規格、貨架高度、WMS接口、消防要求等不一樣,這種非標屬性的交付是否隨着業務增長相關成本也隨之進一步增加?
據招股書顯示,公司於2020年至2022年的早期商業化階段,海柔創新也坦言,其尚未實現規模經濟效益,且其產品的特點是生產成本較高。於此期間,海榮創新的大部分收入來自大陸市場,在面臨激烈的市場競爭,為保持其競爭力及吸引客戶,其定價水平及利潤率相對較低。
我們也注意到,海柔創新與可比同行極智嘉對比,2023至2025年,毛利率水平相對較低。
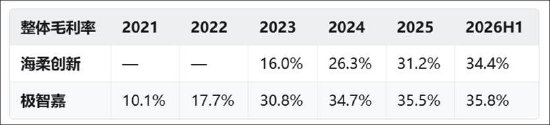
此外,公司所處ACR賽道,目前市場滲透率較低,公司市場銷售費用投入或也高於同行。
根據灼識諮詢的資料,按2025年收入及出貨量計算,海柔創新是全球最大的ACR解決方案提供商,市場份額超過30%。2025年全球倉儲揀選自動化市場約1,925億元,其中ACR細分約61億元 ,ACR在倉儲揀選自動化中滲透率約3.2%,而ACR 滲透率預計到 2030 年才約 22.7%,是否需要大量方案驗證、打樣與客戶教育,獲客前置等費用投入?
事實上,海柔創新的銷售費用率顯著高於可比同行極智嘉。2023年至2025年,公司的銷售費用率為29%至52%之間,而同期極智嘉的銷售費用率為17%至23.8%。
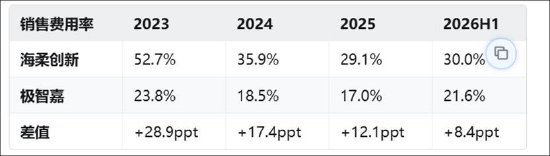
值得一提的是,公司銷售費用近年顯著高於研發投入。2023年至2025年以及2026年上半年,海柔創新的銷售及市場開支分別為4.25億元、4.89億元、5.87億元、3.35億元,均高於同期3.09億元、3.34億元、3.85億元、2.49億元的研發開支。
目前,海榮創新仍處於虧損之中。2023年至2025年以及2026年上半年,海柔創新的淨利潤分別約為-10.09億元、-12.56億元、-8.28億元、-4.31億元,同期,其經調整淨利潤分別約為-6.95億元、-5.44億元、-4.68億元、-2.08億元。
百億估值是否打折
海柔創新Pre-IPO+輪(2026年1月)完成、引入泛大西洋資本、方源資本、IDG資本後,其投後估值約109億元;公司股權成本從天使輪0.19元/股,升至Pre-IPO輪20.95元/股,漲幅超110倍。
由於海柔創新目前業務結構主要以項目制為主,這種一次性收入確認是否拉低公司估值天花板?
業內人士表示,一級市場和二級市場看待「產品公司」和「項目公司」的標準完全不同,即產品公司,每多賣一套,邊際成本遞減,估值可看PS、PE,享受成長溢價;而項目公司,每多做一個項目,都要多投入人力,增長是線性的,估值通常按工程服務或集成商給,PS和PE都壓得很低。
更直接的參照是同賽道已上市的極智嘉(02590.HK)。極智嘉2025年7月上市時發行價16.80港元、上市市值約218.33億港元,首日收漲約5.36%;此後股價一度衝高、最高市值突破約331億港元(2025-09-18),但截至2026-10-09收報6.96港元、市值約93.1億港元,較發行價累計下跌約58.6%。極智嘉的基本面顯著強於海柔創新。2026年上半年收入12.8億元(+25.3%)、毛利率35.8%、經調整淨虧損僅0.61億元、在手訂單超50億元。在這種背景下,海柔創新又能否撐起百億估值?
合規線也待考?
公司前身為2016年12月1日設立的東莞市海柔智能科技有限公司(簡稱「東莞海柔」),初始註冊資本100萬元,由陳宇奇持股52.20%、徐聖東持股18.90%、房冰持股18.90%,獨立第三方東莞松山湖國際機器人研究院有限公司(簡稱「松山湖機器人研究院」)持股10%。
值得注意的是,東莞海柔2019年增資時,未履行資產評估手續,同期松山湖機器人研究院轉讓16,235元註冊資本、對價22.22萬美元。
需要指出的是,松山湖國際機器人是由李澤湘教授(香港科技大學自動化中心主任、大疆創始人)、高秉強教授(香港科技大學工學院原院長)、甘潔教授(長江商學院副院長)等人於2014年在東莞市政府、松山湖國家高新區支持下聯合發起成立的創業孵化載體,採用「政府資助、企業化運作」模式建設。若相關股東被認定為國有性質主體,則增資導致其持股比例變動,按國資評估規則(如《企業國有資產評估管理暫行辦法》關於非上市公司國有股東股權比例變動、增資擴股應評估的要求)應進行資產評估並履行備案/覈准,若未評估即構成程序瑕疵。