Tradingkey - 美東時間10月12日,記憶體股普遍暴跌,市場擔憂中國DRAM製造商長鑫存儲(CXMT)推出的新一代DRAM架構,並計劃年底推出相關服務器內存產品,引發市場對未來服務器記憶體競爭加劇的擔憂。
根據市場研究機構Counterpoint數據,以全球DRAM廠商營收計算,長鑫科技2026年第二季市佔率為7%,排名全球第四。若技術順利商業化,長鑫有望降低單位存儲成本,進而對現有廠商的市場份額與利潤率構成壓力。
截至發稿,Roundhill Memory ETF(DRAM)大跌4.61%,閃迪(SNDK)跌7.12%,SK海力士(SKHY)跌4.20%,美光科技(MU)跌4.70%,希捷科技(STX)跌3.18%,西部數據(WDC)跌2.44%。
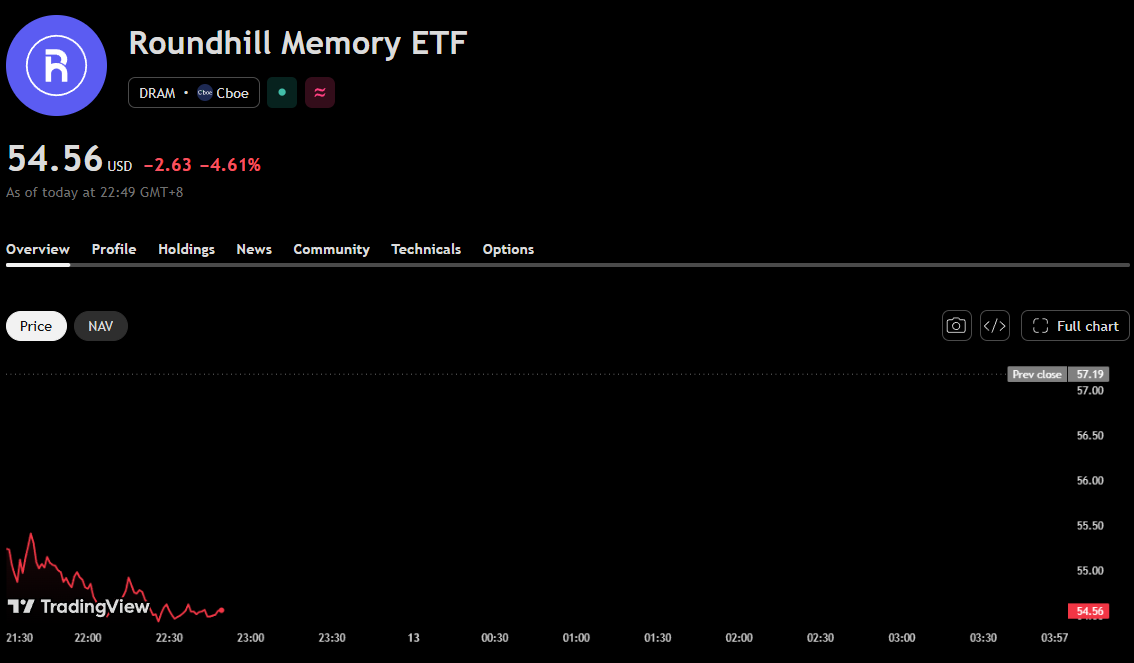
DRAM ETF股價,來源:TradingView
長鑫存儲總裁曹堪宇10月10日表示,公司預計年底推出採用4F²架構的新一代DDR5 RDIMM產品。這項進展的商業意義,首先體現在存儲單元面積上。目前DRAM主流採用6F²架構,F代表製程中的最小特徵尺寸。在相同F值下,從6F²轉向4F²,理論上可將單個存儲單元的面積縮小約三分之一。晨星分析師Jing Jie Yu也指出,長鑫此次公布的新結構,存儲單元面積縮小約30%。
對DRAM製造商而言,存儲單元面積縮小,有望提高每片晶圓的存儲產出。如果量產良率能夠穩定,且新增工藝成本沒有抵消密度提升的收益,每個位元的成本就有望下降。長鑫因此可能獲得更大的定價空間,或在相同售價下改善利潤率。
長鑫此次介紹的一項關鍵創新,是垂直環繞閘極(VSG)晶體管結構。通過讓閘極更有效地控制電流,該結構旨在降低漏電與短通道效應;垂直佈局則有助於減少晶體管佔用的平面面積。這為DRAM在傳統微縮越來越困難的情況下繼續提高密度,提供了新的技術路徑。
需要注意的是,技術突破與成功量產商業化之間亦有距離。晨星分析師認為,長鑫要將這一結構商業化,可能「極其困難」,主要挑戰包括大規模生產時的一致性問題。實驗或樣品階段能夠實現的性能,必須在持續生產中穩定複製,才能轉化為合格產品和實際利潤。
因此,年底推出產品是一個值得關注的節點,但尚不能據此推斷長鑫屆時就能形成大規模、低成本供貨。據悉,RDIMM是服務器常用的內存模組形式,其應用要求不僅包括速度,還涉及長期連續運行的穩定性、可靠性,以及與服務器平台的兼容性。國際存儲巨頭在這一領域積累了較強的客戶與工程優勢,長鑫要擴大份額,需要同時跨過製造和客戶認證兩道門檻。
對現有DRAM廠商來說,潛在壓力來自成本與供給兩個方面。如果長鑫實現穩定量產並擴大供貨,更低的單位成本可能幫助其爭取訂單,但新增有效供給也可能對DRAM價格形成壓力。
另一方面,評估長鑫此次公告對記憶體股的實際影響,需要結合各家廠商的產品結構。服務器DDR5面臨的潛在競爭,不能直接等同於HBM業務面臨同樣程度的衝擊。後續真正決定競爭壓力的,將是長鑫的量產良率、客戶認證與實際供貨規模。
原文鏈接