炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
繼續等待
來源:一淩策略研究,文:國金策略團隊

【報告導讀】近期中美科技股背離是全球科技股縮圈的一種體現,背後是全球AI產業鏈利潤的再分配帶來了非美科技股的估值壓制,同時伴隨着A股交易結構仍然擁擠。未來來看,在AI投資不確定仍在+加息預期緩和下,全球投資視角下持有美股AI科技股+黃金的組合可能是一個對沖組合。但對於國內投資者而言,A股科技股在科技縮圈過程中不佔優勢。內需也是一個潛在的對沖領域,但弱現實制約了股價表現的持續性。未來依舊需要保持全面防禦的思路,能源+黃金是A股投資者相對佔優組合。
摘要
1 中美科技股背離背後:基本面預期壓制下的估值收斂
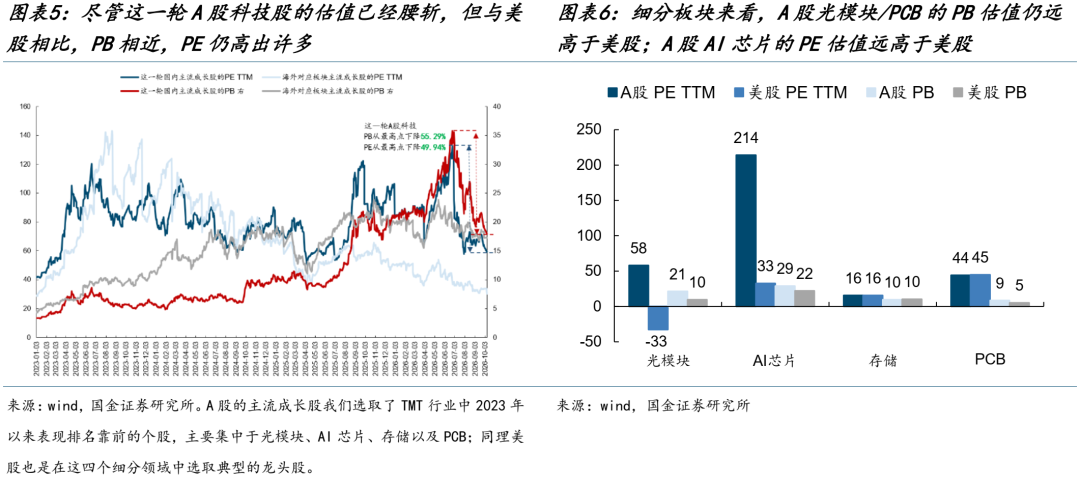
近期中美科技股的表現出現了明顯的背離,這背後直接的導火索是以美國FCC為代表的潛在制裁風險導致的對未來基本面擔憂,從而帶來了估值的壓制,同時還伴隨着國內交易結構仍然擁擠下的推波助瀾。當下,在A股科技股經過大幅調整之後,股價/估值有所反映投資者對A股科技股未來基本面的擔憂,但難言完全price in:A股科技股的估值還是不夠便宜,甚至仍高於美股:(1)從自身的估值水位來看,當前以光模塊、PCB以及算力芯片為代表的成長板塊PE TTM估值分位數仍在60%以上,而PB估值分位數更高,都還在85%以上。儘管動態估值可能合理,ROE水平當下看已經提升,但這也就意味着對未來的基本面假設提出了更高的要求,而這一假設的基礎正在面對各種不確定性。(2)和美股對比:當前A股科技股的估值仍高於美股,PB略高於而PE遠遠高於。從細分板塊來看:A股光模塊/PCB的PB估值仍遠高於美股;A股AI芯片的PE估值遠高於美股。中國科技股過往相對A股內部的極度稀缺景氣,是其過去超額收益與估值更快提升的動力;但在全球科技縮圈期,也成為全球科技股橫向比較視角下未來走勢的隱憂。
2 未來美國AI投資周期的兩種走向
當前美股在創新高之後也開始面臨自身的問題:盈利開始由於計算口徑的差異出現分歧,以OPEN AI的營收(500億美元 VS 700億美元)為代表。儘管樂觀和悲觀的人都各執一詞,但可以明確的是未來美股AI科技股的走勢也存在較大的不確定性,我們分情況討論:第一,如果美股科技股的基本面被證實沒有問題,那麼股價將會重新迴歸強勢,對於A股而言,我們認為可能也會有大幅下跌之後的修復,但程度上不會太大,且大概率比美股要弱。理由如下:(1)中美科技股的基本面映射關係已經減弱,背後的核心在於美股科技股由此前的虹吸全球投資資金→注重未來回報之後的利潤再分配,讓全球AI產業鏈的利潤迴流美國本土以支撐更遠期的投資需求,這是海外利潤留存稀缺場景下的必然選擇。所以儘管FCC並未落地,但只要還未落地就會對中國以光模塊為代表的切入美國產業鏈的板塊形成基本面預期壓制。(2)交易層面的問題依舊還沒消化完畢。本周五(2026-10-09)A股科技股在暴跌之後出現明顯回暖,背後主要是ETF/市場平準基金進場託底,因為當下融擔保比例又回到了前期低點附近,市場維穩必要性在上升。但即便如此,公募基金的籌碼集中+逆勢操作卻是制約反彈的最大因素:7月底以來在科技股的弱反彈過程中,公募基金在Q2重倉的電子和通信板塊上都呈現出明顯的逆勢操作,即反彈時減倉,下跌時略加倉。第二,如果美股科技股的基本面也出現問題,在美股科技股下跌的趨勢下A股科技股可能更難獨善其身。在這種情況下,美國AI對全球資金的虹吸效應將會下降,實際利率上行壓力將會緩解,疊加10月加息預期大幅回落,來自名義利率上行的壓力也有所緩和,此時黃金的配置機遇反而可能到來。所以當下來看,全球投資視角下持有美股AI科技股+黃金的組合可能是一個對沖組合,但對於國內投資者而言,A股科技股在科技縮圈過程中不佔優勢,此時對利率敏感度較低且具備紅利屬性的能源板塊反而成為較好的替代品。
3 內需:潛在的對沖選擇,短期有積極變化但同時存在擔憂
在海外高利率+中美科技背離的背景下,除了能源+黃金以外,對於不想離開或無法離開市場的投資者而言,內需也是一個潛在的對沖領域:(1)一方面在經過了過去幾年的持續調整之後,消費板塊的股息率已經十分可觀,甚至部分細分板塊的股息率已經超越了銀行。(2)另一方面,政策近期也在積極發力:本周五財政部定調「加大逆周期調節力度,加力擴大內需」,預計四季度基建實物工作量加速,對內需形成一定的託底作用。只不過內需目前也存在一些擔憂:9月的PMI數據顯示供強需弱,現實的走弱可能並未結束,這對股價表現的持續性形成了制約。
4 全面防禦思路下的配置思路
自我們提出積極防禦以來,市場出現了明顯降溫;自我們提出全面防禦以來,市場的溫度開始進一步下降。積極防禦和全面防禦的差異,在於:前者意識到了市場的風險,但仍在尋找存在超額收益的資產;而後者則是以防範下行風險為主進行的資產配置。對於海外投資者而言,持有美股科技+黃金仍可以實現有效對沖,但這一點對於國內投資者而言並不成立。黃金是下一個場景的佔優資產,而當下可以尋找的是需求對利率敏感度較低同時供給側發生了較大變化的能源鏈。基於此,我們推薦:第一,以石油、油運、煤炭為代表的能化鏈條將繼續受益於全球對能源的補庫需求,同時是具備紅利屬性的資產。第二,在AI產業趨勢存在放緩趨勢、基本面產生分歧的背景下,疊加10月加息預期大幅回落,實際利率的利率壓制逐步緩和,黃金正在迎來配置時機。
風險提示:國內經濟修復不及預期,海外經濟大幅下行。
報告正文

1 如何看待當前中美科技的背離:基本面預期壓制下的估值收斂
近期中美科技股的表現出現了明顯的背離:在納斯達克指數創年內新高時創業板指卻創年內新低,而費城半導體指數指數修復至前期高位時,科創50卻回到了4月行情啓動前的位置附近。我們認為這背後並非是當前基本面已經出現了問題,而是美國以FCC為代表的潛在制裁風險帶來的對未來基本面擔憂帶來的殺估值,同時還伴隨着交易結構擁擠下的推波助瀾。

經過這一輪調整之後,國內科技股的估值是否已經殺到位?我們分別從兩個維度分析:
(1)從自身的估值水位來看,當前以光模塊、PCB以及算力芯片為代表的成長板塊PE TTM估值分位數仍在60%以上,而PB估值分位數更高,都還在85%以上,難言進入到較為便宜的區間。

(2)和美股對比:我們分別選取中美代表性的科技龍頭公司作為分析樣本,從整體估值來看,這一輪A股科技股的PE和PB估值自高點已經腰斬,但美股的估值甚至在接近新高/上漲過程中下降,因此當前A股科技股的估值仍高於美股,PB略高於而PE遠遠高於。從細分板塊來看:A股光模塊/PCB的PB估值仍遠高於美股;A股AI芯片的PE估值遠高於美股;存儲板塊的估值相同。
因此,根據上述分析我們可以得到如下結論:當下,在A股科技股經過大幅調整之後,股價/估值有所反映投資者對A股科技股未來基本面的擔憂,但並未完全反映:估值還是不夠便宜,甚至仍高於美股。
2 未來情景推演:美國AI投資周期下的兩種走向
當前美股在創新高之後也開始面臨自身的問題:一方面是高利率對估值的壓制,所以基本上美股目前只漲盈利,估值甚至還在下降;另一方面,盈利也開始由於計算口徑的差異出現分歧,以OPEN AI的營收(500億美元 VS 700億美元)為代表。

儘管樂觀和悲觀的人都各執一詞,但可以明確的是未來美股AI科技股的走勢也存在較大的不確定性,我們分情況討論:
第一,如果美股科技股的基本面被證實沒有問題,那麼股價將會重新迴歸強勢,對於A股而言,我們認為可能也會有大幅下跌之後的修復,但程度上不會太大,且大概率比美股要弱。理由如下:
(1)美股科技股的基本面沒問題並不意味着A股的基本面壓制解除,中美科技股的基本面映射關係已經減弱,背後的核心在於美股科技股由此前的虹吸全球投資資金→注重未來回報之後的利潤再分配,讓全球AI產業鏈的利潤迴流美國本土以支撐更遠期的投資需求。所以即便美股科技股的基本面繼續向好,但背後其實不再是此前做大蛋糕下的共贏,而是遠期回報要求下的分其他非美科技股蛋糕的過程。所以儘管FCC並未落地,但只要還未落地就會對中國以光模塊為代表的切入美國產業鏈的板塊形成基本面預期壓制。
(2)交易層面的問題依舊還沒消化完畢。本周五(2026-10-09)A股科技股在暴跌之後出現明顯回暖,背後主要是ETF/市場平準基金進場託底,因為當下融擔保比例又回到了前期低點附近,市場維穩必要性在上升。但即便如此,公募基金的籌碼集中+逆勢操作卻是制約反彈的最大因素:7月底以來在科技股的弱反彈過程中,公募基金在Q2重倉的電子和通信板塊上都呈現出明顯的逆勢操作,即反彈時減倉,下跌時略加倉。


第二,如果美股科技股的基本面也出現問題,在美股科技股下跌的趨勢下A股科技股可能更難獨善其身,此時反而中美科技股的走勢開始趨同。在這種情況下,美國AI對全球資金的虹吸效應將會下降,實際利率上行壓力將會緩解,疊加10月加息預期大幅回落,來自名義利率上行的壓力也有所緩和,此時黃金的配置機遇反而可能到來。OPEN AI的收入放緩信號與近期實際利率上行放緩再次同步,可能是這一場景的重要驗證。

所以當下來看,持有美股AI科技股+黃金的組合可能是相對穩妥的選擇,但對於國內投資者而言,A股科技股自身的問題還未徹底解決,此時對利率敏感度較低且具備紅利屬性的能源板塊反而成為較好的替代品,能源+黃金可能是A股投資者較好的組合。
3 內需:潛在的對沖領域,有一些積極的變化但同時存在擔憂
在海外高利率+中美科技背離的背景下,除了能源+黃金以外,對於不想離開或無法離開市場的投資者而言,內需也是一個潛在的對沖領域:
(1)一方面在經過了過去幾年的持續調整之後,消費板塊的股息率已經十分可觀,甚至部分細分板塊的股息率已經超越了銀行。

(2)另一方面,政策近期也在積極發力:本周五財政部發布了《財政部安排使用5500億元地方政府債務結存限額》以及《2026年上半年中國財政政策執行情況報告》,定調「加大逆周期調節力度,加力擴大內需」,預計四季度基建實物工作量加速,對內需形成一定的託底作用。
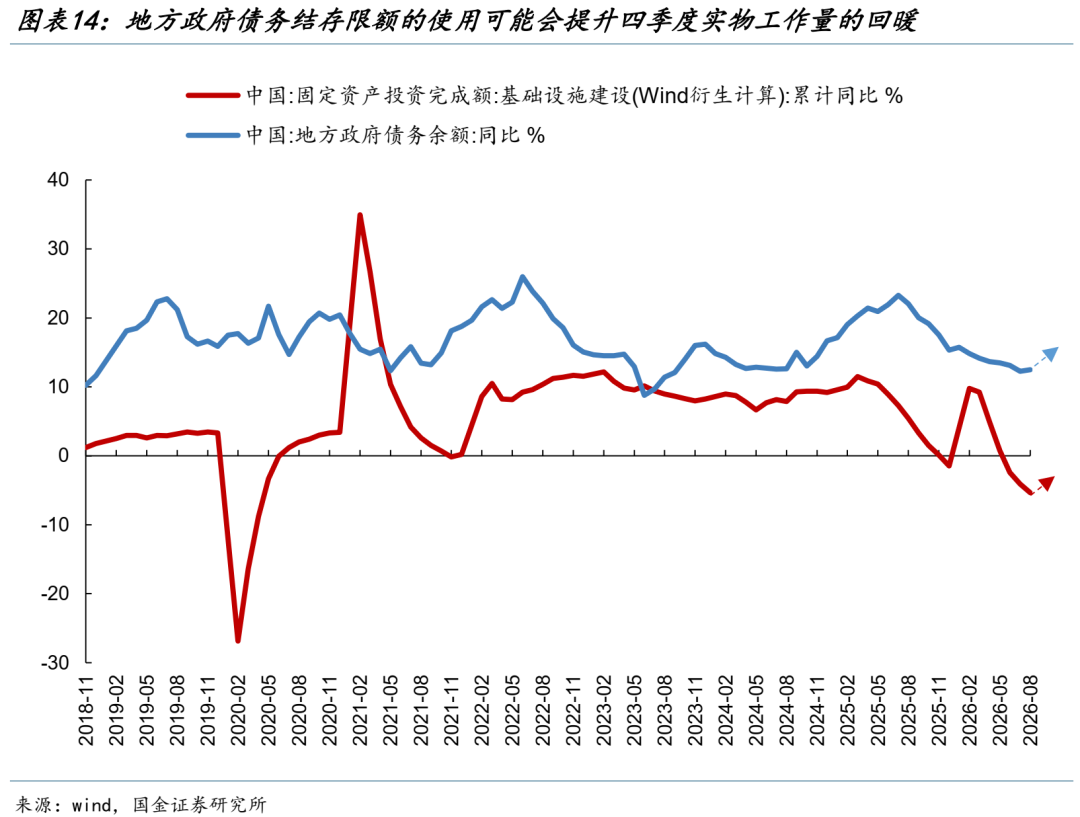
儘管如此,內需目前也存在一些擔憂:9月的PMI數據顯示供強需弱,政策刺激需求的效果仍有待進一步觀測。

4 全面防禦思路下的配置思路
自我們提出積極防禦以來,市場出現了明顯降溫;自我們提出全面防禦以來,市場的溫度開始進一步下降。積極防禦和全面防禦的差異,在於:前者意識到了市場的風險,但仍在尋找存在超額收益的資產;而後者則是以防範下行風險為主進行的資產配置。對於海外投資者而言,持有美股科技+黃金仍可以實現有效對沖,但這一點對於國內投資者而言並不成立。黃金是下一個場景的佔優資產,而當下可以尋找的是需求對利率敏感度較低同時供給側發生了較大變化的能源鏈。基於此,我們推薦:
第一,以石油、油運、煤炭為代表的能化鏈條將繼續受益於全球對能源的補庫需求,同時是具備紅利屬性的資產。
第二,在AI產業趨勢存在放緩趨勢、基本面產生分歧的背景下,疊加10月加息預期大幅回落,實際利率的利率壓制逐步緩和,黃金正在迎來配置時機。
風險提示
地緣衝突繼續升級:如果地緣衝突持續升級,那麼油價衝擊持續,通脹壓力將會帶來緊縮預期,與文中對利率的假設不符。
AI產業趨勢迎來重大突破:如果AI產業趨勢出現重大突破,那麼市場將會重新回到科技主線,防禦思維就不再適用。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。