TradingKey - 截至美東時間周五(10月9日),銅價(COPPER)明顯反彈,收盤上漲1.64%,報14537美元,本周累計漲幅達到2.08%,扭轉了此前一周的下跌走勢。近期國際銅價重新走強,主要受到智利銅礦供應中斷風險、中國進口需求回升以及交易所庫存下降等因素支撐。不過,美元走勢與美國利率預期仍可能限制銅價短期上漲空間。
智利銅礦罷工加劇供應擔憂,中國進口需求回升
近期國際銅價上漲的重要推動因素來自全球主要銅礦的供應不確定性。
智利安託法加斯塔礦業公司旗下Centinela銅礦工會已啓動罷工。工會表示,如果勞資談判未取得進展,罷工可能從11月開始對銅礦產量產生更明顯影響。與此同時,全球最大銅礦Escondida也面臨勞資談判壓力,進一步增加了市場對銅精礦供應的擔憂。
庫存下降同樣為銅價提供支撐。 最新數據顯示,LME註冊倉庫銅庫存降至233025噸,創六周低點,單日淨流出2200噸。由於此前大量銅被運往美國以應對潛在進口關稅,美國COMEX銅庫存已達到創紀錄的711609噸,顯示全球銅庫存分佈存在明顯差異。
需求方面,中國國慶假期結束後,進口銅採購活動有所恢復。衡量中國銅進口需求的洋山銅溢價升至135美元/噸,創四年來最高水平,表明中國買家對海外銅的採購意願有所改善。
不過,上海期貨交易所銅庫存升至58744噸,較9月底增加2萬噸,意味着國內供應緊張程度仍需結合後續庫存變化進一步判斷。
宏觀方面,美國最新非農就業數據疲軟,降低了市場對聯儲局10月再次加息的預期。但美元和美債收益率仍維持相對高位,可能對以美元計價的銅價形成一定壓力。
銅價技術分析
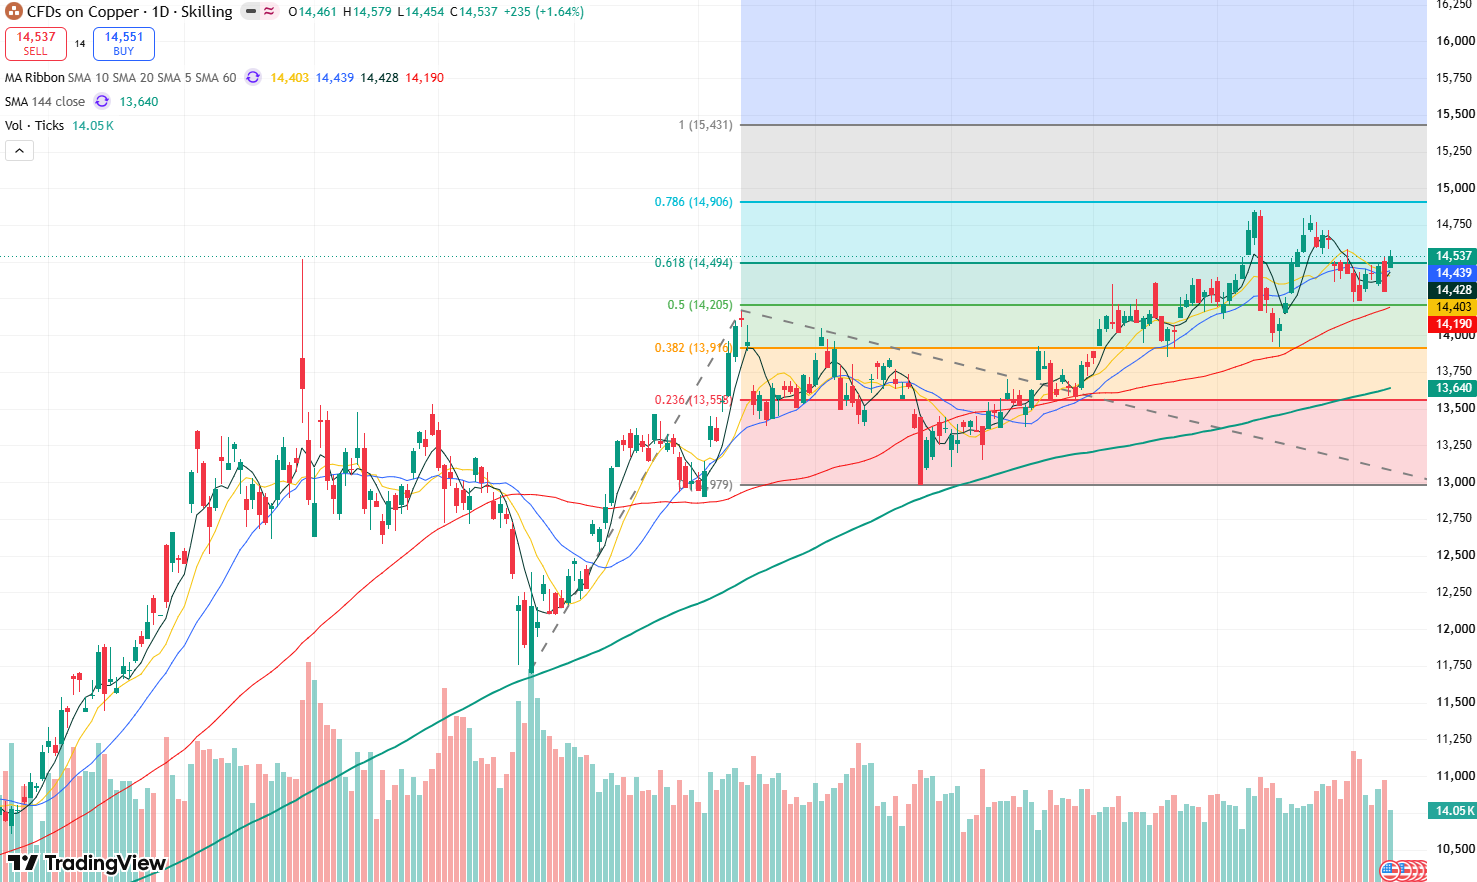
銅價日線圖,來源:TradingView
從銅價的日線圖來看,近期銅價連續兩次向上測試14900美元壓力位,均未能成功突破,表明14900-15000美元區間成為銅價短期重要阻力位,不過銅價在回調至14200美元附近獲得支撐再度反彈,目前已收復14500美元關口,短期走勢有所改善。
目前來看,銅價的整體走勢呈現出高低點持續上移的結構,意味着銅價整體趨勢維持明顯的上漲,同時,均線系統中60日和144日均線維持多頭排列形態,進一步說明了銅價的中長期上漲趨勢持續性強,上漲的首要目標註意15000美元關口。
下行方面,下方支撐首先關注14400美元支撐,進一步支撐位於14290—14300美元區域。若價格重新跌破14300美元,可能意味着本輪反彈動能減弱,下一支撐將指向14000美元附近。
原文鏈接