TradingKey - ASML(ASML)將於10月14日公布2026財年第三季度業績。作為全球極紫外光刻(EUV)設備的核心供應商,公司正受益於人工智能基礎設施擴張帶來的先進芯片需求。
市場目前預計,ASML第三季度營收約為116億至118億歐元,摺合約132億至135億美元,按年增加約55%;美國存託憑證每股收益預期約為12.1至12.5美元。
市場一致預期顯示,ASML第三季度營收約為131.8億美元,每股收益約為12.47美元。由於公司以歐元報告業績,不同數據供應商的美元換算及每股收益統計口徑可能存在差異。
截至上周五,ASML股價收於1780.34美元,年內及過去一年均錄得顯著上漲,市值升至約7000億美元。隨着估值快速擴張,這份財報不僅需要達到市場預期,還要證明AI芯片、先進邏輯和高帶寬存儲器帶來的設備需求能夠持續至2027年以後。
第三季度收入增長已經反映在預期中
ASML此前預計,第三季度營收將在110億至120億歐元之間,毛利率為55%至57%;已安裝設備管理業務收入預計約為29億歐元,研發費用和銷售管理費用分別約為12億和4億歐元。
按照市場約116億至118億歐元的預測,第三季度收入將接近公司指引區間中高端,相比第二季度的93.3億歐元明顯增長。與2025年同期75億歐元的收入相比,增幅可能超過50%。市場對美國存託憑證每股收益的預測約為12.1至12.5美元,同樣反映出產品組合改善及營收規模擴大的影響。
第二季度,ASML實現93.3億歐元營收和29.2億歐元淨利潤,基本每股收益為7.59歐元。已安裝設備管理收入達到27.6億歐元,高於管理層原先預期,推動毛利率升至54%。這項業務涵蓋設備維護、軟件升級和生產效率優化,收入穩定性通常高於新設備銷售,也是ASML利潤率的重要支撐。
由於第三季度的收入增長已經被市場充分預期,單純達到116億歐元左右可能不足以明顯推動股價。投資者更希望看到毛利率接近57%的指引上限,以及服務和升級收入繼續超出預期。如果收入接近120億歐元,同時毛利率保持強勁,說明高價值EUV系統和升級業務正在改善整體產品結構。
EUV訂單比當季收入更重要
ASML當季確認的收入主要來自數月甚至數年前簽訂的設備訂單,因此淨訂單量更能反映未來需求。第三季度EUV和High-NA EUV訂單的變化,很可能成為決定財報後股價方向的關鍵。
ASML是全球唯一能夠商業化大規模供應EUV光刻機的公司,台積電、三星、英特爾和存儲廠商擴建先進製程時,都需要增加EUV設備。AI加速器、定製芯片及HBM需求快速增長,正在推動先進邏輯和DRAM廠商提高資本開支。
公司此前表示,2026年低數值孔徑EUV產能約為65台,計劃2027年提高約30%,並研究在2028年進一步擴充30%。DUV浸沒式光刻機也採取相似的擴產路線,2026年產能約為130台。管理層稱,2027年的低數值孔徑EUV產能已接近被客戶訂單覆蓋,2028年也獲得了大量採購承諾。
High-NA EUV則是ASML長期增長空間的核心,該設備單價可能達到約4億美元,能夠提高先進製程的分辨率,並減少部分芯片製造環節所需的多重曝光次數。英特爾此前已在部分18A產品層面完成High-NA EUV工藝資格認證,說明這項技術正從研發驗證逐步向量產應用推進。
第三季度財報需要回答的重點是High-NA設備的出貨和收入確認速度,以及台積電、三星和英特爾是否加快採用。如果客戶部署時間提前,ASML的平均銷售價格與長期收入上限可能進一步提高。
業績指引上調,華爾街平均目標價升至2470美元
ASML在第二季度財報中將2026年營收指引由此前的360億至400億歐元,大幅上調至430億至450億歐元,同時把全年毛利率預期提高至54%至56%。這一調整表明,AI基礎設施投資正持續轉化為先進邏輯和存儲產能需求,台積電、三星、SK海力士及美光等客戶的擴產計劃,也在改善ASML未來數年的訂單能見度。
華爾街對ASML的長期前景整體保持樂觀。根據TipRanks統計,過去三個月覆蓋該股的6位分析師中,均給出了買入評級,其12個月平均目標價為2470.81美元,最高預測為2865.89美元,最低為2100美元。以最新收盤價1780.34美元計算,平均目標價對應約38.78%的潛在上漲空間。
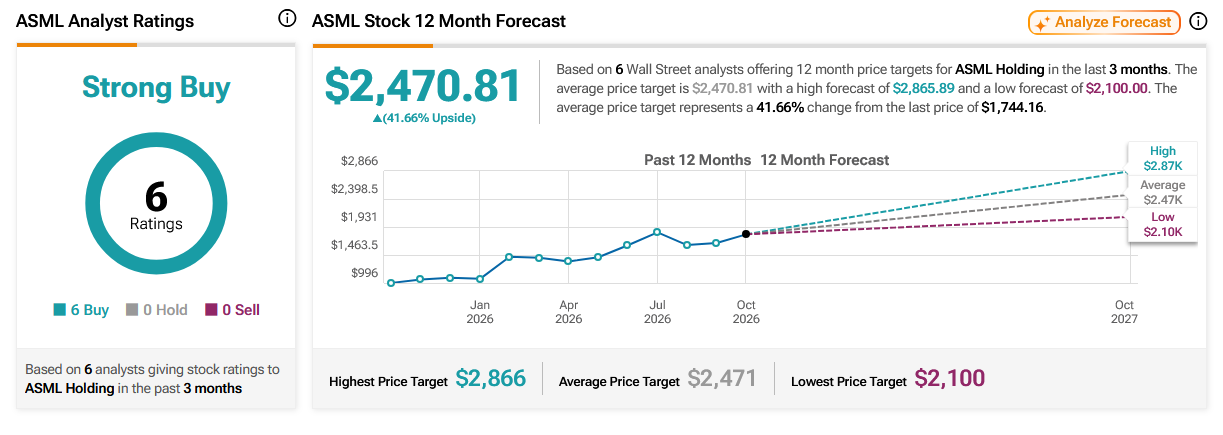
來源:TipRanks
原文鏈接