智通財經APP獲悉,中國紡織品進出口商會發文稱,8月,我國紡織服裝出口表現亮眼,出口額達285.7億美元,按年增長7.7%,連續三個月保持7%以上增速。從主要出口市場來看,東盟、美國、歐盟、日本和「一帶一路」共建國家中,除對日本出口按年下降外,其餘市場均保持增長,其中對美出口大幅增長36.6%。1-8月累計出口額超過2000億美元,達2033.7億美元,增長3.1%,整體延續了穩中向好的態勢。
貿易數據
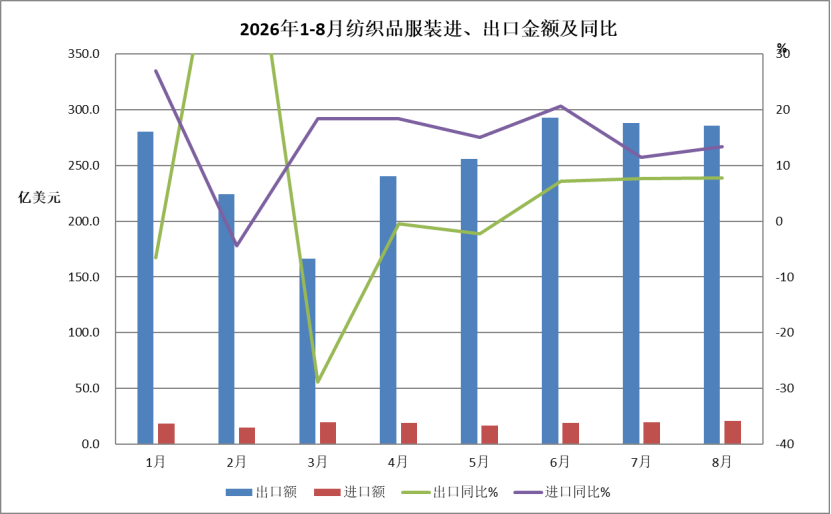
2026年1-8月,全國貨物貿易進出口總值50389.7億美元,按年(下同)增長22.4%,其中出口29255.1億美元,增長19.4%,進口21134.6億美元,增長26.7%,累計貿易順差8120.6億美元。
8月,全國貨物貿易進出口總值6838億美元,按年增長26.3%,其中出口4014.4億美元,增長24.9%,進口2823.6億美元,增長28.3%,貿易順差1190.9億美元。
1-8月,紡織品服裝貿易額2180.9億美元,按年增長3.8%,其中出口2033.7億美元,增長3.1%,進口147.2億美元,增長14.9%,累計貿易順差1886.6億美元,增長2.3%。
8月,紡織品服裝貿易額306.4億美元,按年增長8.1%,其中出口285.7億美元,增長7.7%,進口20.7億美元,增長13.4%,貿易順差265億美元,增長7.3%。
市場分析
2026年1-8月紡織品服裝貿易呈現如下特點:
一、紡織服裝出口增幅連續3月達7%,前8月出口累計增幅擴大至3.1%
8月,在中美經貿關係趨穩、海外市場補庫存、去年同期基數較低等因素的推動下,當月紡織服裝出口繼續保持較快增長,連續3個月增幅達到7%,帶動1-8月紡織服裝累計出口增幅擴大至3.1%。根據海關總署發布的最新數據,按美元計,8月,紡織服裝出口285.7億美元,按年增長7.7%,其中紡織品出口126.9億美元,增長2.4%,服裝出口表現亮眼,當月出口158.8億美元,增長12.3%。1-8月,紡織服裝累計出口2033.1億美元,按年增長3.1%,增幅較上月擴大0.7個百分點。
二、8月對美國、歐盟、東盟出口增長,1-8月對美國出口按年增長16.8%
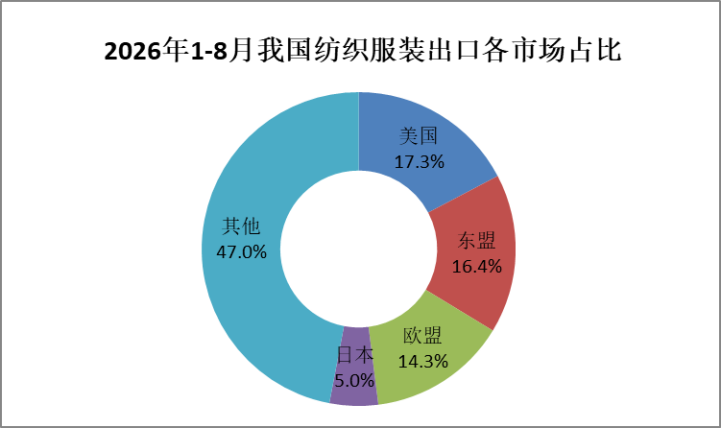
8月,我國紡織服裝對美國出口按年增長36.6%;對歐盟出口按年增長1.4%;對東盟出口按年增長2.7%;對日本出口按年下降7.1%;對「一帶一路」共建國家出口按年增長5.4%。
1-8月,我對美國紡織服裝出口按年增長16.8%,對歐盟出口增長2.3%,對東盟出口微增0.8%,對日本出口按年下降1.1%。我對上述四大傳統市場合計出口1079.1億美元,佔我出口總額的53%。對「一帶一路」共建國家出口額為1117.7億美元,按年持平,佔總體出口的55%。
(一)8月對美國出口增長36.6%,針梭織服裝出口增長42.4%
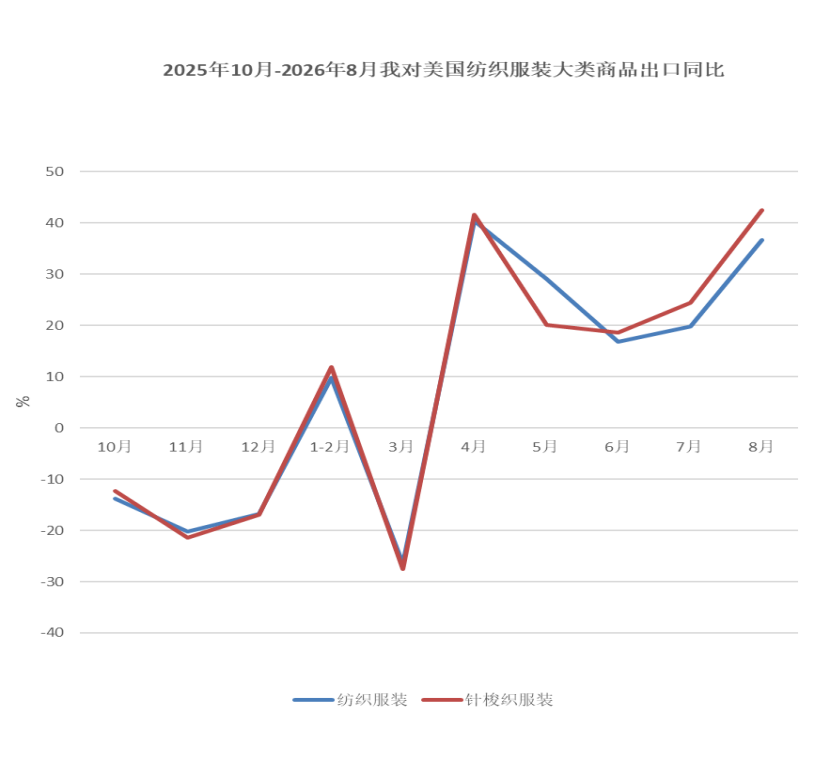
8月,我對美出口紡織服裝55.1億美元,按年增長36.6%。對美主要出口產品針梭織服裝出口額35.9億美元,按年增長42.4%。其中,出口量按年增長28.1%,出口單價上漲11.1%。
1-8月,我對美出口紡織服裝352.4億美元,按年增長16.8%。其中主要產品針梭織服裝出口額225.9億美元,按年增長18.3%,出口量按年增長18.2%,出口單價按年持平。
從美國進口數據看,7月美國自全球進口紡織服裝103.1億美元,按年下降8.6%。其中自中國進口額下降11.9%,自越南進口下降9.2%,自印度進口下降17.1%;中、越、印三國佔比分別為19.2%、17.1%和8%。
(二)8月對東盟出口增長2.7%,服裝出口增長10.5%
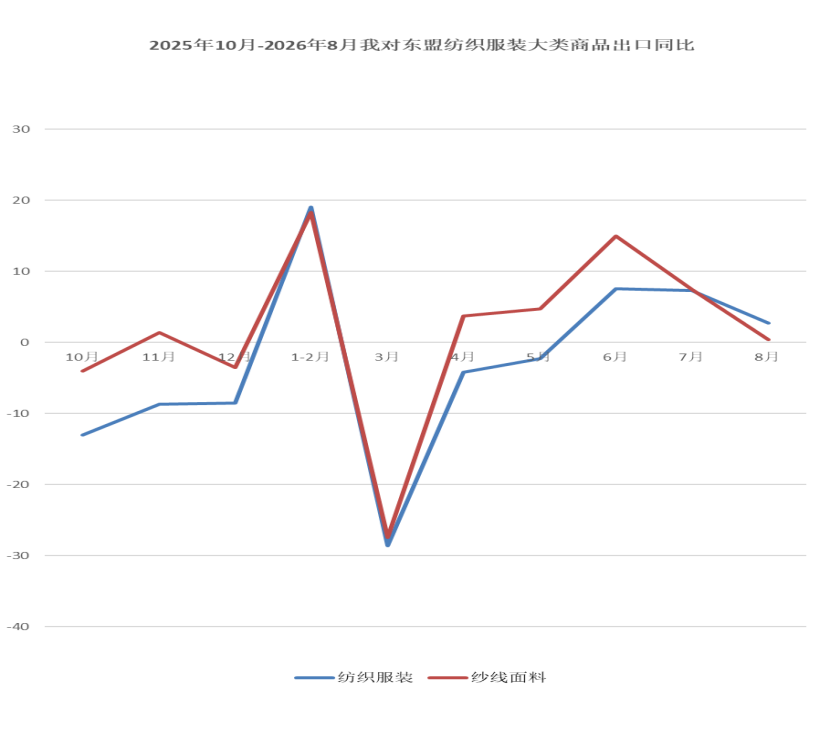
8月,我對東盟出口紡織服裝40億美元,按年增長2.7%;其中出口紗線面料23.6億美元,按年增長0.4%,其中對越南出口下降2.8%,對柬埔寨出口增長14.2%;出口服裝8.8億美元,按年增長10.5%。
1-8月,我對東盟出口紡織服裝334.2億美元,按年增長0.8%;其中對越南出口紡織服裝114.4億美元,按年下降0.6%;對柬埔寨出口52.6億美元,按年增長13.6%;對印度尼西亞出口38.6億美元,按年增長3.9%。分產品看,1-8月我對東盟出口紗線面料190.8億美元,按年增長4.2%;出口服裝77.5億美元,按年下降6.9%。
(三)8月對歐盟出口增長1.4%,針梭織服裝出口增長2.8%
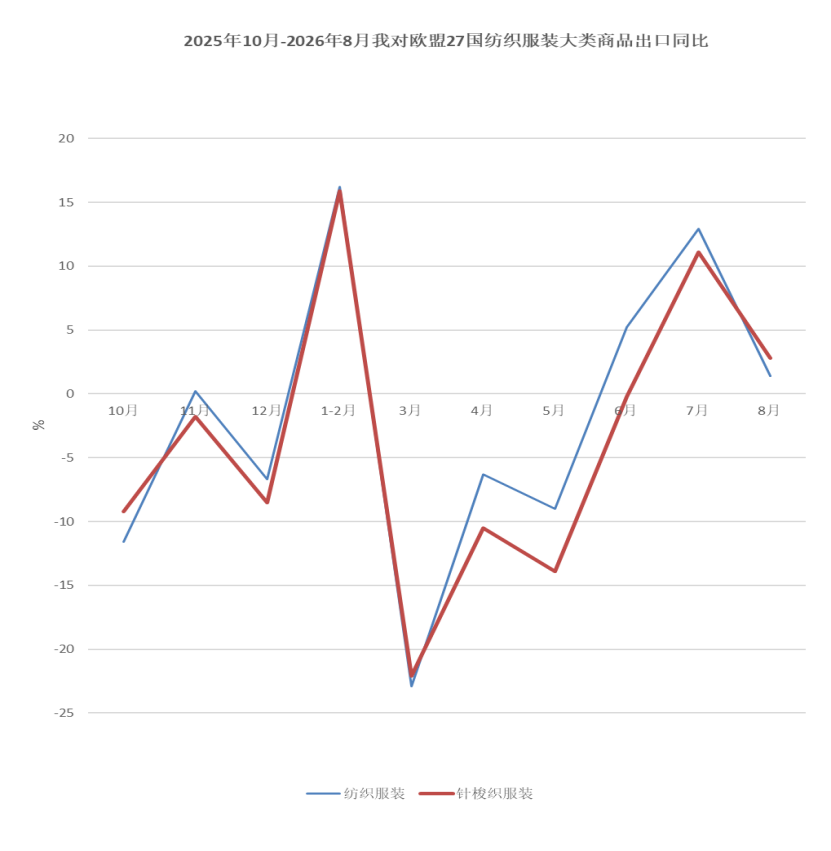
8月,我對歐盟出口紡織服裝40億美元,按年增長1.4%,增幅較上月回落10個百分點。從國別看,對德國出口增長8%,對荷蘭出口增長4.2%,對西班牙出口增長7.5%。主要產品針梭織服裝出口額25億美元,按年增長2.8%,出口數量增長1.5%,出口單價增長1.2%。
1-8月,我對歐盟出口紡織品服裝290.4億美元,按年增長2.3%。從國別看,出口額排名前三的國家是德國、荷蘭和西班牙,出口按年分別增長10.1%、12.4%和12.5%。主要產品針梭織服裝出口額173.2億美元,按年增長0.4%,其中出口數量增長5.6%,出口單價下降5%。
從歐盟進口數據看,7月歐盟進口紡織服裝133億美元,按年下降3.3%。前三大進口來源地分別為中國、孟加拉國和土耳其,進口額分別為47.8、20.2和12.9億美元,三者佔比分別為36%、15%和10%。按年來看,自中國進口下降4.3%,自孟加拉國進口增長1.4%,自土耳其進口下降6%。
(四)8月對日本出口下降7.1%,針梭織服裝出口下降10.3%
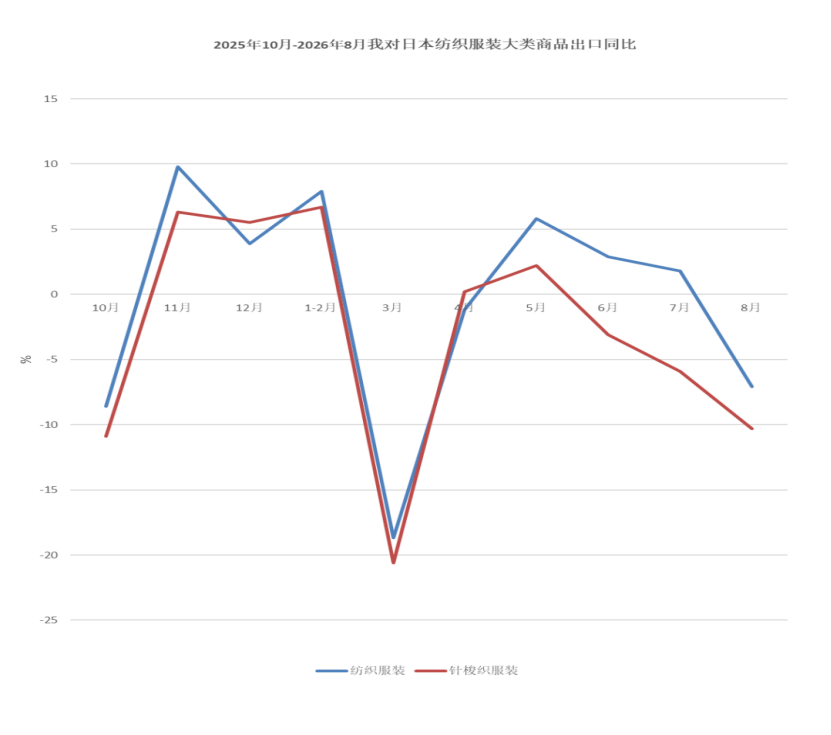
8月,我對日本出口紡織服裝14.8億美元,按年下降7.1%。主要出口產品針梭織服裝出口額9.7億美元,下降10.3%;出口數量下降10.9%,出口單價增長0.6%。
1-8月,我對日累計出口紡織服裝102.1億美元,按年下降1.1%。其中,出口針梭織服裝64.1億美元,按年下降4.1%;出口數量下降4.2%,出口單價增長0.1%。
從日本進口數據看,7月日本進口紡織服裝27.3億美元,按年下降1.9%。中國、越南和意大利為前三大進口來源地,紡織服裝進口額分別為13.3、4.9和1.2億美元,三者佔比分別為49%、18%和4%,自中國進口下降1.2%,自越南進口下降5.9%,自意大利進口下降10.4%。
(五)8月對「一帶一路」共建國家出口增長5.4%
8月,我對「一帶一路」共建國家出口紡織服裝151億美元,按年增長5.4%。其中,對俄羅斯出口增長28%,對意大利出口增長14%,對巴西出口增長9%,對尼日利亞出口增長15%。
1-8月,我對「一帶一路」共建國家出口紡織服裝1117.7億美元,按年持平。其中,對孟加拉國出口增長5.5%,對俄羅斯出口增長33%,對巴西出口增長13.2%,對土耳其出口增長14.9%。「一帶一路」市場在我出口的比重達55%。
三、8月紗線、面料出口價格保持增長,針梭織服裝出口量價齊升
8月,紗線、家用紡織品和針梭織服裝出口額分別增長9.2%、1.1%和13.3%,面料出口額下降1.5%。出口數量方面,紗線、家用紡織品和針梭織服裝出口量分別增長0.2%、6.9%和7.6%;面料出口量下降9.5%。出口價格方面,紗線、面料和針梭織服裝出口單價分別增長8.9%、8.9%和5.3%,僅家用紡織品出口單價仍下降5.5%。
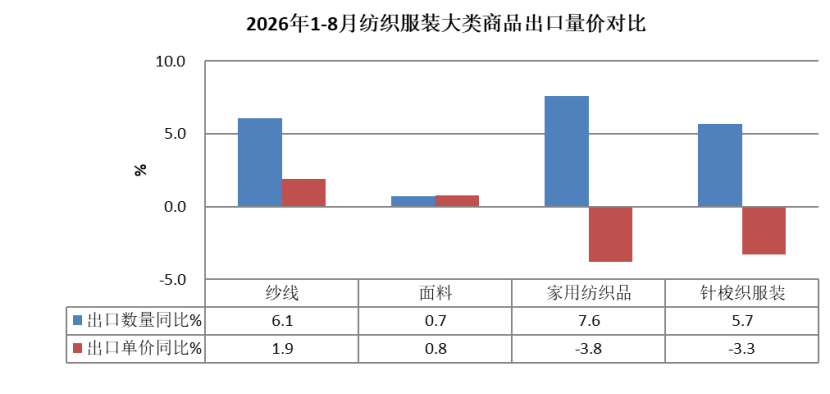
1-8月,紡織品累計出口額980.4億美元,按年增長3.7%;服裝出口額1053.3億美元,按年增長2.5%。四大類商品中,紗線、面料、家用紡織品和針梭織服裝出口額分別增長8.1%、1.6%、3.4%和2.2%。出口數量方面,紗線、面料、家用紡織品和針梭織服裝分別增長6.1%、0.7%、7.6%和5.7%;出口價格方面,紗線、面料出口單價分別增長1.9%和0.8%,家用紡織品和針梭織服裝則分別下降3.8%和3.3%。
四、8月江蘇、廣東、山東、新疆和上海地區紡織服裝出口增長
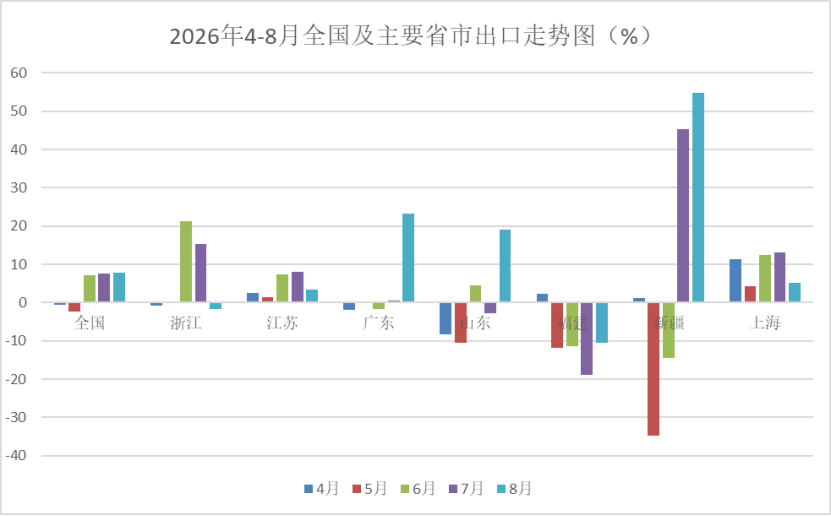
8月,排名前7的重點地區中江蘇、廣東、山東、新疆和上海分別增長3.5%、23.3%、19%、54.8%和5.1%,浙江和福建分別下降1.7%和10.5%。
1-8月,排名前7的重點地區中浙江、江蘇、廣東、上海和新疆分別增長6.2%、2.9%、7.6%、6.3%和1.2%,山東和福建分別下降2.3%和7.9%。全國31個省(市、區,不含港、澳、台)中的21個實現出口增長,其中安徽(8%)、河北(10.7%)、江西(7.4%)、河南(19.3%)、天津(11.3%)增幅較大。
五、8月紡織服裝進口額增長13.4%,紗線進口額增長37.2%
8月,紡織服裝進口20.7億美元,按年增長13.4%。紡織品進口額9.7億美元,增長19.7%。其中,紗線進口額5.5億美元,增長37.2%,進口量增長27.5%,單價增長7.6%。面料進口額1.9億美元,增長4.1%,進口量下降0.9%,單價增長5.1%。服裝進口額11億美元,按年增長8.4%。其中針梭織服裝進口額9.7億美元,按年增長6.7%,進口量下降1.8%,單價增長8.7%。
1-8月,紡織服裝累計進口額147.2億美元,按年增長14.9%。其中紡織品進口77.1億美元,增長20.6%,服裝進口70.1億美元,增長9.1%。大類商品中,紗線累計進口額增長42%,進口量增長40.9%,單價增長0.8%。面料進口額按年下降0.9%,進口量下降0.1%,單價按年下降0.9%。針梭織服裝進口額增長8%,進口量下降0.1%,單價上升8.1%。
六、供給趨緊預期增強,年度末棉價創新高
根據中國棉花協會發布的信息,8月紡織市場開始從淡季向旺季轉換,企業產銷趨於改善,加上新年度棉花減產預期持續強化,國內棉價穩步上行,但在儲備棉投放調控下,漲勢相對緩和,月底創年度新高。國際棉價則在全球新棉供應格局趨緊、原油價格再度走高的驅動下漲勢更強,內外棉價差有所收窄。
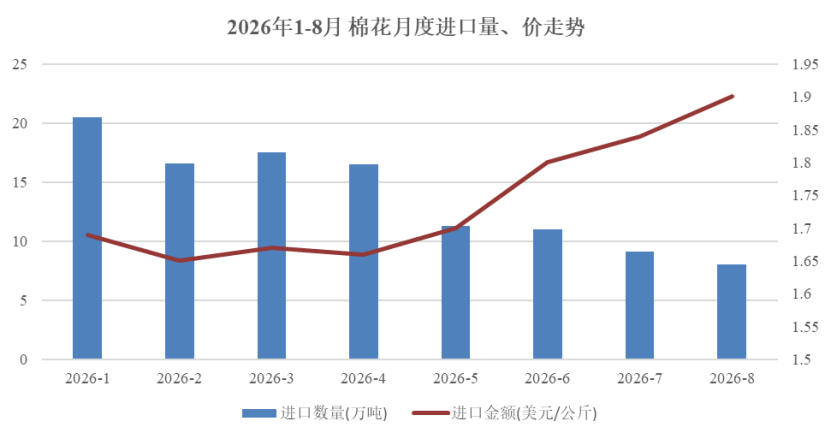
據海關總署數據,8月棉花進口量為8萬噸,按月下降12.1%,按年增長10.7%。進口來源國中,澳大利亞新棉銷售因處於高峯期,棉花大量到港,進口占比為74.6%,按月增長14.7個百分點;巴西棉花2025年度銷售基本結束、新棉進入集中採收期,進口占比下降,巴西、美國佔比分別為7.2%和8.6%。2026年1—8月累計進口棉花110.7萬噸,按年增長88.9%。
1-8月,化學纖維累計進口量下降6.2%,進口均價增長2.6%。
8月國內棉花期現貨價格均上漲,月下旬達到年度高點。月內受新疆延續高溫天氣、國際棉價上漲拉動,棉價持續上漲,中國棉花價格指數(CCIndex3128B)8月31日收於18410元/噸,為年度新高。中國棉花價格指數(CCIndex3128B)月均價17963元/噸,按年上漲17.9%,按月上漲1.5%。