A股午後突變,上演反轉。在券商等帶動下,上證指數率先翻紅,創業板指、深證成指、科創50等隨後轉漲。
多隻寬基ETF持續放量。科創50ETF華夏成交額超107億元,創業板ETF易方達成交超82億元。
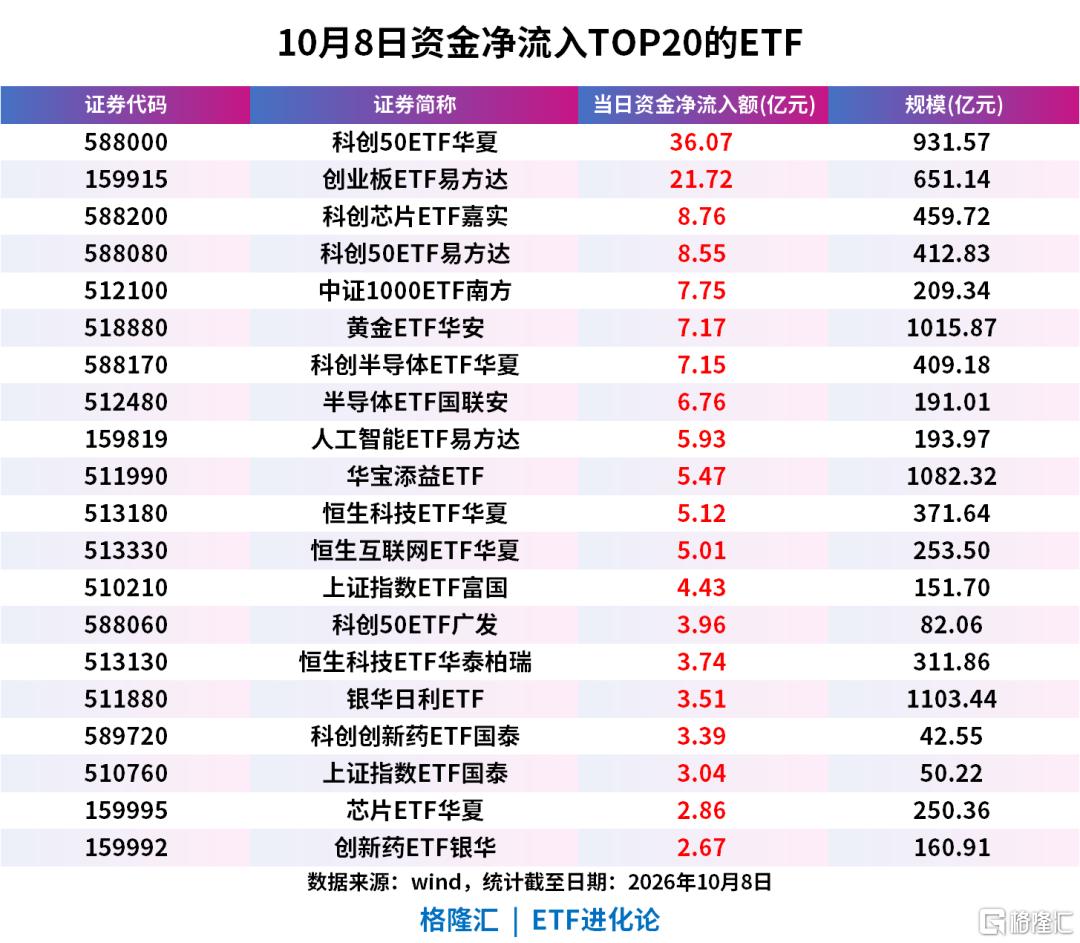
昨日市場下跌之際,寬基指數ETF逆勢吸金110億元。其中,科創50ETF華夏單日淨流入36.07億元居全市場淨流入首位,創業板ETF易方達淨流入21.72億元,居淨流入排行榜第二。
...
兩年漲947%的大牛股接近腰斬之際,百億私募大佬葛衛東突然出手,引發市場關注。
近日,玻纖巨頭中材科技定增正式落地。公告顯示,公司以51.40元/股,向15名對象合計發行8718.19萬股,募集資金總額為44.81億元。
知名投資人葛衛東以全場最高報價參與申購,最終獲配約7億元,成為中材科技第五大股東。
中材科技是國內特種纖維複合材料行業龍頭,也是國內風電葉片行業的企業。公司聚焦特種纖維、複合材料和新能源材料三大賽道,還是國內唯一、全球第二傢俱備低膨脹布規模化生產能力的供應商。
業績方面,2026年上半年,公司實現營業收入162.57億元,按年增長21.95%;歸母淨利潤12.08億元,按年增長20.93%;扣非歸母淨利潤10.95億元,按年增長35.54%。
受益於AI帶來的新材料需求,中材科技股價曾大幅上漲。從2024年9月24日至2026年6月26日,公司股價累計漲幅達到947%,隨後進入調整,最新股價較階段高點回落近50%。
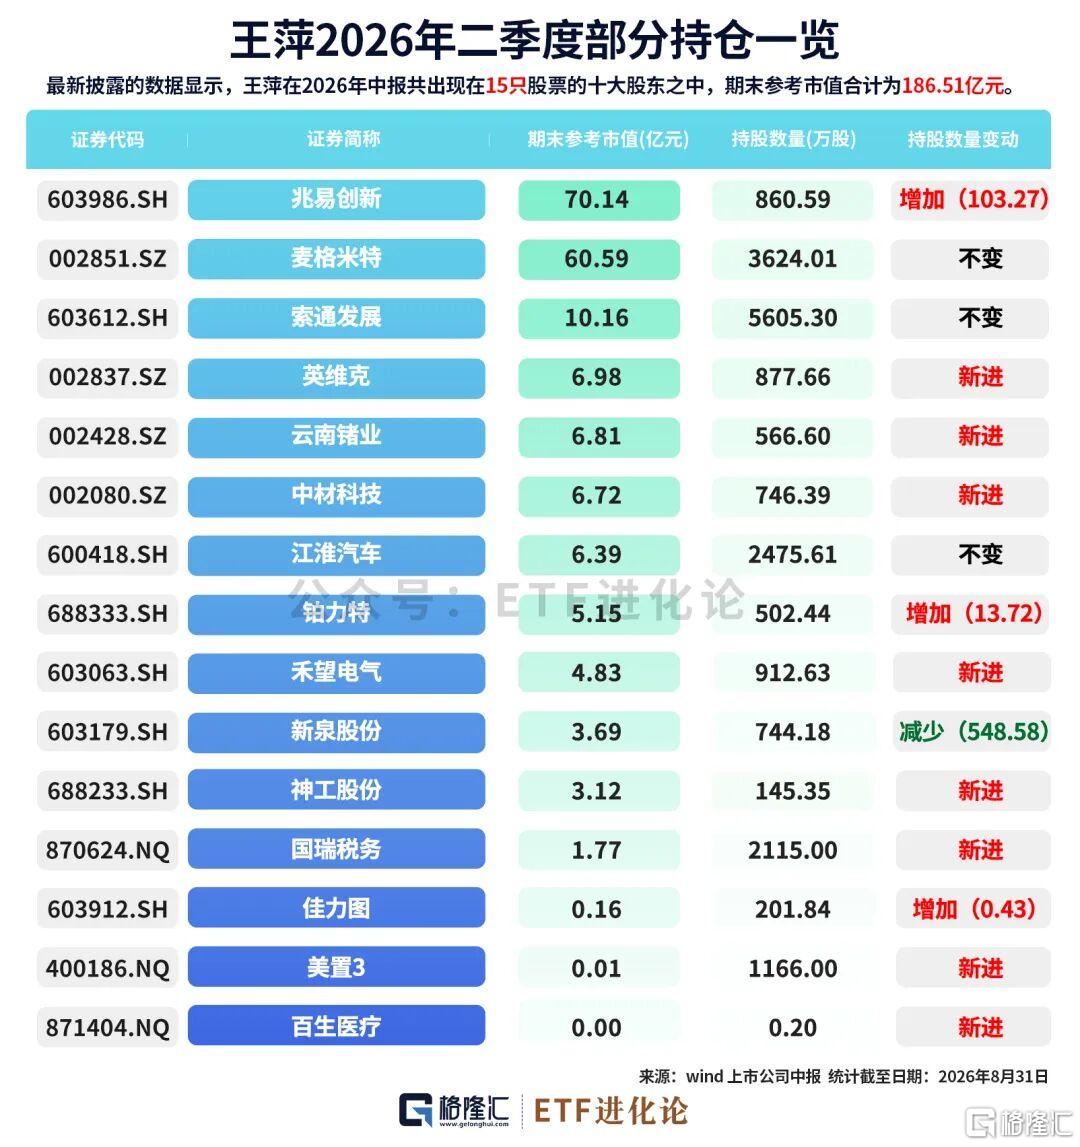
值得注意的是,葛衛東的關聯人王萍早在今年二季度便已新進中材科技,位列公司第九大股東。
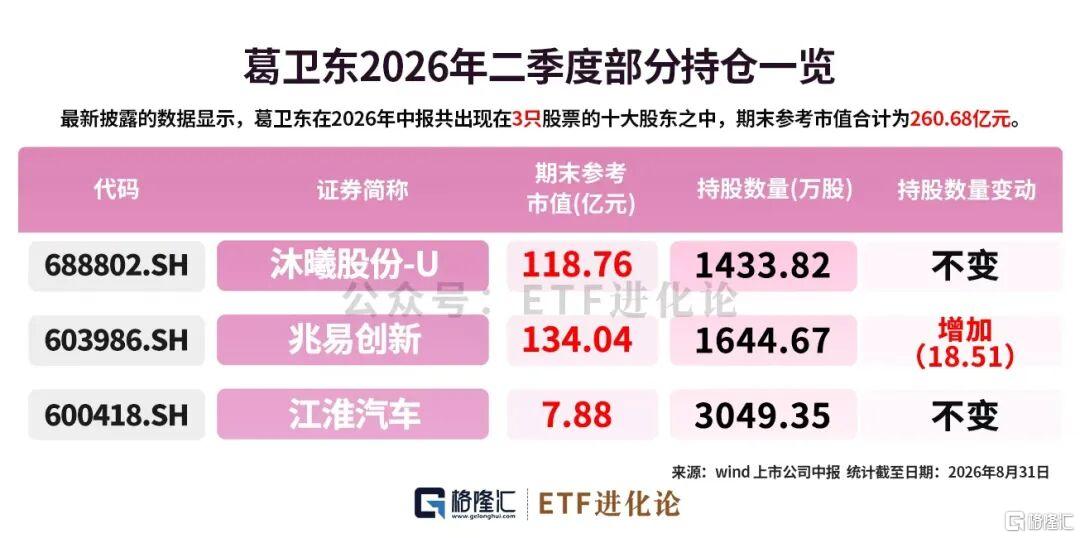
根據A股上市公司披露的公開信息,截至二季度末,葛衛東及其關聯人王萍等已出現在多家上市公司的前十大流通股東名單中,期末持倉參考市值合計超過447億元。
其中,葛衛東本人的核心持股仍是兆易創新和沐曦股份,兩隻股票的期末持倉市值均超過百億元。
從二季度的持倉變化來看,王萍的操作更為活躍,新進英維克、雲南鍺業、中材科技、禾望電氣等公司。
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
...
回到全球市場,AI交易突發利空。
隔夜美股科技板塊集體回落後納斯達克綜合指數下跌1.25%,費城半導體指數下跌3.4%。
應用光電暴跌13.52%,Coherent下跌9.61%,美光科技下跌4.83%,英偉達下跌2.93%蒸發約1700億美元,摺合人民幣超過1.1萬億元。
導火索,來自OpenAI的業績數據。
當天油價上漲和加息預期也在壓制風險偏好,但科技板塊最直接的衝擊來自OpenAI。
有報道稱,OpenAI向投資者披露9月收入折算後的年化運行率接近500億美元,此前市場得到的信號是接近700億美元。
短短几天,數字從700億變成500億,直接把AI股打了一個措手不及。
市場最怕的,不一定是壞消息,而是好故事沒能繼續超預期。
這裏先要說清楚,「年化營收」並不是OpenAI今年已經賺到500億美元。它通常是把某個月的收入乘以12,用來觀察高速增長公司的最新速度。
這個數字本身也沒有突然縮水200億美元,落差主要來自統計口徑。Anthropic會把通過亞馬遜AWS、谷歌雲等合作渠道產生的銷售收入計入統計,OpenAI沒有采用完全相同的方式。此前市場對OpenAI的數據做了口徑的調整和推算,直接把預期推高了。
過去一段時間,資金給AI產業鏈的定價已經不只是「AI會增長」,而是默認這種增長會連續多年。一旦收入兌現速度低於最樂觀的估計,哪怕業務仍在增長,估值也會被重新計價。
這不是AI需求突然消失了。OpenAI年初的年化營收約為200億美元,如今接近500億美元,增長仍然很快。芯片股在此次下跌前,年內累計漲幅也超過80%。
單憑一天的下跌,無法證明AI景氣度已經逆轉。更準確地說,市場開始追問另一個問題:用戶和調用量增長之後,收入、毛利和現金流能不能以同樣的速度跟上。
更大的壓力,正從股票市場轉向美國債券市場。
最近AI巨頭密集尋找新資金。博通被曝正為OpenAI定製芯片安排超過500億美元孖展;SpaceX計劃籌集約400億美元,其中約300億美元來自投資級債券、100億美元來自銀行貸款;甲骨文也在與阿波羅、高盛等機構討論大額芯片孖展。
另一邊,博通與Anthropic相關的芯片孖展方案規模達到600億美元。僅這些已披露或正在討論的安排,合計規模就超過1500億美元。
AI軍備競賽,已經從「誰的技術更強」變成「誰能拿到更多、更便宜的錢」。
過去頭部科技公司主要依靠自身現金流擴張,現在芯片和數據中心投入越來越大,債券、銀行貸款、私募信貸和表外特殊目的載體都被調動起來。
根據LSEG數據統計,僅亞馬遜、Alphabet、Meta和甲骨文四家超大規模科技公司,截至7月7日就在2026年發行了約1940億美元債券,比2025年全年的約1080億美元高出79%。
債市的警報,已經亮了起來。
英偉達、SpaceX和亞馬遜此前在數周內合計發行約750億美元債券,部分新債很快在二級市場下跌。甲骨文五年期信用違約互換,也就是給債務「買保險」的價格,一度升至約261個點子;SpaceX五年期CDS也衝到約197個點子,均處在紀錄高位。
CDS上漲不等於公司馬上會違約,卻說明資金開始要求更高的風險補償。
一場資本爭奪戰,正在水面下展開。
美國政府要為財政赤字發債,科技公司要為AI基礎設施孖展,爭奪的是同一批長期資金。AI孖展不是美債收益率上升的唯一原因,卻正在成為不可忽視的新變量。
達利歐把話說得更重。
橋水基金創始人達利歐近日表示,當前AI熱潮帶有「典型泡沫」的特徵。他特別提醒,偉大的技術和好的投資不是一回事。
眼下資金仍在大量湧入AI,越來越多項目又開始依賴債務。一旦高利率真正壓到企業孖展和資產價格上,泡沫就可能開始鬆動。對於這個臨界點,他的判斷是:已經很近了。
不過,達利歐討論的是估值、槓桿和孖展周期,並非否定人工智能本身。市場真正爭論的,已經不是「AI有沒有未來」,而是這個未來值多少錢,又需要付出多高的資金成本。
這次下跌,更像一次提前響起的鬧鐘。
OpenAI的500億美元年化營收,並沒有證明AI故事結束。科技巨頭密集孖展,也不等於信用風險一定會失控。
真正的變化是,AI行情已經從只看模型、芯片和用戶,進入同時看收入、現金流和孖展成本的階段。股票市場關心未來能賺多少錢,債券市場關心這些錢什麼時候能賺到,以及在此之前誰來承擔成本。
最後的考題,其實很樸素。
AI完全可能成為一場偉大的技術革命,也完全可能有一批投資在過程中付出過高價格。
接下來決定行情能走多遠的,不只是算力還能擴張多少,而是AI創造現金流的速度,能不能趕上整個行業花錢和借錢的速度。