10月9日,美國股市的牛市在接近四周年之際幾乎沒有顯露出壓力的跡象:企業利潤堅如磐石,標普500指數逼近歷史高位,波動率似乎也較為溫和。
但在表面之下,圍繞什麼可能終結這輪自2022年10月12日開啓、已累計上漲117%的行情,疑問正在不斷積聚。雖然沒有單一答案,但一個日益凸顯的主要爭議點在於:股指在歷史高位交易,而許多個股表現卻乏善可陳,二者之間出現了巨大的分化。
彙編數據顯示,自2022年10月以來,剔除市值加權效應的等權重標普500指數已落後基準股指52個百分點,這是至少自1990年代以來,牛市進行到這一階段時出現的最極端強弱差距。
Ned Davis Research(NDR)也在標普500指數周二刷新歷史新高前發布的報告指出,在9月21日當周,僅有不足25%的成分股交易於其50日移動均線上方,交易於200日移動均線上方的個股比例也跌破45%。NDR將這種「指數逼近歷史高位而市場寬度極度惡化」的組合,定性為有記錄以來最差的寬度讀數。
另外值得警惕的是,三項條件的同時出現——不足35%的股票位於50日均線上方、不足50%的股票位於200日均線上方、且標普500指數處於歷史高點3%以內——自1980年以來僅出現過六次。而此前數次出現類似信號後,市場均在約五個月內觸及階段性頂部。
NDR首席美國策略師Ed Clissold與高級分析師Thanh Nguyen明確指出:「絕大多數市場頂部出現之前,都伴隨着市場寬度分化。我們嚴肅對待這一技術警告信號。」
「這輪牛市還會繼續——但我擔心的是,與歷史相比,這輪上漲的廣度太窄了,」CFRA首席投資策略師Sam Stovall表示,「終有一天這輪行情會結束,但一切都將取決於美國企業的利潤增長和前景展望。」
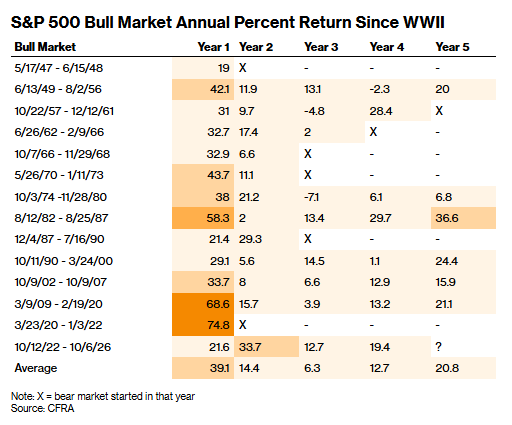
根據CFRA可追溯至1947年的數據,標普500指數自2022年以來117%的漲幅,在四周年階段的牛市行情中位列第三。數據顯示,當漲勢延續至第五年時,平均漲幅為21%。從理論上講,這意味着行情有空間從科技巨頭向外擴散——自2022年10月以來,這些科技巨頭貢獻了絕大部分漲幅。
集中度本身並非問題,當盈利同樣高度集中時,這種格局有其合理性——前十大公司貢獻了指數約三分之一的盈利,與市值集中度的趨勢在過去十年中大體同步。然而,風險在於:當估值已被「定價至完美」,且市場情緒的任何轉向都可能引發集中持倉的連鎖拋售時,組合的脆弱性將遠超投資者的預期。
本輪牛市的核心敘事無疑是人工智能。自2022年底美股觸底以來,AI熱潮已為標普500增加近40萬億美元市值(AI)。作為AI行情的標誌性企業,芯片製造商英偉達(NVDA.US)自2022年末美股觸底以來已飆升逾1900%,並即將成為首家市值達到6萬億美元的公司。
然而,股市高度綁定AI樂觀情緒,一旦風向逆轉,這種格局就很容易遭遇劇烈波動。華爾街何時——以及能否——從投入AI基礎設施的數十億美元中獲得回報,仍是未知數。
瑞銀的測算顯示,全球超大規模廠商的資本開支將從2026年的約1萬億美元攀升至2027年的約1.45萬億美元,2026至2028年累計將達約4.1萬億美元。然而,收入兌現嚴重滯後——據IDC預測,2027年全球生成式AI市場規模將接近1500億美元,與萬億美元級的資本開支相比仍有巨大缺口。FactSet數據顯示,超大規模廠商的增量債務佔資本開支比例已從2024財年的9%升至2026年中的32%,五大超大規模廠商的自由現金流在2026年已接近零或轉負。
除此之外,本輪牛市的另一個特殊之處在於其與貨幣政策周期的錯位。富達投資全球宏觀主管Jurrien Timmer表示,傳統牛市通常在最初幾年呈現普漲特徵,因為聯儲局會降息以支持經濟。但這次情況恰恰相反:聯儲局在2022年加息以抑制通脹,在數十年來最激進的貨幣緊縮之後,這給股市帶來壓力,並迫使企業下調利潤預期。
在諸多風險因素的交織之下,企業盈利的持續強勁構成了當前牛市最核心的支撐。如今,美國企業正經歷近代史上最強勁的盈利周期之一,標普500指數已連續七個季度實現兩位數盈利增長。投資者期待這一勢頭能夠延續。
「只要企業持續交出好成績,投資者就會繼續忽略其中大部分風險,」Timmer表示,「但一旦出現任何疲軟跡象,市場就會審視估值水平。」
第三季度財報季將於下周二拉開帷幕,摩根大通(JPM.US)等大型銀行將率先公布業績,這將是對股市的一次重大考驗。隨後,11月美國中期選舉可能在短期內引發波動。而聯儲局的利率路徑仍是前景中的一大變數。
儘管存在所有這些風險,標普500指數目前仍距離8000點不遠。長期看多者、Yardeni Research總裁Ed Yardeni預計,在企業利潤強勁和經濟穩健的支撐下,標普500指數將在本十年末達到10000點。不過,他上月已將標普500指數年底目標從8400點下調至7900點,稱未來三到六個月出現經濟下滑的風險已經上升。
那麼問題出在哪裏?收益率上升是一大逆風。10年期美國國債收益率上周一度升至5.34%,為2002年以來首次,對從對利率敏感的小盤股到銀行,再到市場中更具投機性的角落——如尚未盈利的科技公司和資產負債表最脆弱的企業——都造成了嚴重衝擊。
多頭樂觀的另一個原因在於經濟的韌性,投資者擺脫了對經濟衰退的擔憂,這幫助估值在2022年後得以修復。亞特蘭大聯儲的GDPNow模型預計,第三季度實際國內生產總值將按3.7%的年率增長,高於第二季度的2.2%。
正因如此,Melody Global董事總經理兼首席投資官Seth Merrill認為,聯儲局本輪漸進加息,或將為市場輪動、更多板塊接棒領升創造條件。
「我的投資組合裏,巨型科技股之外資產收益平平,甚至表現糟糕,」Merrill稱,「但站在指數層面,你完全看不出這一點。」