(卓創資訊分析師趙澤澤)
【導語】9月工業用鋼走勢基本符合先行指標PMI帶來的預期,需求小幅釋放疊加成本抬升,推動價格上漲。從9月鋼鐵行業情況以及製造業PMI等數據來看,整體鋼材市場供需矛盾或進一步減少,但考慮原料成本支撐的減弱以及市場出貨的積極性,預計10月鋼材價格或震盪小幅趨強。
作為最主要的先行指標,PMI指數對於鋼鐵行業具有重要的意義,本文嘗試通過解析鋼鐵行業PMI以及製造業PMI數據來分析鋼鐵市場10月可能出現的情況。
9月鋼鐵市場情況解析:市場自身調整加速
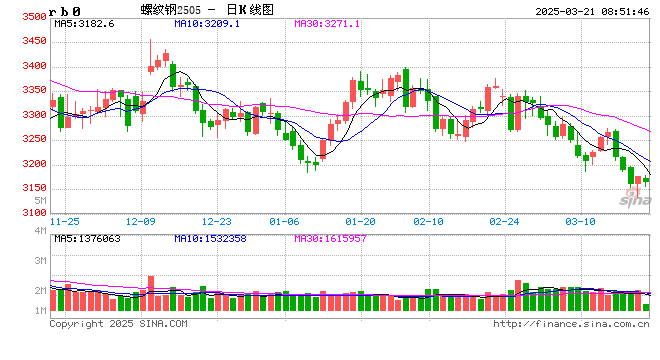
9月鋼鐵市場整體略偏強運行,核心是成本推漲以及供需的小幅回暖。焦炭多輪提漲落地,焦煤供應偏緊,鋼廠生產成本按月抬升約80元/噸,螺紋鋼、熱卷虧損加劇,鋼廠挺價和主動減產增強,對現貨形成較強支撐。同時,「金九」季節性預期、節前補庫及製造業需求韌性帶動表觀消費按月改善,庫存小幅去化,進一步託底價格。但地產開工仍弱、基建資金轉化偏慢、熱卷庫存按年偏高,需求承接不足,導致熱卷漲幅弱於螺紋,且9月下旬已出現成本鬆動、衝高回落跡象。分品種來看,螺紋鋼9月均價3175.18元/噸,按月上漲2.91%,熱軋板卷9月均價3320.27元/噸,按月上漲1.27%。
製造業PMI情況解析:製造業用鋼需求繼續好轉
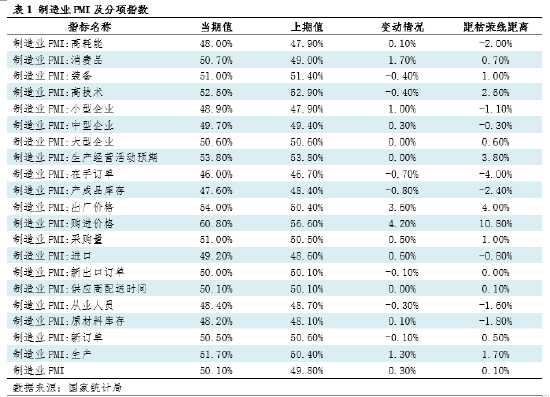
國家統計局服務業調查中心、中國物流與採購聯合會發布數據顯示,2026年9月份,製造業採購經理指數(PMI)為50.1%,比上月增加0.30個百分點,小幅高於50%枯榮線。
從分項指數來看,重要的生產指數本期在51.70%,較上期增加1.30個百分點,對於鋼鐵等上游原料的需求增長加快。9月市場新訂單指數50.50%,較上期減少0.10個百分點,維持正向增長,採購量指數為51.00%,較上期增加0.50個百分點,結合來看,與上月相比,9月製造業企業訂單水平繼續回升。從價格傳導角度來看,購進價格指數繼續增加4.2個百分點至60.80%,出廠價格指數54.00%,較上期增加3.60個百分點,價格傳導暫不順暢。
從企業類型來看,中小型製造業企業PMI指數仍處於50%枯榮線下方,分別為48.90%和49.70%,大型企業9月PMI指數為50.60%,較上期持平。對於鋼鐵市場而言,大型企業多依賴於鋼廠直供,中小型企業從市場採購較多,這也從另一方面解釋了當前市場需求表現持續乏力,但鋼廠整體生產開工未有明顯減少的現狀。
對於10月鋼價的判斷:價格震盪小幅趨強
結合鋼鐵行業以及下游製造業相關的情況,鋼鐵整體需求端繼續好轉,10月鋼廠檢修減產預期繼續增加,排產計劃減少,供需壓力或進一步下降。但焦炭第一輪提降落地,預期10月鋼材成本支撐進一步下降,加之10月本身交易日有限,鋼廠、貿易商出貨積極性階段較高,鋼材價格或波動有限,考慮檢修減產的不斷增加,預期整體市場或在中下旬小幅趨強。