硅啓新鋰

隨着AI手機算力持續升級,終端功耗不斷走高,市場對手機電池的能量密度提出全新訴求。傳統石墨負極已經逼近物理性能天花板,硅碳負極成為破解續航瓶頸的關鍵材料。
如今,硅碳負極已經走出實驗室,加速消費電子市場的落地。榮耀青海湖、小米金沙江、vivo藍海、OPPO冰川等一系列電池方案相繼亮相,標誌着硅碳負極正快速向2000‑3000元價位的中端機型滲透,不再是少數旗艦機型的專屬配置。
動力電池/手機電芯硅碳材料
有何區別?能否通用?
真實情況是,針對不同的客戶需求,材料往往需要進行定製化開發。
手機電池內部工況嚴苛,手機電池倉空間高度受限,整機厚度嚴格管控,對電芯的要求重點在能量密度、電芯膨脹,對成本並不敏感,往往一些最新的電芯技術最先在手機電芯上應用,例如手機電芯普遍使用的是膨脹更低的完美球形樹脂硅碳,疊加電芯端的雙層塗布、激光打孔、新型粘結劑、聚合物電解質等技術,手機電芯的體積能量密度已經達到800Wh/L以上。


而動力電池的重點在一致性、成本、循環穩定性。一輛電動汽車的電芯模組中,通常有幾十甚至數百塊電芯,不同電芯內阻、容量的差異會導致整個電芯模組性能的惡化,這對材料的加工性能要求極高;同時,一輛電動汽車中,電芯往往佔據整車物料成本的一半,硅碳材料的製備成本數倍於當前的石墨負極,這也是硅碳負極目前在動力電池中應用較少的原因。
當然,目前國內的動力電芯廠家都已經開展硅碳負極在車用電池的研究,相信很快就會有搭載硅碳負極的電動汽車與大家見面。
硅氧?
氣相硅碳?
硅負極的商業化研究始於上世紀九十年代,目前有氣相硅碳/硅氧兩大類產品,二者有何區別?
硅氧在2010年後已經有大規模的商業化應用,主要應用於圓柱電池中。氣相硅碳的商業化進展主要是在2022年後。綜合而言,氣相硅碳由於其內部的多孔結構設計、硅晶粒尺度更小,其綜合性能優於硅氧負極,應用的範圍也更寬,可以在手機、無人機、電動汽車、電動工具中應用。隨着近些年氣相硅碳技術的成熟,其成本逐步下降,應用的範圍不斷拓寬。
當前,硅氧作為更早期的技術路線,由於其性能受限,主要使用於一些電動工具中,而氣相硅碳因為更好的性能,已經批量使用在手機、無人機、電動工具。
手機硅碳負極市場
當前現狀?
硅碳負極向中端手機大規模滲透,絕不只是簡單的成本下探,而是要在克容量、膨脹抑制、首次效率、產氣控制、綜合成本之間找到最優平衡點。滲透率提升的背後,是材料企業、電芯廠商、終端品牌三方協同,共同跨越消費電子專屬的一道道量產門檻。
回望產業發展歷程,高端消費電子硅碳負極市場長期由海外材料企業主導。近年來,國內萬噸級硅碳負極產線加速落地,國產硅碳負極材料加快進入頭部電芯廠、手機品牌的驗證序列,鋰電供應鏈自主化持續推進,為國產手機大電池技術迭代築牢材料基礎。
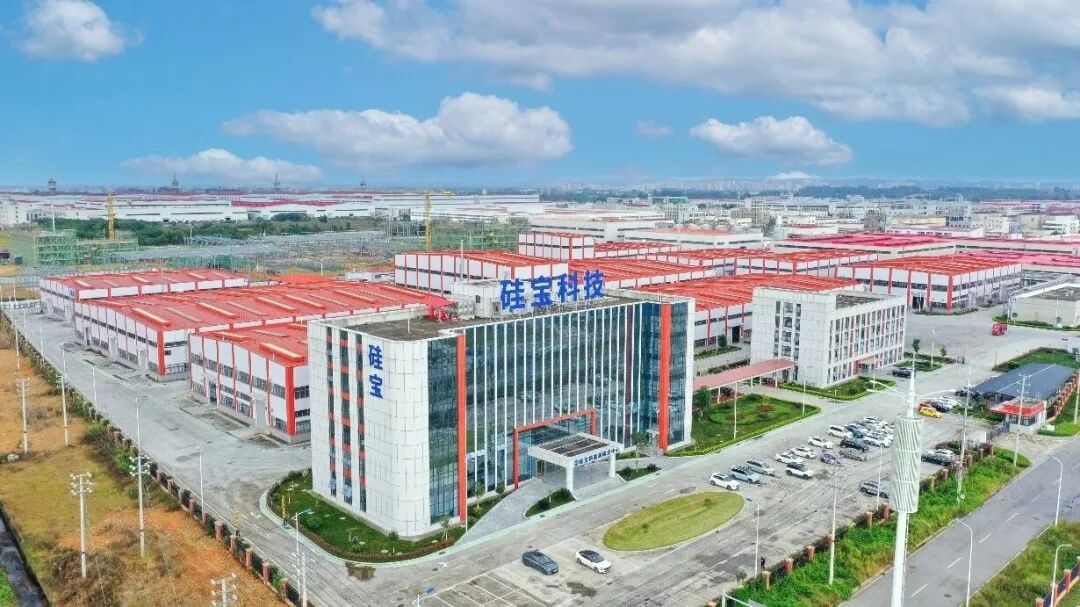
硅寶眉山新能源基地,投資5.6億元、佔地160畝
作為國內佈局硅碳負極較早的新材料企業,硅寶科技自2016年啓動硅碳負極項目,佈局CVD工藝路線,打造多元化硅碳產品矩陣,同步配套開發適配硅碳體系的有機硅粘結劑,形成「硅碳負極+專用粘結劑」協同配套的差異化方案,重點面向高端3C消費電子、無人機、儲能等場景提供配套客戶驗證與商業化落地。
未來,硅寶科技將持續做強技術、做優產品、做大產業,攜手硅碳負極相關產業鏈上下游夥伴,共同推動硅碳負極材料在實際應用場景的規模化落地。