炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源 | 野馬財經
美國為何要為難中國AI算力硬件廠商?
作者 | 賈紫聰
專利戰的烽火燒到了兩家「果鏈巨頭」身上。
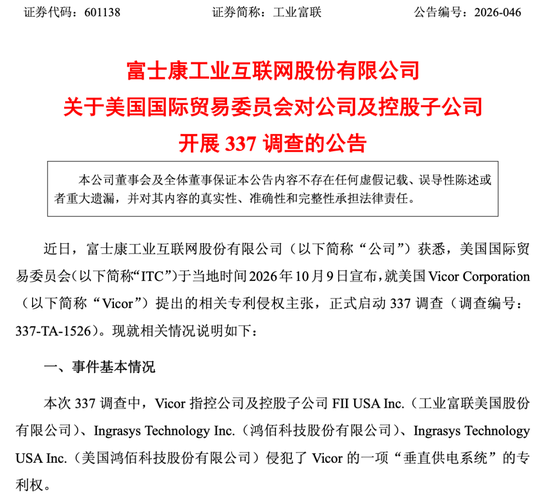
10月9日,美國國際貿易委員會(ITC)應美國電源廠商Vicor(維科)的專利侵權主張,正式啓動337調查,案號337-TA-1526,劍指垂直供電系統及相關計算系統。
圖源:工業富聯
ITC一旦認定侵權成立,可簽發有限排除令或普遍排除令,把涉案產品擋在美國海關之外。被列入名單的,除了中國的兩家「果鏈巨頭」立訊精密(2475.HK)和工業富聯(601138.SH),還有台達電子、英飛凌、芯源系統等約20家企業,並非只打中國公司。
兩家公司火速回應,且都表示涉案產品尚處驗證階段,尚未量產,預計不會對現階段生產經營及當期業績產生重大不利影響。
截至10月12日,工業富聯報收於52.05元/股,跌幅7.17%,總市值1.03萬億元;立訊精密報收於49.5港元/股,跌幅2.08%,總市值3833億港元。

337調查意味着什麼?
立案的時間線很緊湊。10月10日晚,立訊精密先在深交所公告,公司及控股子公司東莞立訊技術被列為被調查方,稱涉案產品主要應用於數據中心領域電源模塊與處理器的集成供電方案,目前處於客戶驗證階段,尚未進入量產狀態,預計不會對公司現階段生產經營及當期經營業績產生重大不利影響。
一天後的10月11日晚,工業富聯在上交所公告,涉案產品尚處於內部驗證評估階段,對公司目前生產經營及業績不造成實質性影響,被訴主體還包括其三家控股子公司,分別是工業富聯美國股份有限公司、鴻佰科技以及美國鴻佰科技。兩家都提醒投資者,調查尚在立案初期,裁決結果存在不確定性。
337這個數字,對中國出海企業並不陌生。它源自美國1930年關稅法第337條,由ITC負責調查進口產品是否侵犯美國知識產權,或存在其他不公平貿易行為。與常規專利訴訟不同,337調查不需要證明損害,程序更快,從立案到終裁通常要走完證據開示、開庭、行政法官初裁、ITC複審、終裁與總統審查,往往耗時一年以上。救濟手段卻更狠,最核心的是排除令,可禁止涉案產品進入美國市場,此外還有制止令與同意令。對一家依賴美國市場的製造企業而言,排除令一旦落地,打擊是直接的。
圖源:罐頭圖庫
本次調查指向的垂直供電(VPD),是AI數據中心供電架構演進的關鍵方向之一。隨着單機櫃功率密度隨GPU迭代快速攀升,傳統側向供電在損耗與空間佔用上逐漸逼近極限,把電源模塊垂直集成於處理器背面,讓電流垂直穿過芯片,成為主流探索路徑。Vicor正是這條技術路線上的老牌專利持有者,此前已多次圍繞數據中心電源相關技術向產業鏈企業發起337調查。有券商研報認為,此次實為Vicor針對全球近20家企業的常規專利收費博弈,並非定向制裁,立訊精密涉案VPD產品尚處送樣期,對當期利潤影響不足1%,公司被訴本身反證其VPD技術已突破北美客戶驗證。
把鏡頭拉遠,VPD之爭本質是AI算力硬件的話語權之爭。隨着單顆GPU供電電流向千安級別靠攏,供電正從低壓直流向高壓直流演進,前端升壓降電流,後端近距供電降電阻。有機構測算,到2030年VPD相關市場規模約81億美元,供電架構已經卷到離芯片最近的那一級。誰在這一級拿到客戶認證和專利話語權,誰就能在下一代AI服務器的物料清單裏佔到位置。
這也就解釋了,為什麼Vicor會選在AI服務器放量最猛的時刻,把一張專利網撒向整條供應鏈。
兩隻「果鏈巨頭」是誰?
要讀懂這場風波,得先看清被盯上的兩家到底什麼來頭。
立訊精密總部位於廣東東莞,由王來春創立。這位創始人早年是富士康生產線上的打工妹,從連接器貿易與製造起步,2004年正式設立立訊精密,2010年登陸深交所。它從消費電子連接器起家,一步步啃下蘋果AirPods的代工訂單,又把觸角伸向iPhone整機組裝、Apple Watch與混合現實頭顯,硬生生從老牌代工廠嘴裏搶下肉喫,王來春也被外界稱為「果鏈女王」,2026年的《胡潤全球富豪榜》上,王來春以910億元的財富排在第232名。

圖源:胡潤全球富豪榜
但立訊精密的野心,從來不止於給蘋果代工。它先後收購緯創在崑山與台中的iPhone組裝工廠,拿下整機代工的關鍵門票,又與奇瑞成立合資公司、收購海外汽車部件資產,切入車身控制、智能座艙與高壓線束,把第二增長曲線押在汽車電子上。通信側,它的光模塊與電源業務隨AI算力需求水漲船高。全球化的產能佈局,越南、墨西哥、印度的工廠,本是它對沖貿易摩擦的底牌,也是它在歷次外部衝擊中屢屢軟着陸的緩衝墊。
另一家工業富聯,是鴻海(富士康)體系在A股的上市平台,2018年上市。與立訊精密的果鏈標籤不同,工業富聯的核心是雲計算與通信設備製造,尤其是AI服務器。在英偉達算力軍備競賽裏,它是液冷AI服務器、雲網絡設備的主力代工方,深度綁定全球AI資本開支的浪潮。代工屬性決定了它的毛利率不算高,但規模與卡位足夠讓它成為這條賽道里繞不開的名字。鄭州、深圳、贛州等地的超級工廠,以及海外越南、墨西哥的產能,構成了它服務全球雲巨頭的物理基礎。
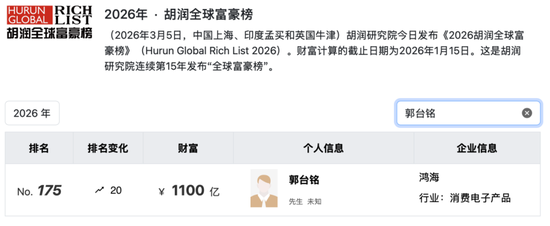
工業富聯的靈魂人物、鴻海創辦人郭台銘是曾數度登頂中國台灣首富的代工之王,他曾經也是王來春的老東家兼早期投資人,王來春曾說過「工廠的一切都是從富士康學的」。福布斯2026全球富豪榜上,郭台銘以153億美元身家,重返中國台灣地區首富席位,全球排名第190位。2026年的《胡潤全球富豪榜》上,郭台銘以1100億元的財富排在第175名。
圖源:胡潤全球富豪榜
這兩家公司同時被Vicor盯上,並非偶然。它們都是中國電子製造出海的標杆,都是美國科技巨頭供應鏈裏的關鍵一環,市場份額與專利話語權的上升,註定會引來摩擦。只不過這一次的火藥味更集中,兩家代表的恰好是中國製造向外走的兩個方向,一個在消費電子的毛細血管,一個在AI算力的主幹道。
風波下兩家公司的成色
把鏡頭拉回經營層面,兩家被訴企業的成色,纔是這場風波的底色。
立訊精密在消費電子見頂的擔憂裏,把汽車電子與數據中心當成了突圍方向。財報顯示,2026年上半年,公司實現營收1745.04億元,按年增長40.16%,歸母淨利潤78.43億元,按年增長18.04%,毛利率11.78%。分業務看,消費電子仍是基本盤,營收1224.76億元,按年增長19.27%;通信與數據中心業務營收166.09億元,按年增長49.66%,毛利率17.29%,是增長最快的一塊;汽車電子營收323.91億元,按年大增274.10%。
圖源:罐頭圖庫
本次涉案的VPD,正是通信與數據中心業務裏電源管理方向的更前沿環節。立訊在半年報裏明確表示,正搶抓AIDC供電架構由12V向48/50/54V機架級方案及800V高壓直流演進升級趨勢帶來的產業機會,已規模化量產出貨的是DC-DC低壓服務器模塊電源,而VPD尚處客戶驗證階段、未量產。換句話說,被訴的這塊業務,還遠沒到貢獻利潤的時候,卻先一步承受了專利戰的火力。
工業富聯的最大看點則是AI服務器。財報顯示,2026年上半年,公司實現營收5578.61億元,按年增長54.63%,歸母淨利潤237.4億元,按年增長95.99%,扣非淨利潤229.84億元,按年增長96.99%,毛利率7.15%,連續四個季度單季淨利潤超百億元。雲計算板塊營收按年增長75.7%,雲服務商AI服務器收入按年增長2.3倍,GPU AI機櫃出貨量按年增長3.2倍,ASIC AI機櫃出貨量按年增長3倍,處於全球AI服務器的龍頭地位。但代工模式的低毛利、客戶的高度集中,也讓工業富聯在AI資本開支一旦放緩時首當其衝。
關於這次調查,工業富聯的半年報只在電源管理一處着墨,稱已涵蓋整機櫃設計、液冷散熱、電源管理等關鍵環節,可為客戶提供一體化算力解決方案,涉案產品同樣停在內部驗證階段。換句話說,這道專利牆目前擋住的,更多是兩家巨頭通向未來高功率供電的增量,而不是當下撐起業績的存量。
值得注意的是,Vicor此次把訴狀同時遞向中美歐多家企業,本身就說明垂直供電已是世界級戰場,專利交鋒只會隨AI算力擴張而愈發密集,今天的兩家龍頭不過是這片海域裏最先迎浪的船。當算力成為新的「石油」,誰握有靠近芯片那一寸的供電專利,誰就握住了下一個十年的議價權。
回看歷史,337並非沒有好結局。2019年ITC應韓華申請對我國光伏電池片發起337調查,最終在2020年6月作出終裁,認定隆基綠能、晶科能源等涉案產品不侵權,終止調查。對兩家巨頭而言,立案只是起點,後面還有證據開示、初裁、複審、終裁和總統審查一長串程序,周期往往以年計。
立訊精密與工業富聯能否把這次337風波化險為夷,取決於它們手裏的專利籌碼,也取決於全球產能的騰挪空間。337調查不是第一道,也不會是最後一道。真正的護身符,從來不是規避,而是握在自己手裏的核心技術專利池。
你怎麼看工業富聯和立訊精密被捲入337調查?歡迎在評論區聊聊。