核心要點
- 華爾街主推什麼?黑石及其他另類投資機構,正在把數據中心資產打包進公募與私募投資產品。
- 行業正在發生哪些變化:黑石旗下 BXDC 是上市房地產投資信託(REIT);布魯克菲爾德旗下數據中心服務商 Csquare 已於 7 月完成 IPO;據報道 Blue Owl 也在考慮推出一隻數據中心上市主體。
- 存在哪些風險:儘管 AI 需求持續增長,但投資者仍面臨項目延期、電力與審批受限、資產集中、再孖展以及流動性風險。
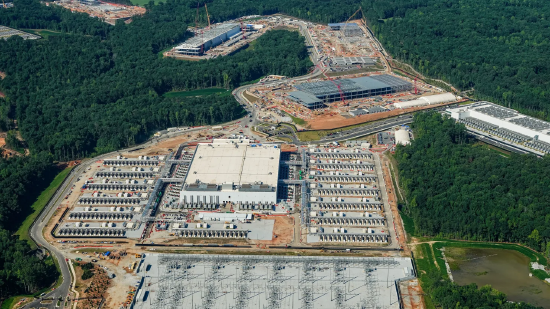 2026 年 7 月 17 日,美國佐治亞州費耶特維爾,佔地 928 英畝的 QTS 費耶特維爾數據中心園區航拍圖。
數據中心已經在美國社會引發巨大分歧。華爾街資金雄厚的投資者押注人工智能將成為未來經濟引擎,熱情高漲;而普通民衆的反對情緒持續升溫。支撐谷歌 Gemini、Meta 的 Muse、Anthropic 的 Claude 以及 OpenAI 的 ChatGPT 的算力基礎設施在美國遍地鋪開,金融機構正向投資者宣傳:AI 基礎設施可作為房地產配置板塊,幫助實現投資組合多元化。
總體來看,這類另類投資基金,承諾讓投資者分享驅動 AI 經濟的實體基礎設施收益,目前主要面向養老金等機構投資者。但這一趨勢也開始有限度地向零售投資者滲透。另類投資巨頭黑石走在前列,今年早些時候設立黑石數字基礎設施信託 BXDC,這是一支在紐交所上市的全新房地產投資信託基金(REIT)。
該信託高管 5 月在 節目《Squawk on the Street》採訪中表示:「我們把這看作一個機會,拿下全部成熟數據中心市場,在公開市場打造一個合適的上市載體。」
美國大量新建數據中心項目都面臨公衆輿論與政策風向變動,部分州甚至出台暫停審批令,紐約、得克薩斯州均在其列。黑石這支 REIT 主要聚焦北弗吉尼亞、達拉斯等成熟市場,這些地區早在 AI 熱潮興起前就已經擁有大規模數據中心集群。
佩爾稱:「這是風險最低的參與方式。」 他還補充,黑石可從規模 3000 億美元的市場中精挑細選數據中心資產提供給投資者。BXDC 在 5 月中旬上市,發行價 20 美元。但自上市以來,該基金股價已下跌約 16%,周四收盤低於 17 美元。 黑石拒絕進一步置評。
EQIX、DLR 這兩家以 REIT 形式上市的數據中心開發商長期表現尚可,但自 BXDC 上市後,它們的股價陷入停滯。
今年 REIT 板塊在利率上行、債券收益率走高環境下的表現,要好於歷史常態。通常房地產板塊在這類環境下波動劇烈,借貸成本抬升,投資者會重新評估收益型資產。但本輪 REIT 板塊的大部分漲幅集中在年初,隨後債市壓力加劇,自 8 月起大量 REIT 資產出現拋售。
佩爾在公司最新財報電話會上稱,賽道機會巨大,未來數年業務潛在市場總規模有望突破 1 萬億美元。
數據中心在美國基建支出中的佔比越來越高。事實上,在美國多數行業基建支出下滑之際,數據中心相關建設開支逆勢增長。
並非只有黑石一家另類投資機構把數據中心包裝成投資標的。Blue Owl 已經為合格投資者運營一支私募數字基礎設施基金;公司正在考慮推出估值最高可達 65 億美元的上市 REIT,將多座數據中心資產併入這隻新基金。該公司稱,在全球 32 個市場持有超過 130 座數據中心,資產規模超 180 億美元。對比來看,黑石 BXDC 至今尚未進行任何資本投放。
Blue Owl 拒絕向 置評。但其聯合 CEO 馬克・利普舒爾茨近期在領英發文看好該賽道,稱數據中心是數十年來最優質的長期投資機會之一,風險收益特徵具備吸引力。「這類項目業績穩定,信用風險更低。合同條款自帶保護機制,即便租戶提前退租,也能保障我們足額收回收益。」 利普舒爾茨表示。
布魯克菲爾德資產管理 BAM 雖不是 REIT,但旗下數據中心服務商 Csquare(CSQR)作為獨立主體登陸紐交所,7 月完成 IPO。該股上市至今跌幅接近 16%。
但這項投資邏輯正遭遇黑石發行基金時未曾遇到的強勁逆風:政治層面的反對聲快速壯大。蓋洛普民調顯示,大量美國人反對在自家周邊建設數據中心,且這種反對呈現跨黨派特徵;今年秋季民調顯示,無論屬於哪個政黨,大約三分之二民衆持反對態度。
紐約州出台數據中心禁令,得州緊隨其後。僅一年前,州長格雷格・阿博特還將得州稱作 AI 「中心」,8 月卻下令州環境委員會暫停數據中心審批,同時要求開展電網接入審計。對投資者而言,風險不只是項目能否建成;地方與州級政治阻力,還可能放緩甚至推翻那些已經計入基金收益假設的項目。
9 月下旬,甲骨文股價下跌 4%。甲骨文針對新墨西哥州木星項目(Blue Owl 主導的 Stargate 大型 AI 基建項目的一部分)發出不可抗力通知。甲骨文稱,若項目無法在 2028 年如期投產,受監管障礙與本地抗議影響,它希望推遲支付相關款項,但表示項目整體仍按計劃推進。
全球範圍內,持有或資助數據中心項目的投資者同樣面臨阻礙。一家由英偉達與黑石投資的澳大利亞數據中心企業,因投資者認購意願不足,IPO 折戟。
同時,宏觀經濟波動也開始傳導至 AI 資本開支。周四有消息稱 OpenAI 營收預期大幅不及此前預測,一衆 AI 相關標的承壓。
葛底斯堡學院金融學教授薩布爾・莫拉表示,雲計算、AI、數字服務與數據存儲需求持續增長,數據中心具備長期投資價值。 「優質資產可通過與大型科技企業簽訂長期租約,產生相對穩定租金收入。」 莫拉說,潛在收益包括持續租金現金流、分享數字經濟結構性增長,以及實現傳統地產之外的資產多元化配置。
但他同時指出,該行業資本高度密集,高度依賴穩定電力、冷卻系統與網絡接入。AI 熱潮容易讓部分投資者忽視風險。 「核心風險包括 AI 狂熱催生的估值泡沫、高昂開發運維成本、租戶集中在少數頭部科技企業,以及電力供給約束。」
其他潛在隱患還有技術迭代淘汰、再孖展風險、工期延誤以及持續資本開支需求。
市場與政治之外的數據中心風險
保險經紀與風險諮詢機構 IMA 的數字風險業務負責人帕特里克・達茨與數據中心業務聯席負責人蕾切爾・尼克松表示,數據中心投資存在多重變量。 「非市場風險層面,還有自然災害這類不可控的不可抗力。」 達茨說,這也是過去數據中心集中選址弗吉尼亞 「數據中心走廊」 的原因,當地災害少。但如今項目遍地開花,資產暴露在更多風險之下。
「資產隨時可能被迫停機,這正是保險發揮作用的地方。」 尼克松稱:「一旦可用率下滑,達不到合同承諾的在線時長,就會引發後續糾紛。風險點很多。」
不過二人整體依舊看好數據中心賽道。 「我們非常看好這個領域。」 達茨補充,面向投資者發售的數據中心資產通常經過嚴格盡調,配套 30 至 50 億美元保額的保險。 「項目設計經過周密考量,不是倉促建成;承保保險公司也不會冒進,會採取保守風控。」
Kalshi 預測市場交易者認為,儘管風險重重,美國 AI 數據中心建設浪潮仍將延續:2027 年前,規劃中或已投運的數據中心超過 5100 座的概率為 75%(當前約 4700 座),兩周前該概率僅 60%。
零售投資者參與度目前仍然有限。即便是像普通股票一樣交易的黑石 REIT(BXDC),市場數據顯示其持倉主體仍是機構資金。
但面向散戶開放更多私募產品的趨勢或將加速。美國證監會主席上周提出規則修訂,擴大散戶參與私募市場的渠道,把以往機構與高淨值人群專屬的基金管理模式,向更廣泛投資者開放。
專家提醒,正如甲骨文事件所警示,投資者對待這類新資產類別務必謹慎,尤其這類資產傳統上以機構買家為主。
首先一大難題就是流動性。如果你指望數據中心投資像 ATM 一樣隨時取錢,大概率會失望。
財富科技平台 InvestCloud 旗下 Altic 私募市場業務總裁安德魯・塔弗表示:「這類投資底層架構原本是為少量機構大額出資設計,並非面向數百萬散戶小額投資。」
塔弗將其形容為 「郵政局模式」:這套體系適配慢速、人工處理的交易,並不支持散戶持續高頻交易。在投資非交易所公開標的(如非每日可贖回的 REIT/REIT 基金)前,投資者要充分理解贖回窗口、流動性限制與底層資產運作邏輯;持有基金份額不等於可以立刻取回現金。2026 年私募信貸基金經理與份額持有人之間的贖回風波已經證明,即便是專業投資者,也會被這類流動性限制所困 —— 不少私募信貸基金同時管理數據中心資產,當年投資者因擔憂行業危機集中贖回。
總體而言,數據中心基金適合作為投資組合裏小比例的長期配置。獵鷹財富顧問 CEO 傑克・法爾孔稱,投資數據中心及同類產品不可衝動決策。
但他認為上市 REIT 產品對不少個人投資者是合適標的:「因為具備流動性,相比私募產品我沒有那麼排斥。」 他補充道:「個人投資者在投另類基金前,理解程度要翻三倍…… 投資者需要審視整體組合,自問這筆投資是否是達成資金目標所必需。」
他說,如果無法判斷,應當多做研究或找持受託責任的理財顧問提供指導。