FX168財經報社(北美)訊 周五(10月9日),美股三大指數集體收漲,科技板塊回升、軟件股領升,為經歷高油價、高美債收益率和AI相關股票拋售的一周畫上上漲句號。美國總統特朗普表示,俄羅斯總統普京已同意向美國及全球市場供應柴油,消息公布後,美股觸及日內高位。
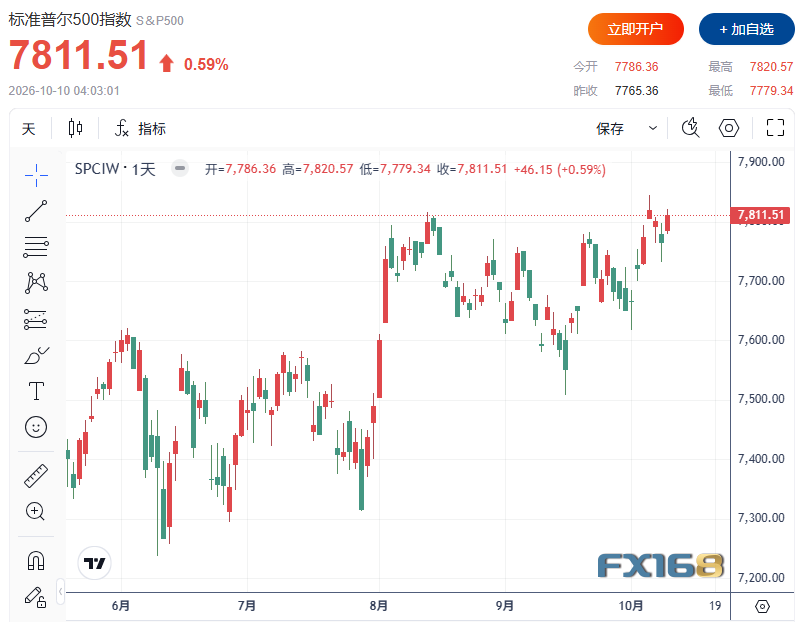
截至收盤,道瓊斯工業平均指數上漲423.31點,漲幅0.83%,報51654.95點;標普500指數上漲0.59%,報7811.54點;納斯達克綜合指數上漲0.64%,報27366.17點。本周,標普500指數累計上漲約1.2%,道指上漲約0.9%,納指上漲約0.6%。
(圖源:FX168)
特朗普柴油供應表態助攻,能源壓力仍未解除
特朗普周五表示,俄羅斯已同意向美國和全球市場供應柴油,以緩解燃料價格壓力。根據其公布的安排,俄羅斯將立即供應超過30萬噸柴油,後續還將增加供應。相關消息改善了投資者對能源供應的預期,推動美股進一步走高。
不過,原油市場並未出現明顯降溫。WTI原油期貨周五結算價接近每桶92美元,布倫特原油期貨仍高於104美元,兩者均小幅收漲。特朗普公布柴油供應消息後,油價在結算後的交易中略有回落。
特朗普本周還表示,美國不會在11月初中期選舉前攻擊伊朗,緩和了市場對短期衝突升級的擔憂。但中東戰爭對能源運輸和供應的影響仍在,高油價與本周一度升至24年高位的長期美債收益率,繼續構成股票市場的重要壓力。
軟件股領升,醫療保健板塊同步走強
科技板塊成為周五反彈的重要推動力,其中軟件和網絡安全股票表現突出。Palo Alto Networks上漲約5%,CrowdStrike上漲約4%,Palantir上漲約5%;微軟上漲約2%,亞馬遜上漲約3%,共同支撐大盤迴升。
SpaceX在宣佈收購全國性頻譜組合的交易後上漲約1%。相比之下,AT&T、Verizon和T-Mobile股價走低,投資者擔心相關交易將加劇通信市場競爭。
科技之外,醫療保健板塊同樣表現搶眼。默沙東和吉利德科學均上升逾過2%。與美國國立衛生研究院(NIH)癌症疫苗研究工作有關的消息,也提振了疫苗研發預期,推動Moderna等相關股票走高。
OpenAI營收口徑爭議餘波未消,AI反彈仍面臨考驗
周五的上漲發生在AI相關股票前一日遭遇明顯拋售之後。OpenAI此前向投資者披露,截至9月底的年化營收約為500億美元,低於上月廣泛流傳的680億美元。一名知情人士解釋,680億美元的數字還包含合作伙伴的總收入。
兩項數字涉及不同統計口徑,不能直接等同於OpenAI實際營收下降180億美元,但這一差異仍促使投資者重新評估AI公司的收入增長預期、資本投入和孖展需求。納指周四下跌超過1%,創8月中旬以來最大單日跌幅,也是該指數在本周早些時候創下紀錄高位後連續第二日下跌。
Vital Knowledge分析師亞當·克里薩富利認為,此前的拋售反映了極端持倉失衡,而相關調整可能尚未完成,因此整個AI相關科技股板塊未必會迅速出現強勁的V形反彈。
在他看來,市場關注的核心已超出年化營收採用總額還是淨額口徑,還包括獨立前沿模型公司的商業吸引力,以及投資者是否願意繼續承接大規模AI相關債務與股權孖展。周五科技股回升,尚不足以消除這些疑慮。
三大指數周線齊漲,財報季將檢驗盈利支撐
儘管本周長端美債收益率衝高、油價波動加劇,三大指數最終仍錄得周度上漲,顯示企業盈利預期繼續為美股提供支撐。
下周,財報季將進一步展開。富國銀行、花旗集團、強生和聯合健康等公司計劃於周二公布業績。銀行的信貸質量、孖展成本以及企業對後續增長的判斷,將成為投資者評估經濟韌性與盈利前景的重要依據。
Founder ETFs投資組合經理邁克爾·莫納漢認為,企業有望實現較強增長,因此他對美股年底前的表現持建設性看法。不過,中東衝突及其對油價的影響,仍可能限制市場上漲空間。
他表示,戰爭是阻礙市場充分反映近期盈利潛力的重要因素之一,而一場更激烈、軍事行動更多、範圍進一步擴大的衝突,尚未被市場充分計入價格。對投資者而言,財報能否兌現增長預期,以及能源供應改善能否真正緩解成本壓力,將共同決定本輪反彈能否延續。