反攻來了!10月9日,A股日內行情大逆轉,早盤滬指一度失守3800點,創指跌逾3%創年內新低,午後三大指數攜手拉升,最終集體收紅。全市場成交1.92萬億元,連續兩日放量。
券商久違抗旗,率先護盤,券商ETF華寶(512000)標的指數急速衝高2.46%!金融科技迅速接棒、高彈出擊,金融科技ETF華寶(159851)標的指數放量升逾4%。
AI賽道「軟硬」分化。AI應用端午後大爆發,軟件開發ETF華寶(159036)標的指數勁漲3.97%,兼顧光模塊龍頭+AI應用的創業板人工智能ETF華寶(159363)深V反彈,振幅達6.27%。低位港股AI同步逆襲,小米集團-W領升9.72%,港股互聯網ETF華寶(513770)標的指數大漲3.67%。
AI硬件側午前步入深水區,午後奮力自救,科創芯片指數下探5.34%後拉起,跟蹤該指數的科創芯片ETF華寶(589190)頑強收平。港股硬科技同步回彈,港股通信息技術ETF華寶(159131)標的指數收漲2.11%。
地緣緩和+加息預期降溫,黃金股異動,西部黃金漲停,有色金屬板塊大受提振,攬盡有色金屬行業龍頭的有色ETF華寶(159876)標的指數上探2.85%,收漲2.54%。
節後兩個交易日,A股先後經歷深度調整和放量止跌,後市怎麼看?華鑫證券認為,A股或震盪修復,關注成交量和三季報,把握震盪行情中的結構機會,延續科技+紅利啞鈴策略,兼顧政策受益方向。行業關注:1)科技修復(AI算力、AI應用、AI電力、創新藥、機器人、商業航天等);2)紅利防禦(銀行、煤炭、交運、公用事業等);3)政策利好(電網設備、建材等)。
【ETF全知道熱點收評】下面重點聊聊金融科技、有色、港股互聯網等幾個主題板塊的交易和基本面情況。
一、深蹲起跳!下探近兩年新低後,金融科技ETF(159851)標的指數逆襲升逾4%!大智慧、格爾軟件漲停
金融科技板塊逆轉拉升,板塊內大面積飄紅,互聯網金融、AI金融等細分方向均走強。金融科技ETF華寶(159851)場內熱度飆升明顯,標的指數早盤一度下探近2年新低,午後翻紅走高,收盤升逾4%。
其中,大智慧、格爾軟件漲停,天陽科技升逾12%,數字認證、艾融軟件升逾8%,財富趨勢、中科江南、稅友股份、科藍軟件、贏時勝等8股升逾5%。
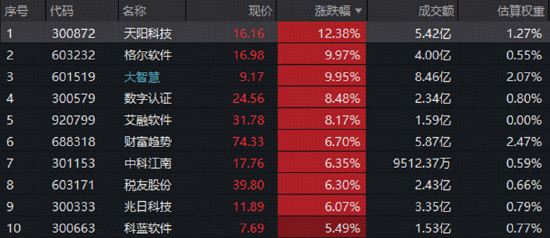
結合近期市場動態與資金行為,金融科技板塊正迎來多重積極因素的密集催化,當前時點值得以結構性視角重新評估其配置價值。具體來看,板塊內正形成「利好催化—AI賦能—超跌修復」的三維共振格局:
其一,券商利好密集釋放,金融科技方向同步走強。國際評級機構上調頭部券商評級,註銷式回購常態化,科創政策落地,券商估值與業務預期改善。金融科技作為券商IT與互聯網券商核心載體,前期調整充分,午後集中爆發,大智慧漲停,同花順、東方財富等跟漲,資金關注度升溫。
其二,「AI+金融」商業化預期升溫,有望成為下一階段催化劑。近期國內首部AI長劇的成功落地,標誌着AI應用正從技術驗證邁入規模化商業落地階段。金融科技作為AI賦能最直接、數據基礎最紮實的應用場景之一,在智能投研、風控建模、自動化運維等領域的滲透率提升空間廣闊,有望在AI應用擴散浪潮中獲取超額彈性。
其三,超跌後的估值修復動能正在積聚。 截至2026年10月9日,金融科技指數年內下跌超31%,調整時間與空間均較為充分,當前估值已回落明顯。伴隨市場整體的輪動,資金對低估值、高貝塔板塊的關注度有所回升,超跌反彈的勢能或已進入累積階段,一旦情緒反轉,金融科技板塊向上彈性值得重點關注。
佈局工具上,金融科技ETF華寶(159851)及其聯接基金(A類013477、C類013478),指數重倉計算機+非銀金融,覆蓋互聯網券商、金融IT、跨境支付、AI應用等熱門主題,兼具金融周期+科技成長屬性。
二、地緣緩和+加息預期降溫,現貨黃金站上4200美元!西部黃金漲停,有色ETF華寶(159876)跟蹤指數最高上探2.85%
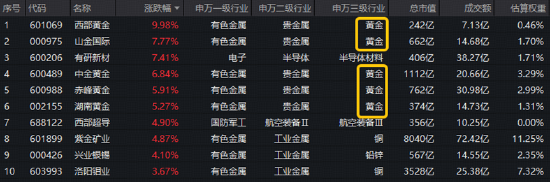
有色金屬板塊午後異動拉升,一度領升市場,攬盡有色金屬行業龍頭的有色ETF華寶(159876)跟蹤指數最高上探2.85%,收漲2.54%,強勢收復5日均線。伴隨火熱行情,資金關注度顯著提升。ETF全天成交額9866萬元,按月放量43%,交投火熱!
成份股方面,黃金龍頭顯著領升,西部黃金漲停,山金國際升逾7%,中金黃金、赤峰黃金等個股大幅跟漲。此外,有研新材升逾7%,西部超導、紫金礦業漲逾4%。
圖:有色ETF華寶(159876)成份股漲幅TOP10
多重壓力緩釋,現貨黃金盤中站上4200美元/盎司關鍵關口:
1、地緣緩和:特朗普10月8日表態,美國不會在11月國會中期選舉之前對伊朗發動襲擊。此前因中東緊張局勢而被推高的「油價-通脹」擔憂隨之緩釋,貴金屬頭頂的緊縮預期壓力顯著減輕。
2、美元走軟:美元此前的漲勢暫時停歇,基準10年期美國國債收益率連續第二個交易日下滑,這為以美元計價的黃金提供了更大的空間。
3、加息預期降溫:聯儲局公布的9月會議紀要顯示,年底前加息共識很強,10月卻不急。聯儲局理事沃勒溫和表態,仍有必要加息壓制通脹,但不必在連續政策會議中進行。國盛證券認為,聯儲局10月大概率暫停加息*。
Sprott研究與投資策略總監Kenny Zhu指出,儘管債券收益率大幅走高,黃金仍守住區間並持續吸引資金流入,這說明當前價位存在配置需求。黃金反彈表現,短期看是美伊會談利好和美元走軟送來的及時雨,中長期看則是全球央行增持黃金和去美元化浪潮共同託舉的結構性行情。黃金作為美元信用替代品的敘事,正在被越來越多的數據和事實所驗證,看好黃金後市表現。*
【算力時代,有色築基】
有色ETF華寶(159876)及其聯接基金(A類:017140、C類:017141)全面覆蓋銅/鋁/稀土/黃金/鋰/鎢/鉬/錫等行業龍頭,權重股囊括紫金礦業、洛陽鉬業、北方稀土、中國鋁業等。2026年中報業績顯示,60只成份股全部實現盈利,近半數成份股歸母淨利按年增速超1倍,強基本面提供堅實支撐。並且成份股數量顯著多於同類有色指數(30-50只),能夠更好覆蓋半導體&新材料方向,對於同時看好科技+有色的投資者,該ETF是一鍵佈局有色行業、把握板塊貝塔行情的高效工具。
三、低位港股AI率先企穩,港股互聯網ETF華寶(513770)標的指數大漲3.6%,小米集團-W漲近10%
港股逆轉大漲,恒生科技指數收漲3%,互聯網龍頭集體走強,小米集團-W領升9.72%,騰訊控股、美團-W、網易升逾3%,阿里巴巴-W升逾2%,港股互聯網ETF華寶(513770)放量上漲,標的指數大漲3.67%。
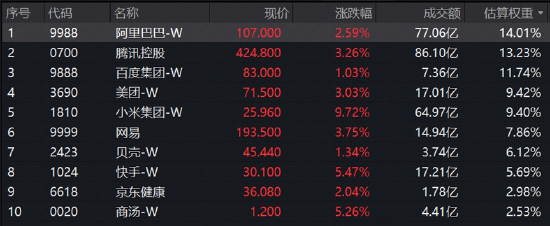
多家互聯網龍頭基本面釋放積極信號,小米官方最新宣佈,澎程系列上市首月,鎖單超70000台,直接拉動小米汽車9月整體交付量首次突破4萬台。銀河證券指出,小米汽車二季度銷量逆勢增長,虧損按月縮窄,增程新品澎程N70/N90潛力十足,有望推動公司汽車業務繼續向好。疊加AI模型表現亮眼,機器人能力進步明顯,有望帶來成長新動能。*
此外,阿里巴巴給出最新季度業績指引,阿里雲繼續加速增長,電商主業利潤端超過預期。中金公司預計,阿里2027財年第二季度雲計算收入按年增長53%,且2028財年雲收入仍將維持按年增長50%以上;預計本季度雲業務EBITA利潤率達13.3%,高於市場預期。*
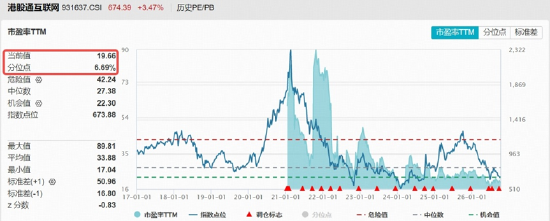
受海外流動性擾動,近期港股互聯網板塊明顯回調,截至10月8日,中證港股通互聯網指數市盈率PE(TTM)僅19.66倍,位於近10年6.69%分位點,中長期配置性價比凸顯。隨着AI的持續發展與商業化加速推進,港股互聯網板塊有望在盈利和估值修復的共同作用下迎來戰略性投資機遇。
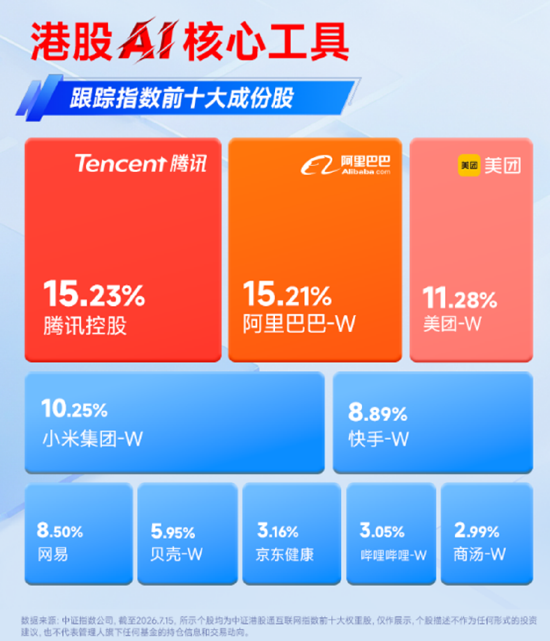
港股互聯網ETF華寶(513770)被動跟蹤中證港股通互聯網指數,重倉互聯網龍頭,前兩大持倉騰訊控股、阿里巴巴-W合計權重超30%,前十大成份股合計佔比超80%,龍頭優勢顯著,支持日內T+0交易,流動性佳。場外投資者可關注聯接基金(A類017125、C類017126)。
【數據來源】中證指數公司、滬深港交易所、iFind等。
【機構觀點】華鑫證券20261007《10月十大金股:十月策略和十大金股》。二:Sprott 9月8日發布的《財政公信力削弱,金銀價格大漲》;國盛證券9月17日發布的《獨立性的測試—聯儲局重啓加息的信號與前景》。三:銀河證券260825《小米集團-W (1810.HK):汽車業務虧損縮窄,AI領域佈局深化》;中金公司261009《維持阿里巴巴-W(09988)「跑贏行業」評級,預計第二財季非通用會計準則歸母淨利潤超預期》。
【基金費率】ETF基金不收取銷售服務費。投資者在申購或贖回基金份額時,申購贖回代理券商可按照不超過0.5%的標準收取佣金,其中包含證券交易所、登記機構等收取的相關費用。基金費率詳見各基金法律文件。
【特別提示】根據基金管理人的評估,創業板人工智能ETF華寶、科創芯片ETF華寶、港股類ETF及其聯接基金的風險等級均為R4-中高風險,適宜積極型(C4)及以上投資者,文中其餘提及的基金的風險等級均為R3-中風險,適宜平衡型(C3)及以上的投資者,適當性匹配意見請以銷售機構為準。
【風險提示】金融科技ETF華寶被動跟蹤中證金融科技主題指數,該指數基日為2014.6.30,發布日期為2017.6.22,中證金融科技主題指數2021-2025年年度歷史收益分別為:7.16%、-21.40%、10.03%、31.54%、18.04%,同期指數年化波動率為24.92%、29.41%、27.07%、53.47%、34.54%。港股互聯網ETF華寶及其聯接基金被動跟蹤中證港股通互聯網指數,該指數基日為2016.12.30,發布於2021.1.11,中證港股通互聯網指數近5個完整年度的升跌幅分別為:2025年,27.02%;2024年,23.04%;2023年,-24.74%;2022年,-23.01%;2021年,-36.61%; ;近5個完整年度的波動率分別為:2025年,33.60%;2024年,43.49%;2023年,32.09%;2022年,49.01%;2021年,38.72%。指數成份股構成根據該指數編制規則適時調整,其回測歷史業績不預示指數未來表現。文中提及個股僅為指數成份股客觀展示列舉,不作為任何個股推薦,不代表基金管理人和基金投資方向。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,本公司亦不對因使用本文內容所引發的直接或間接損失負任何責任。投資人應當認真閱讀《基金合同》、《招募說明書》、《基金產品資料概要》等基金法律文件,了解基金的風險收益特徵,選擇與自身風險承受能力相適應的產品。基金的過往業績並不預示其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證。銷售機構(包括基金管理人直銷機構和其他銷售機構)根據相關法律法規對以上基金進行風險評價,投資者應及時關注基金管理人出具的適當性意見,各銷售機構關於適當性的意見不必然一致,且基金銷售機構所出具的基金產品風險等級評價結果不得低於基金管理人作出的風險等級評價結果。基金合同中關於基金風險收益特徵與基金風險等級因考慮因素不同而存在差異。投資者應了解基金的風險收益情況,結合自身投資目的、期限、投資經驗及風險承受能力謹慎選擇基金產品並自行承擔風險。中國證監會對以上基金的註冊,並不表明其對以上基金的投資價值、市場前景和收益做出實質性判斷或保證。基金投資須謹慎。