智通財經APP獲悉,中信建投發布研報稱,在我國,園區兼具經濟增長載體與碳排放管控場景的雙重戰略地位,在中央經濟工作會議及多部門配套政策的指引下,零碳園區建設成為我國的系統性工程。根據該行測算,僅國家級零碳園區的零碳改造投入在千億級。可持續金融工具層面,綠色信貸、ESG債券、綠色租賃等已具規模,與園區資本開支大、回收期長、部分資產現金流穩定的項目特徵高度適配。鄂爾多斯蒙蘇、鹽城大豐港等案例已驗證「低成本可溯源綠電+產業集聚」的商業閉環,零碳園區有望成為綠色金融與產業投資共振的下一個主線。
中信建投主要觀點如下:
1 零碳園區是可持續金融下一個發力重點
零碳園區能夠成為可持續金融領域的全新核心發力方向,根本原因在於以工業園區為主的各類園區在國民經濟發展與碳排放管控中的雙重戰略地位,以及國內綠色低碳政策從單一化改造向系統化零碳建設的迭代升級。一方面,園區通過產業集聚、基礎設施整合、要素資源優化配置,成為支撐我國新型工業化建設、產業結構升級和對外開放佈局的核心空間載體,是國內經濟增長的重要支柱;另一方面,園區內工業生產與集中供能場景高度集中,是我國工業領域實現「雙碳」目標的核心管控場景與核心抓手。在此背景下,國內園區綠色低碳發展政策,已從節能改造、資源循環利用、綠色工廠建設等單點提質升級模式,轉變為以園區為整體單元,統籌能源結構、產業體系、基礎設施、碳資產管理的系統化建設模式。
2025年12月,隨着首批國家級零碳園區建設名單落地,頂層制度要求正全面轉化為實體工程與落地項目。這一轉型不僅重構了園區能源供給模式與產業組織形態,更拓寬了可持續金融的服務邊界,將傳統單一節能環保項目服務,升級為涵蓋綠電利用、儲能配套、能效提升、資源循環、數字化碳管理的園區綜合項目服務體系,為金融機構開拓了全新業務場景與投資賽道。
1.1 園區在我國具備重要戰略地位
園區兼具經濟增長載體與綠色轉型單元的雙重屬性。從經濟維度看,園區通過集聚市場主體、整合配套設施、優化資源配置,承接製造業投資、推動產業分工協作,培育產業鏈協同優勢與規模經濟效應;從低碳維度看,高度集聚的工業生產活動、集中供能體系及公共配套設施,使其成為國內能源消費與碳排放的主要承載區域。基於此,以工業園區為主的各類園區既是我國推進新型工業化、產業升級、擴大對外開放的核心平台,也是工業領域低碳轉型、壓降碳排放的核心落地場景。
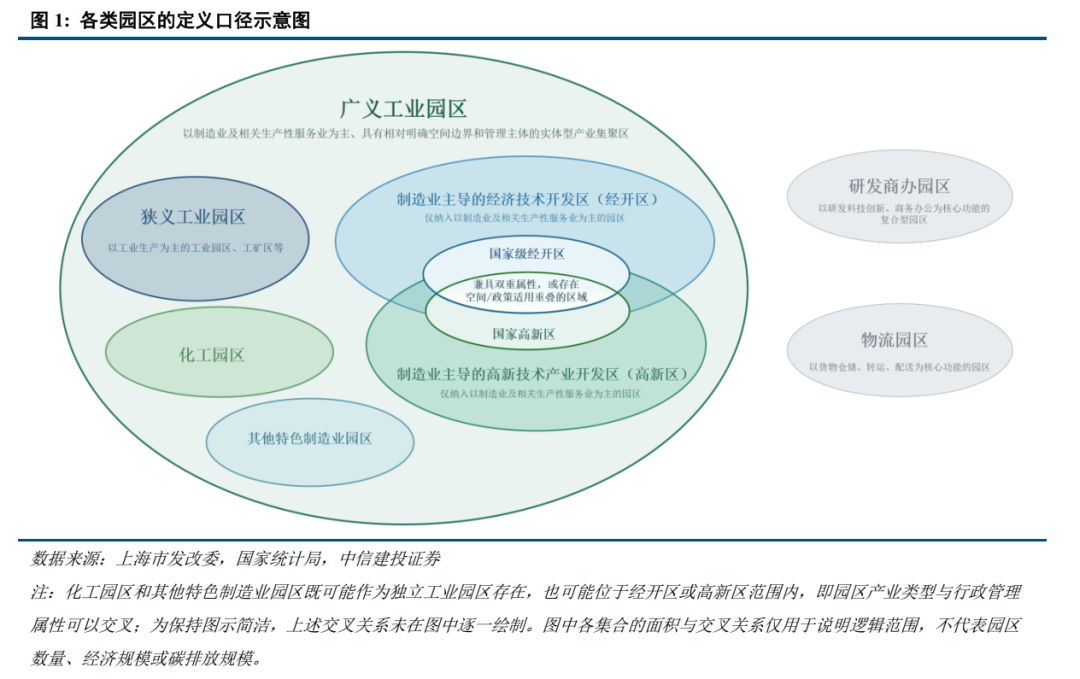
1.1.1 園區在我國經濟總量中佔較大比例
各類園區是我國承接製造業投資、組織產業分工協作與推動對外開放的核心空間載體。通過對土地、標準廠房、能源供應、物流配套、污染治理及公共服務等資源進行統一規劃與集約化配置,園區能夠引導產業鏈上下游企業在地理空間上形成集聚,有效降低企業間的協作成本與公共服務供給的邊際成本,充分發揮規模經濟與產業集群效應。2017年2月6日,國務院辦公廳印發的《關於促進開發區改革和創新發展的若干意見》明確指出,作為工業園區重要組成部分的各類開發區,在促進體制改革、改善投資環境、引導產業集聚、發展開放型經濟等方面發揮了不可替代的作用,是推動我國工業化、城鎮化進程與擴大對外開放的重要平台。
國家級經濟技術開發區與國家高新技術產業開發區是工業園區中產業能級較高、國家政策重點傾斜且相應部委重點關注的典型平台。將國家級經開區和國家高新區作為典型樣本,可以說明園區對工業經濟、創新活動和綠色轉型的承載作用。
從工業承載能力看,國家級經開區在全國第二產業中佔據較高比重。商務部數據顯示,2024年全國232家國家級經開區實現第二產業增加值9.8萬億元;國家統計局公布的同期全國第二產業增加值為49.21萬億元,據此測算,國家級經開區第二產業增加值約佔全國第二產業增加值的19.9%。該指標表明,國家級經開區集聚了較大規模的工業及相關生產活動,是觀察製造業綠色轉型、園區基礎設施改造和產業鏈低碳升級的重要空間單元。
從先進製造和創新資源集聚看,國家經開區與高新區對全國工業增長具有顯著支撐作用。工業和信息化部公布的數據顯示,2025年國家高新區實現園區生產總值20.4萬億元,佔全國國內生產總值的14.6%,實現稅收收入約2.1萬億元;其工業增加值突破10萬億元,佔全國工業增加值的24.1%。根據商務部公布的數據測算,2024年國家級經開區GDP約佔全國GDP的12.5%,同樣在全國經濟中佔據較大比重。
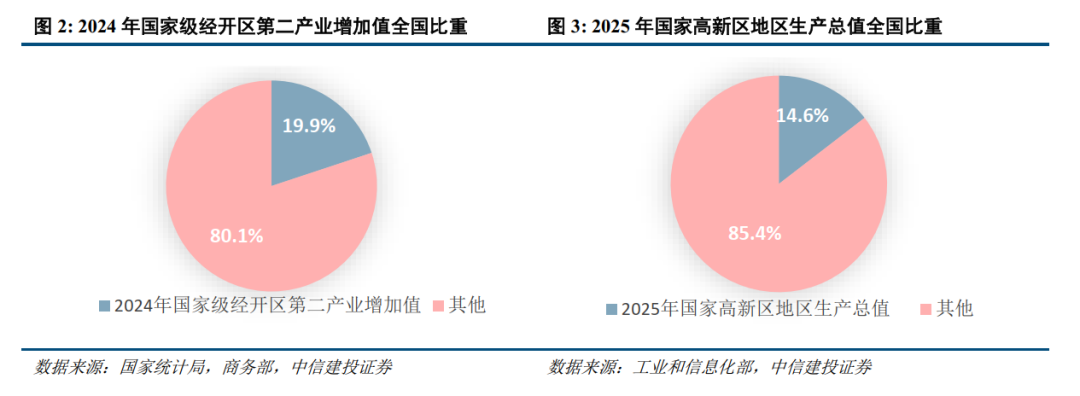
綜合工業產出集中度、園區體系整體規模及高能級園區的可比統計數據,可以判斷園區在我國工業經濟和區域經濟發展中佔較高比重。國家級經開區和國家高新區在全國工業增加值中的較高佔比,已充分表明製造業及相關經濟活動在園區空間內具有高度集聚特徵。園區因而是推動工業增長、技術創新、產業鏈協同與綠色低碳轉型的重要空間組織形式。
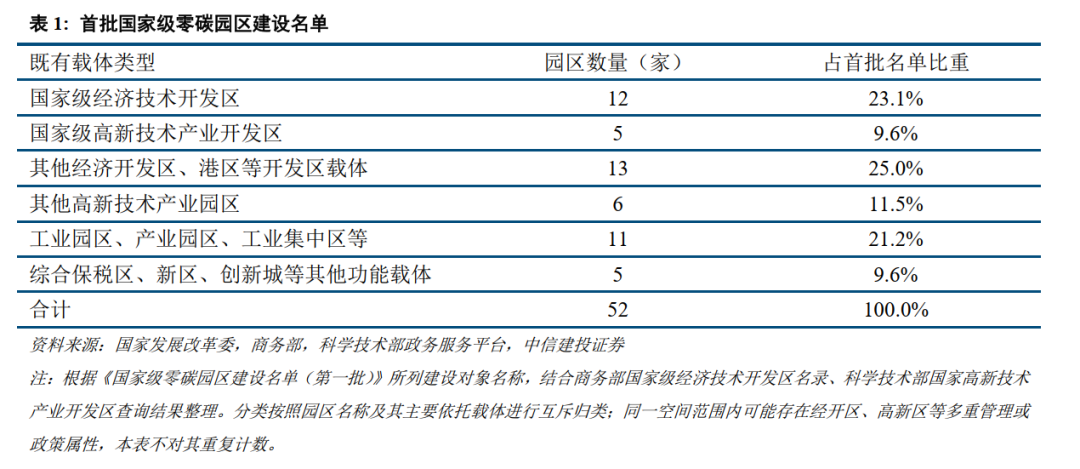
首批國家級零碳園區建設對象有超三成落在國家級經濟技術開發區、國家高新技術產業開發區中。經逐一比對首批國家級零碳園區建設名單、商務部國家級經濟技術開發區名錄和國家高新技術產業開發區官方查詢結果,52個國家級零碳園區建設對象中,有12個位於國家級經開區內、5個位於國家高新區內,合計17個,佔32.7%。其餘35個則依託其他經濟開發區或臨港經濟區、其他高新技術產業開發區、工業園區、產業園區以及保稅區、新區、科創城等特殊功能載體建設。
其餘類型園區同樣具有較高的經濟和工業活動集聚度。福建省商務廳發布的2024年度考覈結果顯示,全省開發區實現地區生產總值24854.73億元,佔全省地區生產總值的43.0%;規模以上工業企業營業收入41879.32億元,佔全省的70.6%;稅收收入1951.55億元,佔全省的41.8%。遼寧省商務廳的省級答覆數據顯示,2024年全省106家省級以上經濟開發區實現的地區生產總值、一般公共財政收入、實際利用外資和進出口額,分別佔全省總量的36.0%、40.9%、49.8%和61.6%,其中包括92家經濟開發區和14家高新技術產業開發區。雲南省人大常委會調研顯示,2024年全省89個開發區以不足1%的國土面積,貢獻了全省20%的地區生產總值、40%的工業投資和近80%的規模以上工業總產值,類型包括產業園區、經濟技術開發區、高新技術產業開發區、綜合保稅區及邊(跨)境合作區等。上述省級證據表明,除國家級經開區和國家高新區外,其他開發區和產業園區同樣承載了高度集聚的工業生產、投資和開放活動。
1.1.2 園區在我國碳排放總量中佔比同樣較高
工業園區是我國能源消費與二氧化碳排放高度集聚的空間載體,是工業領域降碳治理的核心場景。園區空間範圍內集聚了鋼鐵、化工、建材、有色金屬、裝備製造等大量工業生產企業,同時配套佈局集中供熱、供電、污水處理、倉儲物流等公共基礎設施;工業企業的生產過程排放與公共基礎設施的運行排放相互疊加,使得園區成為工業碳排放的集中承載地,也決定了其在工業低碳轉型進程中的關鍵治理地位。
工業園區碳排放約佔全國碳排放總量的三成。根據清華大學《中國工業園區綠色低碳發展報告(2023)》的測算,國家級和省級園區共有2543家,80%的工業企業已集中在園區,國家級和省級園區碳排放佔全國碳排放的31%,微觀產業園區的近期排放數據同樣可以佐證上述結論。以寧波石化經濟技術開發區為例,2024年該園區碳排放量超過1100萬噸,佔寧波市碳排放總量的16.7%。在石化、鋼鐵、有色、建材等高耗能產業集中佈局的區域,單個工業園區就可以產生相當於城市尺度的大規模碳排放。
最新政策解讀披露的碳強度基線,進一步反映出當前全國工業園區面臨較大的深度脫碳壓力。2025年7月,國家發展改革委針對《關於開展零碳園區建設的通知》發布專家解讀,提出當前全國園區單位能耗碳排放大致為2.1噸二氧化碳 / 噸標準煤。對照國家級零碳園區建設指標體系,年綜合能耗處於20萬-100萬噸標準煤區間的園區,單位能耗碳排放應當不高於0.2噸二氧化碳/噸標準煤;年綜合能耗大於等於100萬噸標準煤的園區,單位能耗碳排放應當不高於0.3噸二氧化碳/噸標準煤。由此可見,實現零碳園區建設目標,離不開對工業園區開展系統化改造。
1.2 政策發力零碳園區建設
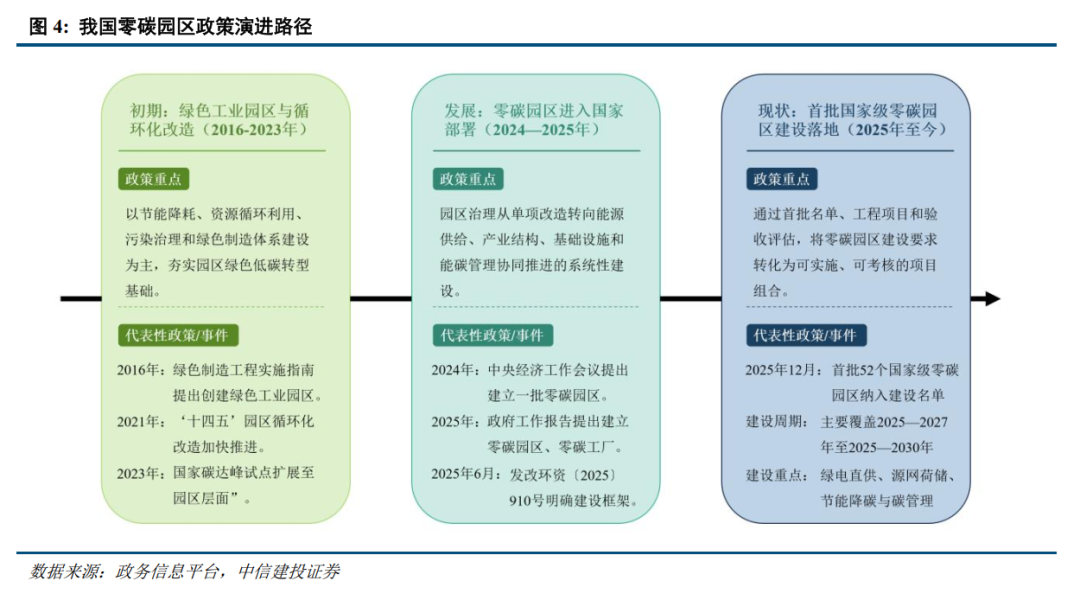
我國園區綠色低碳政策已由以節能、循環利用和綠色製造為重點的單項改造,逐步轉向以園區為單元統籌能源、產業、基礎設施和碳管理的系統性建設。政策演進的主線可概括為三個階段:初期以綠色園區創建、園區循環化改造夯實低碳發展基礎;中期將零碳園區建設納入國家頂層部署,搭建統一標準化建設框架;現階段通過首批國家級零碳園區名單落地,推動制度規範全面轉化為實體工程項目與落地成果。
伴隨政策迭代,園區低碳治理目標實現了從「降低資源環境消耗強度」到「構建近零排放綜合發展體系」的深度升級。傳統綠色園區建設側重提升資源能源利用效率、優化環境績效;全新零碳園區建設更聚焦高比例可再生能源消納、源荷儲協同聯動、產業結構低碳升級、能碳精細化管理及綠色商業模式創新。對應到可持續金融領域,服務邊界也從單一節能環保項目,拓展為覆蓋綠電應用、儲能配套、能效升級、循環經濟、數字化碳管理的全鏈條園區綜合項目體系。
1.2.1 初期:綠色工業園區
綠色工業園區創建與園區循環化改造,是我國零碳園區建設的政策源頭與實踐基礎。該階段依託綠色製造體系建設,聚焦資源利用效率提升、清潔生產和循環利用,旨在改善工業園區高消耗、高排放、低循環的粗放發展方式,並為後續零碳園區建設積累實踐經驗、完善配套標準和培育轉型基礎。2016年9月,工業和信息化部等部門印發《綠色製造工程實施指南(2016-2020年)》,正式將綠色工業園區納入綠色製造體系。文件提出到2020年創建100家綠色工業園區,引導園區開展能源梯級利用、水資源循環利用、固廢交換利用和土地集約利用等基礎綠色化改造,推動園區綠色轉型由零散探索轉向規模化創建。
後續政策持續補全園區綠色低碳治理體系,推動轉型工作由示範創建走向全面推廣。2021年12月,國家發展改革委、工業和信息化部聯合部署「十四五」園區循環化改造工作,明確到2025年底具備條件的省級以上園區基本完成循環化改造,聚焦水、土地、能源等資源利用效率提升,並協同降低二氧化碳、固體廢物、廢水和主要大氣污染物排放。
碳達峯園區試點進一步豐富了園區系統降碳的實踐場景。2023年11月,國家發展改革委印發《國家碳達峯試點建設方案》,提出在具有代表性的城市和園區開展碳達峯試點;同年12月公布的首批試點名單中納入10個園區,以探索不同資源稟賦和發展基礎下的差異化、區域化碳達峯路徑。綠色工業園區的定義、培育和管理機制隨後得到進一步規範。2024年1月,工業和信息化部發布《綠色工廠梯度培育及管理暫行辦法》,將綠色工業園區界定為把綠色低碳理念貫穿規劃、空間佈局、產業鏈設計、能源資源利用、基礎設施、生態環境和運行管理全過程的工業園區,並將其定位為綠色工廠和綠色基礎設施集聚的平台。
總體看,該階段的核心價值在於完成園區綠色發展的基礎性改造。相關政策改善了園區資源利用效率,規範了污染治理,搭建了綠色製造評價體系;但其主要着眼於單項技術改造、資源循環優化和環境績效改善,尚未形成以統一碳排放覈算、剛性目標約束和系統減排路徑為核心的近零排放治理機制。因此,綠色園區和循環化改造構成零碳園區建設的前期鋪墊,但難以單獨滿足2030年前碳達峯關鍵期的深度減排要求。
1.2.2 發展:提出零碳園區建設
在綠色園區、循環化改造和碳達峯試點的實踐基礎上,國家在關鍵時間節點正式部署零碳園區建設,標誌着園區綠色轉型由部門層面的存量改造和試點探索,上升為服務宏觀經濟綠色轉型和產業競爭力提升的系統性任務。零碳園區建設由此進入以近零排放為導向、以園區整體為單元的制度化建設階段。
從政策出台的時間節點看,2024年中央經濟工作會議提出「建立一批零碳園區」,具有承前啓後的階段性意義。中央經濟工作會議承擔部署下一年度經濟工作的重要功能,零碳園區被納入其中,反映其已不僅是部門綠色製造或循環化改造事項,而是與經濟發展方式轉型相銜接的重點任務。該部署恰逢「十四五」收官、「十五五」謀篇佈局和2030年前碳達峯進入關鍵窗口期。《2030年前碳達峯行動方案》提出,「十四五」期間應為碳達峯奠定堅實基礎,「十五五」期間重點領域低碳發展模式應基本形成,並確保實現2030年前碳達峯目標。結合前文關於園區碳排放佔全國約三成的估算,園區是工業深度降碳的重要突破口,在此節點推進零碳園區建設,有助於統籌短期經濟綠色轉型與中長期碳達峯目標。
2025年政府工作報告進一步將零碳園區建設轉化為年度重點任務。2025年3月,政府工作報告提出紮實開展國家碳達峯第二批試點,建立一批零碳園區、零碳工廠,並將其與碳排放雙控制度、全國碳排放權交易市場擴圍、產品碳足跡管理體系和碳標識認證制度建設一併部署,推動頂層戰略進入實施階段。從綠色園區進一步走向零碳園區,並非否定前期政策成效,而是適應減排目標升級的必然迭代。綠色園區和循環化改造主要聚焦資源增效、清潔生產、資源循環利用和污染治理,屬於強度改善和基礎能力建設;零碳園區則要求統籌能源供給、產業結構、生產工藝、基礎設施和能碳管理,實現深度減排與近零排放。
當前園區較高的碳強度表明,傳統單項改造已難以單獨滿足近零排放目標。國家發展改革委2025年7月政策解讀顯示,當前全國園區單位能耗碳排放大致為2.1噸二氧化碳/噸標準煤;國家級零碳園區建設則要求年綜合能耗為20萬-100萬噸標準煤的園區不高於0.2噸二氧化碳/噸標準煤、年綜合能耗不低於100萬噸標準煤的園區不高於0.3噸二氧化碳/噸標準煤。兩者之間約7-10倍的差距說明,園區需由優化存量效率轉向綠電替代、儲能調節、產業優化、工藝改造和能碳管理協同推進的系統化改造。
零碳園區建設還承擔着銜接能源轉型、碳市場、產品碳足跡和綠色貿易規則的政策功能。中央經濟工作會議和政府工作報告將零碳園區、全國碳市場、產品碳足跡管理體系和碳標識認證制度並列部署,體現出相關制度之間的協同關係:碳市場形成市場化減排約束與激勵,產品碳足跡和碳標識認證為產品全生命周期碳信息覈算、認證及供應鏈傳遞提供規則基礎,園區則為綠色能源供給、公共基礎設施改造和企業能碳數據管理提供共同的實體載體。而在這一政策協同體系中,零碳園區的作用在於把碳約束和產品碳信息要求轉化為生產端的實質性減排。通過統一佈局綠電直供、儲能配套和多能互補系統,園區可提升可再生能源消納能力;通過產業結構低碳升級、公共基礎設施協同改造和全域能碳精細化管理,園區可將碳市場的價格信號和產品碳足跡的核算要求落實到能源端、生產端和產品端。2023年印發的《關於加快建立產品碳足跡管理體系的意見》也提出,推動企業開展工藝流程改造、強化節能降碳管理,並帶動上下游企業加強碳足跡管理和供應鏈協同轉型。
發改環資〔2025〕910號文件正式搭建起國家級零碳園區建設的標準化制度框架。2025年6月30日,國家發展改革委、工業和信息化部、國家能源局聯合印發《關於開展零碳園區建設的通知》,明確以園區為整體單元,統籌推進用能結構轉型、節能降碳、產業結構優化、資源節約集約、基礎設施升級、技術應用、能碳管理和改革創新,並規範園區申報、地方推薦、國家審核、建設實施和驗收評估等全流程工作機制。
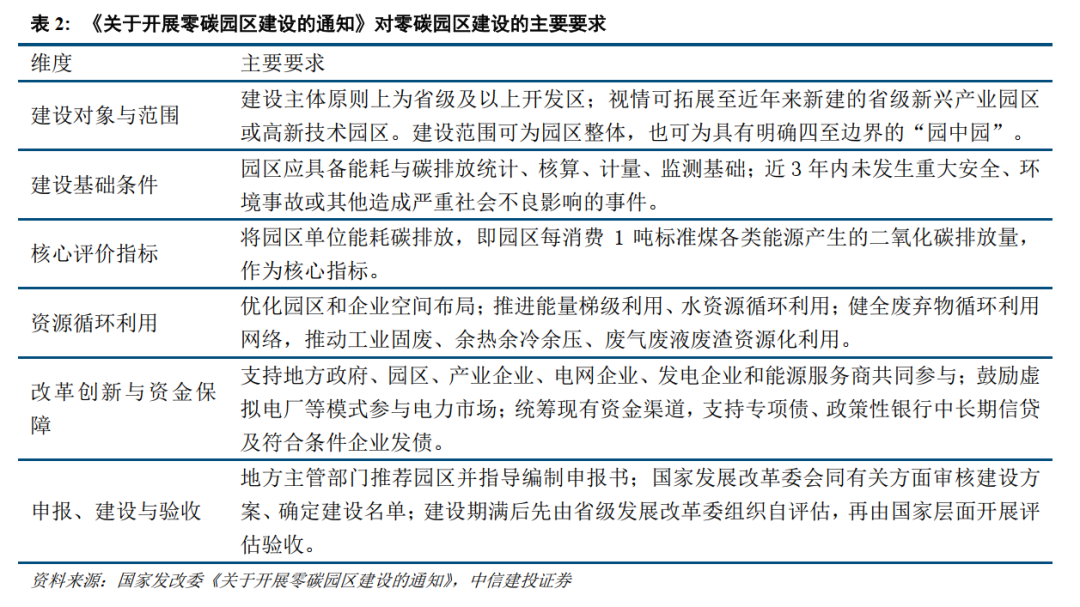
在建設邏輯上,零碳園區強調以綠色供能和系統協同實現園區邊界內的實質性減排。文件支持園區發展綠電直連、新能源就近接入增量配電網、儲能及多能互補等綠色電力直接供應模式,並鼓勵形成「以綠制綠」的產業發展模式。零碳園區因此並非以單一項目或簡單購買碳抵消獲得「零碳」標籤,而是通過能源供給、產業組織、基礎設施與投孖展機制協同創新,形成可複製、可推廣的工業近零排放轉型路徑。
1.2.3 現狀:首批零碳園區發展情況
首批國家級零碳園區建設已完成政策佈局,全面進入「名單公示-工程落地-驗收認定」的實操階段。2025年12月26日,國家發展改革委、工業和信息化部、國家能源局公布國家級零碳園區建設名單(第一批),共納入52個園區;名單要求各地和園區依照指標體系編制建設方案、優化能源供給消費和源荷匹配、規劃重點任務及基礎設施工程,並在達到指標後組織驗收評估。
首批名單體現出全國覆蓋、因地制宜和以綠電支撐製造業轉型的共同特徵。國家發展改革委介紹,首批52個園區實現各省(區、市)和新疆生產建設兵團至少1個園區入選,並對新能源資源豐富、建設基礎較好的地區適當傾斜;園區建成後預計綠電直供比例不低於園區用電量的50%,單位能耗碳排放約0.25噸二氧化碳/噸標準煤,約為當前全國園區平均水平的八分之一。名單所列建設周期主要為2025-2027年或2025-2030年兩種,反映出零碳園區建設是中長期系統工程。
當前,首批零碳園區建設已從前期方案論證,全面轉向實體項目落地攻堅階段。2025年12月31日,國家發展改革委披露,52個入選園區中,24個已啓動重大工程與重點低碳項目建設,24個完成前期籌備並形成實物工作量,4個已敲定完整建設路徑與實施方案。以鹽城大豐港經濟開發區為例,該園區已建成全國首個園區級、物理可溯源的「源網荷儲」一體化新型電力系統,並探索「一對多」綠電供應模式;截至2026年3月,已接入新能源裝機容量48萬千瓦,年可供綠電8億千瓦時。按照建設規劃,到2028年和2030年,園區新能源裝機容量將分別達到199萬千瓦和245萬千瓦,年可供綠電將分別提升至34億千瓦時和43億千瓦時。同時,園區正推進海上風電接入綠電專線改造,並通過綠電綠證交易、碳排放盤查和國際認證等方式,提升對新能源及外向型企業的綠色能源服務能力。該案例充分印證,首批零碳園區建設已進入以綠色基建投資為牽引、產業低碳升級與碳管理服務協同推進的深度落地階段。
首批國家級零碳園區建設啓動後,地方層面的配套實施方案也在持續跟進,推動國家部署向項目、資金和金融支持機制延伸。2026年9月,上海市發展改革委、市經濟信息化委印發《上海市零碳園區建設工作方案》,明確支持具備條件的重點園區開展零碳建設,並圍繞綠電直供與綠證集中採購、分佈式光伏和儲能、微電網、節能降碳改造、資源循環利用及數字化能碳管理等提出系統性實施路徑。方案還提出統籌國家和本市相關資金,支持園區節能改造、可再生能源開發利用、智慧能碳管理等技術集成和示範項目;同時引導金融機構完善精準投放機制、創新綠色金融產品。該地方方案表明,零碳園區建設正由國家級試點遴選進一步進入地方項目儲備、建設實施與多元資金支持協同推進階段,也為可持續金融參與園區綠色基礎設施和低碳技術改造提供了更明確的項目載體。
2 零碳園區規模與建設改造分析
2.1 零碳園區規模分析
2.1.1 零碳園區建設目標
2025年6月,國家發展改革委、工業和信息化部、國家能源局啓動國家級零碳園區建設。申報主體為具備產業基礎、能源條件和減碳潛力的園區,建設期滿後須經省級自評估和國家評估驗收,驗收通過後方可正式成為國家級零碳園區。
2025年12月,三部門公布首批國家級零碳園區建設名單,共52個園區,覆蓋31個省(區、市)和新疆生產建設兵團;建設周期主要集中在2025-2027年至2025-2030年。國家發展改革委披露,52個園區建成後預計產值可達3.54萬億元;其中24個園區已在推進重大工程和重點項目,24個已啓動前期工作並形成一定實物工作量,另有4個已形成明確建設路徑。
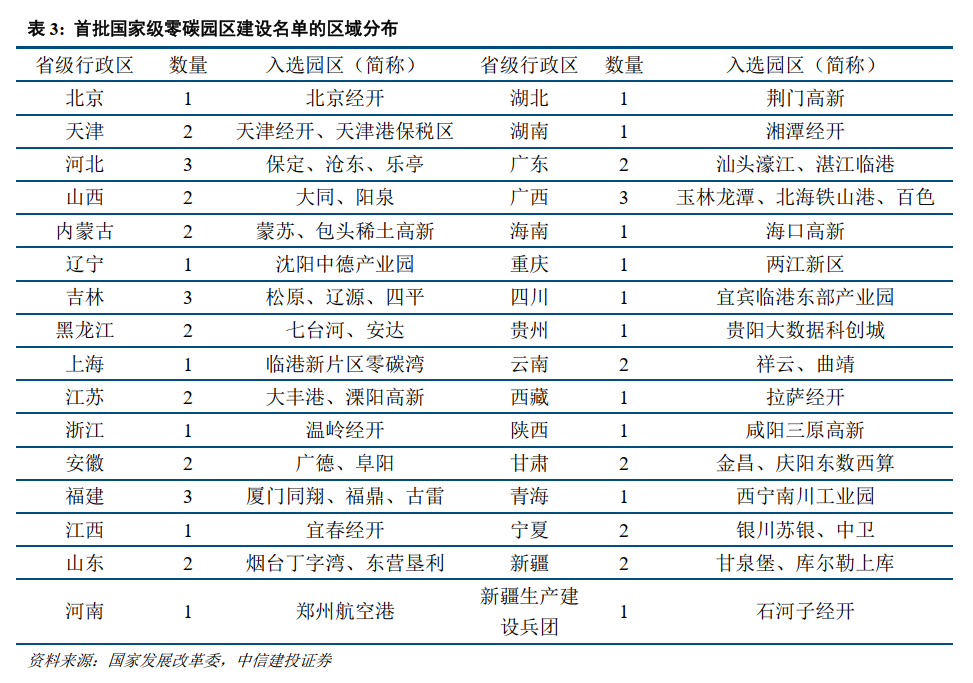
首批名單呈現「全國覆蓋、重點省份多點佈局」的特徵。河北、福建、吉林和廣西各有3個園區,天津、山西、內蒙古、黑龍江、江蘇、安徽、山東、廣東、雲南、甘肅、寧夏和新疆各有2個,其餘地區各有1個。園區類型以「園中園」為主,少數為園區整體創建,意味着建設邊界普遍聚焦於具備條件的產業片區,而非將原有開發區全域一次性納入。
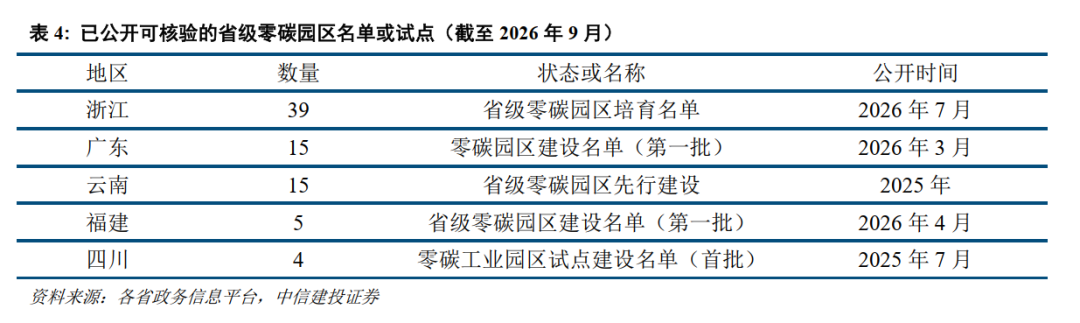
省級層面不存在全國統一的「省級零碳園區」認定口徑或匯總名單:不同地區採用「零碳園區」「近零碳園區」「零碳工業園區試點」「培育名單」等不同名稱,且建設、培育、認定和驗收的統計狀態並不相同,不能與國家級52個名單簡單相加。以截至2026年9月已公開、且可由發布部門覈驗的名單為例,浙江39個、廣東15個、雲南15個、福建5個、四川4個,合計至少78個省級建設或培育單元。
2.2 零碳園區建設改造分析
2.2.1 零碳園區建設和改造需求分析
2.2.1.1 零碳園區建設標準
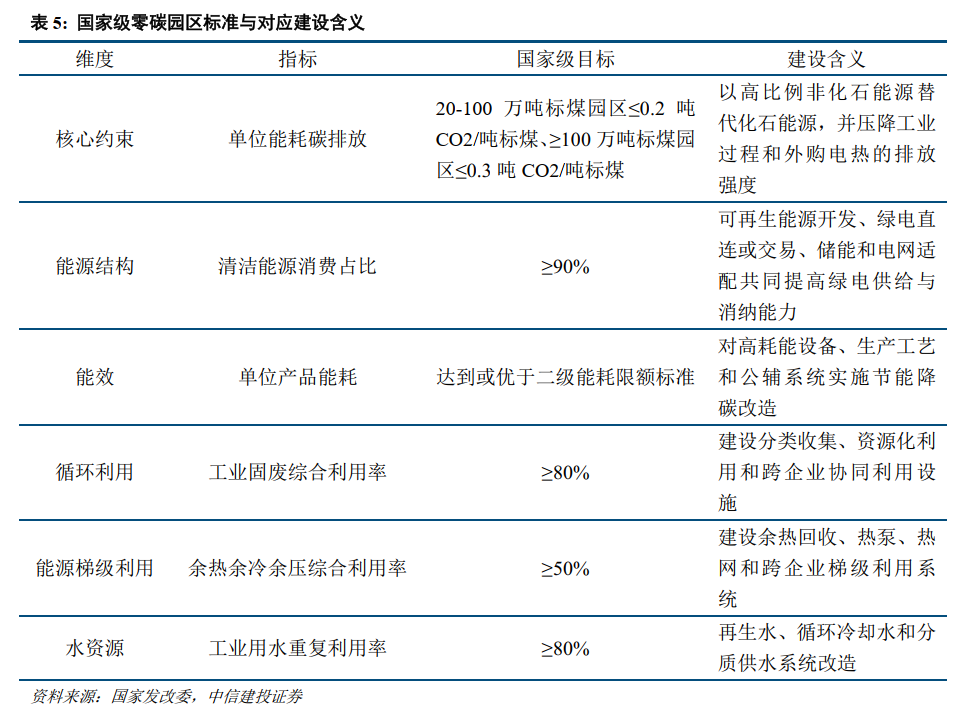
零碳園區建設並非僅建設若干光伏、儲能項目,而是以園區整體碳排放強度顯著下降為目標,對能源供給、工業生產和資源利用進行系統改造。國家級零碳園區以「單位能耗碳排放」為核心驗收約束:年綜合能耗為20萬-100萬噸標準煤的園區,單位能耗碳排放應不高於0.2噸二氧化碳/噸標準煤;年綜合能耗不低於100萬噸標準煤的園區,應不高於0.3噸二氧化碳/噸標準煤。未達到該核心指標的園區,原則上不得申請驗收。園區碳排放覈算覆蓋能源活動和工業生產過程產生的直接、間接二氧化碳排放,因此,單純採購綠證或建設單個光伏項目,並不足以證明園區整體達到零碳要求。
圍繞核心碳強度目標,國家級指標體系進一步從能源結構、能效和循環利用三個方面提出引導要求:清潔能源消費佔比原則上不低於90%,園區企業單位產品能耗應達到或優於二級能耗限額標準,工業固廢綜合利用率、餘熱餘冷餘壓綜合利用率和工業用水重複利用率分別達到80%、50%和80%以上。這意味着零碳園區的建設重點不僅是增加綠色電力供給,還包括壓降生產和公輔系統能耗、回收利用餘能餘熱、提高水資源和固廢循環利用水平。
在能源供給側,綠電直連是實現高比例綠電消費的重要路徑。按照國家政策,綠電直連是指風電、光伏等新能源電源通過專用線路向用戶供電,並實現電量物理可溯源的模式。對高載能園區或面臨出口碳足跡要求的園區而言,綠電直連的意義不止於獲得綠色電力憑證,更在於同步建設新能源電源、專用線路、儲能調節和運行管理機制,使園區能夠穩定消納可追溯的綠色電力。
國家級標準與省級標準之間呈現「統一底線與因地制宜路徑」相結合的關係。國家級指標體系側重規定驗收結果,即園區最終應達到的碳強度和清潔能源、資源利用水平;省級政策則通常結合當地能源稟賦、產業類型和建設基礎,進一步細化實現路徑。例如,四川將零碳管理機構、企業碳覈算、綠電直供、源網荷儲、智能微電網和儲能配置納入評價體系;雲南在對標國家指標基礎上增設特色指標;江蘇則從能效、生產過程、能源供給、基礎設施、資源循環和數智化管理六方面推進建設。因此,省級政策能夠回答園區「具體怎麼建」,但不能替代國家級驗收對核心碳強度指標的約束。
2.2.1.2 標準對應的更新改造需求
零碳園區的建設改造可歸納為兩條主線:一是圍繞綠電直連和高比例新能源消納,建設「源-網-荷-儲」一體化能源系統;二是對既有生產、公輔和資源利用系統實施低碳化改造。前者解決「能源從哪裏來、如何穩定送到園區」,後者解決「既有用能和生產過程如何少排放」。二者均需由能碳數據平台提供計量、追蹤、調度和核算支撐。
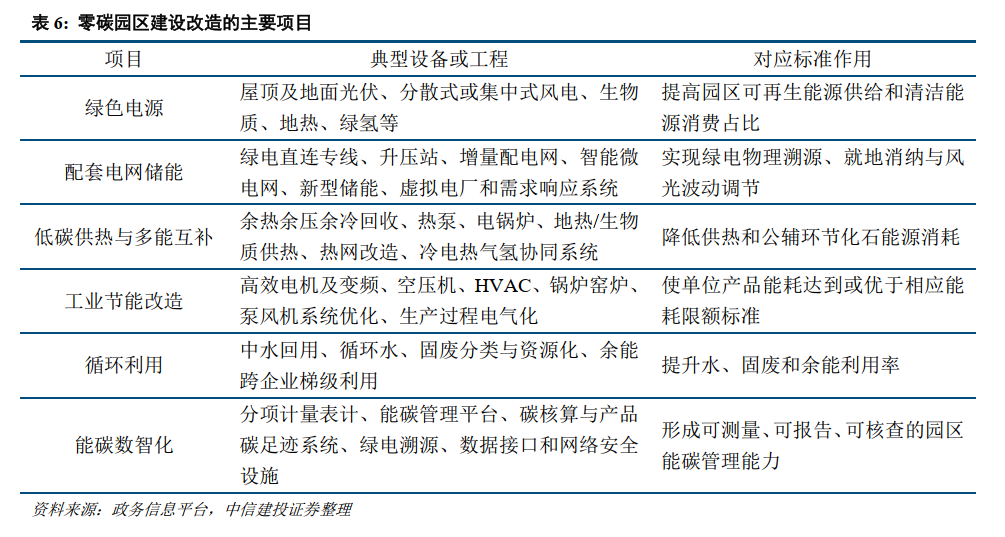
需要注意的是,以上項目並非每個園區均需完整配置。資源型和高載能園區的重點通常是外部可再生能源基地、綠電直連、儲能調節和工藝脫碳;製造業園區更可能以分佈式光伏、公輔系統節能、綠電交易和能碳管理為主;港口、物流及臨港園區還需疊加岸電、充換電、低碳運輸和港區能源設施。建設方案應以碳排放基線、負荷曲線、可再生資源、供熱方式和主導產業工藝為依據,形成「一園一策」的工程清單。
2.2.2 零碳園區資金需求測算
首批52個國家級零碳園區中,大多數園區尚未公開可逐項覈驗的完整建設項目表。有部分園區公布了規劃投資額,但口徑有較大差異。整體來看,零碳園區投資可以分為產業投資與零碳投資兩部分。產業投資為園區本身的產業,以新能源車、風光儲能等低碳產業為主,也可能包含數據中心等新興產業,或者化工等轉型產業。零碳投資則包含為了達成零碳目的而進行的各種基礎設施及設備的更新改造。目前,22個國家級零碳園區已經公布的各類口徑預計投資額超7000億元。
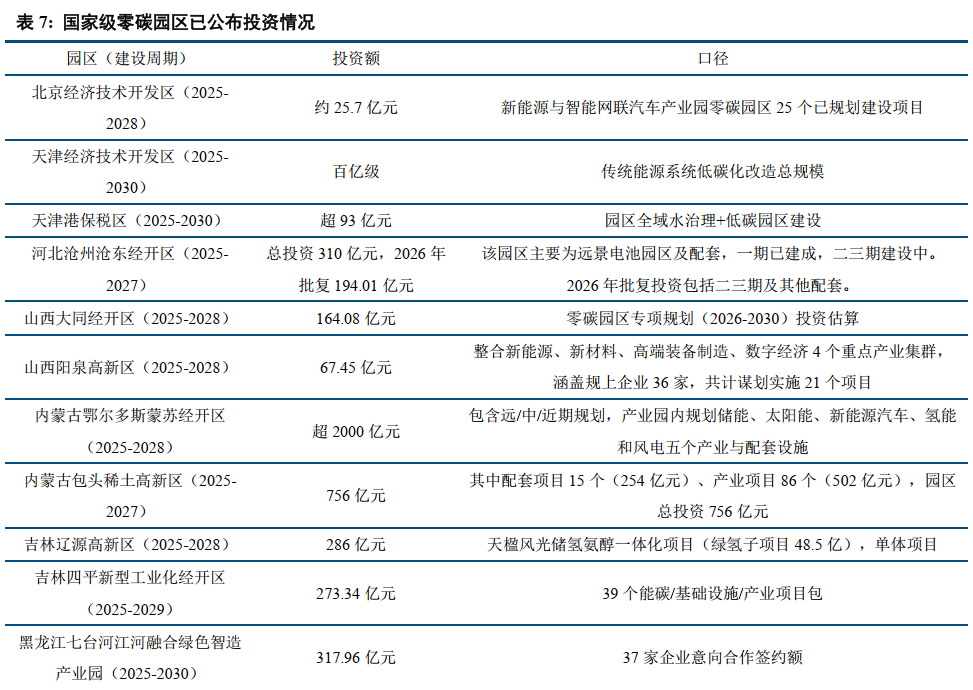
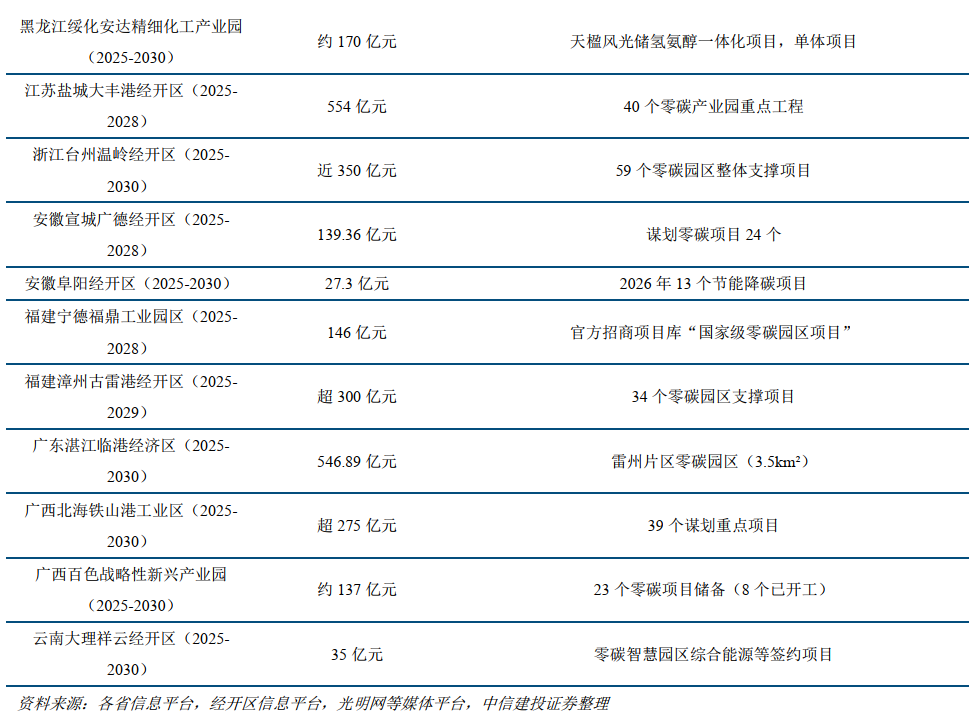
在所有投資中,我們更加關注為零碳目標服務的投資增量。滄東國家級零碳園區公布了詳細的投資項目清單,我們將零碳投資的測算口徑定為「園區為實現零碳目標直接建設的能源、節能、循環利用、能碳管理項目,以及服務於這些目標的園區配套和基礎設施」。電池製造等產業擴產項目不計入。該口徑旨在估算園區零碳建設需要配置的工程投入,不等同於園區全部招商投資,也不等同於企業單項產品的全生命周期減排成本。
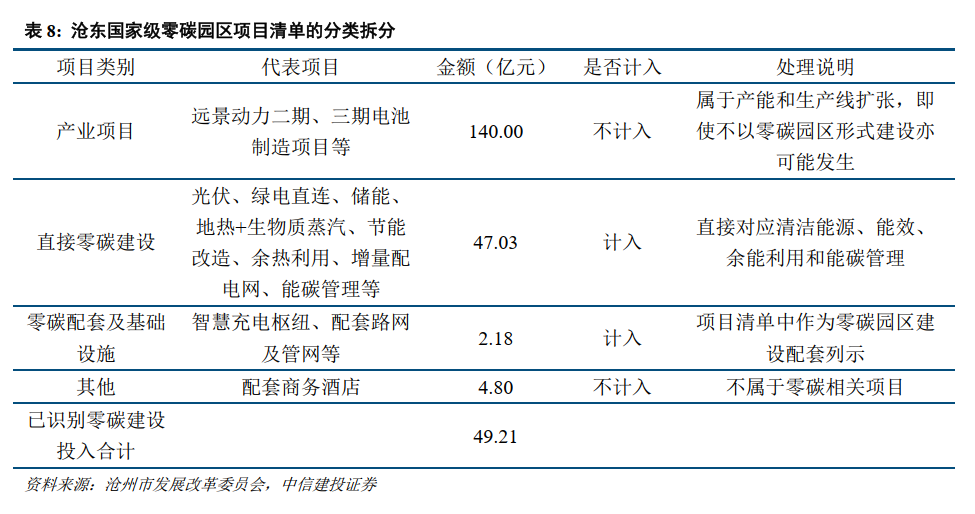
滄東2026年零碳園區項目清單共25個項目、總投資194.01億元。其中,已識別的直接零碳建設投資為47.03億元,零碳配套及基礎設施投資為2.18億元,合計49.21億元。考慮到在已經發布的零碳園區整體投資(產業+零碳改造)中,滄東零碳園區處在中游水平,可以據此估計52個零碳園區對應的零碳改造投入規模在千億量級。
3 可持續金融工具支持零碳園區發展
零碳園區不是由單一主體一次性完成的投資項目,其資金來源應與資產屬性、建設主體和償債現金流相匹配。園區道路管網、再生水、公共能碳管理平台等具有較強公共屬性,通常由地方政府或園區平台統籌;新能源電源、綠電直連、儲能和配電網等能源資產,可由發電企業、電網企業或綜合能源服務商投資運營;企業節能改造、餘熱利用和電氣化改造則主要由用能企業實施。國家關於零碳園區建設的政策也明確支持地方政府、園區企業、發電企業、電網企業和能源綜合服務商等多類主體參與,並提出可通過既有資金渠道、地方政府專項債券、政策性銀行中長期信貸和符合條件的企業債券等方式支持建設。
不同建設項目的資金來源,取決於資產的公共屬性、現金流穩定性和技術風險。綠電直連、新能源、儲能及微電網等能源資產如具備明確的購售電或服務收入,可由專業運營主體以項目收益為基礎配置資本金、綠色信貸或項目孖展;道路管網、再生水和公共能碳平台等公共配套收益較弱,適合財政資金、符合條件的專項債和政策性中長期資金;企業節能改造主要以節能收益為還款來源,適合綠色貸款、設備更新貸款、孖展租賃或合同能源管理。氫能、長時儲能等技術和商業模式尚未成熟的項目,則更需要產業資本、產業基金或風險共擔安排。
可持續金融是零碳園區建設最直接、最系統的外部資金渠道,目前已形成債權類、股權與權益類、環境權益類多層次工具體系。自2016年中國人民銀行等七部門印發《關於構建綠色金融體系的指導意見》以來,我國綠色金融制度框架持續完善;《綠色金融支持項目目錄(2025年版)》統一了綠色貸款、綠色債券等產品的項目識別口徑,2025年中辦、國辦印發《關於推進綠色低碳轉型加強全國碳市場建設的意見》,進一步將碳金融納入頂層制度議程。落實到零碳園區場景,債權類工具包括綠色信貸和ESG債券,主要用於匹配建設期大額、長期的工程資金;非債權類工具包括主權類基金、孖展租賃和REITs,主要用於補充資本金、覆蓋設備投資並盤活存量資產。
從政策部署看,金融支持零碳園區已進入制度化、產品化階段。國家發改委等三部門《關於開展零碳園區建設的通知》明確提出,可通過既有資金渠道、地方政府專項債券、政策性銀行中長期信貸和符合條件的企業債券支持零碳園區建設;2025年3月,人民銀行江蘇省分行聯合省發展改革委、省工信廳、省財政廳出台《金融支持零碳園區高質量發展實施方案》,成為全國首個省級層面的金融支持零碳園區專項政策;2026年9月印發的《上海市零碳園區建設工作方案》則進一步要求引導金融機構完善精準投放機制、創新綠色金融產品。零碳園區綠色基建投資的確定性、資產的現金流屬性和碳資產的核算基礎,共同構成可持續金融工具深度介入的場景基礎。
3.1 債權類工具
債權類工具是零碳園區建設期資金的最主要來源。零碳園區投資以能源基礎設施、節能改造和公共配套工程為主,具有資本開支大、回收期長、現金流相對穩定的特點,與債權孖展的風險收益特徵匹配度最高。從結構看,綠色信貸佔據我國綠色金融體系的絕對主體,是園區項目和設備改造的主力資金;綠色債券、轉型債券和可持續發展掛鉤債券為園區平台與大型企業提供中長期直接孖展;碳減排支持工具、財政貼息等政策安排進一步壓降了重點領域的實際孖展成本。
3.1.1 綠色信貸:綠色金融體系的主力
綠色信貸規模保持高增長,已成為綠色金融體系的絕對主力。中國人民銀行統計顯示,2026年二季度末,本外幣綠色貸款餘額48.63萬億元,按年增長14.5%,上半年增加3.82萬億元,增速顯著高於同期人民幣各項貸款5.2%的整體增速。從投向結構看,基礎設施綠色升級和清潔能源產業貸款佔比最高,這與零碳園區能源供給系統改造、公共基礎設施綠色化升級的投資方向高度重合,園區綠電直連、儲能、微電網和節能改造項目天然落在綠色信貸的支持範圍內。
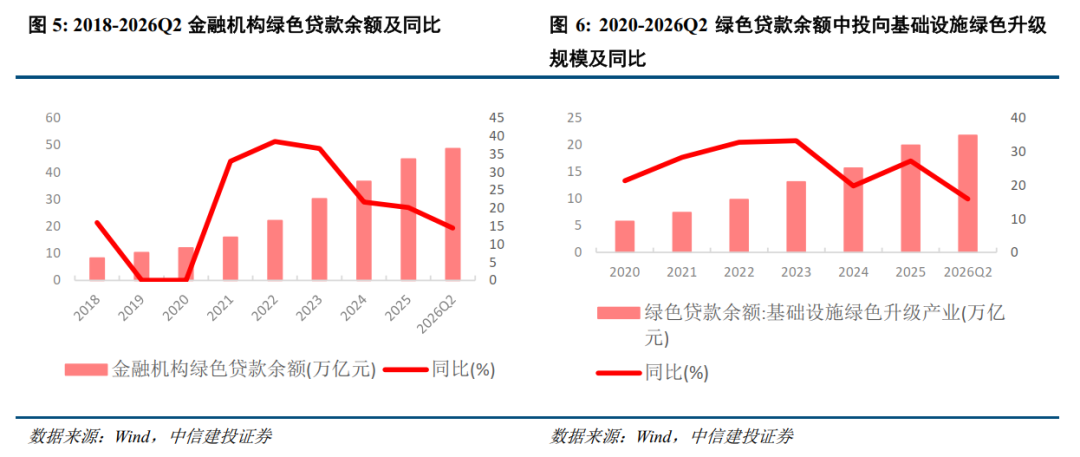
孖展成本方面,在人民銀行碳減排工具的支持下,綠色信貸利率優勢明顯。碳減排支持工具是中國人民銀行於2021年11月創設的金融政策工具,旨在通過「先貸後借」機制向金融機構提供低成本資金,引導其向清潔能源、節能環保及碳減排技術領域投放貸款。碳減排工具最初按貸款本金的60%向金融機構提供資金支持,利率為1.75%,期限1年,可展期2次。後續經過多次政策延期和利率下調,目前再貸款一年期利率已下調到1.25%。2026年1月,中國人民銀行決定將節能改造、綠色升級、能源綠色低碳轉型等具有直接碳減排效應的項目納入碳減排支持工具支持領域,進一步擴大了政策覆蓋面。同時,2026全年操作量不超過8000億元,預計可撬動萬億級綠色信貸。
江蘇構建了全國首個省級金融支持零碳園區的政策框架並率先落地產品。2025年3月,人民銀行江蘇省分行會同省發展改革委、省工信廳、省財政廳出台《金融支持零碳園區高質量發展實施方案》,該方案是全國首個金融支持零碳園區的省級專項方案,正式推出「零碳園區貸」產品,核心創新是將園區綠電消費比例、碳排放強度、碳減排量納入銀行授信審批和風險管理依據,並鼓勵碳資產質押、銀團貸款。隨後,南京銀行出台支持零碳園區建設專項工作方案,已與近30家園區簽署綠色低碳戰略合作協議;截至2025年末,零碳園區建設相關領域貸款餘額突破190億元。其中累計為鹽城射陽港、濱海港、大豐港等零碳產業園區試點提供超13億元綠色信貸,包含漁光互補光伏項目貸款、可持續發展掛鉤貸款、綠色農業碳匯貸等產品;江蘇銀行在鹽城零碳產業園落地首筆碳賬戶掛鉤貸款,依據企業碳績效實施差異化定價,成為掛鉤機制與園區碳管理結合的代表案例。
未來,綠色信貸有望向碳賬戶驅動和園區整體解決方案方向演進。隨着碳質押、碳回購等制度完善,環境權益抵質押孖展有望規模化。授信基礎從單體項目延伸至園區或者企業的碳賬戶。此外,園區整體的綜合金融服務有望佔據更大比例。例如,興業銀行已經圍繞低碳、零碳園區建設推出「融智+孖展」綜合服務方案。南京銀行2026年半年度報告披露,其落地江蘇省首批零碳園區專項金融服務方案,服務覆蓋園區規劃、建設、運營全流程,為減碳、設備更新、節能技改提供綜合金融支持。
3.1.2 ESG債券:綠色金融的重要孖展來源
我國ESG債券市場規模大,是綠色金融的重要孖展來源。根據Wind統計,截至2026年9月末,存續ESG債券共4277只,存續規模超6萬億元。綠色債券募集資金投向清潔能源、綠色交通、污染治理等領域,與零碳園區的項目譜系高度契合。
債券品種已形成「綠債+轉型類債券+可持續發展掛鉤債券」的完整譜系。綠色債券中的碳中和債券將募集資金專項用於具有碳減排效益的項目;而轉型債券則專門服務高碳行業低碳轉型;可持續發展掛鉤債券(SLB)的票面利率與碳減排量、能耗強度等關鍵績效指標(KPI)聯動。總體來看,多種類ESG債券均可為零碳園區建設提供孖展支持。對園區建設主體而言,ESG債券提供了中長期、批量化的直接孖展渠道。ESG債券發行利率與同期限信用債基本持平或略低,募集資金投向可以與《綠色金融支持項目目錄(2025年版)》等綠色產業目錄銜接。2025年11月,工信部辦公廳、人民銀行辦公廳印發《關於用好綠色金融政策支持綠色工廠建設的通知》,支持符合條件的企業發行綠色債券和轉型債券,重點支持國家綠色工廠採用《綠色金融支持項目目錄(2025年版)》載明的綠色低碳技術實施投資,園區內獲評國家綠色工廠的企業發債孖展由此獲得直接政策依據。
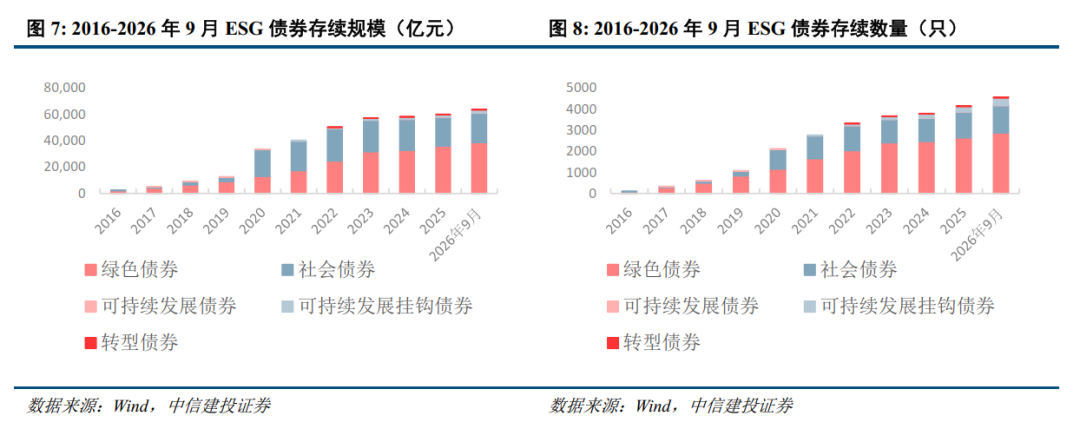
當前綠色產業通過ESG債券孖展已經比較成熟。綠色債券支持相關產業已經有相當成熟的案例。寧德時代自2026年起滾動發行綠色科技創新債券(首期50億元,全年多期),募集說明書披露的綠色項目為福鼎、溧陽、宜賓、濟寧四大基地,其中福鼎、溧陽、宜賓三地的所屬園區(福鼎工業園區、溧陽高新區、宜賓臨港東部產業園)也都入選首批國家級零碳園區名單,資金用於下屬鋰離子電池生產項目的日常運營。隨着零碳園區的發展,ESG債券也有望在零碳園區的產業與低碳改造中提供資金支持。與綠色信貸相比,債券孖展單筆規模更大、期限更長,更適合承接園區平台層面的資金需求。
3.2 非債權類工具
非債權類工具解決零碳園區建設的資本金約束和資產盤活問題。零碳園區項目投資規模大、回收期長,單純依賴債權孖展會推高資產負債率並加劇再孖展風險。從不同類型的非債權類工具來看,主權類基金以股權投入緩解資本金缺口,孖展租賃依託設備資產信用拓寬孖展邊界,REITs則為建成的能源與園區基礎設施提供標準化退出通道。
3.2.1 主權類基金(國家發展基金、地方專項基金等)
中央預算內投資為零碳園區提供了資本金補充來源。2025年9月,國家發改委制定了《節能降碳中央預算內投資專項管理辦法》,本專項支持低碳零碳負碳示範項目,項目支持比例為覈定總投資的20%。該專項明確提出支持零碳園區、零碳運輸走廊實現近零碳目標的供能設施建設、基礎設施改造、工藝降碳改造等項目。同時,該專項還支持碳排放計量、統計、覈算、監測等基礎能力建設。專項安排的中央預算內投資資金,根據實際情況採取直接投資、資本金注入、投資補助等方式。
國家級綠色主題基金也成為股權投資的重要資金來源。國家綠色發展基金股份有限公司於2020年7月成立,首期規模885億元,由財政部聯合長江經濟帶11省市財政出資並吸引社會資本參與,重點投向環境保護和污染防治、生態修復、能源資源節約利用、綠色交通、清潔能源等領域。截至2025年末,基金完成投資決策83個項目、決策金額417.53億元,其中約200億元用於子基金類投資,財政資金的撬動和放大效應明顯。此外,2026年政府工作報告以及國務院印發《「十五五」碳達峯行動方案》均明確,要設立國家低碳轉型基金,並撬動更多商業資本進入低碳轉型項目。
地方專項基金與零碳園區建設的協同也有望逐步落地。2026年9月印發的《上海市零碳園區建設工作方案》提出統籌國家和市級相關資金,支持園區節能改造、可再生能源開發利用、智慧能碳管理等技術集成和示範項目。
展望未來,政府性基金有望從投產業向投園區、投基建延伸。隨着首批零碳園區進入工程落地期綠電直連、儲能、微電網項目逐步具備穩定現金流,適合基金以股權等方式介入,發揮撬動社會資本的資本金供給功能;國家級基金與地方零碳園區專項基金的聯動有望更加緊密,通過子基金和聯合投資方式下沉到園區項目層面,提高財政資金的循環使用效率。
3.2.2 孖展租賃:與零碳園區投資高度適配
綠色租賃成為租賃行業增長的核心引擎,與零碳園區設備密集型投資高度適配。截至2025年末,全國綠色租賃資產總規模達2.06萬億元,按年增長11.7%。從2024年數據看,綠色孖展租賃已成為行業最大的增量方向。孖展租賃「孖展+融物」的特徵,使其能夠覆蓋分佈式光伏、工商業儲能、充電樁、餘熱利用、高效電機與空調空壓機系統更新等幾乎所有零碳改造設備門類:租賃公司持有設備所有權,承租人以租金分期支付,顯著降低園區企業的一次性資本開支。
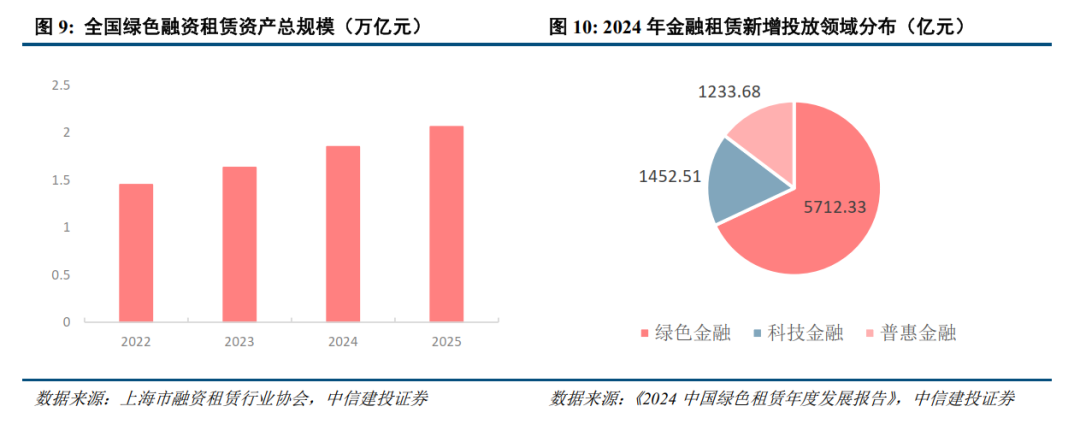
頭部金租公司已形成園區分佈式能源的批量服務模式,可與零碳園區需求直接對接。中信金融租賃於2021年11月與京東方能源科技旗下3家全資子公司落地1.2億元工商業屋頂分佈式光伏孖展租賃項目;招銀金租「分佈式光伏租賃解決方案——集中增信小單業務模式」入選上海市銀行同業公會2023年度優秀工作成果;交銀金租「優能租」工商業分佈式電站「1+N」產品入選首屆全國綠色租賃年度創新案例,並設立分佈式光伏和儲能業務創新課題小組。同時,租賃公司以設備資產為紐帶,可聯合綜合能源服務商為園區提供可再生能源的一體化方案。
3.2.3 REITs:盤活存量資產、回籠前期資金的重要途徑
公募REITs市場進入常態化發行階段,綠色資產類型持續擴容。2024年7月,國家發展改革委印發《關於全面推動基礎設施領域不動產投資信託基金項目常態化發行的通知》,推動REITs發行由試點轉向常態化、簡化申報流程,為園區新能源資產和產業園區物業的證券化打通了制度通道。
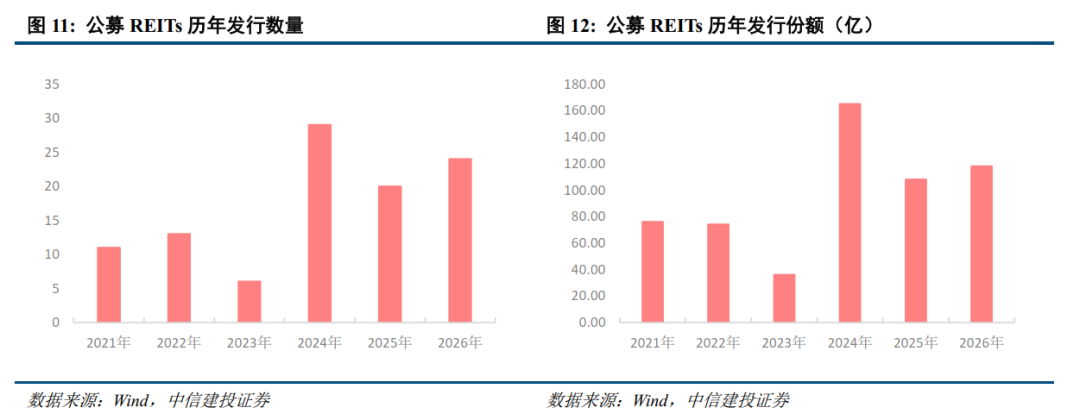
新能源REITs從試點走向批量供給。2023年3月,中信建投國家電投新能源REIT與中航京能國際能源REIT首批上市,實現新能源公募REITs的突破;此後嘉實中國電建清潔能源REIT、華夏特變電工新能源REIT相繼落地,風電、光伏、水電等資產類型不斷豐富;2026年以來,華泰三峽新能源REIT(發行規模40.07億元)、中航中核匯能新能源REIT(發行規模23.24億元)等完成募集,發起人覆蓋國家電投、三峽集團、中核集團等大型電力央企,產業園REITs和數據中心等新型資產REITs亦同步擴容。
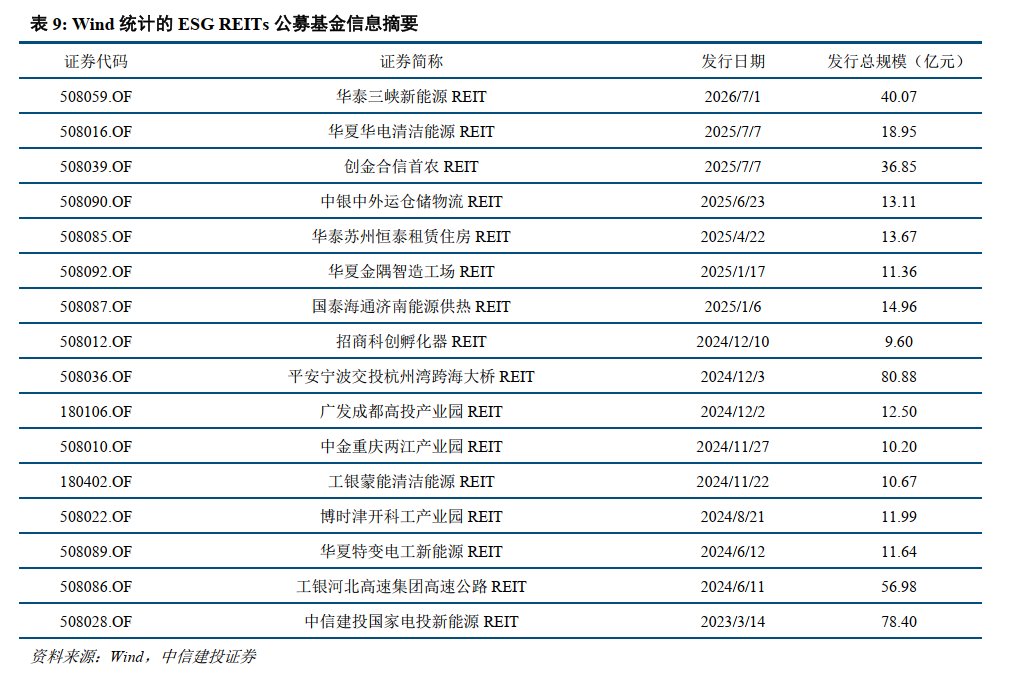
新能源REITs驗證了綠電資產「投融建管退」的完整閉環,產業園REITs為園區平台盤活存量、反哺零碳改造提供了資金機制。首批新能源REITs底層資產為海上風電和光伏電站,上市後經營穩定性與派息水平獲得市場認可,2026年新發新能源REITs單隻發行規模較2024—2025年發行的新能源REITs明顯擴大。對零碳園區而言,REITs的意義在於為新能源資產提供標準化退出渠道。張江、臨港、蘇州工業園區等產業園REITs相繼上市,園區開發主體通過出售成熟物業回收資金,投向新建園區和綠色化改造,形成「開發-運營-證券化-再投資」的滾動模式。零碳園區建設中由園區平台持有的標準廠房、研發樓宇及配套能源設施,均可納入REITs儲備資產範圍,與新能源REITs共同構成園區盤活存量的兩條路徑。
3.3 零碳園區帶來的主題投資機會
3.3.1 能源系統改造
新建負荷配套的綠電直連項目,是零碳園區達標的前提,電力接入、配網改造和儲能工程在建設期是最具確定性的投資方向。政策方面,根據國家級零碳園區考覈規則,年綜合能耗20-100萬噸標煤園區單位能耗碳排放≤0.2噸CO₂/噸標煤,能耗超百萬噸標煤的園區限值為0.3噸CO₂/噸標煤;建成後綠電直供比例原則上不低於園區用電量的50%,清潔能源消費佔比爭取達到90%以上。政策的硬性要求帶來確定性的綠電電源及配套設施投資需求。
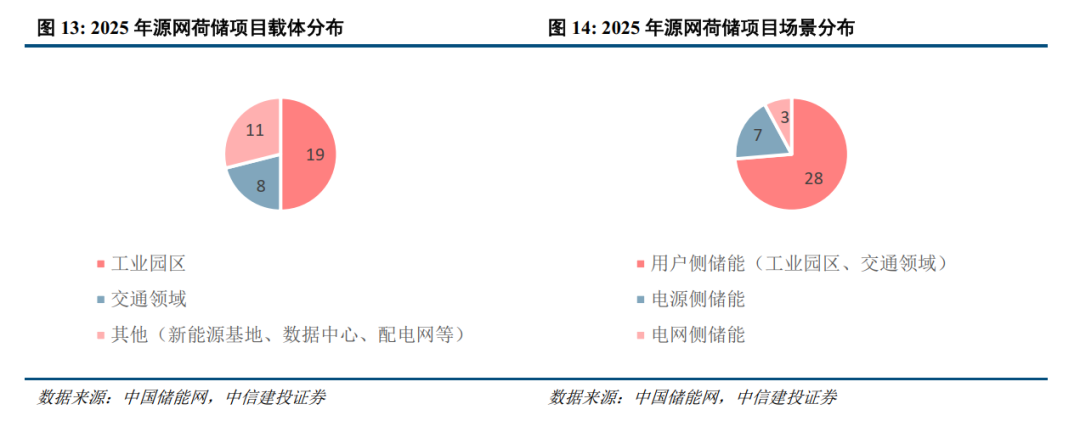
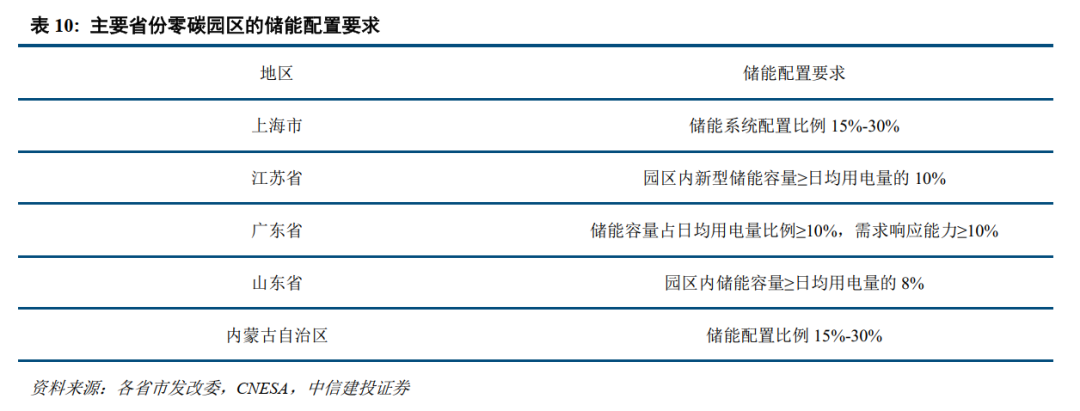
各省紛紛出台文件對零碳園區儲能配置進行約束,源網荷儲全面落地零碳園區。上海、江蘇等地紛紛要求省級零碳園區配置一定比例的儲能促進消納。而從源網荷儲系統建設情況來看,2025年全國共38個源網荷儲一體化項目取得實際進展,根據中國儲能網項目場景分佈,工業園區是源網荷儲一體化落地的核心載體之一,工業園區場景源網荷儲一體化項目數量居首位,共計19個,佔比50%;從儲能應用角度劃分,用戶側是當前源網荷儲建設的主攻方向,佔據絕對主導地位,共計28個,佔比74%,主要對應工業園區與交通領域項目。
3.3.2 設備/技術低碳化改造
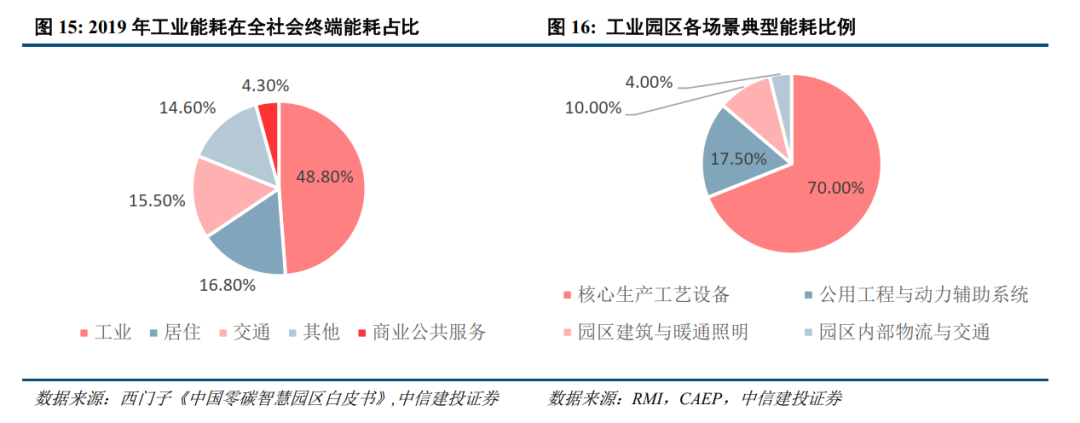
工業園區能耗主要分為四大類,生產設備能耗佔比最高,需重點關注相關設備更新帶來的投資機會。一是生產設備能耗,佔據園區能耗的 60%-80%,包括高能耗的工業鍋爐、窯爐、壓縮機組、電機驅動及各類生產流水線;二是作為通用動力支撐的公用工程與動力輔助系統,包括空壓機組、工業製冷與供熱管網;三是園區建築與暖通照明,涵蓋廠房與辦公樓HVAC及照明;四是園區內部物流與交通,涉及廠區重卡、叉車及AGV等移動用能場景,四者共同構成了園區精細化能碳管控的全景圖。
高載能產業可以通過技術或者設備的進步來實現降碳。根據中國信通院的信息,寧波石化經濟技術開發區內石化企業加快節能降碳改造,通過引入重生成油液相選擇性加氫脫烯烴技術(FHDO),替代固廢處置風險大、成本高的白土吸附工藝,廢白土年削減量超 1000 噸,減少碳排放 1800 噸;採用「超聲波+離心脫水」技術處理油泥,年油泥產生總量減少超 1 萬噸,減少碳排放超 4000 噸。在生產末端,還可以進行碳治理,利用CCUS等技術減少碳排放。
4 國內外零碳園區案例
4.1 國內實踐:鄂爾多斯蒙蘇經濟開發區零碳產業園
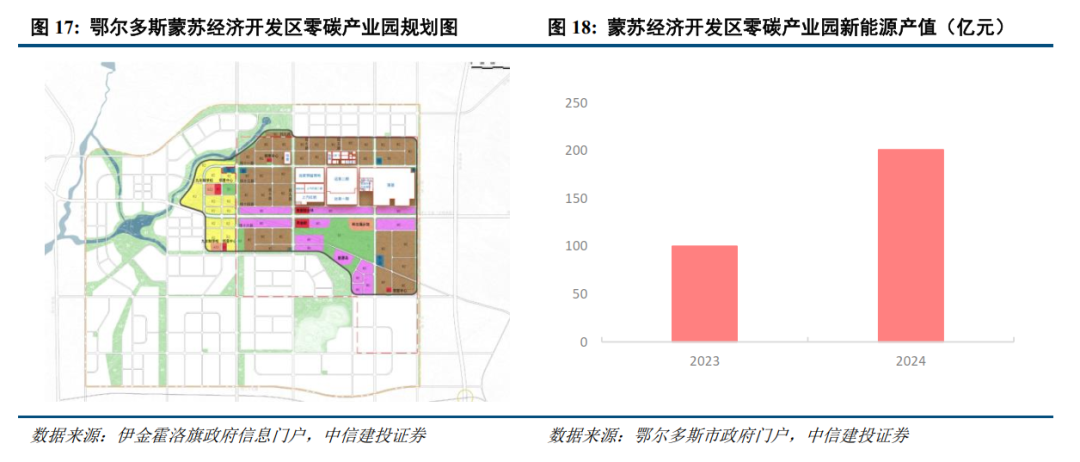
鄂爾多斯蒙蘇經濟開發區零碳產業園依託風光儲一體化的低成本綠電優勢開展招商引資。園區由鄂爾多斯市政府、伊金霍洛旗政府與遠景集團共建,是全球首個落地的零碳產業園。該園區在周邊150公里範圍內佈局風光電場,建成38.5萬千瓦風光儲一體化項目,年發綠電約9億度,通過微電網實現80%綠電自發直供、20%上網交易。便宜且可溯源的綠電,直接壓低了高載能製造企業的用電成本。園區新能源產業產值從2023年的約100億元躍升至2024年的200.9億元,園區工業總產值達到652.9億元。
園區圍繞綠電延長產業鏈,助力產業轉型。園區按「風光氫儲車」佈局五大零碳產業鏈集群,遠景動力電池、鎔鋰、寶豐、寧德時代等項目相繼落地或開工;政府側已編制完成1000萬千瓦新能源規劃方案,組建增量配電區域的綠色電力公司,並配套設立淨零工業環境服務公司、碳足跡覈算平台。按照規劃,「十五五」期間園區綠電消納規模將達百億度,是當前的十倍以上。
4.2 國內實踐:鹽城大豐港零碳產業園
大豐港背靠海上風場,條件得天獨厚。大豐有112公里海岸線、4844平方公里海域和1000多平方公里灘塗,近海100米高度年均風速超7.6米/秒,年日照時數超2000小時,風能、太陽能資源富集。在優越的自然條件下,鹽城海上風電裝機規模佔江蘇省的46%、全國的15%、全球的8%左右。2025全年大豐全區新能源發電量超100億千瓦時,完全滿足零碳園區清潔能源消費需求。
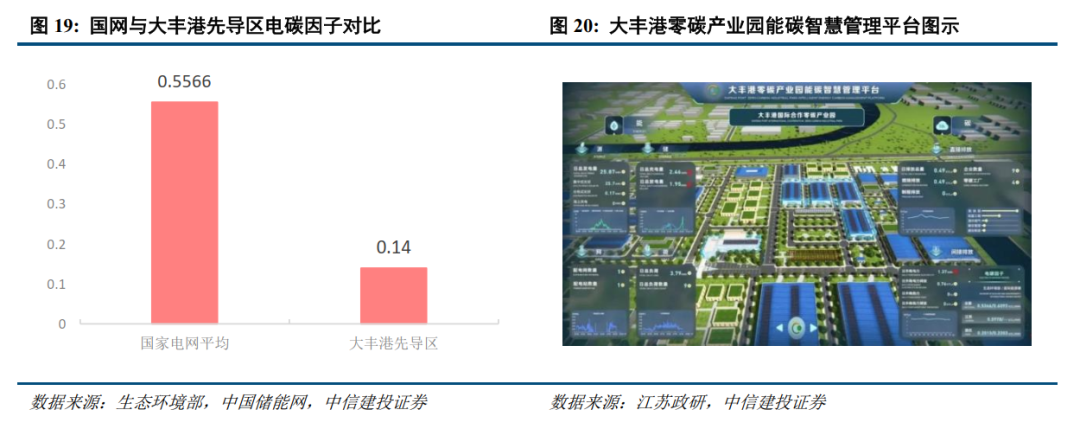
大豐港零碳產業園以可追溯的直連綠電幫助企業出海。出口企業需要實現綠電來源可查、流向可追、數據可證,綠電可覈查性成為進入供應鏈的硬性門檻。鹽城大豐港零碳產業園與國家電網鹽城供電公司合作,通過對110千伏錦城變電站進行專線改造,將該站Ⅱ段母線上其他負荷全部遷出,使該母線成為專供園區負荷的綠電專線,建成基於現有國網架構、物理可溯源的「源網荷儲」一體化新型電力系統,並獲得英國標準協會(BSI)審定認可;電碳因子降至0.14噸二氧化碳/兆瓦時,較全國電網平均水平低75%以上。以綠電資源引項目,園區成功吸引了上海永久、微納宏信、鯊灣科技等一批出口型企業。
在能碳管理方面,大豐港零碳產業園還提供智慧化管理服務。園區以企業用能和碳排放數據為管理對象,通過三大核心功能模塊,實現從監測、覈算到優化的閉環管理:一是數據採集與監測模塊。通過部署在風光電站、變電站、企業生產車間的智能傳感器,實時、精準採集綠電數據,以及企業生產過程中的碳排放數據。平台大屏實時更新園區能碳數據,展示每個企業的能源消耗、碳排放及綠電使用情況。二是碳足跡覈算與認證模塊。平台內置國際通用的碳覈算標準,可根據企業出口目的地自動匹配覈算規則。企業用戶只需登入企業端,輸入基礎生產數據,系統即自動生成符合國際標準的碳排放盤查報告。目前,該服務已覆蓋大豐港經濟開發區81家規上企業。三是智能調控與優化模塊。平台基於人工智能算法,結合企業用電需求、產品出口目的地等多維數據,為企業提供個性化的能效優化方案與碳減排路徑建議。
4.3 海外實踐:丹麥卡倫堡園區
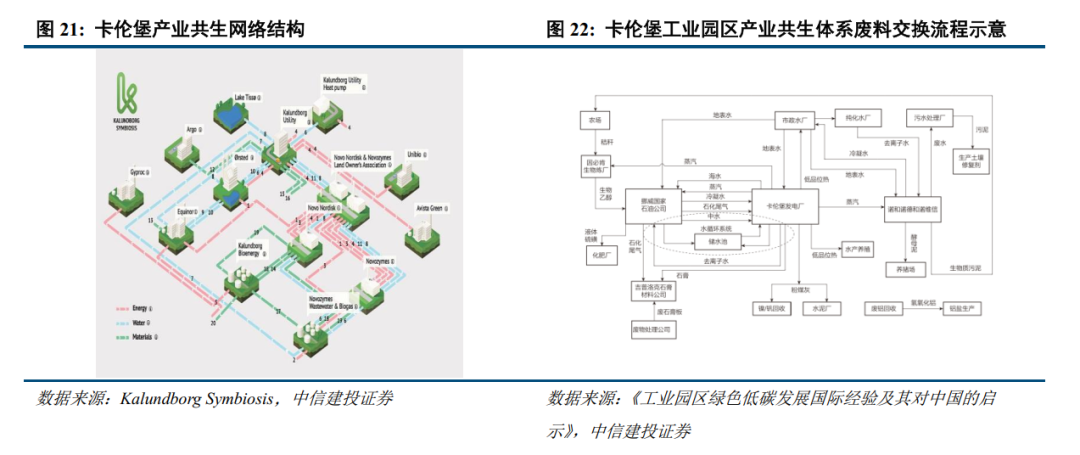
卡倫堡園區是高載能產業降碳的典型,通過產業循環共生來降碳降污。卡倫堡園區是由煤電廠、煉油廠、製藥廠和石膏制板廠四家企業組成的產業體系。其中,園區的核心節點是阿斯耐斯(Asnaes)煤電廠和斯塔朵爾(Statoil)煉油廠。煤電廠通過熱電聯產,每年節約約1億千瓦時的電力或燃料消耗。基於卡倫堡共生體系和科學的數據,以2015年作為基線,共生體系當中的企業已經減少了80%二氧化碳的排放,每年減排58.6萬噸。同時通過整個產業體系進行廢水和廢料的交換,實現了降污和資源協同。
4.4 海外實踐:沙特NEOM–Oxagon淨零工業城
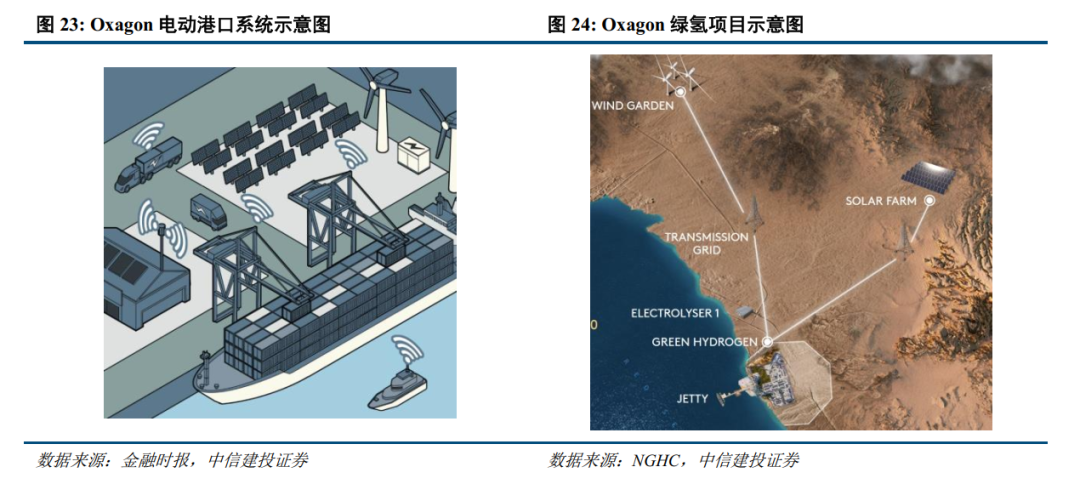
沙特Oxagon是NEOM規劃建設的「淨零工業城」,其規劃主要包含兩個方面。首先,作為規劃中的紅海地區重要港口樞紐,Oxagon將開發全自動化物流樞紐,採用可再生能源與智能化系統相結合的技術方案,目標是使Oxagon成為能源與數據樞紐。因此,能源自給是港口戰略的核心:港區設計大量採用場內可再生能源,以支持岸電運營、提供更清潔且更具韌性的能源供給;在最大限度利用可再生能源的同時,配套設計了保障供電可靠性的支撐系統,並針對電力需求增長預留了擴容方案。
其次,Oxagon正在建設全球首個吉瓦級綠氫項目。該項目總投資84億美元,由NEOM、ACWA Power與Air Products三方合資開發,計劃配套約4GW風電與光伏電源,日產約600噸綠氫,經合成為綠氨後出口;工程預計2027年投產,屆時每年可生產多達120萬噸綠氨,服務重工業、交通等全球難以減排行業的脫碳。項目所在地區風光資源條件優越,且毗鄰港口——建設期設備物資可海運直達,建成後綠氨可直接裝船外運,顯著提升建設和出口效率。
5 總結與建議
零碳園區是「雙碳」目標從頂層制度走向實體工程的樞紐載體,也是可持續金融下一個系統性的發力方向。隨着2025年6月發改環資〔2025〕910號文搭建標準化制度框架,2025年12月首批52個國家級零碳園區名單落地,我國零碳園區建設正式從政策部署轉入工程實施與驗收認定的實操階段。展望「十五五」,我們從園區側、金融側、政策側提出以下總結與建議。
園區側:以減排系統化重構,將減碳能力打造成招商引資的核心競爭力。國家級指標體系以「單位能耗碳排放」為核心驗收約束,並以清潔能源消費佔比不低於90%、工業固廢綜合利用率80%、餘熱餘冷餘壓利用率50%、工業用水重複利用率80%為引導要求。這意味着零碳園區不是可再生電源項目的疊加,而是綜合化的系統改造。一方面,園區要以綠電直連為關鍵路徑的「源—網—荷—儲」一體化能源系統,另一方面要對生產、公輔和資源利用環節的低碳化更新。因此,我們建議以碳排放基線與負荷曲線為起點規劃工程清單,優先建設綠電直連與儲能等物理平台;同時還需搭建能碳數據平台,使碳數據可測量、可報告、可覈查,進而形成可交易的碳資產與可溯源的綠電供給。從而打造切實為企業降低出口碳成本的園區。
金融側:從單項產品走向綜合服務,把園區建成綠色金融的場景高地。零碳園區投資具備資本開支大、回收期長、現金流相對穩定的風險收益特徵,與可持續金融工具天然適配。我們倡議金融機構把零碳園區作為綠色金融的重要發力方向,進行綠色金融創新。以江蘇「零碳園區貸」為參照,可將園區綠電消費比例、碳排放強度、碳減排量納入授信審批與風險定價,推動授信基礎從單體項目延伸至園區和企業的碳賬戶。同時更積極推動REITs等金融產品在零碳園區領域應用。
政策側:健全激勵機制,讓減碳可覈算、可變現、可持續。政策已完成「三步走」:初期以綠色工業園區和循環化改造夯實基礎,中期以910號文確立統一標準與驗收機制,現階段以首批名單推動制度轉化為工程。展望後續,我們期待政策在三個方向持續加力:一是完善價格與收益機制,加快明確綠電直連電價與輸配電價、健全儲能容量補償與收益機制,使最具確定性的綠電與儲能投資獲得可持續回報;二是強化環境權益的制度銜接,推動綠證、碳市場與碳足跡覈算互認互通、避免重複計算,並加快園區碳覈算標準與國際認證的互認,幫助出口型企業應對CBAM等綠色貿易規則;三是拓寬資金渠道,擴大碳減排支持工具與財政貼息覆蓋面,鼓勵專項債、政策性金融與政府性基金以資本金方式下沉園區項目,並以常態化機制推進後續批次零碳園區遴選,穩定市場預期。
綜合來看,零碳園區將雙碳目標落地為可覈算、可驗收、具備現金流的實體工程。在政策、園區、可持續金融三方共振下,零碳園區有望在「十五五」期間重塑工業綠色發展範式的基礎設施新賽道。